Просмотр по категориям

Введение: Что означает учет выбросов углерода в обрабатывающей промышленности
В производстве, учет выбросов углерода Это дисциплинированный процесс создания, поддержания и улучшения базы данных по выбросам парниковых газов на предприятиях, в коммунальных службах, при использовании топлива, в технологических процессах и подтверждающей документации. Это не то же самое, что финансовый учет, даже если некоторые данные поступают из счетов-фактур или ERP-систем. Это также не то же самое, что раскрытие информации об устойчивом развитии, страница с пояснениями к объему работ или декарбонизация план действий, хотя все они зависят от надежного учета запасов.
Для предприятий, работающих в сфере дискретного и процессного производства и имеющих несколько производственных площадок, сложность заключается не только в расчете выбросов. Важно определить, что именно должно входить в инвентаризацию, кому принадлежат данные из каждого источника, как собираются подтверждающие документы и как контролируются изменения с течением времени. В этой статье основное внимание уделяется следующим аспектам инвентаризации: определению границ, принадлежности источников данных, управлению данными о деятельности и контролируемому обновлению методов и коэффициентов до начала расчетов.
Составьте перечень необходимых данных до начала сбора информации.
Сначала выберите методологию.
Прежде чем производитель начнет собирать данные, ему необходимо решить, какие именно. учет выбросов парниковых газов Методология будет определять порядок проведения инвентаризации. Этот выбор определяет, как устанавливаются границы, как классифицируются источники, как обрабатываются изменения базового года и какие доказательства должны быть сохранены. На практике большинство производителей придерживаются установленных корпоративных стандартов учета выбросов парниковых газов, а затем добавляют внутренние правила для отчетности предприятий. Если пропустить этот шаг, последующая работа по управлению данными о деятельности и управлению коэффициентами выбросов станет непоследовательной на разных площадках.
Полезно рассуждать так: сначала методология, затем рабочий процесс, потом расчеты. Многопрофильное производственное предприятие не может позволить каждому заводу самостоятельно решать, следует ли включать в инвентарь арендованные котлы, резервные генераторы, потери хладагента или импортируемый пар. Выбранная методология должна отвечать на эти вопросы или, по крайней мере, определять, как ваша команда будет принимать и документировать эти решения. Эта документация должна быть включена в план управления запасами, а не в разрозненные электронные письма или заметки в электронных таблицах.
Чётко установите организационные границы.
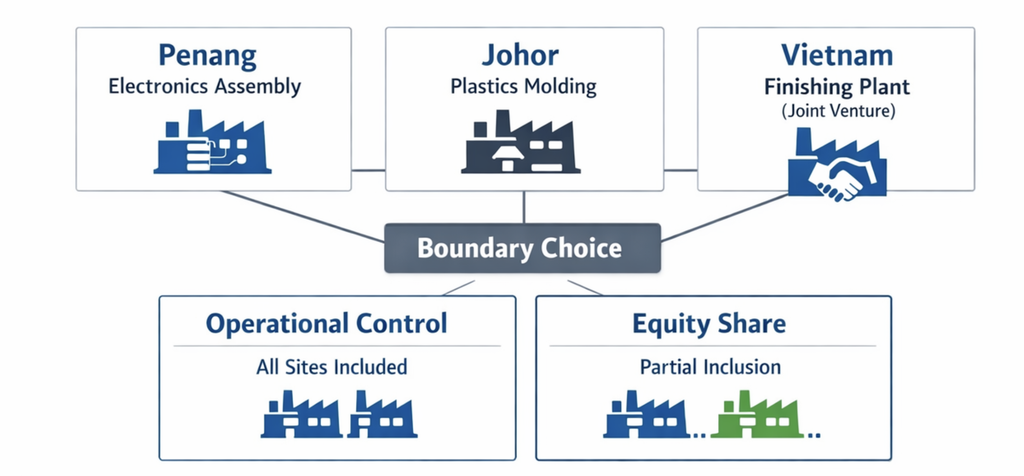
Рассмотрим регионального производителя с тремя заводами: сборочным цехом электроники в Пенанге, цехом литья пластмасс в Джохоре и цехом отделки во Вьетнаме. Компания владеет заводами в Пенанге и Джохоре полностью, в то время как вьетнамский завод работает в рамках совместного предприятия с общим управлением. Первое решение, которое она принимает, — это определение организационных границ, поскольку именно это определяет, какие предприятия входят в состав компании. учет выбросов углерода вообще никаких запасов.
Если компания использует подход оперативного контроля, он включает в себя объекты и источники, которые она контролирует в оперативном порядке, даже если право собственности является частичным. Если же используется подход долевого участия, то подход к вьетнамскому заводу может отличаться в зависимости от доли собственности. Важно не то, какой подход кажется проще, а то, применяется ли он последовательно и документируется ли с обоснованием, списком объектов, датой вступления в силу и ответственным владельцем в плане управления запасами.
Как только организационная граница Если все установлено, компания может преобразовать этот выбор в список включенных объектов и область отчетности. Для данного производителя это означает подтверждение того, что все три завода предоставляют отчетность, исключены ли какие-либо офисы продаж или распределительные центры, и входят ли общие коммунальные предприятия на заводе совместного предприятия в зону отчетности. Только после этого команда сможет составить карту типов источников на каждом включенном объекте.
Определение оперативных границ по типу источника
Следующий шаг — это определение. оперативные границы, Это означает, что необходимо определить, какие источники выбросов внутри этих предприятий подлежат отслеживанию. На площадке в Пенанге это включает использование природного газа в печах для оплавления припоя и потребление дизельного топлива в аварийных генераторах, поскольку оба источника являются собственными или контролируемыми источниками сжигания. На заводе по производству пластмасс в Джохоре инвентаризация также включает потери хладагента из чиллеров и потребляемой электроэнергии для линий литья и систем охлаждения.
Вьетнамский цех по отделке продукции представляет собой более сложную ситуацию, поскольку закупает пар у соседнего оператора энергоснабжения и электроэнергию из сети. Эти импортируемые потоки энергии должны учитываться в инвентаризации, если они попадают в выбранные операционные границы для закупаемой электроэнергии, пара, тепла или охлаждения. Если на предприятии также имеется небольшая печь, работающая на сжиженном газе и находящаяся под местным управлением, этот источник должен рассматриваться отдельно от закупаемого пара, чтобы избежать двойного учета или пропуска.
Категории цепочки создания стоимости, такие как производство смол на начальном этапе или транспортировка продукции на конечном этапе, могут иметь значение позже, но на этапе первоначального составления перечня они должны оставаться второстепенными. Непосредственным приоритетом является обоснованный оперативный перечень источников энергии, которыми владеет, контролирует или у которых закупает энергию производитель в пределах выбранной территории. Такая более узкая направленность делает перечень пригодным для использования до того, как команда расширит его охват на более широкие категории.
Определить базовый год и задокументировать принятые решения.
Затем компания устанавливает базовый год Это отражает стабильную структуру работы и достаточно полную доступность данных по всем включенным в исследование предприятиям. Если один из объектов открылся в середине предыдущего года или данные об использовании коммунальных услуг отсутствуют в течение нескольких месяцев, команда должна задокументировать, почему более подходящим является другой год. Неудачный базовый год создает проблемы с перерасчетом, которых можно избежать в дальнейшем, когда объекты приобретаются, продаются, расширяются или закрываются.
Каждый из этих вариантов должен быть прописан в плане управления запасами: методология, организационные границы, операционные границы, включенные объекты, категории источников, базовый год, обоснование права собственности и роли утверждения. Здесь же определяется, кто может утверждать изменения границ и как осуществляется контроль версий обновлений. Без такой дисциплины учет выбросов углерода превращается из управляемого операционного процесса в простое составление отчетов.
Создайте реестр источников и модель владения на уровне предприятия.
После того как вы определили организационные границы и решили, какие типы источников должны быть включены в инвентаризацию, следующим шагом является внедрение этой инвентаризации на уровне предприятия. Производители делают это, создавая реестр источников для каждого предприятия, а не полагаясь на электронную таблицу, составленную по памяти в конце года. Реестр преобразует план управления инвентаризацией в рабочий список источников выбросов, ответственных за данные, периодичность отчетности и необходимые подтверждающие документы. Без такой структуры..., учет выбросов углерода Пробелы обычно возникают из-за упущений, а не из-за сложных вычислений.
Создайте реестр на основе реальных источников.
В реестре источников выбросов каждый включенный источник должен быть указан в виде отдельной записи, привязанной к конкретному объекту, зоне и владельцу. Типичные поля включают название объекта, идентификатор источника, описание источника, категорию источника, тип топлива или коммунальных услуг, ссылку на счетчик или счет-фактуру, ожидаемую единицу измерения данных об активности, периодичность отчетности, требуемую подтверждающую запись и резервный метод в случае отсутствия основных данных. Также должно быть указано, измеряется ли источник напрямую, оценивается ли он на основе данных о производстве или времени работы или получен из документов поставщика. Такой уровень детализации обеспечивает единообразие ежемесячного сбора данных на всех объектах.
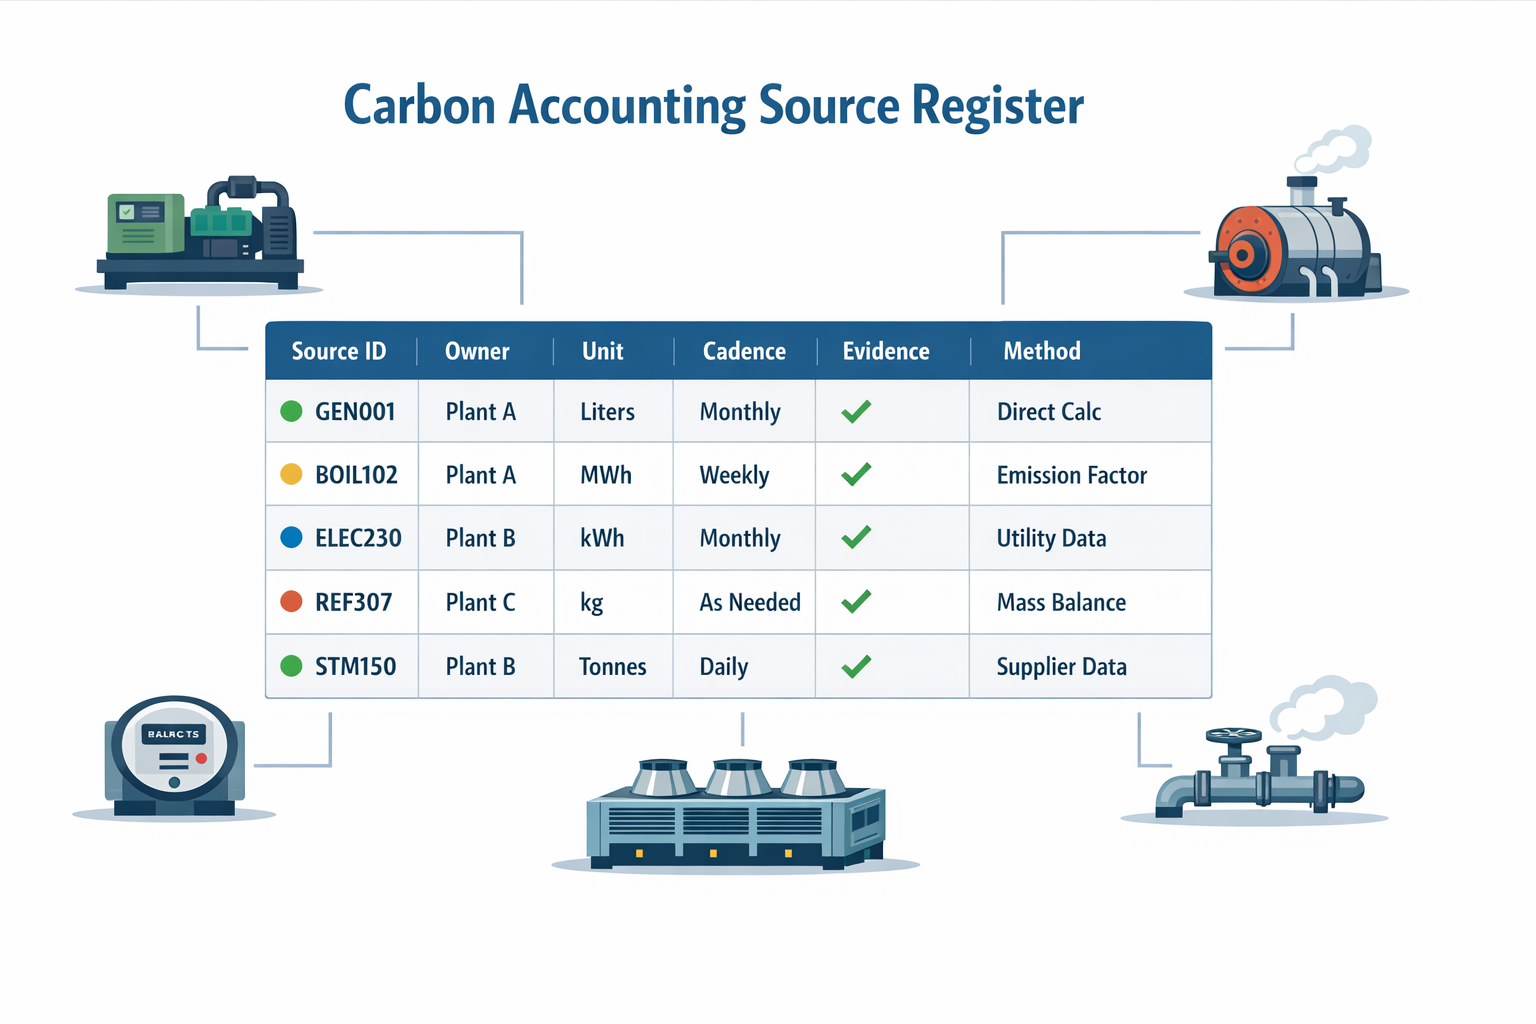
Хороший реестр также связывает каждый источник с логика управления Уже определено в плане управления запасами. Например, аварийный генератор на дизельном топливе на машиностроительном заводе может быть включен в список, поскольку это контролируемое компанией оборудование для сжигания топлива, в то время как арендованные вилочные погрузчики, обслуживаемые и заправляемые сторонней организацией, могут находиться за пределами текущих границ инвентаризации.
Назначить именованных владельцев
Многие производители возлагают ответственность на “техническое обслуживание”, “коммунальные услуги” или “…».“ЭХС,Затем выясняется, что на самом деле никто не является владельцем ежемесячной отчетности. Более удачная модель — это один ответственный за каждый источник, с резервным владельцем и проверяющим на уровне предприятия. Ответственный за сбор данных о деятельности, проверку единиц и прикрепление необходимой документации, будь то счет за топливо, экспорт данных со счетчика, журнал обслуживания хладагента или счет за коммунальные услуги. Названия отделов по-прежнему важны, но для обеспечения ответственности необходимо назначить ответственного человека.
Стандартизация ритма, разделов и доказательств
Исходный регистр работает только в том случае, если ожидаются определенные данные. стандартизированный Перед началом формирования отчетов необходимо определить периодичность сбора данных по каждому источнику, например, ежемесячно, ежеквартально, по каждой отгрузке или по каждому событию пополнения запасов, а также утвердить одну основную единицу для отчетности. Если один склад предоставляет данные об электроэнергии в кВт·ч, другой — в МВт·ч, а третий — на основе данных о расходах, это создает ненужную работу по конвертации и проверке данных еще до начала управления данными об активности. Стандартизация на уровне кассовых аппаратов предотвращает подобные отклонения.
Пример пищевой или химической промышленности наглядно демонстрирует важность этого фактора. Расход котельного газа может регистрироваться ежемесячно в кубических метрах по показаниям счетчика, дозаправка хладагента — только при обслуживании в килограммах по записям технического персонала, а закупленный пар — по коммунальным счетам в тоннах или с указанием энергетической ценности в зависимости от условий договора. На энергоемком складе электроэнергия для освещения, зарядки аккумуляторов и систем отопления, вентиляции и кондиционирования может поступать по одному сводному счету, а дизельное топливо для складской техники — по внутренним квитанциям. В реестре должно быть точно указано, какой документ считается подтверждающим доказательством для каждого источника, чтобы последующий анализ и управление коэффициентами выбросов основывались на надежных данных.
Обеспечьте удобство ведения реестра.
Реестр следует пересматривать всякий раз, когда оборудование добавляется, выводится из эксплуатации, перемещается или переназначается, и как минимум перед началом каждого отчетного года. В производственной сфере такая дисциплина обновления имеет большее значение, чем многие ожидают, поскольку планировка производственных помещений, арендованные активы и схемы использования коммунальных услуг часто меняются. Реестр источников, устаревший на шесть месяцев, незаметно ослабнет. учет выбросов углерода качество, даже если команда, занимающаяся составлением отчетов, проявляет усердие. На практике лучшие регистры рассматриваются как контролируемые операционные записи, а не как статические файлы настроек.
Создание контролируемых рабочих процессов для управления данными о деятельности.
После определения границ и принадлежности источников данных ежемесячный цикл инвентаризации должен каждый раз выполняться одинаково. Именно здесь управление данными об активности имеет значение: не как директивный документ, а как система. Повторяемый рабочий процесс на всех предприятиях. На практике план управления запасами становится полезным только тогда, когда каждая площадка знает, что нужно предоставить, когда это нужно сделать, какие подтверждающие документы требуются и кто может утверждать изменения. Для производителей с несколькими предприятиями, объединенными общими организационными границами, согласованность важна так же, как и точность.
Сбор данных в стандартном месячном цикле.
Рассмотрим того же производителя с несколькими производственными площадками из предыдущих разделов: один механический цех, один сборочный цех и одна площадка для финишной обработки с высокой интенсивностью технологических процессов. Ежемесячно владельцы предприятий предоставляют данные о закупленной электроэнергии, стационарном потреблении топлива и источниках выбросов, специфичных для каждой площадки, в соответствии с утвержденным объемом инвентаризации. Ключевым моментом контроля является то, что предоставляемые данные соответствуют стандартной структуре с фиксированными отчетными периодами, предписанными единицами измерения и связанными идентификаторами источников из реестра источников. Это предотвращает ситуацию, когда одно предприятие сообщает данные о природном газе в ММБТЕ, другое — в кубических метрах, а третье — в итоговых суммах счетов поставщиков без четкой основы пересчета.
Рабочий документ обычно включает название объекта, название источника, отчетный месяц, объем работ, единицу измерения, источник данных и имя составителя. Он также должен содержать подтверждающие документы, такие как счета за коммунальные услуги, снимки счетчиков, накладные на поставку топлива, журналы технического обслуживания или записи о техническом обслуживании хладагента. Если на объекте используется ручное считывание показаний счетчика, поскольку счет еще не поступил, система должна пометить этот документ как предварительный, а не смешивать его с окончательными данными. Это различие важно на более поздних этапах проверки и контроля версий.
Приложите подтверждающие документы и проверьте их полноту заранее.
Наиболее строгий контроль осуществляется не на заключительном этапе утверждения, а на проверке полноты данных перед началом проверки. В месячном цикле цех механической обработки вовремя предоставляет счет за электроэнергию, сборочный цех загружает только сводную таблицу, а цех окончательной обработки пропускает счет за сжатый природный газ из-за задержки на портале поставщика. Контролируемый рабочий процесс должен автоматически проверять, имеет ли каждый включенный в отчетность источник за этот месяц либо полную заявку, либо утвержденную запись об исключении. Именно так выявляются упущения, пока еще открыт отчетный период.
Аналогичный рабочий процесс должен также проверять соответствие единиц измерения ожидаемым параметрам источника и наличие необходимых приложений. Если сборочный цех сообщает об электроэнергии с субсчетчика в кВт·ч в одном месяце и в МВт·ч в следующем, запись не должна сразу отправляться на утверждение без пометки о проверке. Если цех окончательной обработки предоставляет данные о топливе без изображения счета-фактуры или журнала учета, требуемых планом управления запасами, запись должна быть возвращена владельцу цеха с указанием причины. Это стандартные меры контроля, но именно они делают помещение готовым к аудиту. учет выбросов углерода возможный.
Ускорьте обработку отсутствующих или частично отсутствующих записей, не нарушая отслеживаемость.
Полный цикл обработки документов должен включать в себя все этапы: отправку, автоматическую проверку, подтверждение рецензентами, внесение необходимых корректировок на заводе и окончательное утверждение на корпоративном уровне. В случае задержки или неполноты документов процесс должен осуществляться в соответствии с установленными правилами: сначала к владельцу предприятия, затем к руководителю завода и, наконец, к центральному руководителю по вопросам устойчивого развития или охраны труда и окружающей среды, если срок истек и проблема не решена. Крайне важно, чтобы рабочий процесс сохранял статус, комментарии, временные метки и предыдущие версии, а не заменял исходную заявку.
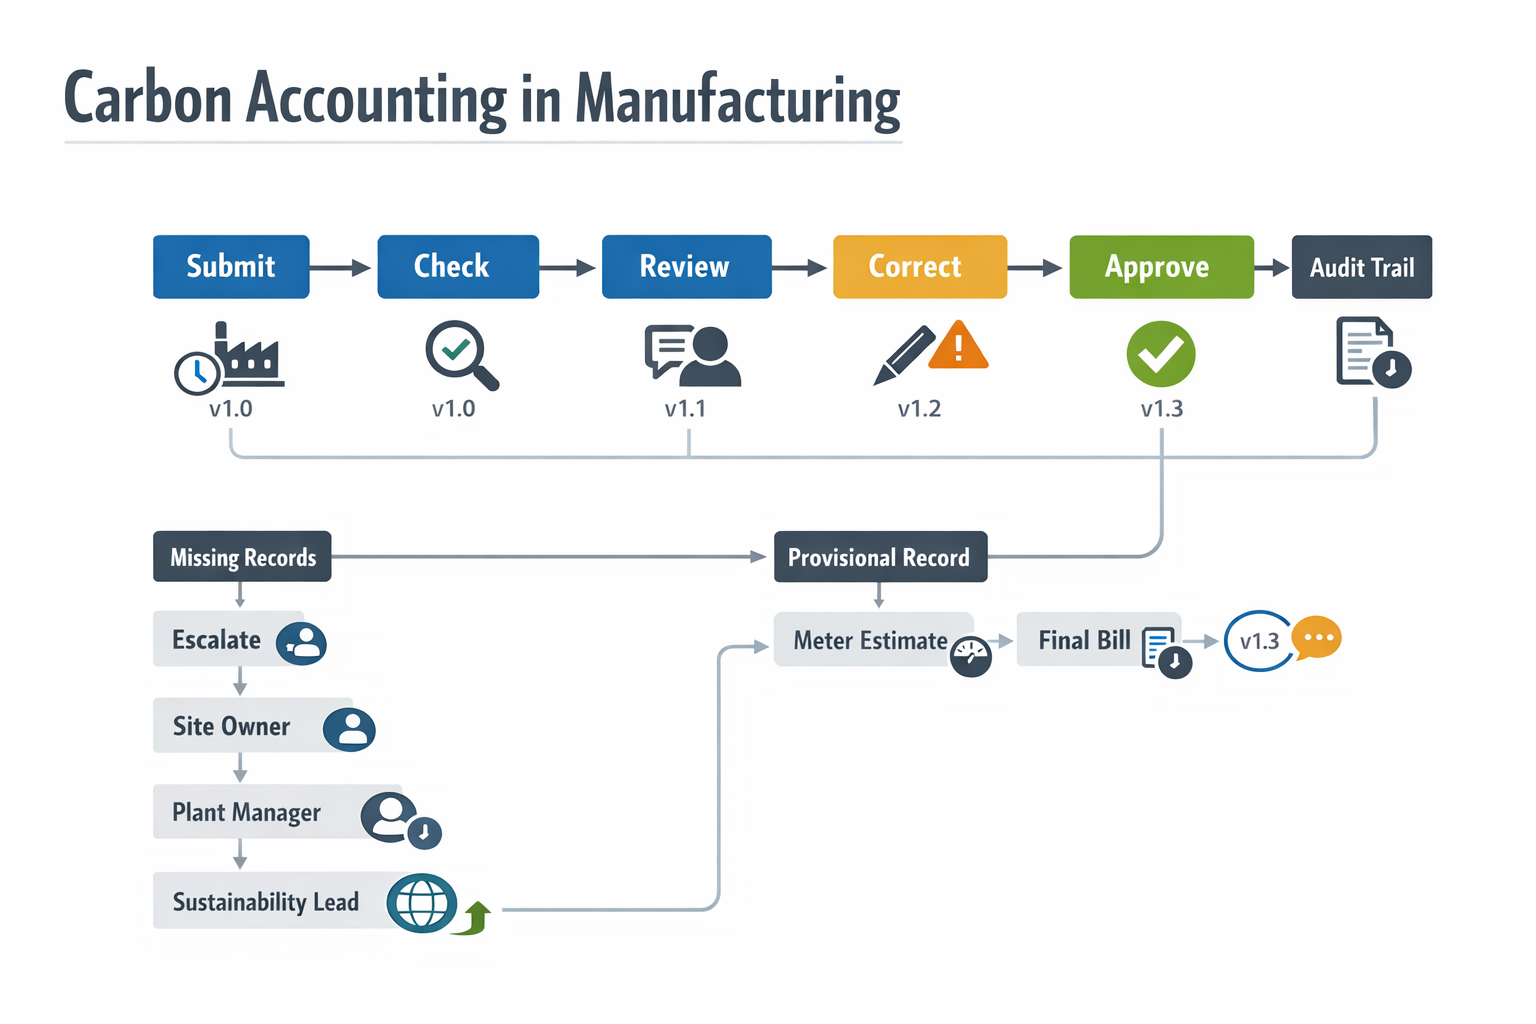
В приведенном примере счет за коммунальные услуги сборочного завода приходит с пятидневной задержкой, поэтому команда отправляет предварительную смету на основе показаний счетчика с прикрепленными фотографиями и отмечает источник как ожидающий окончательного счета. Проверяющий принимает временную запись как полную, но сохраняет окончательное утверждение для этого источника. Когда приходит счет, завод обновляет запись, система регистрирует изменение, и проверяющий может сравнить смету с количеством, подтвержденным счетом-фактурой. Возможность аудита сохраняется, поскольку как промежуточное, так и окончательное состояния остаются видимыми.
Проверка, утверждение и сохранение истории изменений
Обзор Следует сосредоточиться на полноте данных, их подтверждении и соответствии методологии, а не на перерасчете выбросов. Это означает проверку охвата периода, включения источников, согласованности единиц измерения и качества доказательств в соответствии с планом управления запасами. Утверждение подтверждает, что набор данных о деятельности за месяц готов к дальнейшему использованию и что все исключения были явно обработаны. Это отдельный процесс от управления коэффициентами выбросов, который должен контролироваться в рамках отдельного процесса.
Изменить историю Это механизм контроля, предотвращающий превращение рутинных корректировок в скрытое изменение данных. Если предприятие повторно предоставляет данные об использовании топлива после обнаружения дублирующего счета-фактуры или исправления записи об единице измерения, в рабочем процессе должна сохраняться информация о том, кто внес изменения, когда, почему и что было заменено. Со временем эта запись покажет, связаны ли проблемы со сроками поставки от поставщика, слабой дисциплиной на предприятии или нечеткими стандартными операционными процедурами. Когда эти механизмы контроля выполняются ежемесячно, учет выбросов углерода перестает быть просто работой с электронными таблицами и становится управляемым производственным процессом.
Заключение: Использовать Jodoo Внедрить надежные рабочие процессы учета выбросов углерода.
Надежный учет выбросов углерода В производственной сфере все начинается задолго до того, как общие объемы выбросов появятся в отчете. Сначала необходима четкая схема инвентаризации, затем задокументированные решения по границам выбросов, определение ответственных за источники выбросов на уровне предприятия, контролируемый сбор данных о деятельности, регулируемые коэффициенты выбросов и выбор ПГП, а также дисциплинированный процесс изменения методов с течением времени. Если эти этапы слабы, даже технически правильные расчеты могут основываться на неполных или противоречивых данных.
Для производителей, работающих на нескольких площадках, настоящая проблема заключается в обеспечении воспроизводимости системы управления на разных заводах, по различным видам ресурсов, типам источников и циклам отчетности. Именно здесь может помочь Jodoo. Будучи платформой без программирования, созданной для производственных операций, Jodoo Предоставляет командам практичный способ стандартизации форм подачи заявок, маршрутизации проверок и утверждений, требования подтверждающих документов, отслеживания исключений и ведения отслеживаемой истории изменений на разных площадках.
Не менее важно рассматривать Jodoo как инфраструктуру для организации рабочих процессов, а не как калькулятор выбросов углерода, базу данных факторов, аудитора, орган по сертификации, юридического консультанта или решение для обеспечения соответствия нормативным требованиям. Ваша методология, источники факторов и решения по обеспечению соответствия по-прежнему должны приниматься квалифицированными внутренними командами и на основе авторитетных стандартов.
Если вы хотите создать более надежные процессы учета запасов без сложной разработки собственных решений, вы можете это сделать. начать бесплатную пробную версию или заказать демонстрацию Оцените Jodoo для использования в процессе учета выбросов углерода.