เรียกดูตามหมวดหมู่

บทนำ: การคำนวณปริมาณคาร์บอนในภาคการผลิตมีความหมายอย่างไร
ในภาคการผลิต, การบัญชีคาร์บอน คือกระบวนการที่เป็นระบบระเบียบในการสร้าง บำรุงรักษา และปรับปรุงบัญชีรายการก๊าซเรือนกระจก ครอบคลุมโรงงาน สาธารณูปโภค การใช้เชื้อเพลิง แหล่งที่มาของกระบวนการ และบันทึกสนับสนุนต่างๆ มันไม่เหมือนกับการบัญชีทางการเงิน แม้ว่าข้อมูลบางส่วนจะมาจากใบแจ้งหนี้หรือข้อมูลจากระบบ ERP ก็ตาม และมันก็ไม่เหมือนกับ... การเปิดเผยข้อมูลด้านความยั่งยืน, หน้าอธิบายขอบเขต หรือ การลดคาร์บอน แผนงานนั้นขึ้นอยู่กับระบบสินค้าคงคลังที่เชื่อถือได้เป็นสำคัญ.
สำหรับผู้ผลิตที่มีหลายโรงงาน ทั้งแบบผลิตเป็นชิ้นเดียวและแบบผลิตเป็นกระบวนการ ส่วนที่ยากไม่ใช่แค่การคำนวณปริมาณการปล่อยมลพิษเท่านั้น แต่ยังรวมถึงการตัดสินใจว่าอะไรควรอยู่ในบัญชีรายการมลพิษ ใครเป็นเจ้าของแหล่งข้อมูลแต่ละแหล่ง วิธีการรวบรวมหลักฐาน และวิธีการควบคุมการเปลี่ยนแปลงเมื่อเวลาผ่านไป บทความนี้จะเน้นที่ขั้นตอนการทำงานของบัญชีรายการมลพิษก่อน ได้แก่ การออกแบบขอบเขต การเป็นเจ้าของแหล่งข้อมูล การกำกับดูแลข้อมูลกิจกรรม และการปรับปรุงวิธีการและปัจจัยต่างๆ อย่างเป็นระบบก่อนเริ่มการคำนวณ.
ออกแบบระบบสินค้าคงคลังก่อนเริ่มเก็บข้อมูล
เลือกวิธีการวิจัยก่อน
ก่อนที่ผู้ผลิตจะเริ่มเก็บข้อมูลตัวเลข พวกเขาต้องตัดสินใจก่อนว่า... การบัญชีก๊าซเรือนกระจก วิธีการจะกำหนดกระบวนการจัดทำบัญชีรายการก๊าซเรือนกระจก การเลือกวิธีการนั้นจะกำหนดวิธีการตั้งขอบเขต วิธีการจำแนกแหล่งที่มา วิธีการจัดการการเปลี่ยนแปลงในปีฐาน และหลักฐานที่ต้องเก็บรักษา ในทางปฏิบัติ ผู้ผลิตส่วนใหญ่จะปฏิบัติตามมาตรฐานการบัญชี GHG ขององค์กรที่กำหนดไว้ แล้วจึงเพิ่มกฎภายในสำหรับการรายงานของโรงงาน หากคุณข้ามขั้นตอนนี้ การทำงานในภายหลังเกี่ยวกับการกำกับดูแลข้อมูลกิจกรรมและการกำกับดูแลปัจจัยการปล่อยก๊าซเรือนกระจกจะไม่สอดคล้องกันในแต่ละโรงงาน.
วิธีคิดที่เป็นประโยชน์เกี่ยวกับเรื่องนี้คือ คิดให้ง่ายๆ ว่า: เริ่มจากวิธีการก่อน ตามด้วยขั้นตอนการทำงาน และสุดท้ายคือการคำนวณ ผู้ผลิตที่มีหลายโรงงานไม่สามารถปล่อยให้แต่ละโรงงานตัดสินใจเองได้ว่าหม้อไอน้ำที่เช่า เครื่องกำเนิดไฟฟ้าสำรอง การสูญเสียสารทำความเย็น หรือไอน้ำที่นำเข้า ควรอยู่ในสินค้าคงคลังหรือไม่ วิธีการที่เลือกควรตอบคำถามเหล่านั้น หรืออย่างน้อยก็กำหนดว่าทีมของคุณจะทำการตัดสินใจและบันทึกอย่างไร การบันทึกนั้นควรอยู่ในแผนการจัดการสินค้าคงคลัง ไม่ใช่ในอีเมลหรือบันทึกในสเปรดชีตที่กระจัดกระจาย.
กำหนดขอบเขตองค์กรให้ชัดเจน
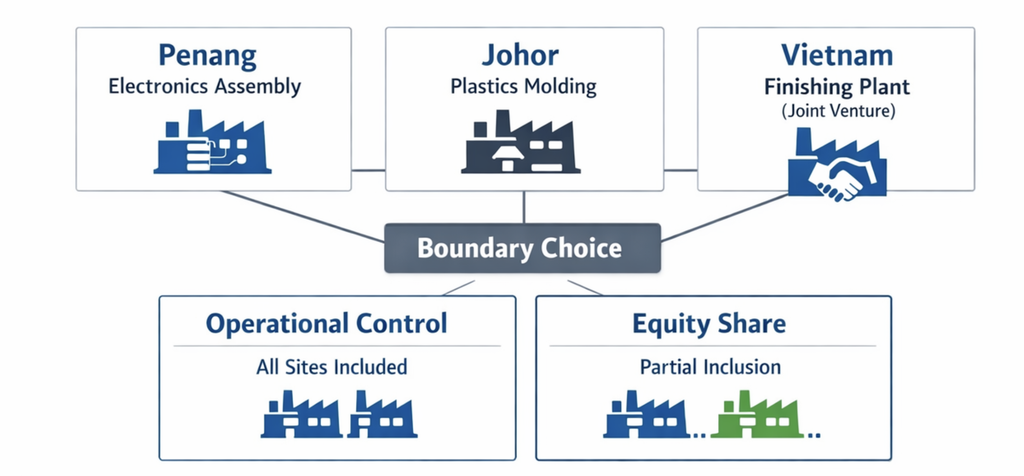
ลองพิจารณาผู้ผลิตระดับภูมิภาคที่มีโรงงานสามแห่ง ได้แก่ โรงงานประกอบชิ้นส่วนอิเล็กทรอนิกส์ในปีนัง โรงงานขึ้นรูปพลาสติกในยะโฮร์ และโรงงานตกแต่งขั้นสุดท้ายในเวียดนาม บริษัทเป็นเจ้าของโรงงานในปีนังและยะโฮร์โดยสมบูรณ์ ในขณะที่โรงงานในเวียดนามดำเนินงานในรูปแบบการร่วมทุนโดยมีการบริหารจัดการร่วมกัน การตัดสินใจแรกของบริษัทคือแนวทางการกำหนดขอบเขตองค์กร เพราะนั่นจะเป็นตัวกำหนดว่าโรงงานใดบ้างที่จะเข้าสู่ขอบเขตขององค์กร การบัญชีคาร์บอน สินค้าคงคลังทั้งหมด.
หากบริษัทใช้วิธีการควบคุมการดำเนินงาน จะต้องรวมถึงโรงงานและแหล่งที่มาที่บริษัทควบคุมการดำเนินงาน แม้ว่าจะมีกรรมสิทธิ์เพียงบางส่วนก็ตาม แต่หากใช้วิธีการแบ่งส่วนทุน การจัดการอาจแตกต่างกันไปสำหรับโรงงานในเวียดนาม ขึ้นอยู่กับสัดส่วนการถือหุ้น สิ่งที่สำคัญไม่ใช่ว่าวิธีใดฟังดูง่ายกว่า แต่เป็นการเลือกใช้วิธีนั้นอย่างสม่ำเสมอและมีการบันทึกเหตุผล รายชื่อสถานที่ วันที่เริ่มใช้ และผู้รับผิดชอบในแผนการจัดการสินค้าคงคลังหรือไม่.
เมื่อ ขอบเขตองค์กร เมื่อกำหนดค่าแล้ว บริษัทสามารถแปลงตัวเลือกนั้นให้เป็นรายการโรงงานที่รวมอยู่และขอบเขตการรายงานได้ สำหรับผู้ผลิตรายนี้ นั่นหมายถึงการยืนยันว่าโรงงานทั้งสามแห่งรายงานหรือไม่ มีสำนักงานขายหรือสถานที่จัดจำหน่ายใดบ้างที่ถูกยกเว้น และสาธารณูปโภคที่ใช้ร่วมกันที่โรงงานร่วมทุนนั้นอยู่ในขอบเขตการรายงานหรือไม่ หลังจากนั้นทีมงานจึงจะสามารถกำหนดประเภทแหล่งที่มาในแต่ละโรงงานที่รวมอยู่ได้.
กำหนดขอบเขตการปฏิบัติงานตามประเภทแหล่งที่มา
ขั้นตอนต่อไปคือการกำหนด ขอบเขตการดำเนินงาน, ซึ่งหมายถึงการตัดสินใจว่าแหล่งกำเนิดมลพิษใดภายในโรงงานเหล่านั้นที่ต้องติดตาม ที่โรงงานในปีนังนั้น รวมถึงการใช้ก๊าซธรรมชาติในเตาอบรีโฟลว์และการใช้ดีเซลในเครื่องกำเนิดไฟฟ้าฉุกเฉิน เนื่องจากทั้งสองเป็นแหล่งกำเนิดการเผาไหม้ที่เป็นกรรมสิทธิ์หรืออยู่ภายใต้การควบคุม ส่วนที่โรงงานผลิตพลาสติกในยะโฮร์นั้น การตรวจสอบยังรวมถึงการสูญเสียสารทำความเย็นที่รั่วไหลจากเครื่องทำความเย็นและไฟฟ้าที่ซื้อมาใช้สำหรับสายการผลิตและระบบทำความเย็นด้วย.
โรงงานผลิตในเวียดนามเป็นกรณีที่ซับซ้อนกว่า เพราะโรงงานนี้ซื้อไอน้ำจากผู้ให้บริการสาธารณูปโภคที่อยู่ใกล้เคียง และซื้อไฟฟ้าจากโครงข่ายไฟฟ้า พลังงานนำเข้าเหล่านี้จะต้องถูกนับรวมในบัญชีหากอยู่ในขอบเขตการดำเนินงานที่เลือกไว้สำหรับไฟฟ้า ไอน้ำ ความร้อน หรือความเย็นที่ซื้อมา หากโรงงานมีเตาอบขนาดเล็กที่ใช้ก๊าซ LPG ซึ่งอยู่ภายใต้การควบคุมของโรงงานเอง แหล่งพลังงานนั้นจะต้องถูกจัดการแยกต่างหากจากไอน้ำที่ซื้อมา เพื่อหลีกเลี่ยงการนับซ้ำหรือการตกหล่น.
หมวดหมู่ในห่วงโซ่คุณค่า เช่น การผลิตเรซินต้นน้ำ หรือการขนส่งผลิตภัณฑ์ปลายน้ำ อาจมีความสำคัญในภายหลัง แต่ควรให้ความสำคัญรองลงมาในระหว่างการออกแบบสินค้าคงคลังเบื้องต้น สิ่งสำคัญอันดับแรกคือสินค้าคงคลังเชิงปฏิบัติการที่สามารถตรวจสอบได้สำหรับแหล่งที่มาที่ผู้ผลิตเป็นเจ้าของ ควบคุม หรือซื้อพลังงานจากภายในขอบเขตที่เลือก การมุ่งเน้นที่แคบลงนี้ทำให้สินค้าคงคลังใช้งานได้ก่อนที่ทีมจะขยายไปสู่หมวดหมู่ที่มีขอบเขตกว้างขึ้น.
กำหนดปีฐานและบันทึกการตัดสินใจ
จากนั้นบริษัทจึงกำหนด ปีฐาน ซึ่งสะท้อนถึงโครงสร้างการดำเนินงานที่มั่นคงและข้อมูลที่ครบถ้วนพอสมควรในโรงงานที่รวมอยู่ หากโรงงานใดเปิดทำการในช่วงกลางปีที่แล้ว หรือบันทึกข้อมูลสาธารณูปโภคขาดหายไปหลายเดือน ทีมงานควรบันทึกเหตุผลว่าทำไมปีอื่นจึงเหมาะสมกว่า การใช้ปีฐานที่ไม่ดีจะทำให้เกิดปัญหาการคำนวณซ้ำโดยไม่จำเป็นในภายหลัง เมื่อมีการซื้อกิจการ ขายกิจการ ขยายกิจการ หรือปิดโรงงาน.
ทุกตัวเลือกเหล่านี้ควรถูกเขียนลงในแผนการจัดการสินค้าคงคลัง: วิธีการ ขอบเขตองค์กร ขอบเขตการดำเนินงาน สถานที่ที่รวมอยู่ หมวดหมู่แหล่งที่มา ปีฐาน เหตุผลในการเป็นเจ้าของ และบทบาทการอนุมัติ นี่คือส่วนที่คุณกำหนดว่าใครสามารถอนุมัติการเปลี่ยนแปลงขอบเขตและวิธีการควบคุมเวอร์ชันของการอัปเดต หากปราศจากระเบียบวินัยนี้ การบัญชีคาร์บอนจะกลายเป็นเพียงการรายงานแทนที่จะเป็นกระบวนการปฏิบัติงานที่มีการกำกับดูแล.
สร้างทะเบียนแหล่งที่มาและแบบจำลองการเป็นเจ้าของระดับโรงงาน
เมื่อคุณกำหนดขอบเขตขององค์กรและตัดสินใจแล้วว่าแหล่งที่มาประเภทใดควรอยู่ในบัญชีรายการ ขั้นตอนต่อไปคือการทำให้ขอบเขตนั้นใช้งานได้จริงในระดับโรงงาน ผู้ผลิตทำเช่นนั้นโดยการสร้างทะเบียนแหล่งที่มาสำหรับทุกโรงงาน ไม่ใช่โดยการพึ่งพาตารางสรุปข้อมูลสิ้นปีที่รวบรวมจากความทรงจำ ทะเบียนดังกล่าวจะแปลงแผนการจัดการบัญชีรายการให้เป็นรายการที่ใช้งานได้จริงของแหล่งที่มาที่เกี่ยวข้องกับการปล่อยมลพิษ เจ้าของข้อมูล จังหวะการรายงาน และหลักฐานที่จำเป็น หากไม่มีโครงสร้างนั้น, การบัญชีคาร์บอน ช่องว่างส่วนใหญ่มักเกิดจากการละเว้น ไม่ใช่จากการคำนวณที่ซับซ้อน.
สร้างฐานข้อมูลโดยอ้างอิงจากแหล่งข้อมูลที่น่าเชื่อถือ
ทะเบียนแหล่งที่มาควรระบุแหล่งที่มาแต่ละแหล่งที่รวมอยู่เป็นระเบียนแยกต่างหาก โดยเชื่อมโยงกับสถานที่ พื้นที่ และเจ้าของที่เฉพาะเจาะจง ฟิลด์ทั่วไปประกอบด้วย ชื่อสถานที่ รหัสแหล่งที่มา คำอธิบายแหล่งที่มา หมวดหมู่แหล่งที่มา ประเภทเชื้อเพลิงหรือสาธารณูปโภค หมายเลขอ้างอิงมิเตอร์หรือใบแจ้งหนี้ หน่วยข้อมูลกิจกรรมที่คาดหวัง ความถี่ในการรายงาน เอกสารสนับสนุนที่จำเป็น และวิธีการสำรองหากข้อมูลหลักไม่พร้อมใช้งาน นอกจากนี้ยังควรแสดงด้วยว่าแหล่งที่มานั้นวัดโดยตรง ประมาณจากข้อมูลการผลิตหรือเวลาใช้งาน หรือบันทึกจากเอกสารของซัพพลายเออร์ ระดับรายละเอียดดังกล่าวเป็นสิ่งที่ทำให้การรวบรวมข้อมูลรายเดือนมีความสม่ำเสมอในทุกสถานที่.
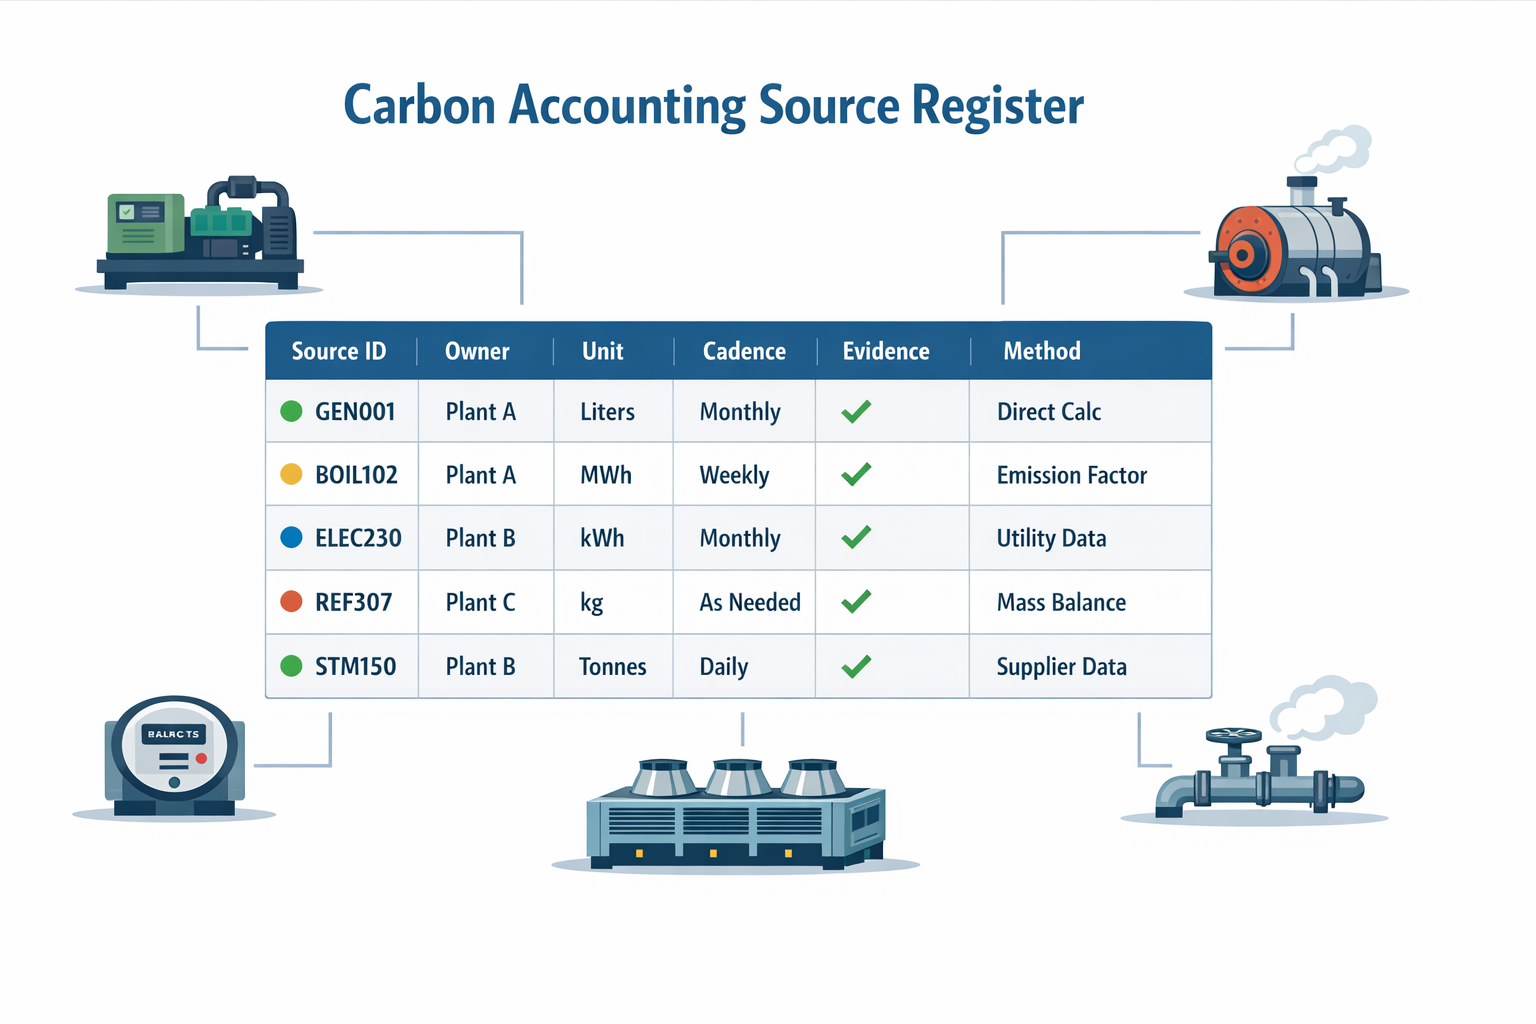
ทะเบียนที่ดีควรเชื่อมโยงแหล่งข้อมูลแต่ละแหล่งเข้ากับ... ตรรกะควบคุม ได้ระบุไว้แล้วในแผนการจัดการสินค้าคงคลัง ตัวอย่างเช่น เครื่องกำเนิดไฟฟ้าฉุกเฉินที่ใช้ดีเซลในโรงงานผลิตชิ้นส่วนเครื่องจักรอาจรวมอยู่ในสินค้าคงคลังได้ เนื่องจากเป็นอุปกรณ์เผาไหม้ที่บริษัทควบคุม ในขณะที่รถยกที่เช่ามาซึ่งได้รับการบำรุงรักษาและเติมเชื้อเพลิงโดยบุคคลที่สามอาจอยู่นอกขอบเขตสินค้าคงคลังปัจจุบัน.
กำหนดเจ้าของที่ระบุชื่อ
ผู้ผลิตหลายรายมอบหมายความรับผิดชอบให้กับ “ฝ่ายบำรุงรักษา” “ฝ่ายสาธารณูปโภค” หรือ “อีเอชเอส,แล้วมาพบภายหลังว่าไม่มีใครเป็นเจ้าของรายงานรายเดือนนั้นจริงๆ รูปแบบที่ดีกว่าคือการระบุเจ้าของรายงานหนึ่งคนต่อแหล่งข้อมูล โดยมีเจ้าของสำรองและผู้ตรวจสอบที่ระดับโรงงาน เจ้าของรายงานที่ได้รับมอบหมายมีหน้าที่รับผิดชอบในการรวบรวมข้อมูลกิจกรรม ตรวจสอบหน่วยงาน และแนบเอกสารที่จำเป็น ไม่ว่าจะเป็นใบแจ้งหนี้ค่าเชื้อเพลิง รายงานการวัดปริมาณการใช้เชื้อเพลิง บันทึกการบริการสารทำความเย็น หรือใบเรียกเก็บค่าสาธารณูปโภค ป้ายกำกับแผนกยังคงมีความสำคัญ แต่ความรับผิดชอบจำเป็นต้องมีบุคคลที่เกี่ยวข้องด้วย.
กำหนดมาตรฐานจังหวะ หน่วย และหลักฐาน
รีจิสเตอร์แหล่งข้อมูลจะใช้งานได้ก็ต่อเมื่อมีการคาดหวังข้อมูลเท่านั้น มาตรฐาน ก่อนเริ่มการรายงาน แต่ละแหล่งข้อมูลควรมีจังหวะการรายงานที่กำหนดไว้ เช่น รายเดือน รายไตรมาส ต่อการจัดส่ง หรือต่อการเติมสินค้าแต่ละครั้ง พร้อมด้วยหน่วยที่ได้รับการอนุมัติสำหรับการรายงานหลัก หากคลังสินค้าแห่งหนึ่งส่งข้อมูลไฟฟ้าเป็น kWh อีกแห่งเป็น MWh และแห่งที่สามจากข้อมูลการใช้จ่าย คุณจะสร้างงานแปลงและตรวจสอบที่ไม่จำเป็นก่อนที่การกำกับดูแลข้อมูลกิจกรรมจะเริ่มต้นขึ้น การกำหนดมาตรฐานในระดับเครื่องบันทึกเงินสดจะช่วยป้องกันความคลาดเคลื่อนดังกล่าวได้.
สถานที่ผลิตอาหารหรือสารเคมีแสดงให้เห็นว่าทำไมเรื่องนี้จึงสำคัญ ก๊าซในหม้อไอน้ำอาจถูกรายงานรายเดือนเป็นลูกบาศก์เมตรจากมิเตอร์ การเติมสารทำความเย็นเฉพาะเมื่อมีการซ่อมบำรุงเท่านั้น โดยระบุเป็นกิโลกรัมจากบันทึกของช่างเทคนิค และไอน้ำที่ซื้อมาอาจมาจากใบแจ้งยอดของหน่วยงานสาธารณูปโภค โดยระบุเป็นตันหรือปริมาณพลังงาน ขึ้นอยู่กับเอกสารสัญญา ในคลังสินค้าที่ใช้สาธารณูปโภคมาก ไฟฟ้าสำหรับแสงสว่าง การชาร์จแบตเตอรี่ และระบบปรับอากาศอาจมาจากบิลหลักใบเดียว แต่ดีเซลสำหรับอุปกรณ์ในลานอาจมาจากใบเบิกจ่ายภายใน ทะเบียนควรระบุอย่างชัดเจนว่าเอกสารใดบ้างที่ถือเป็นหลักฐานสนับสนุนสำหรับแต่ละแหล่งที่มา เพื่อให้การตรวจสอบในภายหลังและการกำกับดูแลปัจจัยการปล่อยมลพิษนั้นอยู่บนพื้นฐานของข้อมูลที่เชื่อถือได้.
ทำให้ทะเบียนสามารถบำรุงรักษาได้
ควรตรวจสอบทะเบียนข้อมูลทุกครั้งที่มีการเพิ่ม ปลดระวาง ย้ายที่ตั้ง หรือจัดสรรอุปกรณ์ใหม่ และอย่างน้อยที่สุดก่อนเริ่มปีงบประมาณแต่ละปี วินัยในการปรับปรุงข้อมูลให้ทันสมัยนั้นมีความสำคัญในภาคการผลิตมากกว่าที่หลายทีมคาดคิด เพราะผังโรงงาน ทรัพย์สินที่เช่า และการจัดสรรสาธารณูปโภคมีการเปลี่ยนแปลงบ่อยครั้ง ทะเบียนข้อมูลที่ล้าสมัยหกเดือนจะค่อยๆ บั่นทอนความน่าเชื่อถือลง การบัญชีคาร์บอน คุณภาพยังคงดีแม้ว่าทีมผู้รายงานจะทำงานอย่างขยันขันแข็งก็ตาม ในทางปฏิบัติแล้ว บันทึกที่ดีที่สุดจะถูกมองว่าเป็นบันทึกการปฏิบัติงานที่มีการควบคุม ไม่ใช่ไฟล์การตั้งค่าแบบคงที่.
สร้างเวิร์กโฟลว์ที่มีการควบคุมสำหรับการกำกับดูแลข้อมูลกิจกรรม
เมื่อกำหนดขอบเขตและกรรมสิทธิ์ของแหล่งที่มาแล้ว วงจรการตรวจสอบสินค้าคงคลังรายเดือนจะต้องดำเนินไปในลักษณะเดียวกันทุกครั้ง นั่นคือจุดที่การกำกับดูแลข้อมูลกิจกรรมมีความสำคัญ ไม่ใช่ในฐานะเอกสารนโยบาย แต่ในฐานะ... ขั้นตอนการทำงานที่สามารถทำซ้ำได้ในโรงงานต่างๆ. ในทางปฏิบัติ แผนการจัดการสินค้าคงคลังจะมีประโยชน์ก็ต่อเมื่อแต่ละไซต์งานทราบว่าต้องส่งข้อมูลอะไร ส่งเมื่อใด ต้องใช้หลักฐานอะไร และใครสามารถอนุมัติการเปลี่ยนแปลงได้ สำหรับผู้ผลิตที่มีหลายโรงงานภายใต้ขอบเขตองค์กรเดียวกัน ความสม่ำเสมอมีความสำคัญพอๆ กับความถูกต้องแม่นยำ.
บันทึกข้อมูลตามรอบรายเดือนมาตรฐาน
ลองพิจารณาผู้ผลิตหลายไซต์งานรายเดิมจากหัวข้อก่อนหน้านี้: โรงงานผลิตชิ้นส่วนเครื่องจักร โรงงานประกอบ และโรงงานตกแต่งขั้นสุดท้ายที่มีกระบวนการผลิตที่ซับซ้อน ในแต่ละเดือน เจ้าของโรงงานจะส่งข้อมูลกิจกรรมเกี่ยวกับไฟฟ้าที่ซื้อ การใช้เชื้อเพลิงแบบอยู่กับที่ และแหล่งกำเนิดมลพิษเฉพาะไซต์งานหรือแหล่งกำเนิดมลพิษรั่วไหล ตามขอบเขตสินค้าคงคลังที่ได้รับอนุมัติ การควบคุมที่สำคัญคือ การส่งข้อมูลต้องเป็นไปตามโครงสร้างมาตรฐาน โดยมีช่วงเวลาการรายงานที่กำหนด หน่วยที่กำหนด และรหัสแหล่งที่มาที่เชื่อมโยงจากทะเบียนแหล่งที่มา ซึ่งจะป้องกันไม่ให้โรงงานหนึ่งรายงานก๊าซธรรมชาติในหน่วย MMBtu อีกโรงงานหนึ่งรายงานในหน่วยลูกบาศก์เมตร และอีกโรงงานหนึ่งรายงานในยอดรวมใบแจ้งหนี้จากซัพพลายเออร์โดยไม่มีพื้นฐานการแปลงที่ชัดเจน.
เอกสารรายงานที่ใช้งานได้จริงโดยทั่วไปจะประกอบด้วยชื่อสถานที่ ชื่อแหล่งที่มา เดือนที่รายงาน ปริมาณกิจกรรม หน่วย แหล่งที่มาของข้อมูล และชื่อผู้จัดทำ นอกจากนี้ยังควรมีหลักฐานสนับสนุน เช่น ใบแจ้งค่าสาธารณูปโภค ภาพหน้าจอมาตรวัด บันทึกการส่งมอบเชื้อเพลิง บันทึกการบำรุงรักษา หรือบันทึกการบริการสารทำความเย็น หากสถานที่นั้นใช้การอ่านมาตรวัดด้วยตนเองเนื่องจากใบเรียกเก็บเงินยังไม่มาถึง ขั้นตอนการทำงานควรระบุเอกสารนั้นว่าเป็นข้อมูลชั่วคราวแทนที่จะรวมเข้ากับข้อมูลสุดท้าย ความแตกต่างนี้มีความสำคัญในภายหลังระหว่างการตรวจสอบและการควบคุมเวอร์ชัน.
แนบหลักฐานและตรวจสอบความครบถ้วนก่อนเริ่มงาน
การควบคุมที่เข้มงวดที่สุดไม่ใช่ขั้นตอนการอนุมัติขั้นสุดท้าย แต่เป็นการตรวจสอบความครบถ้วนก่อนเริ่มการตรวจสอบ ในรอบรายเดือน โรงงานผลิตชิ้นส่วนส่งใบแจ้งค่าไฟฟ้าตรงเวลา โรงงานประกอบอัปโหลดเฉพาะตารางสรุป และโรงงานตกแต่งพลาดใบแจ้งหนี้ก๊าซธรรมชาติอัดเนื่องจากพอร์ทัลของซัพพลายเออร์ล่าช้า กระบวนการทำงานที่มีการควบคุมควรตรวจสอบโดยอัตโนมัติว่าแหล่งที่มาทั้งหมดที่อยู่ในขอบเขตของเดือนนั้นมีการส่งเอกสารที่ครบถ้วนหรือมีบันทึกข้อยกเว้นที่ได้รับการอนุมัติหรือไม่ นั่นคือวิธีการตรวจจับการละเว้นในขณะที่ช่วงเวลาการรายงานยังเปิดอยู่.
ขั้นตอนการทำงานเดียวกันนี้ควรตรวจสอบด้วยว่าหน่วยต่างๆ ตรงกับการตั้งค่าแหล่งที่มาที่คาดไว้หรือไม่ และมีเอกสารแนบที่จำเป็นครบถ้วนหรือไม่ หากโรงงานประกอบรายงานการใช้ไฟฟ้าจากมิเตอร์ย่อยเป็นหน่วย kWh ในเดือนหนึ่ง และเป็น MWh ในเดือนถัดไป ข้อมูลนั้นไม่ควรได้รับการอนุมัติโดยตรงหากไม่มีการตรวจสอบอย่างละเอียด หากโรงงานตกแต่งส่งข้อมูลเชื้อเพลิงโดยไม่มีภาพใบแจ้งหนี้หรือบันทึกมิเตอร์ที่จำเป็นตามแผนการจัดการสินค้าคงคลัง ข้อมูลนั้นควรถูกส่งคืนไปยังเจ้าของโรงงานพร้อมรหัสเหตุผล สิ่งเหล่านี้เป็นการควบคุมตามปกติ แต่เป็นสิ่งที่ทำให้พร้อมสำหรับการตรวจสอบ การบัญชีคาร์บอน เป็นไปได้.
ส่งต่อข้อมูลที่ขาดหายหรือไม่สมบูรณ์โดยไม่ทำให้การตรวจสอบย้อนกลับขาดตอน
กระบวนการทำงานแบบครบวงจรควรดำเนินการตั้งแต่การส่งเอกสาร การตรวจสอบอัตโนมัติ การตรวจสอบความถูกต้องโดยผู้ตรวจทาน การแก้ไขที่จำเป็น และการอนุมัติขั้นสุดท้ายในระดับองค์กร เมื่อเอกสารส่งล่าช้าหรือไม่ครบถ้วน กระบวนการควรดำเนินการตามลำดับขั้นดังนี้: ขั้นแรกไปยังเจ้าของไซต์งาน จากนั้นไปยังผู้จัดการโรงงาน และสุดท้ายไปยังผู้รับผิดชอบด้านความยั่งยืนหรือ EHS ส่วนกลาง หากเลยกำหนดเวลาไปแล้วโดยที่ยังไม่ได้รับการแก้ไข ที่สำคัญคือ กระบวนการทำงานควรเก็บรักษาข้อมูลสถานะ ความคิดเห็น เวลา และเวอร์ชันก่อนหน้าไว้ แทนที่จะแทนที่เอกสารที่ส่งมาครั้งแรก.
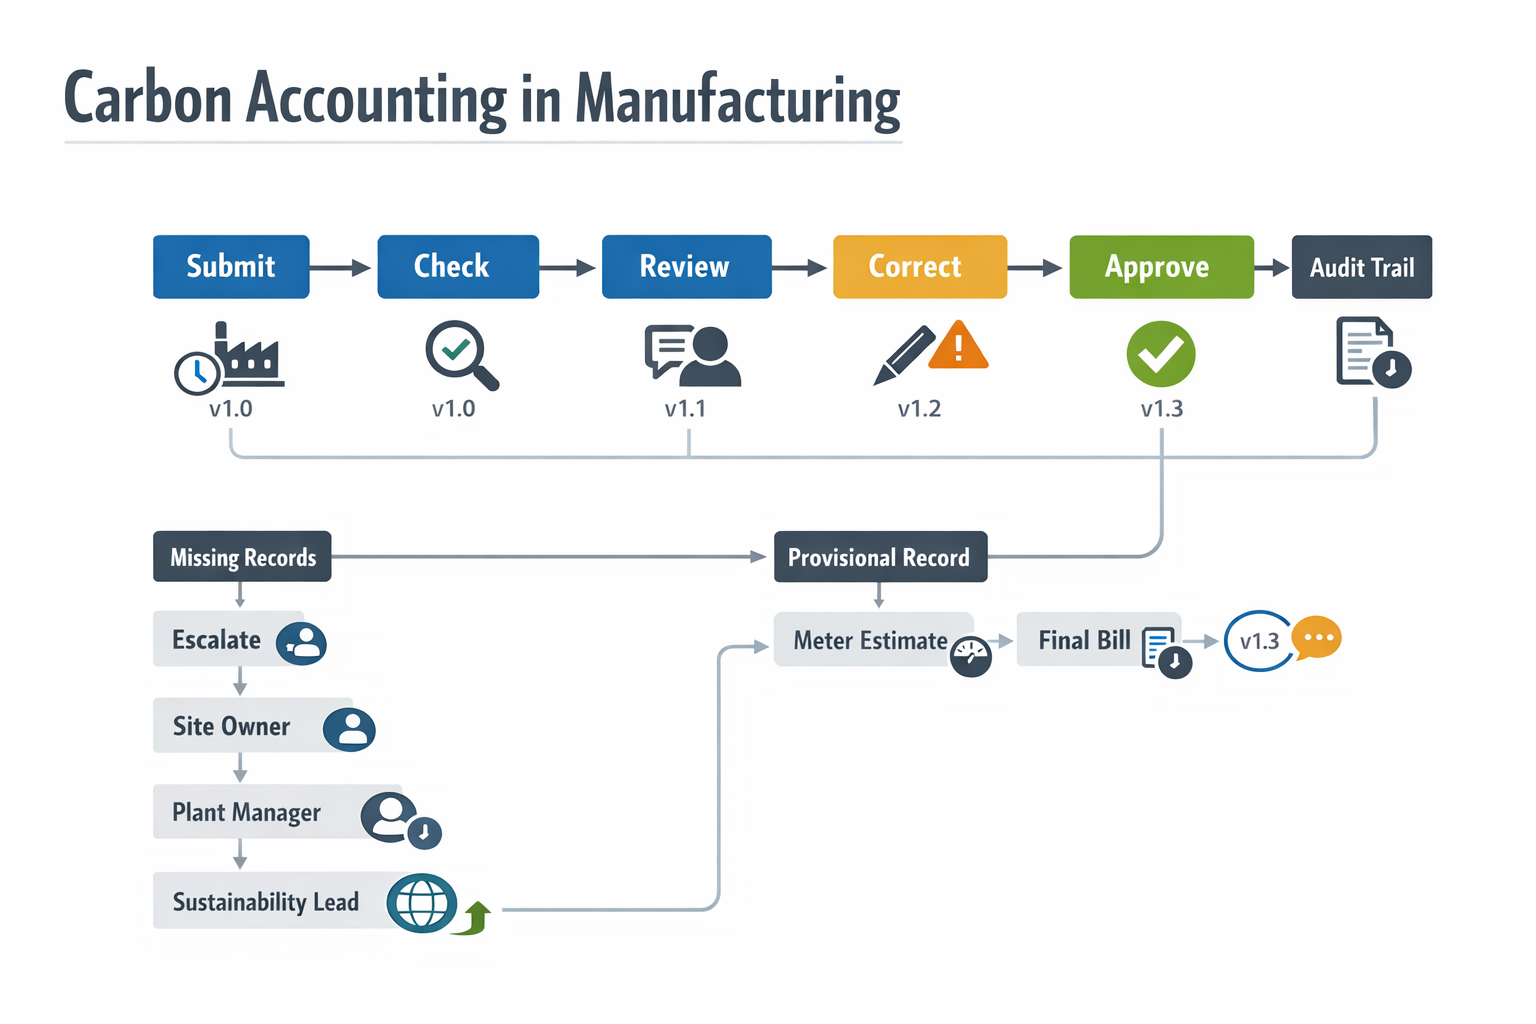
ในตัวอย่างที่ยกมานี้ บิลค่าสาธารณูปโภคของโรงงานประกอบมาถึงช้าไปห้าวัน ทีมงานจึงส่งประมาณการเบื้องต้นตามมิเตอร์พร้อมแนบรูปถ่ายและทำเครื่องหมายแหล่งที่มาว่าอยู่ระหว่างรอบิลฉบับสุดท้าย ผู้ตรวจสอบยอมรับบันทึกชั่วคราวเนื่องจากครบถ้วน แต่ยังไม่อนุมัติขั้นสุดท้ายสำหรับแหล่งที่มานั้น เมื่อบิลมาถึง โรงงานจะอัปเดตบันทึก ระบบจะบันทึกการเปลี่ยนแปลง และผู้ตรวจสอบสามารถเปรียบเทียบประมาณการกับปริมาณที่ระบุในใบแจ้งหนี้ได้ ความสามารถในการตรวจสอบยังคงอยู่เนื่องจากทั้งสถานะชั่วคราวและสถานะสุดท้ายยังคงมองเห็นได้.
ตรวจสอบ อนุมัติ และบันทึกประวัติการเปลี่ยนแปลง
ทบทวน ควรเน้นที่ความครบถ้วน ความมีหลักฐานสนับสนุน และความสอดคล้องกับวิธีการ มากกว่าการคำนวณการปล่อยมลพิษใหม่ นั่นหมายถึงการตรวจสอบความครอบคลุมของช่วงเวลา การรวมแหล่งที่มา ความสอดคล้องของหน่วย และคุณภาพของหลักฐานเทียบกับแผนการจัดการสินค้าคงคลัง การอนุมัติยืนยันว่าชุดข้อมูลกิจกรรมของเดือนพร้อมสำหรับการใช้งานในขั้นตอนต่อไป และข้อยกเว้นใด ๆ ได้รับการจัดการอย่างชัดเจนแล้ว นี่เป็นส่วนที่แยกต่างหากจากการกำกับดูแลปัจจัยการปล่อยมลพิษ ซึ่งควรได้รับการควบคุมในกระบวนการของตนเอง.
ประวัติการเปลี่ยนแปลง ระบบควบคุมนี้จะช่วยป้องกันไม่ให้การแก้ไขข้อผิดพลาดตามปกติกลายเป็นการเปลี่ยนแปลงข้อมูลโดยปริยาย หากโรงงานส่งข้อมูลการใช้เชื้อเพลิงใหม่หลังจากพบใบแจ้งหนี้ซ้ำหรือแก้ไขรายการหน่วย ระบบเวิร์กโฟลว์ควรบันทึกว่าใครเป็นผู้เปลี่ยนแปลง เมื่อใด ทำไม และอะไรถูกแทนที่ เมื่อเวลาผ่านไป บันทึกนั้นจะแสดงให้เห็นว่าปัญหาเกิดจากจังหวะเวลาของซัพพลายเออร์ วินัยที่อ่อนแอของโรงงาน หรือขั้นตอนการปฏิบัติงานมาตรฐานที่ไม่ชัดเจน เมื่อระบบควบคุมเหล่านี้ทำงานทุกเดือน การบัญชีคาร์บอนจะไม่ใช่แค่การใช้สเปรดชีตอีกต่อไป แต่จะกลายเป็นกระบวนการผลิตที่มีการกำกับดูแล.
สรุป: การใช้งาน Jodoo เพื่อนำเวิร์กโฟลว์การบัญชีคาร์บอนที่เชื่อถือได้มาใช้ในทางปฏิบัติ
เชื่อถือได้ การบัญชีคาร์บอน กระบวนการจัดการมลพิษในภาคการผลิตเริ่มต้นขึ้นนานก่อนที่ผลรวมการปล่อยมลพิษจะปรากฏในรายงาน คุณต้องมีแบบแผนการจัดการมลพิษที่ชัดเจนก่อน จากนั้นต้องมีเอกสารกำหนดขอบเขต การระบุแหล่งที่มาของมลพิษในระดับโรงงาน การเก็บรวบรวมข้อมูลกิจกรรมอย่างเป็นระบบ การกำหนดปัจจัยการปล่อยมลพิษและการเลือกค่า GWP ที่เหมาะสม และกระบวนการที่เป็นระเบียบวินัยสำหรับการเปลี่ยนแปลงวิธีการเมื่อเวลาผ่านไป หากขั้นตอนเหล่านี้อ่อนแอ แม้แต่การคำนวณที่ถูกต้องทางเทคนิคก็อาจขึ้นอยู่กับข้อมูลที่ไม่ครบถ้วนหรือไม่สอดคล้องกัน.
สำหรับผู้ผลิตที่มีหลายสาขา ความท้าทายที่แท้จริงคือการทำให้การกำกับดูแลนั้นสามารถทำซ้ำได้ทั่วทั้งโรงงาน ระบบสาธารณูปโภค ประเภทแหล่งที่มา และรอบการรายงาน นั่นคือจุดที่ Jodoo สามารถช่วยได้ ในฐานะแพลตฟอร์มที่ไม่ต้องเขียนโค้ดซึ่งสร้างขึ้นเพื่อการดำเนินงานด้านการผลิต, Jodoo ช่วยให้ทีมงานมีวิธีการที่เป็นรูปธรรมในการกำหนดมาตรฐานแบบฟอร์มการส่งเอกสาร จัดเส้นทางการตรวจสอบและการอนุมัติ กำหนดให้ต้องมีหลักฐานสนับสนุน ติดตามข้อยกเว้น และรักษาประวัติการเปลี่ยนแปลงที่ตรวจสอบได้ในทุกไซต์.
ที่สำคัญไม่แพ้กันคือ ควรพิจารณา Jodoo ในฐานะโครงสร้างพื้นฐานของกระบวนการทำงาน ไม่ใช่เครื่องคำนวณคาร์บอน ฐานข้อมูลปัจจัย ผู้ตรวจสอบ หน่วยงานรับรอง ที่ปรึกษาทางกฎหมาย หรือโซลูชันด้านการปฏิบัติตามกฎระเบียบ วิธีการ แหล่งที่มาของปัจจัย และการตัดสินใจด้านการรับรองของคุณยังคงต้องมาจากทีมงานภายในที่มีคุณสมบัติเหมาะสมและมาตรฐานที่เชื่อถือได้.
หากคุณต้องการสร้างเวิร์กโฟลว์การจัดการสินค้าคงคลังที่เชื่อถือได้มากขึ้นโดยไม่ต้องพัฒนาโปรแกรมเองจำนวนมาก คุณสามารถทำได้ เริ่มทดลองใช้งานฟรี หรือ จองการสาธิต เพื่อประเมินประสิทธิภาพของ Jodoo สำหรับกระบวนการคำนวณคาร์บอนของคุณ.