Duyệt theo danh mục

Giới thiệu: Ý nghĩa của việc hạch toán carbon trong sản xuất
Trong lĩnh vực sản xuất, hạch toán carbon Đây là quy trình có kỷ luật nhằm xây dựng, duy trì và cải thiện kho dữ liệu khí nhà kính trên khắp các nhà máy, tiện ích, việc sử dụng nhiên liệu, nguồn quy trình và các hồ sơ hỗ trợ. Nó không giống như kế toán tài chính, ngay cả khi một số dữ liệu đầu vào đến từ hóa đơn hoặc dữ liệu ERP. Nó cũng không giống như công khai tính bền vững, một trang giải thích phạm vi, hoặc một khử carbon lộ trình, mặc dù tất cả những điều đó đều phụ thuộc vào nguồn hàng đáng tin cậy.
Đối với các nhà sản xuất linh kiện rời rạc và sản xuất theo quy trình đa địa điểm, phần khó khăn không chỉ là tính toán lượng khí thải. Mà còn là quyết định những gì cần được đưa vào bản kiểm kê, ai sở hữu từng nguồn dữ liệu, cách thu thập bằng chứng và cách kiểm soát sự thay đổi theo thời gian. Bài viết này tập trung vào các quy trình kiểm kê đó trước tiên: thiết kế ranh giới, quyền sở hữu nguồn, quản trị dữ liệu hoạt động và cập nhật có kiểm soát các phương pháp và hệ số trước khi bắt đầu tính toán.
Thiết kế bảng kiểm kê trước khi thu thập dữ liệu.
Hãy chọn phương pháp luận trước tiên.
Trước khi nhà sản xuất bắt đầu thu thập số liệu, họ cần phải quyết định điều nào. hạch toán khí nhà kính Phương pháp luận sẽ chi phối việc kiểm kê. Sự lựa chọn đó quyết định cách thiết lập ranh giới, cách phân loại nguồn, cách xử lý các thay đổi năm cơ sở và những bằng chứng nào phải được lưu giữ. Trên thực tế, hầu hết các nhà sản xuất đều tuân theo các tiêu chuẩn kế toán khí nhà kính của doanh nghiệp đã được thiết lập và sau đó bổ sung các quy tắc nội bộ cho việc báo cáo của nhà máy. Nếu bỏ qua bước này, công việc sau này về quản trị dữ liệu hoạt động và quản trị hệ số phát thải sẽ không nhất quán giữa các địa điểm.
Một cách hữu ích để suy nghĩ về điều này rất đơn giản: phương pháp luận trước, quy trình làm việc thứ hai, tính toán thứ ba. Một nhà sản xuất đa địa điểm không thể để mỗi nhà máy tự quyết định xem nồi hơi thuê, máy phát điện dự phòng, tổn thất chất làm lạnh hay hơi nước nhập khẩu có thuộc vào kho hay không. Phương pháp luận được chọn phải trả lời những câu hỏi đó, hoặc ít nhất là xác định cách nhóm của bạn sẽ đưa ra và ghi lại những quyết định đó. Tài liệu đó cần được đưa vào kế hoạch quản lý kho, chứ không phải nằm rải rác trong các email hoặc ghi chú trên bảng tính.
Xác định rõ ràng ranh giới tổ chức
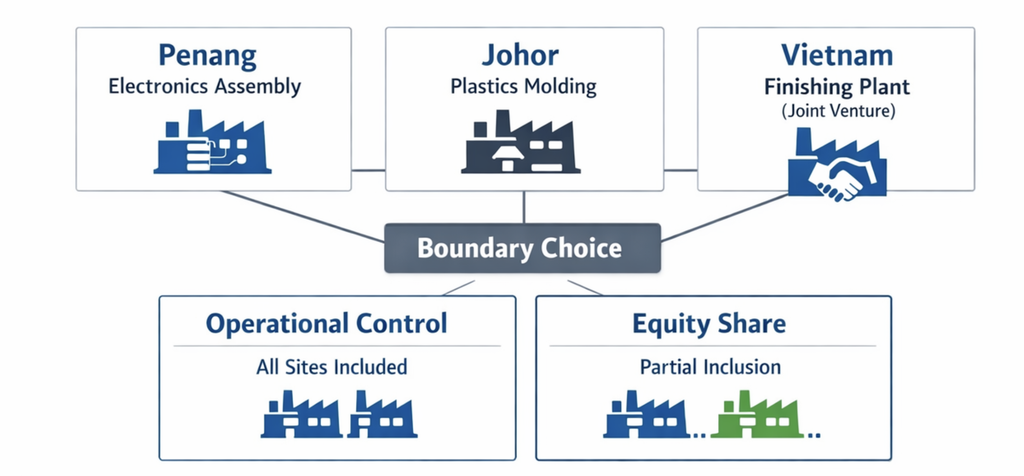
Hãy xem xét một nhà sản xuất khu vực có ba nhà máy: một nhà máy lắp ráp điện tử ở Penang, một nhà máy đúc nhựa ở Johor và một nhà máy hoàn thiện ở Việt Nam. Công ty sở hữu hoàn toàn các nhà máy ở Penang và Johor, trong khi nhà máy ở Việt Nam hoạt động theo hình thức liên doanh với sự quản lý chung. Quyết định đầu tiên của công ty là phương pháp xác định ranh giới tổ chức, bởi vì điều đó quyết định cơ sở nào sẽ được đưa vào mô hình. hạch toán carbon hoàn toàn không có hàng tồn kho.
Nếu công ty sử dụng phương pháp kiểm soát hoạt động, phương pháp này bao gồm các cơ sở và nguồn lực mà công ty kiểm soát về mặt hoạt động, ngay cả khi chỉ sở hữu một phần. Nếu công ty sử dụng phương pháp cổ phần, cách xử lý có thể khác nhau đối với nhà máy tại Việt Nam tùy thuộc vào tỷ lệ sở hữu. Điều quan trọng không phải là phương pháp nào nghe có vẻ đơn giản hơn, mà là liệu sự lựa chọn đó có được áp dụng nhất quán và được ghi chép đầy đủ lý do, danh sách địa điểm, ngày hiệu lực và người chịu trách nhiệm trong kế hoạch quản lý hàng tồn kho hay không.
Một khi ranh giới tổ chức Khi đã thiết lập xong, công ty có thể chuyển lựa chọn đó thành danh sách các cơ sở được bao gồm và phạm vi báo cáo. Đối với nhà sản xuất này, điều đó có nghĩa là xác nhận xem cả ba nhà máy có báo cáo hay không, liệu có văn phòng bán hàng hoặc địa điểm phân phối nào bị loại trừ hay không, và liệu các tiện ích dùng chung tại nhà máy liên doanh có nằm trong ranh giới báo cáo hay không. Chỉ sau đó, nhóm mới có thể lập bản đồ các loại nguồn tại mỗi cơ sở được bao gồm.
Xác định ranh giới hoạt động theo loại nguồn.
Bước tiếp theo là định nghĩa ranh giới hoạt động, Điều này có nghĩa là cần phải quyết định xem những nguồn phát thải nào bên trong các cơ sở đó cần được theo dõi. Tại địa điểm Penang, điều này bao gồm việc sử dụng khí đốt tự nhiên trong lò nung chảy và tiêu thụ dầu diesel trong máy phát điện khẩn cấp vì cả hai đều là nguồn đốt thuộc sở hữu hoặc được kiểm soát. Tại nhà máy nhựa Johor, danh mục cũng bao gồm lượng chất làm lạnh thất thoát từ máy làm lạnh và điện năng mua vào cho các dây chuyền đúc và hệ thống làm mát.
Nhà máy hoàn thiện tại Việt Nam là một trường hợp phức tạp hơn vì nó mua hơi nước từ một nhà cung cấp điện lân cận và điện từ lưới điện. Các nguồn năng lượng nhập khẩu này cần được tính vào kho nếu chúng nằm trong phạm vi hoạt động đã chọn đối với điện, hơi nước, nhiệt hoặc làm mát mua vào. Nếu nhà máy cũng có một lò đốt LPG nhỏ do nhà máy địa phương điều khiển, nguồn năng lượng đó phải được xử lý riêng biệt với hơi nước mua vào để tránh tính trùng lặp hoặc bỏ sót.
Các hạng mục trong chuỗi giá trị, chẳng hạn như sản xuất nhựa ở thượng nguồn hoặc vận chuyển sản phẩm ở hạ nguồn, có thể quan trọng về sau, nhưng chúng nên được xem là thứ yếu trong giai đoạn thiết kế kho ban đầu. Ưu tiên trước mắt là xây dựng một kho vận hành hợp lý cho các nguồn năng lượng mà nhà sản xuất sở hữu, kiểm soát hoặc mua từ đó trong phạm vi đã chọn. Việc tập trung vào phạm vi hẹp hơn này giúp kho hàng có thể sử dụng được trước khi nhóm mở rộng sang các hạng mục có phạm vi rộng hơn.
Xác định năm cơ sở và ghi chép lại các quyết định.
Sau đó, công ty sẽ thiết lập một năm cơ sở Điều này phản ánh một cấu trúc hoạt động ổn định và khả năng truy cập dữ liệu tương đối đầy đủ trên tất cả các nhà máy được bao gồm. Nếu một địa điểm mở cửa vào giữa năm trước hoặc hồ sơ tiện ích bị thiếu trong vài tháng, nhóm nên ghi lại lý do tại sao một năm khác phù hợp hơn. Một năm cơ sở không tốt sẽ tạo ra các vấn đề tính toán lại không cần thiết sau này khi các địa điểm được mua lại, thoái vốn, mở rộng hoặc đóng cửa.
Mỗi lựa chọn này đều cần được ghi rõ trong kế hoạch quản lý hàng tồn kho: phương pháp luận, phạm vi tổ chức, phạm vi hoạt động, các địa điểm bao gồm, các loại nguồn, năm cơ sở, lý do sở hữu và vai trò phê duyệt. Đây cũng là nơi bạn xác định ai có thể phê duyệt thay đổi phạm vi và cách thức kiểm soát phiên bản của các bản cập nhật. Nếu thiếu sự kỷ luật đó, việc kế toán carbon sẽ trở thành một bài tập báo cáo thay vì một quy trình vận hành được quản lý chặt chẽ.
Xây dựng sổ đăng ký nguồn và mô hình quyền sở hữu cấp nhà máy
Sau khi đã thiết lập ranh giới tổ chức và quyết định loại nguồn nào thuộc về danh mục kiểm kê, bước tiếp theo là đưa phạm vi đó vào hoạt động ở cấp nhà máy. Các nhà sản xuất thực hiện điều đó bằng cách tạo sổ đăng ký nguồn cho mỗi cơ sở, chứ không phải dựa vào bảng tính cuối năm được lập từ trí nhớ. Sổ đăng ký chuyển đổi kế hoạch quản lý kiểm kê thành một danh sách hoạt động gồm các nguồn liên quan đến phát thải, chủ sở hữu dữ liệu, tần suất báo cáo và bằng chứng cần thiết. Nếu không có cấu trúc đó, hạch toán carbon Những thiếu sót thường xuất phát từ sự bỏ sót thông tin, chứ không phải từ những phép tính phức tạp.
Xây dựng hệ thống đăng ký dựa trên các nguồn thông tin thực tế.
Sổ đăng ký nguồn cần liệt kê từng nguồn được bao gồm dưới dạng một bản ghi riêng biệt, gắn liền với một cơ sở, khu vực và chủ sở hữu cụ thể. Các trường thông tin điển hình bao gồm tên cơ sở, ID nguồn, mô tả nguồn, loại nguồn, loại nhiên liệu hoặc tiện ích, số tham chiếu đồng hồ đo hoặc hóa đơn, đơn vị dữ liệu hoạt động dự kiến, tần suất báo cáo, bản ghi hỗ trợ cần thiết và phương pháp dự phòng nếu dữ liệu chính không có sẵn. Sổ đăng ký cũng cần cho biết liệu nguồn đó được đo trực tiếp, ước tính từ dữ liệu sản xuất hoặc thời gian hoạt động, hay được thu thập từ tài liệu của nhà cung cấp. Mức độ chi tiết đó là điều giúp việc thu thập dữ liệu hàng tháng được nhất quán giữa các địa điểm.
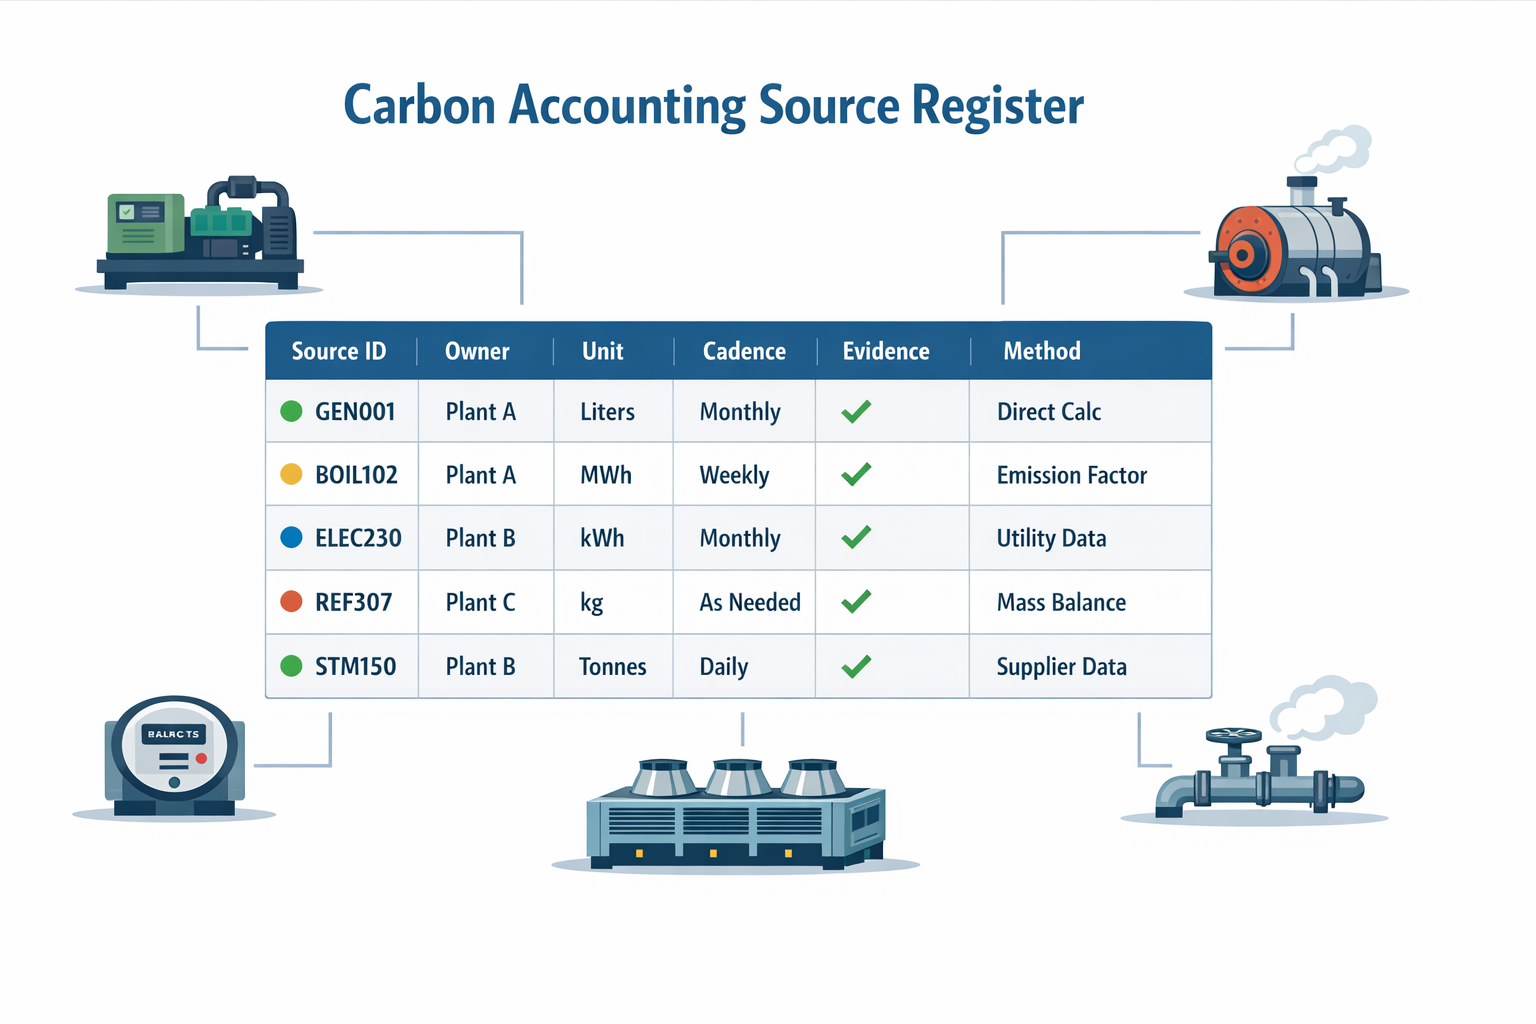
Một sổ đăng ký tốt cũng liên kết từng nguồn với... logic điều khiển Đã được xác định trong kế hoạch quản lý hàng tồn kho. Ví dụ, máy phát điện dự phòng chạy bằng dầu diesel tại một nhà máy gia công cơ khí có thể được bao gồm vì đó là thiết bị đốt do công ty kiểm soát, trong khi xe nâng cho thuê được bảo trì và tiếp nhiên liệu bởi bên thứ ba có thể nằm ngoài phạm vi hàng tồn kho hiện tại.
Chỉ định chủ sở hữu được nêu tên
Nhiều nhà sản xuất giao trách nhiệm cho “bảo trì”, “tiện ích” hoặc “EHS,”Rồi sau đó phát hiện ra rằng thực tế không ai chịu trách nhiệm về báo cáo hàng tháng cả. Một mô hình tốt hơn là chỉ định một người chịu trách nhiệm cho mỗi nguồn dữ liệu, kèm theo một người chịu trách nhiệm dự phòng và một người kiểm duyệt ở cấp nhà máy. Người chịu trách nhiệm chính có trách nhiệm thu thập dữ liệu hoạt động, kiểm tra thiết bị và đính kèm hồ sơ cần thiết, cho dù đó là hóa đơn nhiên liệu, xuất dữ liệu đồng hồ đo, nhật ký bảo dưỡng chất làm lạnh hay hóa đơn tiện ích. Việc phân chia theo bộ phận vẫn quan trọng, nhưng trách nhiệm cần phải có người chịu trách nhiệm cụ thể.”.
Chuẩn hóa nhịp điệu, đơn vị và bằng chứng.
Thanh ghi nguồn chỉ hoạt động nếu đáp ứng được các kỳ vọng dữ liệu. tiêu chuẩn hóa Trước khi bắt đầu báo cáo, mỗi nguồn dữ liệu cần có một chu kỳ xác định, chẳng hạn như hàng tháng, hàng quý, theo từng lô hàng hoặc theo từng sự kiện nạp lại, cùng với một đơn vị được phê duyệt để báo cáo chính. Nếu một kho gửi dữ liệu điện năng bằng kWh, một kho khác bằng MWh, và kho thứ ba từ dữ liệu chi tiêu, bạn sẽ tạo ra công việc chuyển đổi và xem xét không cần thiết trước khi việc quản lý dữ liệu hoạt động bắt đầu. Việc chuẩn hóa ở cấp độ máy tính tiền sẽ ngăn chặn sự sai lệch đó.
Một địa điểm chế biến thực phẩm hoặc hóa chất cho thấy tại sao điều này lại quan trọng. Khí đốt lò hơi có thể được báo cáo hàng tháng theo mét khối từ đồng hồ đo, lượng chất làm lạnh bổ sung chỉ được báo cáo khi có dịch vụ được tính bằng kilogam từ hồ sơ của kỹ thuật viên, và hơi nước mua từ bảng kê của công ty tiện ích được tính bằng tấn hoặc hàm lượng năng lượng tùy thuộc vào tài liệu hợp đồng. Trong một nhà kho sử dụng nhiều tiện ích, điện năng dùng cho chiếu sáng, sạc pin và hệ thống HVAC có thể đến từ một hóa đơn chính, nhưng dầu diesel cho thiết bị sân bãi có thể đến từ các phiếu xuất nội bộ. Sổ đăng ký cần chỉ rõ chính xác tài liệu nào được coi là bằng chứng hỗ trợ cho mỗi nguồn để việc xem xét sau này và quản lý hệ số phát thải được xây dựng dựa trên các dữ liệu đầu vào đáng tin cậy.
Giúp cho việc bảo trì sổ đăng ký dễ dàng hơn.
Sổ đăng ký thiết bị cần được xem xét lại mỗi khi thiết bị được bổ sung, loại bỏ, di dời hoặc phân bổ lại, và ít nhất là trước khi bắt đầu mỗi năm báo cáo. Việc cập nhật thường xuyên này quan trọng hơn nhiều so với dự đoán của nhiều nhóm trong ngành sản xuất, bởi vì bố trí nhà máy, tài sản thuê và các thỏa thuận tiện ích thay đổi thường xuyên. Một sổ đăng ký nguồn cung cấp thiết bị lỗi thời sáu tháng sẽ âm thầm làm suy yếu hệ thống. hạch toán carbon Chất lượng vẫn được đảm bảo ngay cả khi nhóm báo cáo làm việc siêng năng. Trên thực tế, các sổ đăng ký tốt nhất được coi là hồ sơ hoạt động được kiểm soát, chứ không phải là các tệp thiết lập tĩnh.
Tạo quy trình làm việc được kiểm soát để quản lý dữ liệu hoạt động.
Một khi ranh giới và quyền sở hữu nguồn được xác định, chu kỳ kiểm kê hàng tháng phải được thực hiện theo cùng một cách mỗi lần. Đó là nơi mà quản trị dữ liệu hoạt động trở nên quan trọng: không phải như một văn bản chính sách, mà như một quy trình thực thi. quy trình vận hành lặp lại được trên nhiều nhà máy. Trên thực tế, kế hoạch quản lý hàng tồn kho chỉ hữu ích khi mỗi địa điểm biết cần nộp những gì, khi nào cần nộp, cần những bằng chứng gì và ai có thể phê duyệt các thay đổi. Đối với các nhà sản xuất có nhiều cơ sở hoạt động dưới cùng một ranh giới tổ chức, tính nhất quán quan trọng không kém gì tính chính xác.
Thu thập dữ liệu theo chu kỳ hàng tháng tiêu chuẩn
Hãy xem xét ví dụ về nhà sản xuất đa địa điểm như trong các phần trước: một nhà máy gia công cơ khí, một nhà máy lắp ráp và một địa điểm hoàn thiện quy trình phức tạp. Hàng tháng, chủ sở hữu các nhà máy nộp dữ liệu hoạt động về điện năng mua vào, nhiên liệu sử dụng tại chỗ và các nguồn phát thải hoặc rò rỉ cụ thể tại từng địa điểm theo phạm vi kiểm kê đã được phê duyệt. Điểm mấu chốt là các báo cáo phải tuân theo cấu trúc chuẩn, với các kỳ báo cáo cố định, đơn vị quy định và mã nguồn được liên kết từ sổ đăng ký nguồn. Điều này ngăn chặn việc một nhà máy báo cáo khí tự nhiên bằng MMBtu, một nhà máy khác bằng mét khối và một nhà máy thứ ba bằng tổng hóa đơn của nhà cung cấp mà không có cơ sở chuyển đổi rõ ràng.
Một bản ghi nộp báo cáo hợp lệ thường bao gồm tên cơ sở, tên nguồn, tháng báo cáo, số lượng hoạt động, đơn vị, nguồn gốc dữ liệu và tên người lập. Nó cũng cần có bằng chứng hỗ trợ như hóa đơn tiện ích, ảnh chụp màn hình đồng hồ đo, phiếu giao nhiên liệu, nhật ký bảo trì hoặc hồ sơ dịch vụ chất làm lạnh. Nếu một địa điểm sử dụng phương pháp đọc đồng hồ thủ công vì hóa đơn chưa đến, quy trình làm việc nên đánh dấu bản ghi đó là tạm thời thay vì trộn lẫn nó với dữ liệu cuối cùng. Sự phân biệt này rất quan trọng trong quá trình xem xét và kiểm soát phiên bản sau này.
Đính kèm bằng chứng và kiểm tra tính đầy đủ ngay từ đầu.
Biện pháp kiểm soát hiệu quả nhất không phải là bước phê duyệt cuối cùng, mà là khâu kiểm tra tính đầy đủ trước khi bắt đầu xem xét. Trong chu kỳ hàng tháng, nhà máy gia công cơ khí nộp hóa đơn tiền điện đúng hạn, nhà máy lắp ráp chỉ tải lên bảng tính tóm tắt, và xưởng hoàn thiện bỏ sót hóa đơn khí nén tự nhiên do cổng thông tin nhà cung cấp bị chậm trễ. Một quy trình làm việc được kiểm soát cần tự động kiểm tra xem mọi nguồn dữ liệu thuộc phạm vi kiểm tra trong tháng đó có hồ sơ đầy đủ hoặc hồ sơ ngoại lệ được phê duyệt hay không. Đó là cách phát hiện ra những thiếu sót khi cửa sổ báo cáo vẫn còn mở.
Quy trình tương tự cũng cần xác thực xem các đơn vị có khớp với thiết lập nguồn dự kiến hay không và liệu các tệp đính kèm cần thiết có đầy đủ hay không. Nếu nhà máy lắp ráp báo cáo điện năng từ đồng hồ đo phụ bằng kWh trong một tháng và MWh trong tháng tiếp theo, hồ sơ không nên được chuyển thẳng đến bước phê duyệt mà không có đánh dấu xem xét. Nếu địa điểm hoàn thiện gửi dữ liệu nhiên liệu mà không có hình ảnh hóa đơn hoặc nhật ký đồng hồ đo theo yêu cầu của kế hoạch quản lý hàng tồn kho, hồ sơ nên được trả lại cho chủ sở hữu địa điểm kèm theo mã lý do. Đây là các bước kiểm soát thường xuyên, nhưng chính chúng mới làm cho hệ thống sẵn sàng kiểm toán. hạch toán carbon khả thi.
Tăng cường xử lý các hồ sơ bị thiếu hoặc không đầy đủ mà không làm gián đoạn quá trình truy vết.
Quy trình làm việc từ đầu đến cuối cần đảm bảo hồ sơ được xử lý thông qua các bước: nộp, kiểm tra tự động, xác nhận của người đánh giá, chỉnh sửa tại nhà máy khi cần thiết và phê duyệt cuối cùng ở cấp công ty. Khi hồ sơ nộp muộn hoặc không đầy đủ, quy trình cần được chuyển lên cấp cao hơn theo thứ tự: trước tiên là chủ sở hữu địa điểm, sau đó là quản lý nhà máy, và cuối cùng là người phụ trách phát triển bền vững hoặc an toàn lao động (EHS) cấp trung ương nếu thời hạn nộp mà không được giải quyết. Điều quan trọng là quy trình làm việc cần bảo lưu trạng thái, nhận xét, dấu thời gian và các phiên bản trước đó thay vì thay thế bản nộp gốc.
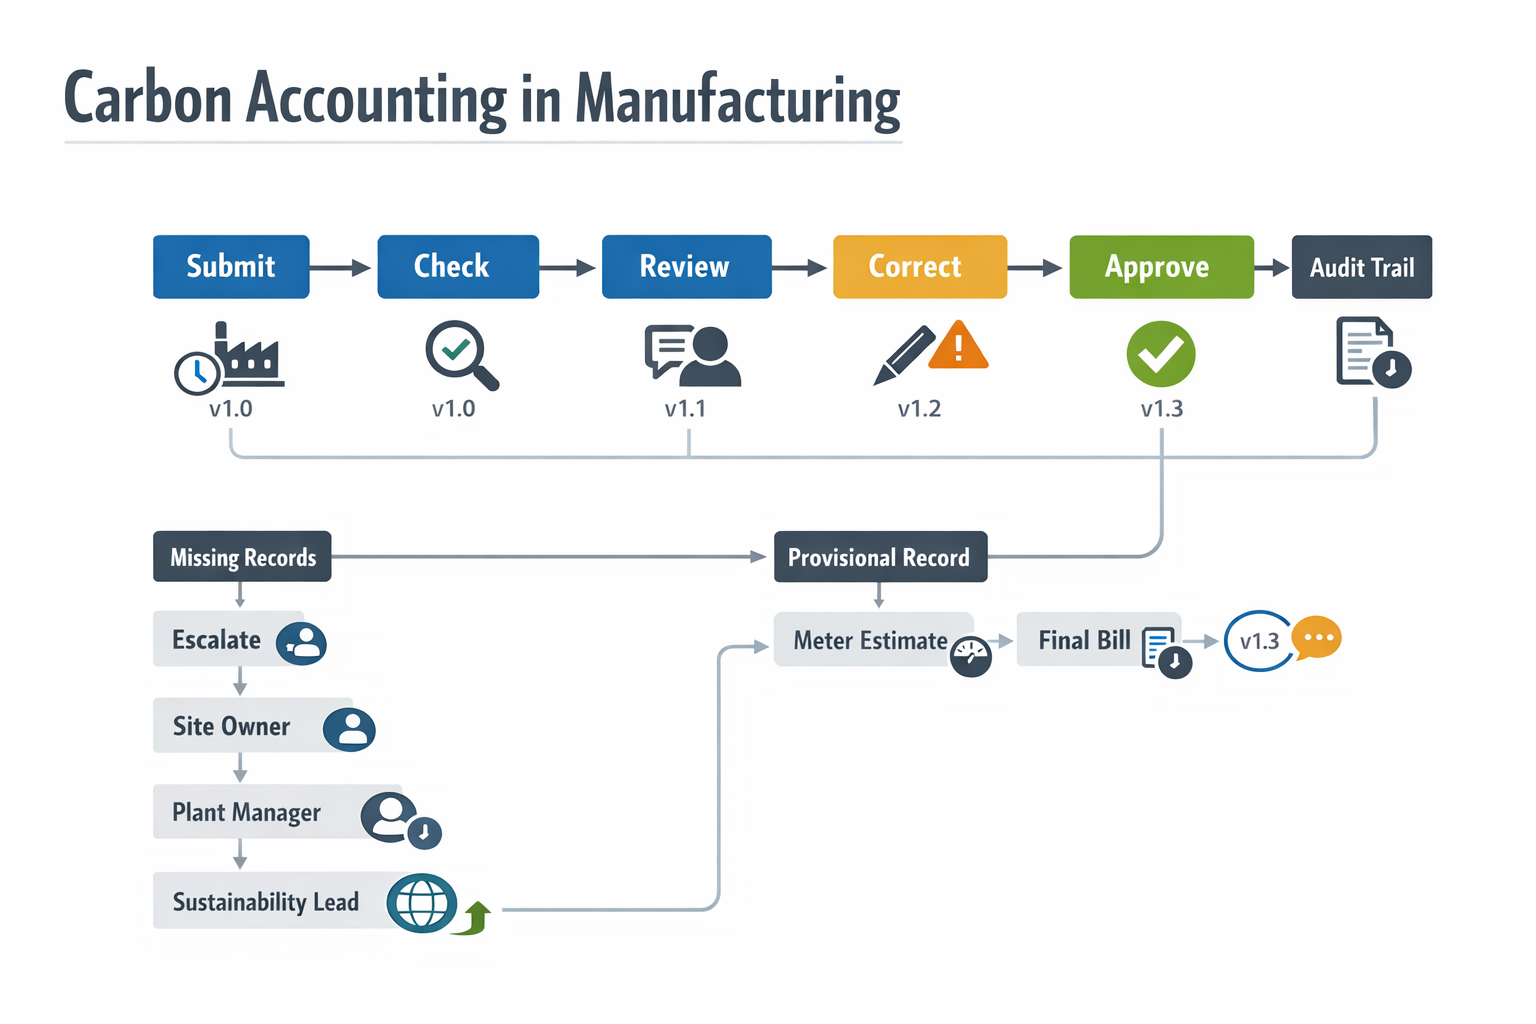
Trong ví dụ đang xét, hóa đơn tiền điện của nhà máy lắp ráp đến muộn năm ngày, vì vậy nhóm đã gửi một ước tính tạm thời dựa trên số liệu đo được kèm theo ảnh và đánh dấu nguồn này là đang chờ hóa đơn cuối cùng. Người kiểm duyệt chấp nhận bản ghi tạm thời vì tính đầy đủ nhưng vẫn giữ quyền phê duyệt cuối cùng cho nguồn này. Khi hóa đơn đến, nhà máy cập nhật bản ghi, hệ thống ghi lại sự thay đổi và người kiểm duyệt có thể so sánh ước tính với số lượng được ghi trên hóa đơn. Khả năng kiểm toán được duy trì vì cả trạng thái tạm thời và trạng thái cuối cùng đều hiển thị.
Xem xét, phê duyệt và lưu giữ lịch sử thay đổi
Ôn tập Nên tập trung vào việc dữ liệu có đầy đủ, được hỗ trợ và phù hợp với phương pháp hay không, chứ không phải là tính toán lại lượng phát thải. Điều đó có nghĩa là kiểm tra phạm vi bao phủ của kỳ, việc bao gồm nguồn, tính nhất quán của đơn vị và chất lượng bằng chứng so với kế hoạch quản lý kiểm kê. Việc phê duyệt xác nhận rằng bộ dữ liệu hoạt động của tháng đã sẵn sàng để sử dụng tiếp theo và mọi trường hợp ngoại lệ đã được xử lý rõ ràng. Điều này tách biệt với việc quản lý hệ số phát thải, vốn nên được kiểm soát trong quy trình riêng của nó.
Lịch sử thay đổi Đây là cơ chế kiểm soát giúp ngăn chặn các chỉnh sửa định kỳ trở thành sự sai lệch dữ liệu âm thầm. Nếu một nhà máy gửi lại dữ liệu sử dụng nhiên liệu sau khi phát hiện hóa đơn trùng lặp hoặc sửa lỗi nhập liệu, quy trình làm việc cần ghi lại thông tin về người thực hiện thay đổi, thời gian, lý do và những gì đã được thay thế. Theo thời gian, hồ sơ đó cho thấy liệu các vấn đề xuất phát từ thời gian giao hàng của nhà cung cấp, kỷ luật yếu kém tại nhà máy hay quy trình vận hành tiêu chuẩn (SOP) không rõ ràng. Khi các biện pháp kiểm soát này được thực hiện hàng tháng, việc hạch toán carbon không còn là một bài tập trên bảng tính mà trở thành một quy trình sản xuất được quản lý chặt chẽ.
Kết luận: Sử dụng Jodoo Để triển khai các quy trình kế toán carbon đáng tin cậy
Đáng tin cậy hạch toán carbon Trong sản xuất, quá trình này bắt đầu từ rất lâu trước khi tổng lượng khí thải xuất hiện trên báo cáo. Trước tiên, bạn cần một thiết kế kiểm kê rõ ràng, sau đó là các quyết định về ranh giới được ghi chép lại, quyền sở hữu nguồn phát thải ở cấp nhà máy, thu thập dữ liệu hoạt động được kiểm soát, các hệ số phát thải được quản lý và lựa chọn GWP, và một quy trình có kỷ luật để thay đổi phương pháp theo thời gian. Khi các bước này yếu kém, ngay cả những tính toán chính xác về mặt kỹ thuật cũng có thể dựa trên dữ liệu không đầy đủ hoặc không nhất quán.
Đối với các nhà sản xuất đa địa điểm, thách thức thực sự là làm cho quy trình quản trị đó có thể lặp lại trên khắp các nhà máy, tiện ích, loại nguồn và chu kỳ báo cáo. Đó là nơi Jodoo có thể giúp đỡ. Là một nền tảng không cần lập trình được xây dựng dành cho hoạt động sản xuất, Jodoo Công cụ này cung cấp cho các nhóm một cách thiết thực để chuẩn hóa các biểu mẫu nộp hồ sơ, định tuyến xem xét và phê duyệt, yêu cầu bằng chứng hỗ trợ, theo dõi các trường hợp ngoại lệ và duy trì lịch sử thay đổi có thể truy vết trên các trang web.
Điều quan trọng không kém là Jodoo nên được coi là cơ sở hạ tầng quy trình làm việc, chứ không phải là công cụ tính toán lượng khí thải carbon, cơ sở dữ liệu hệ số, kiểm toán viên, cơ quan chứng nhận, cố vấn pháp lý hay giải pháp tuân thủ. Phương pháp luận, nguồn hệ số và quyết định đảm bảo của bạn vẫn cần đến từ các nhóm nội bộ đủ năng lực và các tiêu chuẩn có thẩm quyền.
Nếu bạn muốn xây dựng quy trình quản lý kho hàng đáng tin cậy hơn mà không cần phát triển tùy chỉnh phức tạp, bạn có thể bắt đầu dùng thử miễn phí hoặc Đặt lịch dùng thử Đánh giá Jodoo để phù hợp với quy trình kế toán carbon của bạn.