Nach Kategorien durchsuchen

Einleitung: Was bedeutet CO2-Bilanzierung in der Fertigung?
In der Fertigung, CO2-Bilanzierung ist der systematische Prozess des Aufbaus, der Pflege und der Verbesserung eines Treibhausgasinventars für Anlagen, Versorgungsbetriebe, Brennstoffverbrauch, Prozessquellen und zugehörige Aufzeichnungen. Es ist nicht dasselbe wie die Finanzbuchhaltung, auch wenn einige Eingangsdaten aus Rechnungen oder ERP-Systemen stammen. Es ist auch nicht dasselbe wie Nachhaltigkeitsberichterstattung, eine Seite mit Erläuterungen zum Geltungsbereich oder eine Dekarbonisierung Roadmap, wobei all diese Maßnahmen auf einem zuverlässigen Warenbestand basieren.
Für Hersteller mit mehreren Standorten, die diskrete Fertigung oder Prozessfertigung betreiben, liegt die Herausforderung nicht nur in der Emissionsberechnung. Vielmehr gilt es festzulegen, was in die Emissionsbilanz aufgenommen werden soll, wem die einzelnen Datenquellen gehören, wie Daten erhoben werden und wie Veränderungen im Zeitverlauf kontrolliert werden. Dieser Artikel konzentriert sich zunächst auf die Arbeitsabläufe bei der Emissionsbilanzierung: Abgrenzung der Emissionsbilanz, Zuständigkeit für die Datenquellen, Datenverwaltung und kontrollierte Aktualisierung von Methoden und Faktoren vor Beginn der Berechnungen.
Erstellen Sie ein Inventar, bevor Sie Daten sammeln.
Wählen Sie zuerst die Methodik aus.
Bevor ein Hersteller mit der Datenerfassung beginnt, muss er entscheiden, welche Treibhausgasbilanzierung Die gewählte Methodik bestimmt die Erstellung des Emissionsinventars. Sie legt fest, wie Abgrenzungen definiert, Quellen klassifiziert, Basisjahresänderungen behandelt und welche Nachweise aufbewahrt werden müssen. In der Praxis orientieren sich die meisten Hersteller an etablierten Standards der Treibhausgasbilanzierung und ergänzen diese um interne Regeln für die Werksberichterstattung. Wird dieser Schritt ausgelassen, führt die spätere Verwaltung von Aktivitätsdaten und Emissionsfaktoren zu Inkonsistenzen zwischen den Standorten.
Ein hilfreicher Ansatz ist folgender: Zuerst die Methodik, dann der Arbeitsablauf, erst dann die Berechnungen. Ein Hersteller mit mehreren Standorten kann nicht jedem Werk selbst überlassen, ob gemietete Kessel, Notstromaggregate, Kältemittelverluste oder importierter Dampf in den Bestand aufgenommen werden sollen. Die gewählte Methodik sollte diese Fragen beantworten oder zumindest festlegen, wie Ihr Team diese Entscheidungen trifft und dokumentiert. Diese Dokumentation gehört in den Bestandsverwaltungsplan, nicht in verstreute E-Mails oder Tabellenkalkulationen.
Organisatorische Grenzen klar definieren
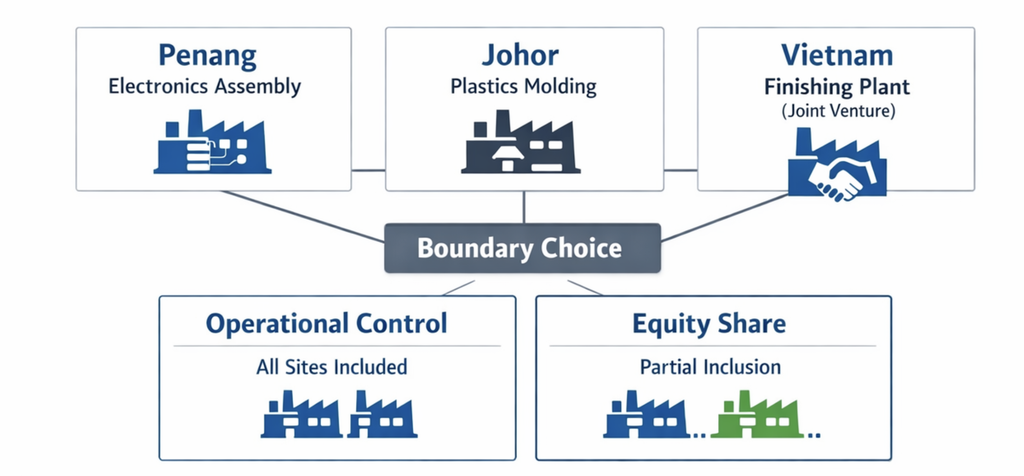
Betrachten wir einen regionalen Hersteller mit drei Werken: einem Elektronikmontagewerk in Penang, einem Kunststoffverarbeitungswerk in Johor und einem Endbearbeitungswerk in Vietnam. Das Unternehmen besitzt die Werke in Penang und Johor vollständig, während das Werk in Vietnam als Joint Venture mit gemeinsamer Geschäftsführung betrieben wird. Die erste Entscheidung betrifft die Festlegung der Organisationsgrenzen, da diese bestimmt, welche Werke in das Joint Venture einbezogen werden. CO2-Bilanzierung überhaupt Inventar.
Wendet das Unternehmen einen operativ kontrollierten Ansatz an, werden alle operativ kontrollierten Anlagen und Quellen einbezogen, selbst bei nur teilweiser Beteiligung. Bei einem kapitalanteilsbasierten Ansatz kann die Behandlung des Werks in Vietnam je nach Beteiligungshöhe variieren. Entscheidend ist nicht, welcher Ansatz einfacher erscheint, sondern ob die Wahl konsequent angewendet und im Bestandsmanagementplan mit Begründung, Standortliste, Gültigkeitsdatum und Angabe des verantwortlichen Eigentümers dokumentiert wird.
Sobald die Organisationsgrenze Sobald die Auswahl getroffen ist, kann das Unternehmen diese in eine Liste der einbezogenen Standorte und einen Berichtsbereich umsetzen. Für diesen Hersteller bedeutet dies, zu prüfen, ob alle drei Werke Bericht erstatten, ob Vertriebsbüros oder Distributionsstandorte ausgeschlossen sind und ob die gemeinsam genutzten Versorgungseinrichtungen im Joint-Venture-Werk innerhalb des Berichtsbereichs liegen. Erst danach kann das Team die Energiequellen an jedem einbezogenen Standort zuordnen.
Operative Grenzen nach Quellentyp definieren
Der nächste Schritt besteht darin, zu definieren Betriebsgrenzen, Das bedeutet, dass festgelegt werden muss, welche Emissionsquellen innerhalb dieser Anlagen erfasst werden müssen. Am Standort Penang umfasst dies die Erdgasnutzung in Reflow-Öfen und den Dieselverbrauch in Notstromaggregaten, da es sich in beiden Fällen um firmeneigene oder kontrollierte Verbrennungsanlagen handelt. Im Kunststoffwerk in Johor beinhaltet die Bestandsaufnahme zusätzlich die Leckageverluste von Kältemitteln aus Kältemaschinen sowie den zugekauften Strom für Formanlagen und Kühlsysteme.
Das vietnamesische Werk stellt einen komplexeren Fall dar, da es Dampf von einem benachbarten Energieversorger und Strom aus dem öffentlichen Netz bezieht. Diese importierten Energieströme sind in der Bestandsaufnahme zu erfassen, sofern sie innerhalb der festgelegten Betriebsgrenzen für zugekauften Strom, Dampf, Wärme oder Kälte liegen. Verfügt das Werk zudem über einen kleinen, mit Flüssiggas betriebenen Ofen, der unter lokaler Kontrolle steht, muss diese Energiequelle getrennt vom zugekauften Dampf behandelt werden, um Doppelzählungen oder Auslassungen zu vermeiden.
Wertschöpfungskettenkategorien wie die vorgelagerte Harzproduktion oder der nachgelagerte Produkttransport können später relevant werden, sollten aber bei der anfänglichen Bestandsplanung zweitrangig bleiben. Die unmittelbare Priorität liegt auf einem tragfähigen operativen Bestand für Energiequellen, die der Hersteller besitzt, kontrolliert oder von denen er innerhalb des gewählten Bereichs Energie bezieht. Diese engere Fokussierung ermöglicht die Nutzung des Bestands, bevor das Team den Umfang auf breitere Kategorien ausdehnt.
Ein Basisjahr festlegen und Entscheidungen dokumentieren
Das Unternehmen legt dann fest Basisjahr Dies spiegelt eine stabile Betriebsstruktur und eine weitgehende Datenverfügbarkeit für die einbezogenen Anlagen wider. Falls ein Standort erst Mitte des Vorjahres in Betrieb genommen wurde oder Versorgungsdaten für mehrere Monate fehlen, sollte das Team dokumentieren, warum ein anderes Jahr besser geeignet ist. Ein ungeeignetes Basisjahr führt später zu vermeidbaren Neuberechnungsproblemen bei der Übernahme, Veräußerung, Erweiterung oder Schließung von Standorten.
Alle diese Entscheidungen sollten im Bestandsmanagementplan festgehalten werden: Methodik, Organisationsgrenzen, operative Grenzen, einbezogene Standorte, Quellenkategorien, Basisjahr, Eigentumsbegründung und Genehmigungsrollen. Hier wird auch definiert, wer Änderungen an den Grenzen genehmigen darf und wie Aktualisierungen versioniert werden. Ohne diese Struktur wird die CO₂-Bilanzierung zu einer reinen Berichtspflicht anstatt zu einem geregelten operativen Prozess.
Aufbau eines Bezugsquellenregisters und eines Eigentumsmodells auf Werksebene
Sobald die organisatorischen Grenzen festgelegt und entschieden ist, welche Quellentypen in das Inventar aufgenommen werden sollen, besteht der nächste Schritt darin, diesen Umfang auf Werksebene operativ umzusetzen. Hersteller erreichen dies durch die Erstellung eines Quellenregisters für jede Anlage, anstatt sich auf eine aus dem Gedächtnis erstellte Jahresendtabelle zu verlassen. Das Register wandelt den Inventarverwaltungsplan in eine Arbeitsliste emissionsrelevanter Quellen, Datenverantwortlicher, Berichtsfrequenzen und erforderlicher Nachweise um. Ohne diese Struktur…, CO2-Bilanzierung Lücken entstehen in der Regel durch Auslassung, nicht durch komplexe Berechnungen.
Erstellen Sie das Register auf Basis realer Quellen
Ein Quellenregister sollte jede erfasste Quelle als separaten Datensatz auflisten, der einer bestimmten Anlage, einem bestimmten Bereich und einem bestimmten Eigentümer zugeordnet ist. Typische Felder umfassen Anlagenname, Quellen-ID, Quellenbeschreibung, Quellenkategorie, Brennstoff- oder Versorgungsart, Zähler- oder Rechnungsreferenz, erwartete Aktivitätsdateneinheit, Meldehäufigkeit, erforderliche Belege und Ausweichmethode, falls Primärdaten nicht verfügbar sind. Es sollte außerdem angeben, ob die Quelle direkt gemessen, anhand von Produktions- oder Laufzeitdaten geschätzt oder aus Lieferantendokumenten erfasst wird. Dieser Detaillierungsgrad gewährleistet eine konsistente monatliche Datenerfassung an allen Standorten.
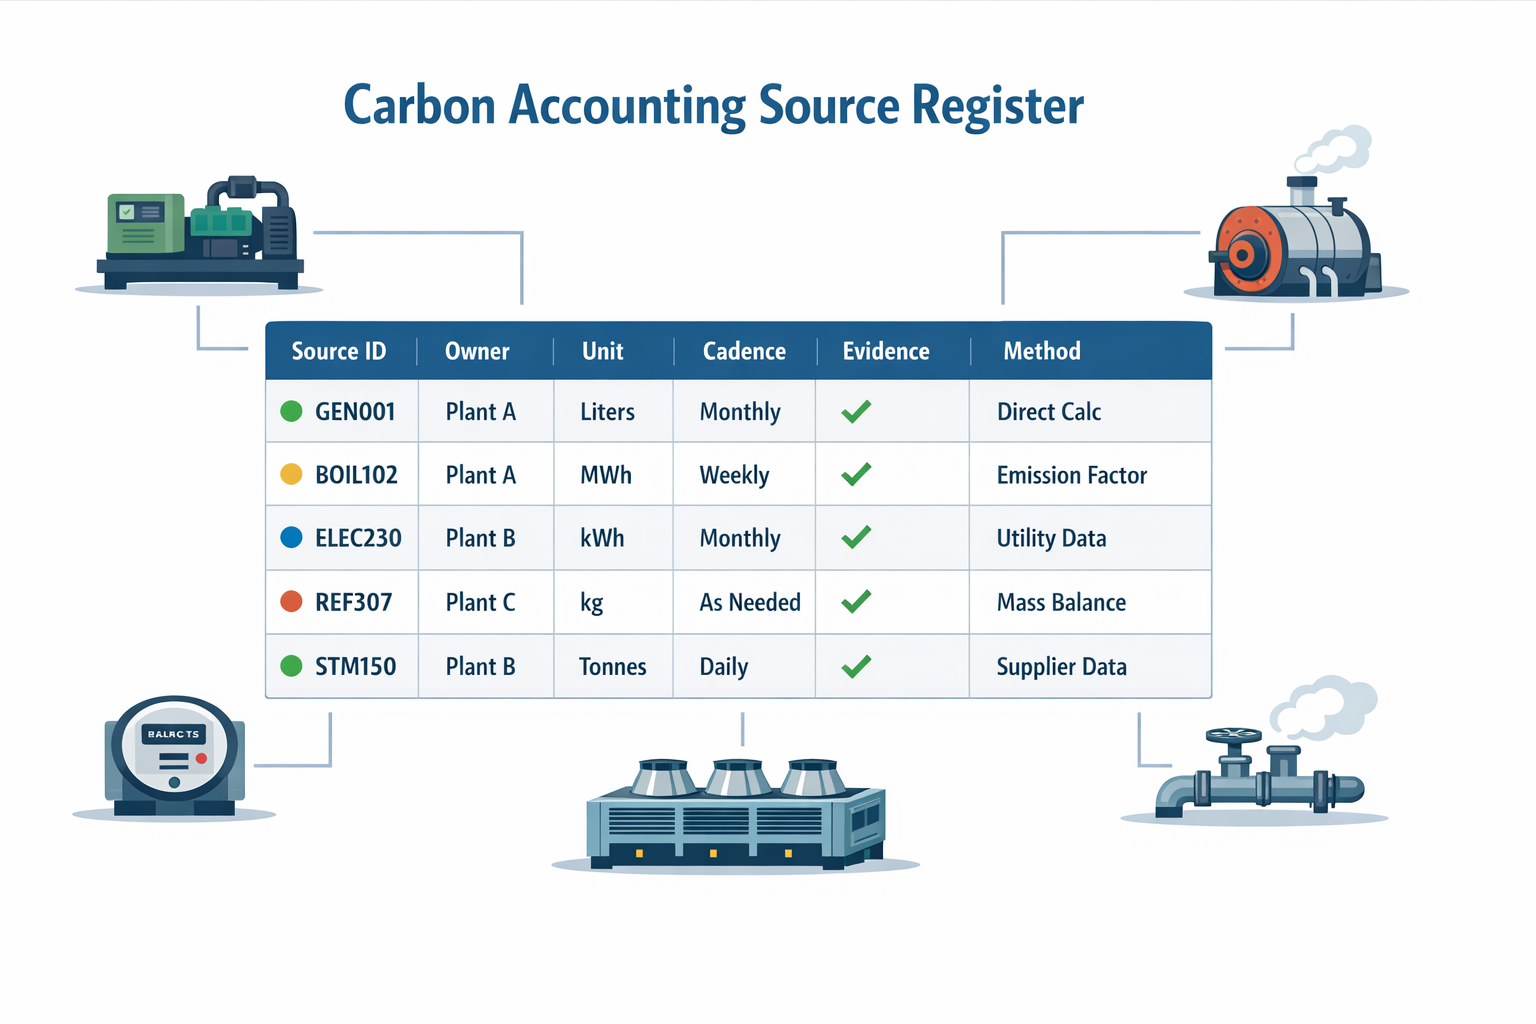
Ein gutes Register verknüpft außerdem jede Quelle mit dem Steuerlogik Die Bestandsführung ist bereits im Bestandsmanagementplan festgelegt. Beispielsweise kann ein dieselbetriebener Notstromgenerator in einem Bearbeitungsbetrieb einbezogen werden, da es sich um eine vom Unternehmen kontrollierte Verbrennungsanlage handelt, während geleaste Gabelstapler, die von einem Drittanbieter gewartet und betankt werden, außerhalb der aktuellen Bestandsgrenzen liegen können.
Benannte Eigentümer zuweisen
Viele Hersteller schieben die Verantwortung auf “Wartung”, “Versorgungseinrichtungen” oder “EHS,Dann stellt man später fest, dass eigentlich niemand für die monatliche Meldung zuständig ist. Ein besseres Modell sieht einen benannten Verantwortlichen pro Datenquelle vor, mit einem Stellvertreter und einem Prüfer auf Werksebene. Der benannte Verantwortliche ist zuständig für die Erfassung der Aktivitätsdaten, die Überprüfung der Anlagen und das Beifügen der erforderlichen Unterlagen, sei es eine Brennstoffrechnung, ein Zählerauszug, ein Kältemittel-Wartungsprotokoll oder eine Stromrechnung. Abteilungsbezeichnungen sind weiterhin wichtig, aber die Verantwortlichkeit muss einer Person zugeordnet sein.
Standardisierung von Takt, Einheiten und Nachweisen
Ein Quellregister funktioniert nur, wenn die Datenerwartungen erfüllt sind. standardisiert Bevor die Berichterstattung beginnt, sollte für jede Datenquelle ein definierter Meldezyklus (z. B. monatlich, vierteljährlich, pro Lieferung oder pro Nachbestellung) sowie eine genehmigte Einheit für die primäre Berichterstattung festgelegt werden. Wenn ein Lager den Stromverbrauch in kWh, ein anderes in MWh und ein drittes anhand von Verbrauchsdaten meldet, entstehen unnötige Umrechnungs- und Prüfarbeiten, noch bevor die Datenverwaltung überhaupt beginnt. Eine Standardisierung auf Kassenebene verhindert diese Abweichungen.
Ein Beispiel aus der Lebensmittel- oder Chemieindustrie verdeutlicht die Bedeutung dieser Vorgehensweise. Kesselgas wird monatlich in Kubikmetern vom Zähler abgelesen, Kältemittel nachfüllen nur bei Wartungsarbeiten in Kilogramm anhand von Technikeraufzeichnungen und zugekaufter Dampf je nach Vertrag in Tonnen oder Energiegehalt gemäß einer Rechnung des Energieversorgers. In einem energieintensiven Lagerhaus werden Strom für Beleuchtung, Batterieladung und Klimaanlage möglicherweise über eine zentrale Rechnung abgerechnet, Diesel für Hofgeräte hingegen über interne Lieferscheine. Das Register sollte genau festlegen, welches Dokument als Nachweis für jede Energiequelle gilt, damit spätere Überprüfungen und die Emissionsfaktorkontrolle auf verlässlichen Daten basieren.
Sorgen Sie dafür, dass das Register pflegeleicht ist
Das Quellenverzeichnis sollte immer dann überprüft werden, wenn Anlagen hinzugefügt, ausgemustert, verlegt oder neu zugeordnet werden, und mindestens jedoch vor Beginn jedes Berichtsjahres. Diese Aktualisierungsdisziplin ist in der Fertigung wichtiger, als viele Teams annehmen, da sich Werkslayouts, Mietanlagen und Versorgungsverträge häufig ändern. Ein Quellenverzeichnis, das sechs Monate alt ist, schwächt die Glaubwürdigkeit der Anlagen unbemerkt. CO2-Bilanzierung Die Qualität bleibt auch bei sorgfältiger Arbeit des Berichtsteams erhalten. In der Praxis werden die besten Register als kontrollierte Betriebsaufzeichnungen und nicht als statische Konfigurationsdateien behandelt.
Erstellen Sie kontrollierte Arbeitsabläufe für die Verwaltung von Aktivitätsdaten.
Sobald Grenzen und Datenquellen definiert sind, muss der monatliche Inventurzyklus jedes Mal gleich ablaufen. Hier kommt die Datengovernance ins Spiel: nicht als Richtliniendokument, sondern als System wiederholbarer Betriebsablauf in allen Werken. In der Praxis ist der Bestandsverwaltungsplan nur dann sinnvoll, wenn jeder Standort weiß, was wann einzureichen ist, welche Nachweise erforderlich sind und wer Änderungen genehmigen kann. Für Hersteller mit mehreren Standorten unter gemeinsamen Organisationsgrenzen ist Konsistenz ebenso wichtig wie Genauigkeit.
Datenerfassung in einem standardmäßigen monatlichen Zyklus
Nehmen wir denselben Hersteller mit mehreren Standorten wie in den vorherigen Abschnitten: ein Bearbeitungswerk, ein Montagewerk und ein Werk mit aufwändiger Endbearbeitung. Monatlich übermitteln die Werksbetreiber Aktivitätsdaten zu zugekauftem Strom, stationärem Brennstoffverbrauch und standortspezifischen Prozess- oder Leckagequellen gemäß dem genehmigten Erfassungsbereich. Entscheidend ist, dass die Meldungen einer Standardstruktur mit festen Meldezeiträumen, vorgegebenen Einheiten und verknüpften Quellenkennungen aus dem Quellenregister folgen. Dadurch wird verhindert, dass ein Werk Erdgas in MMBtu, ein anderes in Kubikmetern und ein drittes in Lieferantenrechnungssummen ohne klare Umrechnungsgrundlage meldet.
Ein aussagekräftiger Meldedatensatz enthält üblicherweise den Namen der Einrichtung, den Namen der Quelle, den Meldemonat, die Menge der Aktivität, die Einheit, den Datenursprung und den Namen des Erstellers. Er sollte außerdem Belege wie Rechnungen von Versorgungsunternehmen, Zählerstandsabfragen, Lieferscheine für Brennstoffe, Wartungsberichte oder Kältemittel-Serviceberichte enthalten. Falls ein Standort einen manuellen Zählerstand verwendet, weil die Rechnung noch nicht eingegangen ist, sollte der Workflow diesen Datensatz als vorläufig kennzeichnen und nicht mit den endgültigen Daten vermischen. Diese Unterscheidung ist später bei der Überprüfung und Versionskontrolle wichtig.
Fügen Sie Belege bei und prüfen Sie die Vollständigkeit im Voraus
Die wirksamste Kontrollmaßnahme ist nicht der finale Genehmigungsschritt, sondern die Vollständigkeitsprüfung vor Beginn der Überprüfung. Im monatlichen Zyklus reicht das Bearbeitungswerk seine Stromrechnung fristgerecht ein, das Montagewerk lädt lediglich eine zusammenfassende Tabelle hoch, und die Endbearbeitungsanlage verpasst eine Rechnung für komprimiertes Erdgas, weil das Lieferantenportal verzögert ist. Ein kontrollierter Workflow sollte automatisch prüfen, ob für jede relevante Bezugsquelle des jeweiligen Monats entweder eine vollständige Einreichung oder ein genehmigter Ausnahmedatensatz vorliegt. So werden fehlende Angaben erkannt, solange der Berichtszeitraum noch geöffnet ist.
Derselbe Workflow sollte auch prüfen, ob die Einheiten der erwarteten Quellenkonfiguration entsprechen und ob die erforderlichen Anbauteile vorhanden sind. Meldet das Montagewerk den Stromverbrauch eines Unterzählers in einem Monat in kWh und im nächsten in MWh, sollte der Datensatz nicht ohne vorherige Prüfung direkt zur Genehmigung weitergeleitet werden. Übermittelt der Endbearbeitungsstandort Brennstoffdaten ohne das gemäß Bestandsverwaltungsplan erforderliche Rechnungsbild oder Zählerprotokoll, ist der Datensatz mit einem Begründungscode an den Standortbetreiber zurückzusenden. Dies sind zwar Routinekontrollen, aber sie gewährleisten die Auditbereitschaft. CO2-Bilanzierung möglich.
Fehlende oder unvollständige Datensätze eskalieren, ohne die Rückverfolgbarkeit zu beeinträchtigen
Der durchgängige Workflow sollte die Datensätze durch die Phasen Einreichung, automatisierte Prüfungen, Validierung durch Gutachter, gegebenenfalls Korrekturen im Werk und die abschließende Genehmigung auf Unternehmensebene führen. Bei verspäteten oder unvollständigen Datensätzen sollte der Prozess gemäß den geltenden Regeln eskaliert werden: zunächst an den Standortverantwortlichen, dann an den Werksleiter und schließlich an den zentralen Nachhaltigkeits- oder EHS-Verantwortlichen, falls die Frist ohne Klärung verstreicht. Entscheidend ist, dass der Workflow Status, Kommentare, Zeitstempel und frühere Versionen beibehält und nicht die ursprüngliche Einreichung ersetzt.
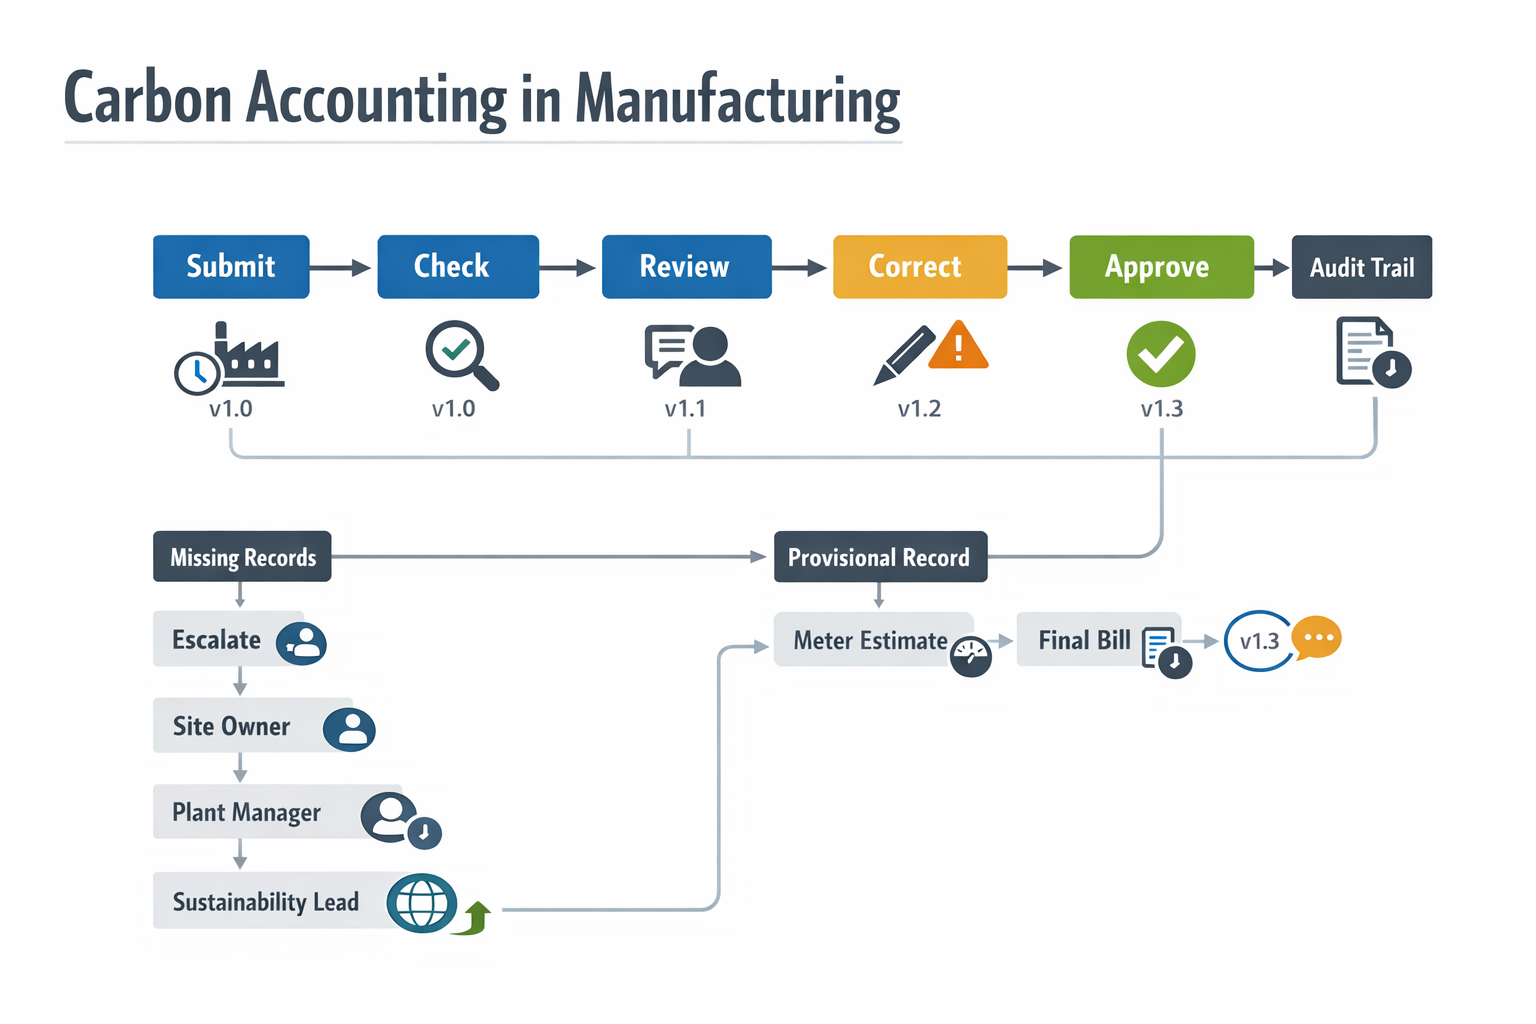
Im Beispiel trifft die Stromrechnung des Montagewerks fünf Tage verspätet ein. Das Team erstellt daraufhin einen vorläufigen Kostenvoranschlag auf Basis der Zählerstände mit beigefügten Fotos und kennzeichnet die Stromquelle als „vorbehaltlich der endgültigen Rechnung“. Der Prüfer akzeptiert den vorläufigen Datensatz, um die Vollständigkeit zu gewährleisten, behält sich aber die endgültige Genehmigung für diese Stromquelle vor. Sobald die Rechnung eintrifft, aktualisiert das Werk den Datensatz, das System protokolliert die Änderung, und der Prüfer kann den Kostenvoranschlag mit der in der Rechnung ausgewiesenen Menge vergleichen. Die Nachvollziehbarkeit ist gewährleistet, da sowohl der Zwischen- als auch der Endzustand einsehbar bleiben.
Änderungshistorie prüfen, genehmigen und speichern
Rezension Der Fokus sollte darauf liegen, ob die Daten vollständig, belegt und methodenkonform sind, nicht auf der Neuberechnung von Emissionen. Dies umfasst die Prüfung der Periodenabdeckung, der Einbeziehung von Quellen, der Konsistenz der Einheiten und der Qualität der Nachweise im Hinblick auf den Inventarmanagementplan. Die Genehmigung bestätigt, dass der Aktivitätsdatensatz des Monats für die weitere Verwendung bereit ist und dass alle Ausnahmen explizit behandelt wurden. Dies ist unabhängig von der Steuerung der Emissionsfaktoren, die in einem separaten Prozess geregelt werden sollte.
Änderungshistorie Diese Kontrollmaßnahme verhindert, dass routinemäßige Korrekturen unbemerkt zu Datenabweichungen führen. Reicht ein Werk beispielsweise nach dem Auffinden einer doppelten Rechnung oder der Korrektur eines Einheiteneintrags den Brennstoffverbrauch erneut ein, sollte der Workflow protokollieren, wer die Änderung wann, warum und was ersetzt hat. Mit der Zeit zeigt diese Aufzeichnung, ob Probleme auf Lieferverzögerungen, mangelnde Disziplin vor Ort oder unklare Standardarbeitsanweisungen zurückzuführen sind. Werden diese Kontrollen monatlich durchgeführt, wird die CO₂-Bilanzierung nicht länger eine reine Tabellenkalkulation, sondern ein strukturierter Produktionsprozess.
Fazit: Verwendung Jodoo zur Operationalisierung zuverlässiger Arbeitsabläufe für die CO2-Bilanzierung
Zuverlässig CO2-Bilanzierung Die Emissionsanalyse in der Fertigung beginnt lange bevor die Gesamtemissionssumme in einem Bericht erscheint. Zunächst benötigt man ein klares Emissionsbilanzdesign, dann dokumentierte Abgrenzungen, die Zuordnung der Emissionsquellen auf Werksebene, eine kontrollierte Datenerfassung, festgelegte Emissionsfaktoren und GWP-Werte sowie einen strukturierten Prozess für Methodenänderungen im Laufe der Zeit. Sind diese Schritte unzureichend, können selbst technisch korrekte Berechnungen auf unvollständigen oder inkonsistenten Daten beruhen.
Für Hersteller mit mehreren Standorten besteht die eigentliche Herausforderung darin, diese Governance über verschiedene Werke, Versorgungsunternehmen, Energiequellen und Berichtszyklen hinweg wiederholbar zu gestalten. Hier kann Jodoo helfen. Als No-Code-Plattform, die speziell für Fertigungsbetriebe entwickelt wurde, Jodoo Bietet Teams eine praktische Möglichkeit, Einreichungsformulare zu standardisieren, Überprüfungen und Genehmigungen zu steuern, Belege anzufordern, Ausnahmen zu verfolgen und eine nachvollziehbare Änderungshistorie über alle Standorte hinweg zu pflegen.
Genauso wichtig ist, dass Jodoo als Workflow-Infrastruktur und nicht als CO₂-Rechner, Faktorendatenbank, Auditor, Zertifizierungsstelle, Rechtsberater oder Compliance-Lösung betrachtet werden sollte. Ihre Methodik, Faktorenquellen und Qualitätssicherungsentscheidungen müssen weiterhin von qualifizierten internen Teams und auf Grundlage anerkannter Standards getroffen werden.
Wenn Sie zuverlässigere Inventur-Workflows ohne aufwändige individuelle Entwicklung erstellen möchten, können Sie Kostenlose Testversion starten oder Demo buchen um Jodoo für Ihren CO2-Bilanzierungsprozess zu evaluieren.