Nach Kategorien durchsuchen

Einleitung: Warum Scope-1-, Scope-2- und Scope-3-Emissionen in der Fertigung zu einem Datenproblem werden
Für viele Hersteller, Emissionen der Bereiche 1, 2 und 3 Die Emissionsberichterstattung ist nicht deshalb schwierig, weil die Definitionen unklar sind. Sie ist vielmehr deshalb schwierig, weil die Daten an zu vielen Orten, mit zu vielen Verantwortlichen und an zu vielen Standorten verteilt sind. Innerhalb eines Berichtszyklus benötigt ein Unternehmen beispielsweise Brennstoffprotokolle eines Werks, Stromrechnungen eines anderen, Nachfüllprotokolle für Kältemittel aus der Instandhaltung und Lieferantendaten aus dem Einkauf. Daher scheitert die Emissionsberichterstattung oft an einem operativen Problem, bevor sie zu einem Nachhaltigkeitsproblem wird.
Auf hohem Niveau, Geltungsbereich 1 Cover direkte Emissionen aus Quellen, die sich im Besitz oder unter der Kontrolle eines Unternehmens befinden, wie z. B. Brennstoffverbrennung vor Ort, Firmenfahrzeuge und Prozessgase. Umfang 2 Cover indirekte Emissionen aus gekaufter oder erworbener Elektrizität, Dampf, Wärme oder Kälte. Umfang 3 umfasst andere vorgelagerte und nachgelagerte Bereiche Emissionen entlang der Wertschöpfungskette außerhalb dieser Grenzen, von gekauften Waren und Transport bis hin zu Abfall, Geschäftsreisen und Produktverteilung.
Dieser Artikel konzentriert sich auf die Umsetzung: wie man Datensätze korrekt klassifiziert, Übergaben zwischen Teams zuweist und auf kontrollierte Weise evidenzbasierte Daten von Werken, Versorgungsunternehmen, Anlagenbesitzern, Beschaffungsstellen und Lieferanten sammelt.
Legen Sie zuerst die Grundregeln fest.
Legen Sie zunächst Grenzen fest, bevor Sie Daten anfordern.
Bevor ein Hersteller bei den Werken, der Finanzabteilung oder dem Einkauf Unterlagen anfordert, benötigt er klare Informationen. Treibhausgase Die Festlegung von Emissionsgrenzen ist entscheidend. Ohne sie kann ein Gaskessel doppelt erfasst, ein gemietetes Lagerhaus vollständig übersehen und zu widersprüchlichen Zuordnungen von zugekaufter Energie führen. In der Praxis bestimmt die Festlegung der Emissionsgrenzen, welche Emissionsquellen in das Emissionsinventar aufgenommen werden und welche unter die Emissionen der Wertschöpfungskette (Scope 3) fallen.
Organisatorische Grenzen beantworten eine einfache Frage: Welche juristischen Personen, Joint Ventures und Betriebsstätten sind im Inventar enthalten? Betriebliche Grenzen gehen noch einen Schritt weiter und definieren, welche Emissionsquellen von diesen Organisationen besessen, kontrolliert oder beeinflusst werden.
Betrachten wir einen regionalen Hersteller von Industriekomponenten mit drei Werken in Thailand, Vietnam und Malaysia sowie einem Vertriebsbüro und zwei angemieteten Lagern. Der Leiter für Nachhaltigkeit ist für das Konzernreporting verantwortlich, die einzelnen Werksleiter hingegen verwalten die lokale Energieversorgung, Instandhaltung und Produktionsdokumentation. Ein Anlagenverantwortlicher in der Zentrale betreut Fuhrparkverträge, Leasingverträge für zentrale Ausrüstung und größere Anlagegüter, die standortübergreifend eingesetzt werden.
Bevor Datenanfragen gestellt werden, treffen sich die drei beteiligten Parteien, um den Bestand zu klären. Der Unternehmensleiter schlägt die Liste der im Berichtsjahr zu berücksichtigenden Einheiten vor, die Werksleiter bestätigen die aktiven Betriebsstätten, und der Anlagenverantwortliche identifiziert Ausrüstung und Fahrzeuge, die nicht eindeutig einem Werkskostenstellen zugeordnet werden können.
Klärung der Quelleninhaberschaft Website für Website
Im nächsten Schritt wird jede Hauptquelle einem benannten Verantwortlichen zugeordnet. Dabei geht es nicht darum, den Verursacher der Emissionen zu bestimmen, sondern darum, wer den ersten gültigen Nachweis erbringen und die endgültige Klassifizierung genehmigen muss. Bei einem Kessel im Werk in Vietnam könnte beispielsweise der Werksleiter für die Betriebsdaten verantwortlich sein, während das Instandhaltungsteam die Wartungsnachweise liefert und der Nachhaltigkeitsbeauftragte die Grenzbehandlung prüft.
Dies ist besonders relevant dort, wo sich Eigentumsverhältnisse und operative Kontrolle unterscheiden. Das Lager in Malaysia ist gemietet, die Stromrechnung wird jedoch direkt vom Unternehmen bezahlt, sodass die Daten zum eingekauften Energieverbrauch weiterhin in die Berichtspflichten einfließen. Ein externes Logistikzentrum, das Fertigwaren lagert, kann hingegen außerhalb der Unternehmensgrenzen liegen und später gesondert behandelt werden. Umfang 3 Emissionen entlang der Wertschöpfungskette und nicht durch den Anlagenbetrieb.
Trennen Sie Grenzentscheidungen von der Datenverfügbarkeit
Hersteller lassen sich bei der Bestandsführung oft von verfügbaren Datensätzen leiten, was jedoch die falsche Vorgehensweise ist. Die Zuordnung einer Quelle zu einem oder aus dem System richtet sich nach den festgelegten Abgrenzungsregeln, nicht danach, ob die Rechnung leicht auffindbar ist. Fehlen die Emissionsdaten des Lieferanten für einen ausgelagerten Prozess, handelt es sich um ein späteres Problem der Datenqualität und nicht um einen Grund, die Abgrenzung neu zu definieren.
Im Beispielunternehmen möchte die Unternehmensleitung zunächst einen kleinen Generatorpark ausschließen, da die Treibstoffrechnungen auf verschiedene Standorte verteilt sind. Der Anlagenbesitzer widerspricht, da der Park zentral vertraglich gebunden und eindeutig unter der Kontrolle des Unternehmens steht. Er behält ihn im Inventar und beauftragt die Datenerfassung mit der Bereinigung, anstatt die Abgrenzung aufzuweichen.
Legen Sie ein Basisjahr vor der Trendverfolgung fest
A Basisjahr Es bietet dem Unternehmen einen festen Bezugspunkt für zukünftige Vergleiche. Ohne diesen vermischen sich jährliche Veränderungen mit tatsächlichen betrieblichen Verbesserungen sowie mit Änderungen der Standortabdeckung, Akquisitionen oder überarbeiteten Lieferantenlisten. Das Treibhausgasprotokoll setzt eine einheitliche Grundlage für Neuberechnungen bei strukturellen Veränderungen voraus, und diese Disziplin ist insbesondere für Produktionsgruppen mit mehreren Standorten wichtig.
Für den Komponentenhersteller wählt das Team das vorherige Geschäftsjahr als Basisjahr, da alle drei Werke zwölf Monate lang in Betrieb waren. Das Dokument enthielt Angaben zu den Unternehmen, den Abgrenzungsannahmen, den benannten Datenverantwortlichen und den bekannten Ausschlusskriterien, bevor die Datensätze angefordert wurden. So kann das Unternehmen bei späteren Erweiterungen, Veräußerungen oder Prozessänderungen erklären, ob sich die Emissionen aufgrund von Betriebsänderungen oder aufgrund einer Änderung der Bestandsgrenzen verändert haben.
Wie man Emissionen der Kategorien 1, 2 und 3 ohne Workflow-Verwirrung klassifiziert
Sobald die Grenzen Ihres Treibhausgasinventars festgelegt sind, sollte die Klassifizierung wie eine Eingangsentscheidung und nicht wie eine Diskussion am Quartalsende ablaufen. Für den Hersteller mit mehreren Standorten in unserem Beispiel ist die Regel einfach: Das Team, das den Datensatz der Quelle zuerst sieht, reicht ihn ein, und die Nachhaltigkeitsabteilung prüft die endgültige Zuordnung. Dadurch bleiben die Werksdaten im Fluss, während gleichzeitig Probleme bei Beschaffung, Anlagen und anderen Bereichen vermieden werden. EHS durch widersprüchliche Beurteilungen von Standort zu Standort.
Beginnen Sie mit der Aufnahme
Ein praktischer Klassifizierungsablauf beginnt mit einer Frage: Welches Dokument hat diesen Eintrag ausgelöst? Stammt der Datensatz von einer Brennstofflieferung für einen firmeneigenen Heizkessel, einer Dieselrechnung für Firmenfahrzeuge oder einer vom Wartungspersonal dokumentierten Kältemittelnachfüllung, erfolgt die erste Prüfung über den direkten Betrieb. Stammt er von einer Stromrechnung, einer Rechnung für Ferndampf oder einem anderen Beleg für zugekaufte Energie, wird er der Energieprüfung unterzogen. Stammt er von einem Lieferanten, Logistikdienstleister, Entsorgungsunternehmen oder Auftragsfertiger, fließt er in die Emissionsprüfung der Wertschöpfungskette (Scope 3) ein.
Der Entscheidungsbaum sollte wie folgt aussehen Quellcodeverwaltung Vor den Buchhaltungsdetails. Wenn das Unternehmen die emittierende Anlage oder Aktivität besitzt oder kontrolliert, prüfen Sie zuerst Scope 1. Wenn das Unternehmen Strom, Dampf, Wärme oder Kälte für den Eigenbedarf kauft, prüfen Sie Umfang 2 Als Nächstes. Falls keines von beidem zutrifft und die Aktivität vorgelagert oder nachgelagert in der Wertschöpfungskette liegt, leiten Sie sie stattdessen zur Überprüfung durch Scope 3 weiter.
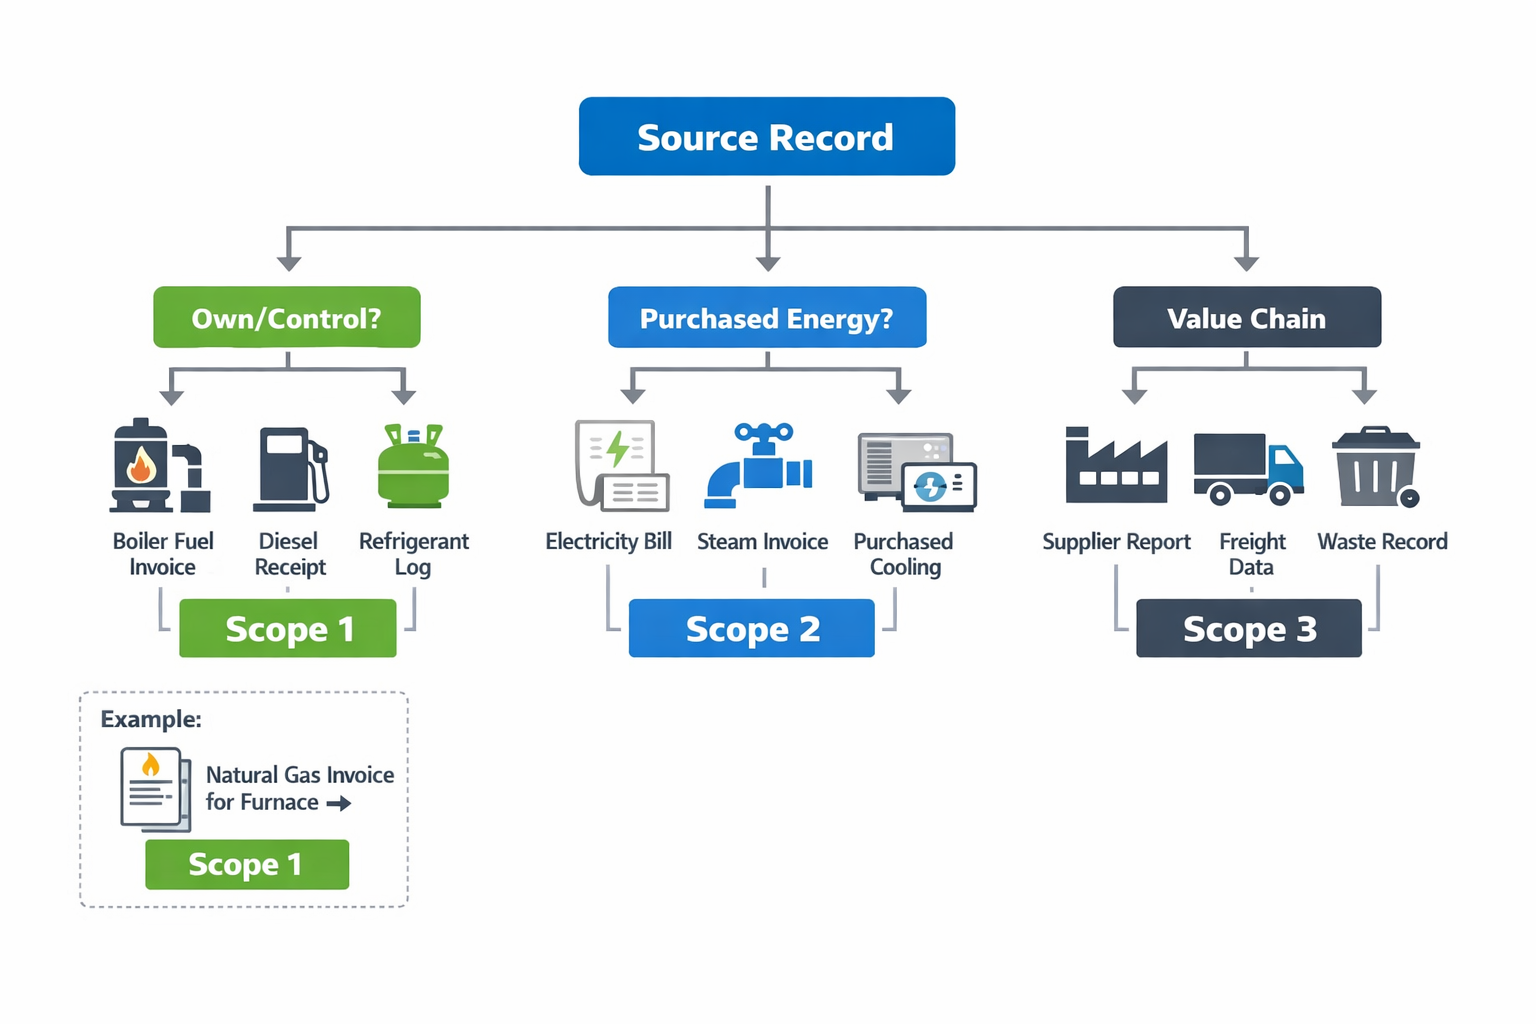
In unserem Beispiel reicht Werk A monatlich eine Erdgasrechnung für einen Wärmebehandlungsofen ein. Der Koordinator für die Betriebsmittel lädt die Rechnung hoch, kennzeichnet den Ofen als betriebseigene stationäre Anlage, und die Nachhaltigkeitsabteilung prüft ihn als Scope 1. Niemand wartet auf Emissionsberechnungen, bevor der Datensatz klassifiziert wird; die Klassifizierung erfolgt direkt bei der Datenerfassung, sodass die Nachweiskette von Anfang an lückenlos ist.
Klassifizierung gängiger Fertigungsquellentypen
Stationäre Verbrennung Diese Kategorie lässt sich in der Regel am einfachsten stabilisieren. Kessel, Öfen, Brennöfen, Generatoren und Brennöfen, die vor Ort Brennstoff verbrennen, werden üblicherweise von der Anlagenplanung, den Versorgungsbetrieben oder der Instandhaltung gemeldet, da dort die Zählerprotokolle, Tankfüllbelege und Brennstoffrechnungen vorliegen. Die Abteilung für Nachhaltigkeit prüft anschließend, ob sich die Anlage innerhalb der vereinbarten Grenzen befindet und bestätigt den endgültigen Umfang.
Flottenkraftstoff Das Verfahren ist ähnlich, die Übergabe beginnt jedoch häufig außerhalb des Werks. Besitzt der Hersteller Lieferwagen, Gabelstapler oder Servicefahrzeuge und bezahlt er deren Kraftstoff direkt, sollte die Fuhrpark- oder Transportabteilung den Tankkartenbericht oder die Belegdatei zur Überprüfung gemäß Scope 1 einreichen. Wird der Transport an einen externen Dienstleister vergeben, verbleibt der Datensatz nicht in der Fuhrparkabteilung, sondern wird Scope 3 zugeordnet, da die Emissionen von einem externen Wertschöpfungspartner stammen.
Kältemittel Dies führt zu weiterer Verwirrung, da die Nachweise üblicherweise aus Wartungsarbeiten und nicht aus Energiekostenabrechnungen stammen. In unserem Beispiel tauscht Werk B im Rahmen einer Wartung der Kältemaschine Kältemittel aus. Das Technikerprotokoll enthält Angaben zu Gasart, nachgefüllter Menge, Datum und Anlagen-ID. Die Instandhaltung übermittelt zuerst den Servicebericht, und die Nachhaltigkeitsabteilung prüft, ob die Kältemaschine firmeneigen ist, bevor sie den Geltungsbereich 1 zuweist.
Fälle getrennter Energiebezug von Vermieter und Lieferant
Zugekaufter Strom, Dampf, Wärme und Kälte sollten separat erfasst werden, da die zugrunde liegenden Belege sich vom Brennstoffverbrauch unterscheiden. Im Werk C erhält das Finanzteam die Stromrechnung, der Leiter der Anlagenverwaltung prüft jedoch vor der Einreichung die Zählerkennungen und Abrechnungszeiträume. Die Abteilung Nachhaltigkeit ordnet die Rechnung anschließend dem Berichtsgebiet (Scope 2) zu, nachdem bestätigt wurde, dass die Rechnung den Energieverbrauch eines Standorts innerhalb des Berichtsgebiets widerspiegelt.
Für vom Vermieter bereitgestellte Energie ist eine zusätzliche Kontrollmaßnahme erforderlich. Wenn ein gemietetes Lagerhaus Strom im Rahmen der Miete und nicht über eine separate Stromrechnung bezieht, müssen die Einrichtungen vor der Überprüfung den Mietvertrag und die Abrechnung des Vermieters beifügen. Die Dokumentation erfolgt weiterhin nach den gleichen Kriterien wie bei zugekaufter Energie, jedoch erst, nachdem überprüft wurde, ob der Hersteller der Energieverbraucher und nicht der Anlagenbesitzer ist.
Externe Aktivitäten in den Geltungsbereich 3 der Überprüfung einbeziehen
Auftragsfertigung, Logistikdienstleistungen von Drittanbietern, lieferantengesteuerte Vorprodukte und Abfallbehandlung sollten nicht zwangsweise in die Kategorien des Unternehmens eingeordnet werden. In unserem Beispiel erhält der Einkauf einen Lohnverarbeitungsbericht von einem externen Verarbeiter und reicht diesen zur Prüfung gemäß Scope 3 ein, da die Produktionsaktivität außerhalb der vom Unternehmen kontrollierten Betriebsabläufe stattfand. Dasselbe gilt, wenn ein Spediteur Streckendaten übermittelt oder ein Entsorgungsunternehmen die transportierte Tonnage meldet: Der erste Datensatz kann zwar vom Einkauf oder der Abteilung für Umwelt, Gesundheit und Sicherheit (EHS) stammen, die endgültige Klassifizierung obliegt jedoch dem zentralen Prüfer.
Woher die Daten tatsächlich stammen
Interne Quellen: Was Werks- und Anlagenbetreiber einreichen sollten
Sobald die Regeln für die Zuordnung des Geltungsbereichs festgelegt sind, stellt sich die nächste, zwar einfachere, aber in der Praxis schwierigere Frage: Welches Dokument belegt die einzelnen Datensätze? Bei internen Quellen sollten die zuständigen Teams sowohl die Aktivitätsdaten als auch das zugehörige Dokument anfordern. Typische Belege sind Zählerprotokolle, Lieferscheine für Brennstoffe, Tankfüllstandsprotokolle, Kesselbetriebsstunden, Wartungsprotokolle für Kältemittelnachfüllungen, Rechnungen von Versorgungsunternehmen und Mietverträge, aus denen hervorgeht, wer die Kontrolle über die Daten zu den eingekauften Energiedaten im Rahmen der Treibhausgasbilanz des Unternehmens hat.
Eine Zuordnung von Quelle zu Verantwortlichem verhindert Lücken und doppelte Anfragen an verschiedenen Standorten. In einem Fertigungsbetrieb können beispielsweise Dieselrechnungen für Notstromaggregate der Instandhaltung, Erdgasrechnungen der Finanzabteilung und Aufzeichnungen zum Flüssiggas für Gabelstapler dem Lager zugeordnet sein, obwohl alle drei in eine Emissionsdatei einfließen. Ein praktisches Erfassungsformular sollte daher vor Beginn der Einreichung die Quelle, das System, die zuständige Rolle, die Meldehäufigkeit, die erforderlichen Felder und den Prüfer benennen.
Für jeden internen Datensatz sollten die angeforderten Felder präzise und nachvollziehbar sein. Mindestens sind Standortname, juristische Person, Anlagen- oder Zähler-ID, Berichtszeitraum, Menge, Maßeinheit, gegebenenfalls Lieferant, Rechnungs- oder Belegnummer und beigefügte Dokumente abzufragen. Die Prüfer sollten außerdem prüfen, ob Einheitenumrechnungen erforderlich sind, ob die Daten mit dem Berichtszeitraum übereinstimmen und ob der Datensatz eigene oder vom Vermieter kontrollierte Energie außerhalb des aktuell festgelegten Geltungsbereichs widerspiegelt.
Beweisstandards nach Aktenart
Unterschiedliche Produktionsumgebungen Da unterschiedliche Nachweise erforderlich sind, sollte eine Vorlage kontrollierte Variationen ermöglichen. In einem Lebensmittelverarbeitungsbetrieb kann Dampf von einem Versorgungsunternehmen bezogen oder vor Ort aus Erdgas erzeugt werden, und die zulässigen Nachweise variieren entsprechend. Für zugekauften Dampf sind die Daten der Lieferantenrechnung und die Vertragsbedingungen zu verwenden; für die Eigenerzeugung sind Brennstoffquittungen, Kesselprotokolle und Wartungsberichte, die den Brennstoffverbrauch und den Betriebszustand belegen, heranzuziehen.
In Chemieanlagen tritt häufig ein zweites Problem auf: Kältemittel und Prozessgase werden selten in einem zentralen Finanzsystem erfasst. Wartungsteams verwalten unter Umständen Arbeitsaufträge, Berichte von Servicepartnern, Protokolle zum Zylinderwechsel und Dichtheitsprüfungen, während die Abteilung für Arbeitssicherheit und Gesundheitsschutz (EHS) Vorfallberichte führt. In diesem Fall sollte das monatliche oder vierteljährliche Berichtspaket Angaben zur Gasart, der hinzugefügten oder zurückgewonnenen Menge, der Geräte-ID, dem Wartungsdatum und den Nachweisen des Technikers enthalten – und nicht nur eine zusammenfassende Zahl in einer E-Mail.
Beschaffungs- und ERP-Daten für Upstream-Kategorien
Wenn die Daten aus dem Einkauf und nicht aus dem Anlagenbetrieb stammen, ERP wird zur ersten Quelle, aber nicht zum endgültigen Nachweis. Beschaffungsexporte können Lieferant, Materialcode, Beschreibung, Werk, Geschäftseinheit, Menge, Ausgaben, Währung und Kaufdatum für Kategorien identifizieren, die später verwendet werden in Umfang 3 Die Emissionsbilanz der Wertschöpfungskette funktioniert. Unternehmensinterne Prüfer sollten bestätigen, dass die Ausgaben- oder Mengenangaben mit genehmigten Einkaufsunterlagen übereinstimmen und dass die Kategorienzuordnungen versionskontrolliert und nicht informell bearbeitet werden.
Frachtdokumente erfordern in der Regel eine zweite Überprüfung nach der Beschaffung. Eine Sendung kann zwar im ERP-System erfasst werden, doch Angaben zu Transportart, Route, Gewicht, Entfernung und Spediteur befinden sich oft in Transportmanagementsystemen, Speditionsberichten oder Zollakten. Für die Eingangslogistik werden eine Sendungsreferenz und die Speditionsdokumentation benötigt, damit die Teams nachvollziehen können, was gekauft, was transportiert und welcher Beteiligte den Transport organisiert hat.
Struktur für Lieferantendatenanfragen erforderlich
Emissionsdaten von Lieferanten sollten über ein Standardformular und nicht über Ad-hoc-Fragebögen angefordert werden. Für lieferantengesteuerte Verpackungskategorien sollten folgende Angaben erfragt werden: Name des Lieferanten, Standort oder Produkt, Berichtszeitraum, Art der bereitgestellten Daten, Liste der Belege, Ansprechpartner sowie etwaige Ausschlüsse oder Annahmen. Dadurch bleiben die Emissionsdaten auch bei sehr unterschiedlichem Reifegrad der Lieferanten nutzbar.
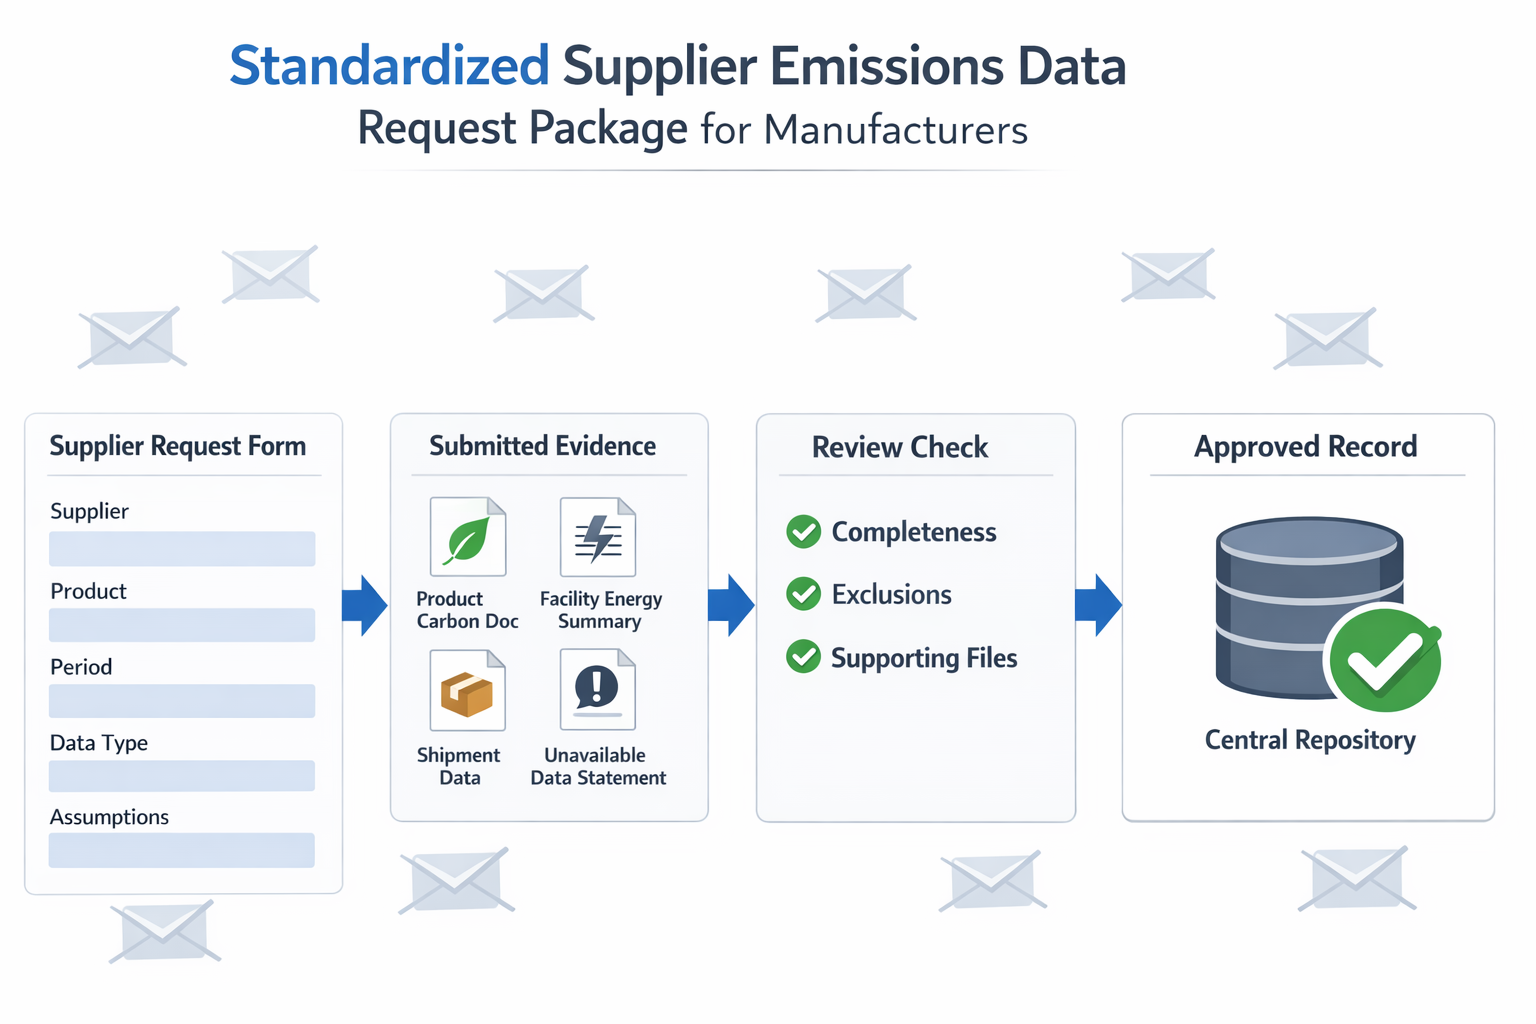
Das Paket sollte auch akzeptable Nachweise und Prüfverfahren definieren. Beispiele hierfür sind CO₂-Dokumente auf Produktebene, Zusammenfassungen des Energieverbrauchs von Anlagen in Bezug auf Produktionsmengen, Versanddaten oder eine formale Erklärung über fehlende Daten mit Begründungscodes. Durch die Standardisierung der monatlichen oder vierteljährlichen Datenerfassung können die Teams im Unternehmen die Meldungen verschiedener Werke und Lieferanten vergleichen, ohne dass für jeden Vorgang dasselbe Quelldokument verwendet werden muss.
Fazit: Die Emissionsdatenerfassung in einen verwalteten Workflow umwandeln mit Jodoo
Genaue Berichterstattung für Emissionen der Bereiche 1, 2 und 3 Es handelt sich nicht primär um ein Rechenproblem. Für Hersteller ist es in erster Linie ein Problem der Datenverwaltung und -ausführung, das von klar definierten Bestandsgrenzen, benannten Prozessverantwortlichen, standardisierten Erfassungsformularen, Nachweispflichten, Kontrollmechanismen und zuverlässigen Übergaben zwischen Werken, Einkaufsteams, Logistikpartnern und Lieferanten abhängt. Sind diese Grundlagen unzureichend, kommt es häufig zu Verzögerungen bei der Berichterstattung, doppelten Anfragen und Klassifizierungsstreitigkeiten.
Hier ist der Ort Jodoo passt. Als ein No-Code-Plattform für schlanke Fertigung, Jodoo unterstützt Sie beim Aufbau eines Workflows zur Erfassung von Emissionsdaten: digitale Formulare für Werks- und Lieferantenmeldungen, rollenbasierte Berechtigungen für sensible Datensätze, Erinnerungen für monatliche Verbrauchs- und Kraftstoffdaten, Genehmigungsprozesse für die Überprüfung von Aufgabenbereichen, Verwaltung von Anhängen für Rechnungen und Protokolle, Dashboards für den Meldungsstatus sowie APIs zur Anbindung an ERP- oder Beschaffungssysteme. Konkret hilft Jodoo Teams, unübersichtliche Tabellen und E-Mail-Ketten durch einen kontrollierten und nachvollziehbaren Prozess zu ersetzen.
Wenn Sie die Erfassung von ESG-Daten schneller in die Praxis umsetzen möchten, Kostenlose Testversion starten oder Demo buchen um Jodoo für Ihren Workflow zu evaluieren.