Telusuri berdasarkan kategori

Pendahuluan: Apa Arti Akuntansi Karbon dalam Manufaktur
Di bidang manufaktur, akuntansi karbon Inventarisasi gas rumah kaca adalah proses disiplin dalam membangun, memelihara, dan meningkatkan inventaris gas rumah kaca di seluruh pabrik, utilitas, penggunaan bahan bakar, sumber proses, dan catatan pendukung. Ini tidak sama dengan akuntansi keuangan, meskipun beberapa input berasal dari faktur atau data ERP. Ini juga tidak sama dengan pengungkapan keberlanjutan, halaman penjelasan ruang lingkup, atau dekarbonisasi peta jalan, meskipun semua itu bergantung pada inventaris yang andal.
Bagi produsen diskrit dan proses multi-lokasi, bagian tersulitnya bukan hanya menghitung emisi. Yang sulit adalah memutuskan apa yang termasuk dalam inventaris, siapa yang memiliki setiap sumber data, bagaimana bukti dikumpulkan, dan bagaimana perubahan dikendalikan dari waktu ke waktu. Artikel ini berfokus pada alur kerja inventaris tersebut terlebih dahulu: desain batasan, kepemilikan sumber, tata kelola data aktivitas, dan pembaruan terkontrol pada metode dan faktor sebelum perhitungan dimulai.
Rancang Inventaris Sebelum Anda Mengumpulkan Data
Pilih Metodologi Terlebih Dahulu
Sebelum produsen mulai mengumpulkan data, mereka perlu memutuskan terlebih dahulu yang mana. akuntansi gas rumah kaca Metodologi akan mengatur inventarisasi. Pilihan tersebut menentukan bagaimana batasan ditetapkan, bagaimana sumber diklasifikasikan, bagaimana perubahan tahun dasar ditangani, dan bukti apa yang harus disimpan. Dalam praktiknya, sebagian besar produsen menyesuaikan diri dengan standar akuntansi GHG perusahaan yang telah ditetapkan dan kemudian menambahkan aturan internal untuk pelaporan pabrik. Jika Anda melewatkan langkah ini, pekerjaan selanjutnya pada tata kelola data aktivitas dan tata kelola faktor emisi menjadi tidak konsisten di berbagai lokasi.
Cara yang berguna untuk memikirkan hal ini cukup sederhana: metodologi terlebih dahulu, alur kerja kedua, perhitungan ketiga. Produsen multi-lokasi tidak dapat membiarkan setiap pabrik memutuskan sendiri apakah boiler sewaan, generator cadangan, kehilangan refrigeran, atau uap impor termasuk dalam inventaris. Metodologi yang dipilih harus menjawab pertanyaan-pertanyaan tersebut, atau setidaknya mendefinisikan bagaimana tim Anda akan membuat dan mendokumentasikan keputusan tersebut. Dokumentasi tersebut harus ada dalam rencana manajemen inventaris, bukan dalam email yang tersebar atau catatan spreadsheet.
Tetapkan Batasan Organisasi dengan Jelas
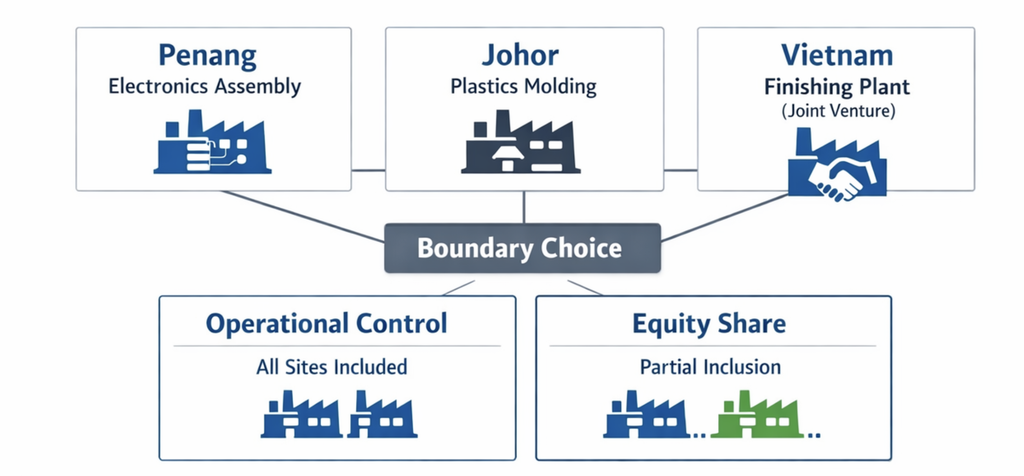
Pertimbangkan sebuah perusahaan manufaktur regional dengan tiga pabrik: lokasi perakitan elektronik di Penang, lokasi pencetakan plastik di Johor, dan pabrik finishing di Vietnam. Perusahaan tersebut memiliki pabrik di Penang dan Johor sepenuhnya, sementara pabrik di Vietnam beroperasi dalam struktur usaha patungan dengan manajemen bersama. Keputusan pertamanya adalah pendekatan batasan organisasi, karena hal itu menentukan fasilitas mana yang masuk ke dalam akuntansi karbon inventaris sama sekali.
Jika perusahaan menggunakan pendekatan pengendalian operasional, hal itu mencakup fasilitas dan sumber daya yang dikendalikan secara operasional, bahkan ketika kepemilikannya sebagian. Jika menggunakan pendekatan kepemilikan saham, perlakuannya mungkin berbeda untuk pabrik di Vietnam tergantung pada kepemilikan saham. Yang penting bukanlah pendekatan mana yang terdengar lebih sederhana, tetapi apakah pilihan tersebut diterapkan secara konsisten dan didokumentasikan dengan alasan, daftar lokasi, tanggal efektif, dan pemilik yang bertanggung jawab dalam rencana manajemen persediaan.
Setelah itu batas organisasi Setelah pilihan tersebut ditetapkan, perusahaan dapat menerjemahkan pilihan tersebut ke dalam daftar fasilitas yang disertakan dan perimeter pelaporan. Bagi produsen ini, itu berarti mengkonfirmasi apakah ketiga pabrik tersebut melaporkan, apakah ada kantor penjualan atau lokasi distribusi yang dikecualikan, dan apakah utilitas bersama di pabrik usaha patungan berada di dalam batas pelaporan. Hanya setelah itu tim dapat memetakan jenis sumber di setiap fasilitas yang disertakan.
Tetapkan Batasan Operasional berdasarkan Jenis Sumber
Langkah selanjutnya adalah mendefinisikan batas operasional, yang berarti memutuskan sumber emisi mana di dalam fasilitas tersebut yang harus dilacak. Di lokasi Penang, ini termasuk penggunaan gas alam di oven reflow dan konsumsi diesel di generator darurat karena keduanya merupakan sumber pembakaran yang dimiliki atau dikendalikan. Di pabrik plastik Johor, inventaris juga mencakup kehilangan refrigeran yang bocor dari pendingin dan listrik yang dibeli untuk jalur pencetakan dan sistem pendingin.
Pabrik pengolahan akhir di Vietnam menambahkan kasus yang lebih kompleks karena membeli uap dari operator utilitas terdekat dan listrik dari jaringan listrik. Aliran energi impor tersebut harus dimasukkan dalam inventaris jika berada dalam batas operasional yang dipilih untuk pembelian listrik, uap, panas, atau pendinginan. Jika lokasi tersebut juga memiliki oven kecil berbahan bakar LPG di bawah kendali pabrik lokal, sumber tersebut harus diperlakukan secara terpisah dari uap yang dibeli untuk menghindari penghitungan ganda atau pengabaian.
Kategori rantai nilai seperti produksi resin hulu atau transportasi produk hilir mungkin penting di kemudian hari, tetapi kategori tersebut harus tetap menjadi prioritas kedua selama perancangan inventaris awal. Prioritas utama saat ini adalah inventaris operasional yang dapat dipertahankan untuk sumber-sumber yang dimiliki, dikendalikan, atau dibeli energinya oleh produsen di dalam batas wilayah yang dipilih. Fokus yang lebih sempit ini membuat inventaris dapat digunakan sebelum tim memperluas cakupannya ke kategori yang lebih luas.
Tetapkan Tahun Dasar dan Dokumentasikan Keputusan
Perusahaan kemudian menetapkan tahun dasar Hal ini mencerminkan struktur operasional yang stabil dan ketersediaan data yang cukup lengkap di seluruh pabrik yang disertakan. Jika suatu lokasi dibuka di pertengahan tahun sebelumnya atau catatan utilitas hilang selama beberapa bulan, tim harus mendokumentasikan mengapa tahun lain lebih sesuai. Tahun dasar yang buruk akan menimbulkan masalah perhitungan ulang yang dapat dihindari di kemudian hari ketika lokasi diakuisisi, dilepaskan, diperluas, atau ditutup.
Setiap pilihan ini harus dicantumkan dalam rencana manajemen inventaris: metodologi, batasan organisasi, batasan operasional, lokasi yang tercakup, kategori sumber, tahun dasar, alasan kepemilikan, dan peran persetujuan. Di sinilah Anda juga menentukan siapa yang dapat menyetujui perubahan batasan dan bagaimana pembaruan dikontrol versinya. Tanpa disiplin tersebut, akuntansi karbon berubah menjadi latihan pelaporan alih-alih proses operasional yang teratur.
Membangun Register Sumber dan Model Kepemilikan Tingkat Pabrik
Setelah Anda menetapkan batasan organisasi dan memutuskan jenis sumber mana yang termasuk dalam inventaris, langkah selanjutnya adalah membuat cakupan tersebut operasional di tingkat pabrik. Produsen melakukannya dengan membuat register sumber untuk setiap fasilitas, bukan dengan mengandalkan spreadsheet akhir tahun yang disusun dari ingatan. Register tersebut mengubah rencana manajemen inventaris menjadi daftar kerja sumber yang relevan dengan emisi, pemilik data, frekuensi pelaporan, dan bukti yang dibutuhkan. Tanpa struktur tersebut, akuntansi karbon Kesenjangan biasanya berasal dari kelalaian, bukan dari perhitungan yang rumit.
Susun Daftar Berdasarkan Sumber yang Nyata
Daftar sumber harus mencantumkan setiap sumber yang disertakan sebagai catatan terpisah yang terkait dengan fasilitas, area, dan pemilik tertentu. Bidang tipikal meliputi nama fasilitas, ID sumber, deskripsi sumber, kategori sumber, jenis bahan bakar atau utilitas, referensi meteran atau faktur, unit data aktivitas yang diharapkan, frekuensi pelaporan, catatan pendukung yang diperlukan, dan metode cadangan jika data utama tidak tersedia. Daftar tersebut juga harus menunjukkan apakah sumber tersebut diukur langsung, diperkirakan dari data produksi atau waktu operasional, atau diambil dari dokumen pemasok. Tingkat detail inilah yang membuat pengumpulan data bulanan konsisten di berbagai lokasi.
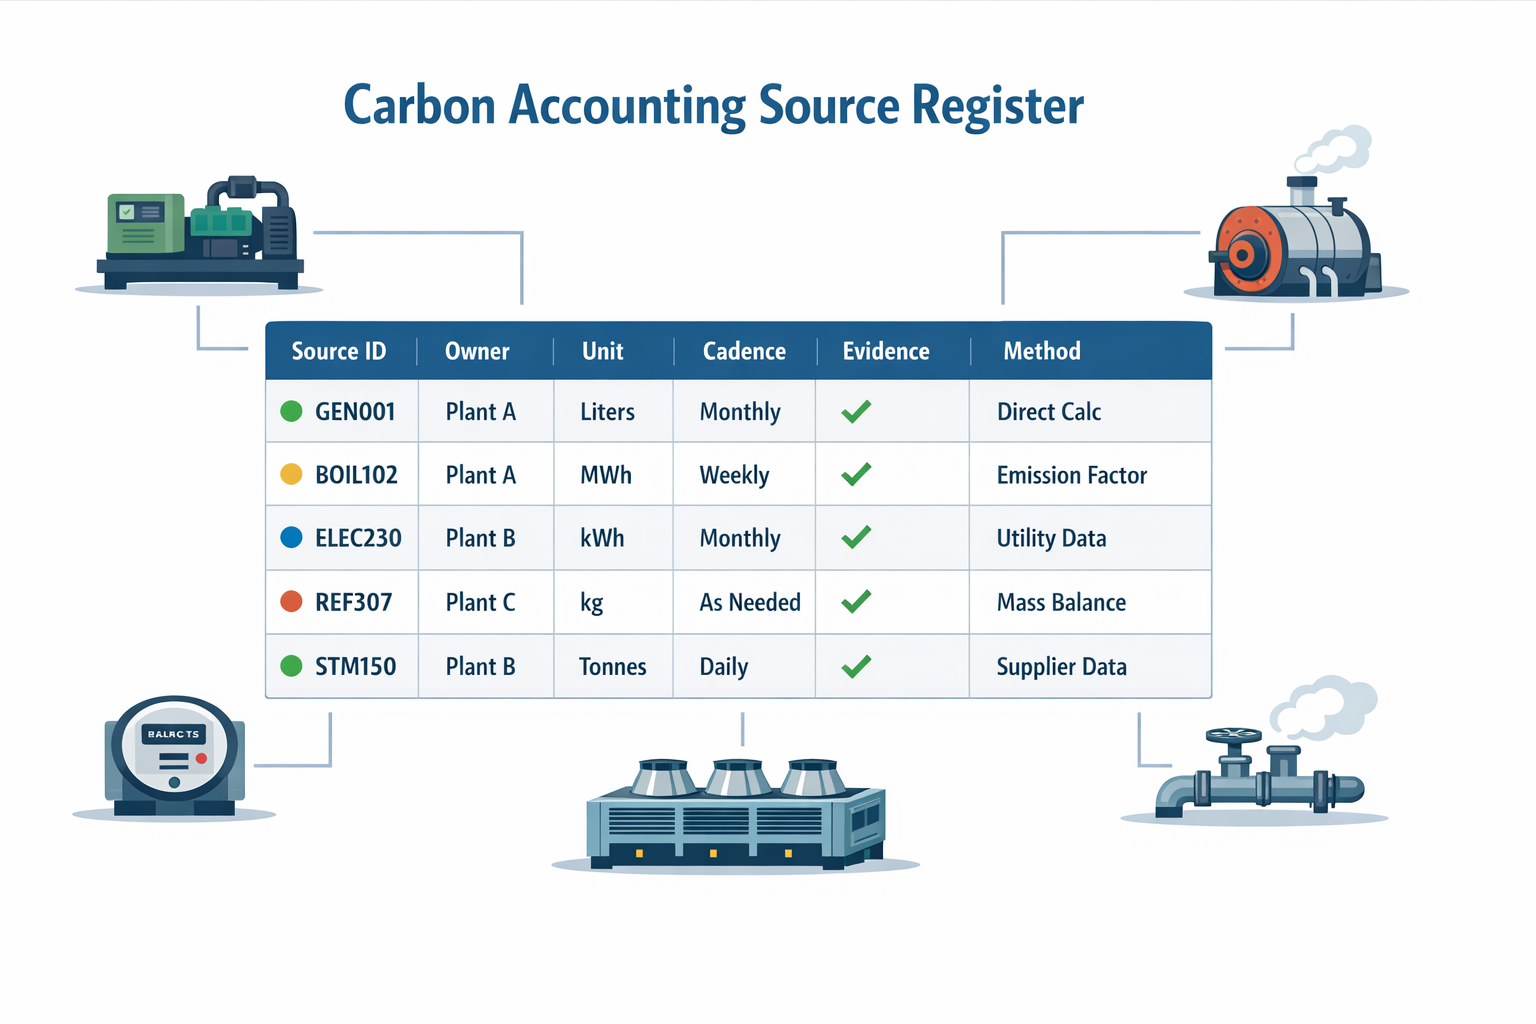
Daftar yang baik juga menghubungkan setiap sumber dengan logika kontrol sudah didefinisikan dalam rencana manajemen inventaris. Misalnya, generator darurat berbahan bakar diesel di pabrik permesinan dapat dimasukkan karena merupakan peralatan pembakaran yang dikendalikan perusahaan, sementara forklift sewaan yang dipelihara dan diisi bahan bakar oleh pihak ketiga mungkin berada di luar batas inventaris saat ini.
Tetapkan Pemilik yang Ditunjuk
Banyak produsen mengalihkan tanggung jawab kepada “pemeliharaan,” “utilitas,” atau “EHS,Kemudian, kita baru menyadari bahwa sebenarnya tidak ada yang memiliki laporan bulanan tersebut. Model yang lebih baik adalah satu pemilik yang ditunjuk untuk setiap sumber, dengan pemilik cadangan dan peninjau di tingkat pabrik. Pemilik yang ditunjuk bertanggung jawab untuk mengumpulkan data aktivitas, memeriksa unit, dan melampirkan catatan yang diperlukan, baik itu faktur bahan bakar, ekspor meteran, catatan servis refrigeran, atau tagihan utilitas. Label departemen tetap penting, tetapi akuntabilitas perlu diemban oleh seseorang.
Standarisasi Irama, Satuan, dan Bukti
Register sumber hanya berfungsi jika ekspektasi data terpenuhi. terstandarisasi Sebelum pelaporan dimulai. Setiap sumber harus memiliki ritme yang ditentukan seperti bulanan, triwulanan, per pengiriman, atau per peristiwa pengisian ulang, bersama dengan satu unit yang disetujui untuk pelaporan utama. Jika satu gudang mengirimkan data listrik dalam kWh, gudang lain dalam MWh, dan gudang ketiga dari data pengeluaran, Anda akan menciptakan pekerjaan konversi dan peninjauan yang tidak perlu sebelum tata kelola data aktivitas dimulai. Standardisasi di tingkat kasir mencegah penyimpangan tersebut.
Lokasi pengolahan makanan atau kimia menunjukkan mengapa hal ini penting. Gas boiler dapat dilaporkan setiap bulan dalam meter kubik dari meteran, penambahan refrigeran hanya saat servis dilakukan dalam kilogram dari catatan teknisi, dan uap yang dibeli dari tagihan utilitas dalam ton atau kandungan energi tergantung pada dokumen kontrak. Di gudang yang intensif utilitas, listrik untuk penerangan, pengisian baterai, dan HVAC mungkin berasal dari satu tagihan utama, tetapi diesel untuk peralatan halaman mungkin berasal dari slip pengeluaran internal. Register harus menentukan secara tepat dokumen mana yang dianggap sebagai bukti pendukung untuk setiap sumber sehingga tinjauan selanjutnya dan tata kelola faktor emisi dibangun berdasarkan masukan yang dapat diandalkan.
Jadikan Register Mudah Dipelihara
Daftar tersebut harus ditinjau setiap kali peralatan ditambahkan, dihentikan penggunaannya, dipindahkan, atau dialihkan, dan paling lambat sebelum setiap tahun pelaporan dimulai. Disiplin pembaruan ini lebih penting di bidang manufaktur daripada yang diperkirakan banyak tim, karena tata letak pabrik, aset sewaan, dan pengaturan utilitas sering berubah. Daftar sumber yang sudah ketinggalan enam bulan akan secara diam-diam melemahkan kredibilitas perusahaan. akuntansi karbon Kualitas tetap terjaga meskipun tim pelaporan sudah teliti. Dalam praktiknya, register terbaik diperlakukan sebagai catatan operasional yang terkontrol, bukan file pengaturan statis.
Buat Alur Kerja Terkendali untuk Tata Kelola Data Aktivitas
Setelah batasan dan kepemilikan sumber ditentukan, siklus inventaris bulanan harus berjalan dengan cara yang sama setiap saat. Di situlah tata kelola data aktivitas menjadi penting: bukan sebagai dokumen kebijakan, tetapi sebagai sebuah alur kerja operasional yang dapat diulang di berbagai pabrik. Dalam praktiknya, rencana manajemen inventaris hanya berguna jika setiap lokasi mengetahui apa yang harus diserahkan, kapan harus diserahkan, bukti apa yang dibutuhkan, dan siapa yang dapat menyetujui perubahan. Bagi produsen dengan banyak fasilitas di bawah batasan organisasi yang sama, konsistensi sama pentingnya dengan akurasi.
Mengumpulkan Data dalam Siklus Bulanan Standar
Ambil contoh pabrik multi-lokasi yang sama dari bagian sebelumnya: satu pabrik permesinan, satu pabrik perakitan, dan satu lokasi penyelesaian yang padat proses. Setiap bulan, pemilik pabrik mengirimkan data aktivitas untuk pembelian listrik, penggunaan bahan bakar stasioner, dan sumber proses atau sumber yang tidak terkendali sesuai dengan cakupan inventaris yang disetujui. Kontrol kuncinya adalah bahwa pengiriman mengikuti struktur standar, dengan periode pelaporan tetap, satuan yang ditentukan, dan ID sumber yang terhubung dari register sumber. Hal itu mencegah satu pabrik melaporkan gas alam dalam MMBtu, pabrik lain dalam meter kubik, dan pabrik ketiga dalam total faktur pemasok tanpa dasar konversi yang jelas.
Catatan pengajuan yang dapat digunakan biasanya mencakup nama fasilitas, nama sumber, bulan pelaporan, kuantitas aktivitas, unit, asal data, dan nama penyusun. Catatan tersebut juga harus menyertakan bukti pendukung seperti tagihan utilitas, tangkapan layar meteran, catatan pengiriman bahan bakar, catatan pemeliharaan, atau catatan servis refrigeran. Jika suatu lokasi menggunakan pembacaan meteran manual karena tagihan belum tiba, alur kerja harus menandai catatan tersebut sebagai sementara dan tidak mencampurnya dengan data final. Perbedaan ini penting nantinya selama peninjauan dan kontrol versi.
Lampirkan bukti dan periksa kelengkapannya sejak awal.
Kontrol terkuat bukanlah langkah persetujuan akhir; melainkan pemeriksaan kelengkapan sebelum peninjauan dimulai. Dalam siklus bulanan, pabrik permesinan mengirimkan tagihan listrik tepat waktu, pabrik perakitan hanya mengunggah spreadsheet ringkasan, dan lokasi penyelesaian kehilangan faktur gas alam terkompresi karena portal pemasok mengalami keterlambatan. Alur kerja yang terkontrol harus secara otomatis menguji apakah setiap sumber yang tercakup untuk bulan tersebut memiliki pengajuan yang lengkap atau catatan pengecualian yang disetujui. Dengan cara itulah kelalaian dapat terdeteksi saat jendela pelaporan masih terbuka.
Alur kerja yang sama juga harus memvalidasi apakah unit sesuai dengan pengaturan sumber yang diharapkan dan apakah lampiran yang diperlukan ada. Jika pabrik perakitan melaporkan listrik dari submeter dalam kWh pada satu bulan dan MWh pada bulan berikutnya, catatan tersebut tidak boleh langsung diproses untuk persetujuan tanpa tinjauan yang ditandai. Jika lokasi penyelesaian mengirimkan data bahan bakar tanpa gambar faktur atau catatan meter yang dipersyaratkan oleh rencana manajemen inventaris, catatan tersebut harus dikembalikan kepada pemilik lokasi dengan kode alasan. Ini adalah kontrol rutin, tetapi inilah yang membuat sistem siap audit. akuntansi karbon mungkin.
Meningkatkan Penanganan Catatan yang Hilang atau Tidak Lengkap Tanpa Merusak Ketertelusuran
Alur kerja menyeluruh harus memindahkan catatan melalui proses pengajuan, pemeriksaan otomatis, validasi oleh peninjau, koreksi di pabrik jika diperlukan, dan persetujuan akhir di tingkat perusahaan. Jika catatan terlambat atau tidak lengkap, proses harus ditingkatkan sesuai aturan: pertama ke pemilik lokasi, kemudian ke manajer pabrik, dan akhirnya ke pimpinan keberlanjutan atau EHS pusat jika tenggat waktu terlewati tanpa penyelesaian. Yang terpenting, alur kerja harus mempertahankan status, komentar, stempel waktu, dan versi sebelumnya daripada mengganti pengajuan asli.
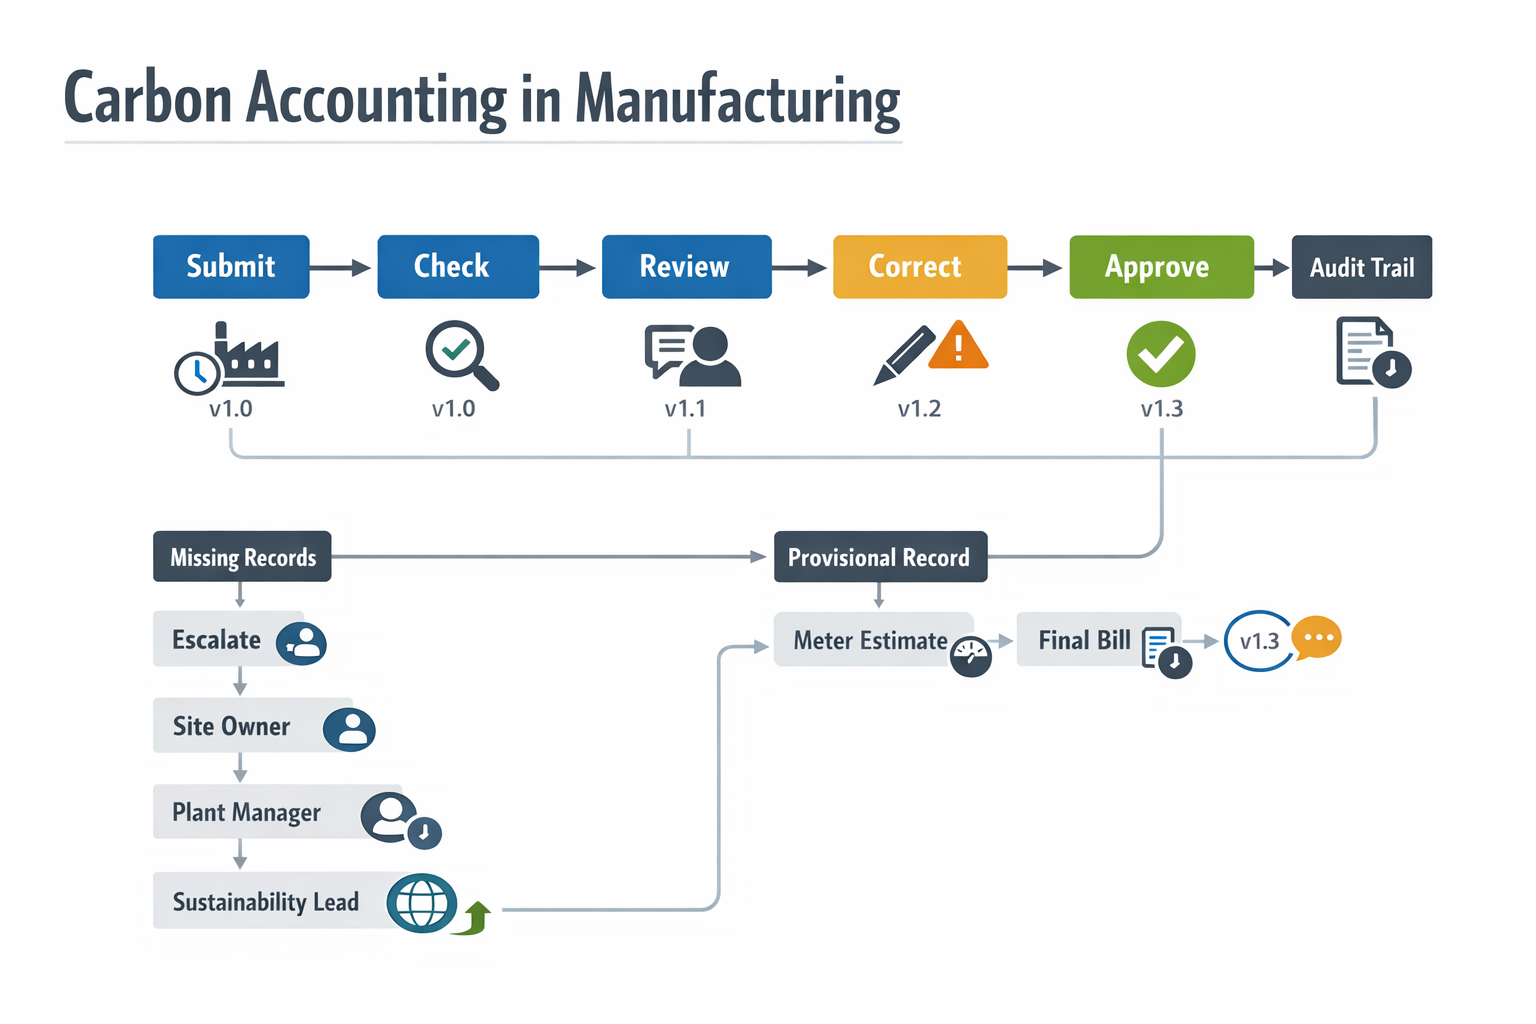
Dalam contoh yang sedang berjalan, tagihan utilitas pabrik perakitan tiba lima hari terlambat, sehingga tim mengirimkan perkiraan sementara berdasarkan meteran dengan foto terlampir dan menandai sumber tersebut sebagai menunggu tagihan akhir. Peninjau menerima catatan sementara untuk kelengkapan tetapi menahan persetujuan akhir untuk sumber tersebut. Ketika tagihan tiba, pabrik memperbarui catatan, sistem mencatat perubahan tersebut, dan peninjau dapat membandingkan perkiraan dengan kuantitas yang didukung oleh faktur. Kemampuan audit tetap terjaga karena baik status sementara maupun final tetap terlihat.
Tinjau, Setujui, dan Simpan Riwayat Perubahan
Tinjauan Seharusnya fokus pada kelengkapan, dukungan, dan kesesuaian metode data, bukan pada penghitungan ulang emisi. Artinya, memeriksa cakupan periode, inklusi sumber, konsistensi unit, dan kualitas bukti terhadap rencana manajemen inventaris. Persetujuan menegaskan bahwa kumpulan data aktivitas bulan tersebut siap untuk digunakan selanjutnya dan bahwa setiap pengecualian telah ditangani secara eksplisit. Hal ini terpisah dari tata kelola faktor emisi, yang harus dikendalikan dalam prosesnya sendiri.
Riwayat perubahan Kontrol inilah yang mencegah koreksi rutin menjadi penyimpangan data yang tidak terdeteksi. Jika suatu pabrik mengirimkan ulang penggunaan bahan bakar setelah menemukan faktur duplikat atau mengoreksi entri unit, alur kerja harus mencatat siapa yang mengubahnya, kapan, mengapa, dan apa yang diganti. Seiring waktu, catatan tersebut menunjukkan apakah masalah berasal dari waktu pengiriman pemasok, disiplin lokasi yang lemah, atau SOP yang tidak jelas. Ketika kontrol ini dijalankan setiap bulan, akuntansi karbon berhenti menjadi latihan spreadsheet dan menjadi proses manufaktur yang teratur.
Kesimpulan: Gunakan Jodoo Mengoperasionalkan Alur Kerja Akuntansi Karbon yang Andal
Dapat diandalkan akuntansi karbon Dalam industri manufaktur, persiapan dimulai jauh sebelum total emisi muncul dalam laporan. Pertama, Anda memerlukan desain inventaris yang jelas, kemudian keputusan batasan yang terdokumentasi, kepemilikan sumber emisi di tingkat pabrik, pengumpulan data aktivitas yang terkontrol, faktor emisi yang diatur dan pilihan GWP (Global Warming Potential), serta proses yang disiplin untuk perubahan metode dari waktu ke waktu. Jika langkah-langkah ini lemah, bahkan perhitungan yang secara teknis benar pun dapat bergantung pada data yang tidak lengkap atau tidak konsisten.
Bagi produsen multi-lokasi, tantangan sebenarnya adalah membuat tata kelola tersebut dapat diulang di seluruh pabrik, utilitas, jenis sumber, dan siklus pelaporan. Di sinilah Jodoo dapat membantu. Sebagai platform tanpa kode yang dibangun untuk operasi manufaktur, Jodoo Memberikan tim cara praktis untuk menstandarisasi formulir pengajuan, mengarahkan tinjauan dan persetujuan, mensyaratkan bukti pendukung, melacak pengecualian, dan mempertahankan riwayat perubahan yang dapat dilacak di berbagai lokasi.
Yang tak kalah penting, Jodoo harus diperlakukan sebagai infrastruktur alur kerja, bukan sebagai kalkulator karbon, basis data faktor, auditor, badan sertifikasi, penasihat hukum, atau solusi kepatuhan. Metodologi, sumber faktor, dan keputusan jaminan Anda tetap harus berasal dari tim internal yang berkualifikasi dan standar yang berwenang.
Jika Anda ingin membangun alur kerja inventaris yang lebih andal tanpa pengembangan kustom yang rumit, Anda dapat mulai uji coba gratis atau pesan demo untuk mengevaluasi Jodoo untuk proses akuntansi karbon Anda.