Telusuri berdasarkan kategori

Pendahuluan: Mengapa Emisi Cakupan 1, 2, dan 3 Menjadi Masalah Data dalam Manufaktur
Bagi banyak produsen, emisi cakupan 1, 2, dan 3 Pelaporan emisi tidak sulit karena definisinya tidak jelas. Kesulitannya terletak pada banyaknya data yang tersebar di berbagai tempat, dimiliki oleh banyak pemilik, dan di banyak lokasi. Dalam satu siklus pelaporan, sebuah perusahaan mungkin memerlukan catatan penggunaan bahan bakar boiler dari satu pabrik, tagihan listrik dari pabrik lain, catatan pengisian ulang refrigeran dari bagian pemeliharaan, dan data pemasok dari bagian pengadaan. Itulah mengapa pelaporan emisi seringkali bermula sebagai masalah operasional sebelum menjadi masalah keberlanjutan.
Secara garis besar, Lingkup 1 sampul emisi langsung dari sumber yang dimiliki atau dikendalikan oleh perusahaan, seperti pembakaran bahan bakar di lokasi, kendaraan perusahaan, dan gas proses. Lingkup 2 sampul emisi tidak langsung dari listrik, uap, panas, atau pendingin yang dibeli atau diperoleh. Lingkup 3 termasuk hulu dan hilir lainnya emisi rantai nilai Di luar batasan tersebut, mulai dari barang yang dibeli dan transportasi hingga limbah, perjalanan bisnis, dan distribusi produk.
Artikel ini berfokus pada pelaksanaan: bagaimana mengklasifikasikan catatan dengan benar, menetapkan serah terima antar tim, dan mengumpulkan data berbasis bukti dari pabrik, utilitas, pemilik aset, pengadaan, dan pemasok dengan cara yang terkontrol.
Tetapkan Aturan Dasar Terlebih Dahulu
Mulailah dengan Batasan Sebelum Anda Meminta Data
Sebelum produsen meminta catatan dari pabrik, bagian keuangan, atau pengadaan, mereka perlu memahami dengan jelas. Gas rumah kaca Batasan inventaris. Tanpa batasan tersebut, boiler gas yang sama dapat dilaporkan dua kali, gudang sewaan dapat terlewatkan sepenuhnya, dan catatan energi yang dibeli dapat berakhir dengan penetapan cakupan yang saling bertentangan. Dalam praktiknya, penetapan batasan adalah langkah kontrol yang menentukan sumber emisi mana yang termasuk dalam inventaris dan mana yang termasuk dalam emisi rantai nilai Cakupan 3.
Batasan organisasi menjawab pertanyaan sederhana: entitas hukum, usaha patungan, dan lokasi operasi mana yang termasuk dalam inventaris. Batasan operasional melangkah lebih jauh dengan mendefinisikan sumber emisi mana yang dimiliki, dikendalikan, atau dipengaruhi di seluruh entitas tersebut.
Pertimbangkan sebuah perusahaan manufaktur komponen industri regional dengan tiga pabrik di Thailand, Vietnam, dan Malaysia, ditambah kantor penjualan dan dua gudang sewaan. Penanggung jawab keberlanjutan perusahaan bertanggung jawab atas pelaporan grup, tetapi setiap manajer pabrik mengendalikan utilitas lokal, pemeliharaan, dan catatan produksi. Seorang pemilik aset di kantor pusat mengelola kontrak armada, sewa peralatan pusat, dan aset modal utama yang digunakan di seluruh lokasi.
Sebelum mengirimkan permintaan data apa pun, ketiga peran ini bertemu untuk menyelesaikan apa yang ada di dalam inventaris. Pimpinan perusahaan mengusulkan daftar entitas yang akan dimasukkan untuk tahun pelaporan, manajer pabrik mengkonfirmasi operasi mana yang aktif, dan pemilik aset mengidentifikasi peralatan dan kendaraan yang mungkin tidak termasuk dalam satu pusat biaya pabrik.
Klarifikasi Kepemilikan Sumber Situs demi Situs
Langkah selanjutnya adalah memetakan setiap sumber utama ke pemilik yang ditunjuk. Itu tidak berarti menetapkan siapa yang menciptakan emisi; melainkan menetapkan siapa yang harus menyediakan catatan valid pertama dan siapa yang menyetujui klasifikasi akhir. Untuk boiler di pabrik Vietnam, manajer pabrik mungkin memiliki catatan operasional, sementara tim pemeliharaan menyediakan bukti servis dan penanggung jawab keberlanjutan meninjau perlakuan batas.
Hal ini menjadi sangat penting ketika kepemilikan legal dan kendali operasional berbeda. Gudang di Malaysia disewa, tetapi perusahaan membayar tagihan listrik secara langsung, sehingga catatan pembelian energinya tetap termasuk dalam laporan yang diterima. Sebaliknya, pusat logistik pihak ketiga yang menyimpan barang jadi mungkin berada di luar batas organisasi dan akan diperlakukan kemudian berdasarkan ketentuan yang berlaku. Lingkup 3 emisi rantai nilai, bukan operasi pabrik.
Pisahkan Keputusan Batas Wilayah dari Ketersediaan Data
Produsen seringkali membiarkan catatan yang tersedia menentukan inventaris, yang merupakan urutan yang salah. Suatu sumber termasuk atau tidak termasuk berdasarkan aturan batasan yang telah ditetapkan, bukan berdasarkan apakah faktur mudah ditemukan. Jika data emisi pemasok hilang untuk proses yang dialihdayakan, itu adalah masalah kualitas data di kemudian hari, bukan alasan untuk mendefinisikan ulang batasan tersebut.
Dalam contoh perusahaan tersebut, pimpinan perusahaan awalnya ingin mengecualikan armada generator kecil karena penerimaan bahan bakar terfragmentasi di berbagai lokasi. Pemilik aset menolak karena armada tersebut dikontrak secara terpusat dan jelas berada di bawah kendali perusahaan. Mereka tetap memasukkannya ke dalam inventaris, kemudian menugaskan tugas pembersihan untuk pengumpulan catatan daripada melemahkan batasan tersebut.
Tetapkan Tahun Dasar Sebelum Pelacakan Tren
A tahun dasar Hal ini memberikan perusahaan titik acuan tetap untuk perbandingan di masa mendatang. Tanpa itu, perubahan tahunan mencampuradukkan peningkatan operasional nyata dengan pergeseran cakupan lokasi, akuisisi, atau daftar sumber yang direvisi. Protokol GHG mengharapkan dasar yang konsisten untuk perhitungan ulang ketika terjadi perubahan struktural, dan disiplin tersebut sangat penting dalam kelompok manufaktur multi-lokasi.
Untuk produsen komponen, tim memilih tahun fiskal penuh sebelumnya sebagai tahun dasar karena ketiga pabrik beroperasi selama dua belas bulan penuh. Dokumen tersebut mencakup entitas, asumsi batasan, pemilik data yang disebutkan, dan pengecualian yang diketahui sebelum meminta catatan. Dengan begitu, ketika ekspansi, divestasi, atau perubahan proses terjadi di kemudian hari, perusahaan dapat menjelaskan apakah emisi berubah karena perubahan operasi atau karena batasan inventaris yang berubah.
Bagaimana Mengklasifikasikan Emisi Cakupan 1, Cakupan 2, dan Cakupan 3 Tanpa Membingungkan Alur Kerja?
Setelah batasan inventaris GHG Anda ditetapkan, klasifikasi seharusnya berfungsi seperti keputusan penerimaan, bukan perdebatan di akhir kuartal. Untuk produsen multi-lokasi dalam contoh yang sedang kita bahas, aturannya sederhana: tim yang pertama kali melihat catatan sumber akan mengirimkannya, dan tim keberlanjutan meninjau penetapan ruang lingkup akhir. Hal itu menjaga agar data pabrik tetap berjalan sambil mencegah pengadaan, fasilitas, dan EHS dari membuat penilaian yang tidak konsisten dari satu lokasi ke lokasi lain.
Mulailah dengan Rekaman
Alur kerja klasifikasi praktis dimulai dengan satu pertanyaan: Dokumen apa yang memicu entri ini? Jika catatan tersebut berasal dari pengiriman bahan bakar boiler milik perusahaan, tanda terima diesel untuk truk perusahaan, atau pengisian ulang refrigeran yang dicatat oleh bagian pemeliharaan, jalur peninjauan pertama adalah operasi langsung. Jika berasal dari tagihan listrik, faktur uap distrik, atau catatan energi yang dibeli lainnya, maka masuk ke jalur peninjauan energi. Jika berasal dari pemasok, penyedia logistik, kontraktor limbah, atau produsen kontrak, maka masuk ke jalur emisi rantai nilai Lingkup 3.
Pohon keputusan harus mengikuti kontrol sumber sebelum rincian akuntansi. Jika perusahaan memiliki atau mengendalikan aset atau aktivitas yang menghasilkan emisi, uji Lingkup 1 terlebih dahulu. Jika perusahaan membeli listrik, uap, panas, atau pendingin untuk penggunaan sendiri, uji Lingkup 2 Selanjutnya. Jika tidak ada yang berlaku dan aktivitas tersebut berada di hulu atau hilir rantai nilai, arahkan ke tinjauan Lingkup 3 sebagai gantinya.
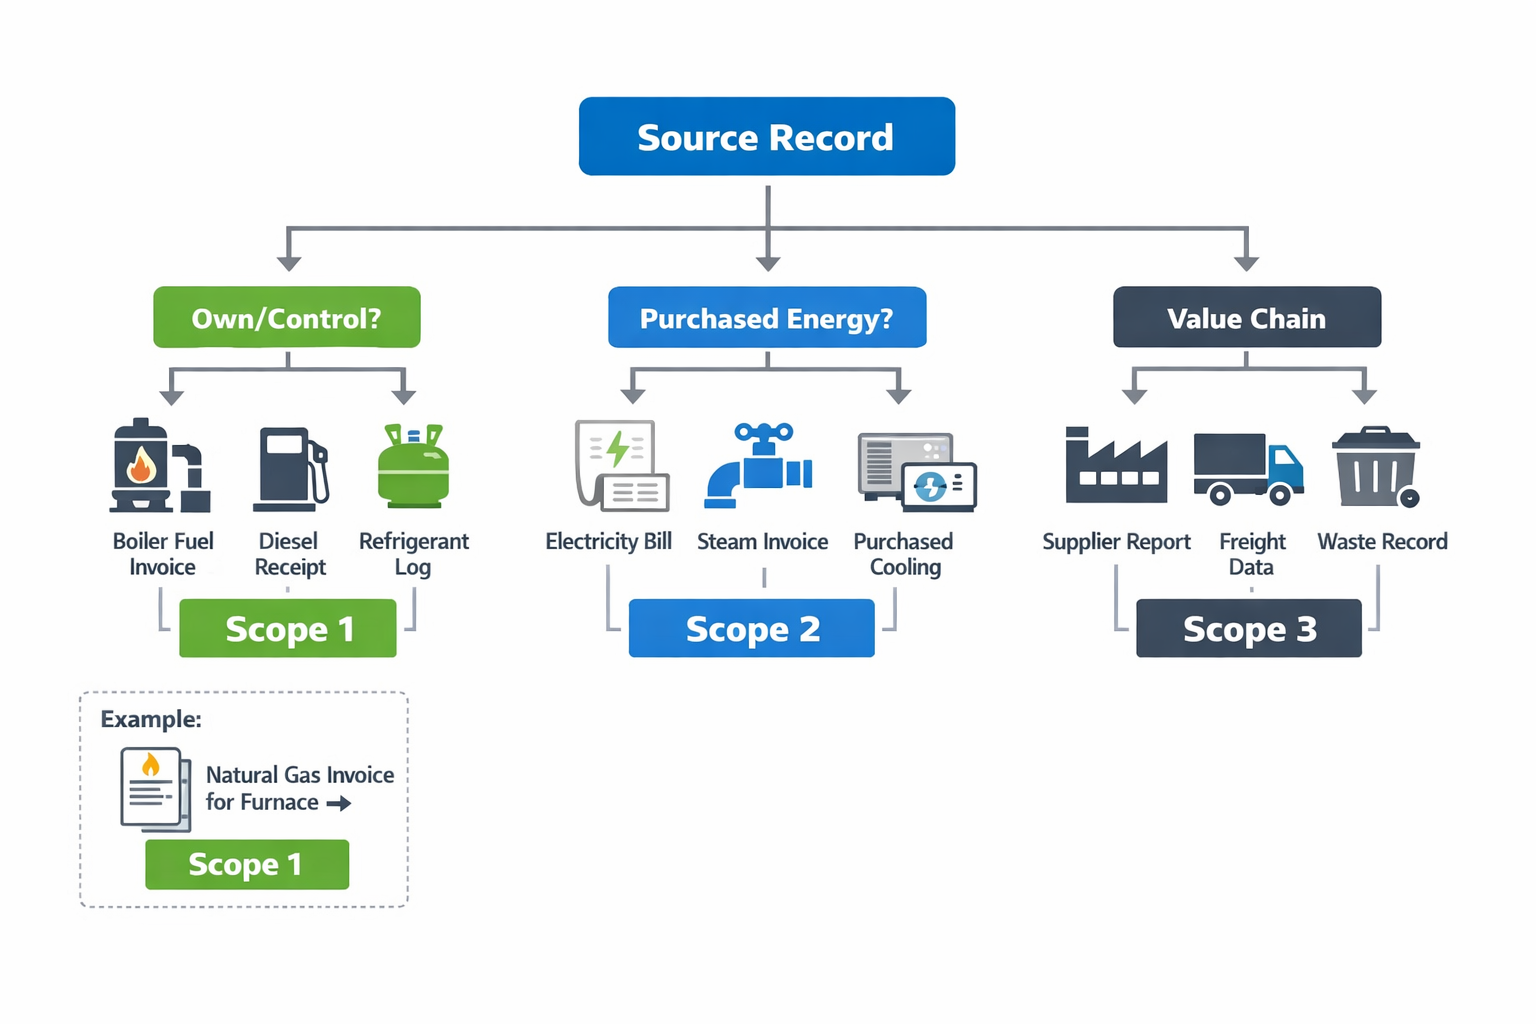
Dalam contoh kita, Pabrik A mengirimkan tagihan gas alam bulanan untuk tungku perlakuan panas. Koordinator utilitas pabrik mengunggah tagihan tersebut, menandai tungku sebagai sumber stasioner milik pabrik, dan bagian keberlanjutan meninjaunya sebagai Lingkup 1. Tidak ada yang menunggu perhitungan emisi sebelum mengklasifikasikan catatan tersebut; klasifikasi terjadi pada saat pengambilan, sehingga jejak bukti bersih sejak awal.
Klasifikasikan Jenis Sumber Manufaktur Umum
Pembakaran stasioner Kategori ini biasanya paling mudah distabilkan. Ketel uap, oven, tungku, generator, dan kiln yang membakar bahan bakar di lokasi umumnya diajukan oleh bagian teknik pabrik, utilitas, atau pemeliharaan karena mereka menyimpan catatan meteran, catatan pengisian ulang tangki, atau faktur bahan bakar. Keberlanjutan perusahaan kemudian memeriksa apakah aset tersebut berada di dalam batas yang disepakati dan mengkonfirmasi ruang lingkup akhir.
Bahan bakar armada Cara kerjanya serupa, tetapi proses pengalihan sering kali dimulai di luar pabrik. Jika produsen memiliki truk pengiriman, forklift, atau kendaraan servis dan membayar bahan bakarnya secara langsung, operasi armada atau transportasi harus menyerahkan laporan kartu bahan bakar atau berkas tanda terima untuk tinjauan Lingkup 1. Jika transportasi dialihdayakan ke operator pihak ketiga, catatan tersebut tidak tetap berada di operasi armada; catatan tersebut berpindah ke Lingkup 3 karena emisi berasal dari mitra rantai nilai eksternal.
Refrigeran Hal ini menimbulkan lebih banyak kebingungan karena bukti biasanya berasal dari kegiatan pemeliharaan daripada tagihan utilitas. Dalam contoh kita, Pabrik B mengganti refrigeran selama kunjungan servis chiller, dan catatan teknisi menunjukkan jenis gas, jumlah yang ditambahkan, tanggal, dan ID aset. Bagian pemeliharaan mengirimkan catatan servis terlebih dahulu, dan bagian keberlanjutan memeriksa apakah chiller tersebut dikendalikan oleh perusahaan sebelum menetapkan Lingkup 1.
Kasus Pemisahan Pembelian Energi dari Pemilik dan Pemasok
Pembelian listrik, uap, panas, dan pendinginan harus memiliki jalur tersendiri karena dokumen sumbernya berbeda dari penggunaan bahan bakar. Di Pabrik C, tim keuangan menerima tagihan listrik, tetapi pimpinan fasilitas pabrik memvalidasi ID meter dan periode layanan sebelum pengajuan. Tim keberlanjutan kemudian menetapkan Cakupan 2 setelah mengkonfirmasi bahwa tagihan tersebut mencerminkan energi yang dikonsumsi oleh lokasi di dalam batas pelaporan.
Energi yang disediakan oleh pemilik gedung memerlukan satu kontrol tambahan. Jika gudang yang disewa menerima listrik gabungan melalui sewa dan bukan tagihan utilitas langsung, fasilitas tersebut harus melampirkan perjanjian sewa dan pernyataan pengisian ulang dari pemilik gedung sebelum ditinjau. Catatan tersebut tetap mengikuti logika energi yang dibeli, tetapi hanya setelah seseorang memverifikasi bahwa produsen adalah pengguna energi dan bukan pemilik aset.
Mengintegrasikan Aktivitas Eksternal ke dalam Tinjauan Lingkup 3
Manufaktur kontrak, logistik pihak ketiga, input yang dikelola pemasok, dan pengolahan limbah tidak boleh dipaksakan ke dalam kategori yang dimiliki pabrik. Dalam contoh kita, pengadaan menerima laporan pengolahan dari pengolah eksternal dan mengirimkannya untuk tinjauan Lingkup 3 karena aktivitas produksi terjadi di luar operasi yang dikendalikan perusahaan. Hal yang sama berlaku ketika penyedia pengiriman barang mengirimkan data jalur atau vendor limbah melaporkan tonase yang diangkut: catatan pertama mungkin berasal dari pengadaan atau EHS, tetapi klasifikasi akhir tetap berada di tangan peninjau pusat.
Dari Mana Data Sebenarnya Berasal
Sumber Internal: Apa yang Harus Diserahkan oleh Pemilik Pabrik dan Aset
Setelah aturan penetapan cakupan ditetapkan, pertanyaan selanjutnya lebih sederhana tetapi lebih sulit dalam praktiknya: dokumen apa yang membuktikan setiap catatan. Untuk sumber internal, tim perusahaan harus meminta data aktivitas dan dokumen yang membuatnya. Masukan umum meliputi catatan meteran, catatan pengiriman bahan bakar, lembar pengukuran tangki, jam kerja boiler, catatan pemeliharaan untuk pengisian ulang refrigeran, faktur utilitas, dan dokumen sewa yang menunjukkan siapa yang mengendalikan catatan energi yang dibeli di bawah batasan inventaris GHG perusahaan.
Peta sumber-ke-pemilik mencegah kesenjangan dan permintaan duplikat di berbagai lokasi. Di pabrik permesinan, diesel untuk generator cadangan mungkin tercatat di bagian pemeliharaan, faktur gas alam di bagian keuangan, dan catatan LPG forklift di bagian operasional gudang, meskipun ketiganya memengaruhi satu berkas emisi. Lembar pengumpulan data yang praktis harus mencantumkan sumber, sistem pencatatan, peran pemilik, frekuensi pelaporan, kolom yang wajib diisi, dan peninjau sebelum pengajuan dimulai.
Untuk setiap catatan internal, pastikan kolom yang diminta ringkas dan dapat diaudit. Minimal, mintalah nama lokasi, badan hukum, ID aset atau meteran, periode pelaporan, kuantitas, satuan ukuran, nama pemasok jika relevan, nomor faktur atau dokumen, dan lampiran dokumen. Peninjau juga harus memeriksa apakah konversi satuan diperlukan, apakah tanggal sesuai dengan periode pelaporan, dan apakah catatan tersebut mencerminkan operasi yang dimiliki atau energi yang dikendalikan oleh pemilik lahan di luar keputusan batas wilayah saat ini.
Standar Bukti berdasarkan Jenis Catatan
Lingkungan manufaktur yang berbeda Menghasilkan bukti yang berbeda, jadi satu templat harus memungkinkan variasi yang terkontrol. Di lokasi pengolahan makanan, uap dapat dibeli dari perusahaan utilitas atau diproduksi di tempat dari gas alam, dan bukti yang dapat diterima berubah sesuai dengan itu. Untuk uap yang dibeli, gunakan data faktur pemasok dan ketentuan kontrak; untuk pembangkitan di tempat, gunakan tanda terima bahan bakar, catatan boiler, dan catatan pemeliharaan yang mendukung penggunaan bahan bakar dan status pengoperasian.
Lokasi pengolahan kimia seringkali mengungkap masalah kedua: refrigeran dan gas proses jarang tercatat dalam satu sistem keuangan. Tim pemeliharaan mungkin menyimpan perintah kerja, laporan kontraktor layanan, catatan penggantian tabung gas, dan catatan inspeksi kebocoran, sementara EHS (Keselamatan, Kesehatan, dan Lingkungan) mungkin menyimpan catatan insiden. Dalam hal ini, paket bulanan atau triwulanan harus mencantumkan jenis gas, jumlah yang ditambahkan atau dipulihkan, ID peralatan, tanggal layanan, dan bukti teknisi, bukan hanya angka ringkasan dalam email.
Data Pengadaan dan ERP untuk Kategori Hulu
Ketika catatan tersebut berasal dari pembelian dan bukan dari operasional pabrik, maka ERP menjadi sumber pertama, tetapi bukan bukti akhir. Ekspor pengadaan dapat mengidentifikasi pemasok, kode material, deskripsi, pabrik, unit bisnis, kuantitas, pengeluaran, mata uang, dan tanggal pembelian untuk kategori yang kemudian digunakan dalam Lingkup 3 Emisi dalam rantai nilai berfungsi. Peninjau perusahaan harus memastikan bahwa berkas pengeluaran atau kuantitas sesuai dengan catatan pembelian yang disetujui dan bahwa pemetaan kategori dikontrol versinya, bukan diedit secara informal.
Catatan pengiriman barang biasanya memerlukan penyerahan kedua setelah pengadaan. Pengiriman mungkin dimulai di ERP, tetapi moda, rute, berat, jarak, dan detail pengangkut sering kali berada di sistem manajemen transportasi, laporan pengirim barang, atau file bea cukai. Untuk logistik masuk, referensi pengiriman ditambah dokumentasi pengangkut diperlukan agar tim dapat mencocokkan apa yang dibeli, apa yang dipindahkan, dan pihak mana yang mengatur transportasi.
Permintaan Data Pemasok Membutuhkan Struktur
Data emisi pemasok harus diminta melalui paket standar, bukan kuesioner ad hoc. Untuk kategori kemasan yang dikelola pemasok, mintalah nama pemasok, lokasi atau produk yang tercakup, periode pelaporan, jenis data yang diberikan, daftar dokumen pendukung, pemilik kontak, dan pengecualian atau asumsi apa pun. Hal ini menjaga agar data emisi pemasok tetap dapat digunakan meskipun pemasok sangat beragam dalam hal kematangan.
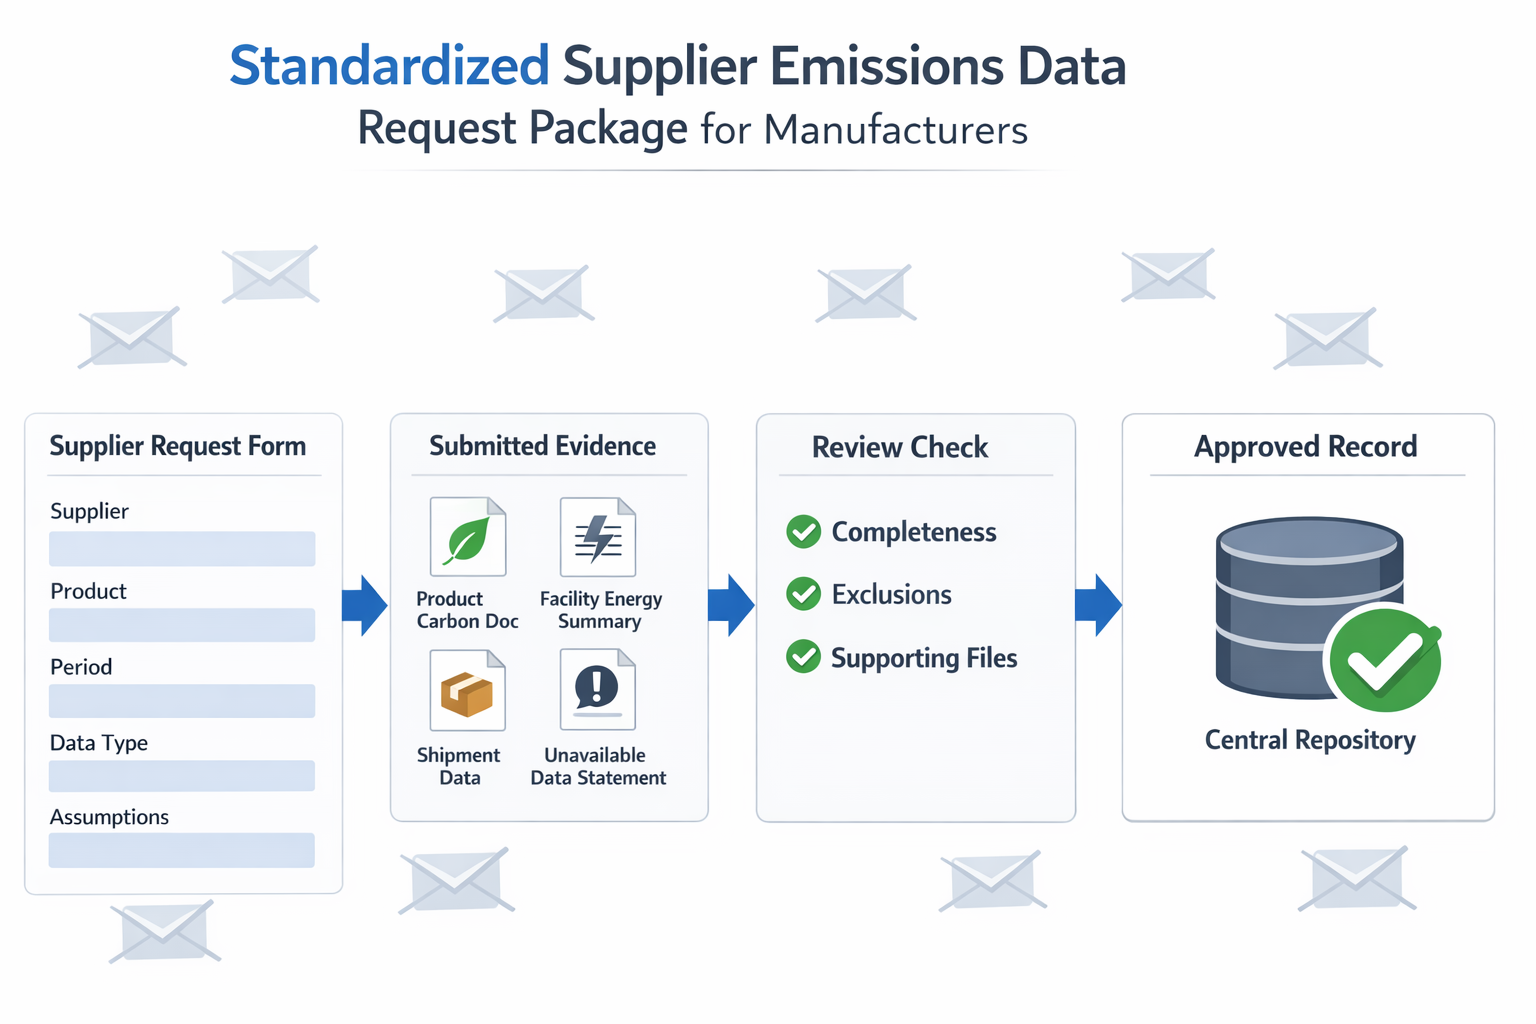
Paket tersebut juga harus mendefinisikan bukti yang dapat diterima dan langkah-langkah peninjauan. Contohnya termasuk dokumen karbon tingkat produk, ringkasan energi fasilitas yang terkait dengan volume produksi, data pengiriman, atau pernyataan resmi tentang data yang tidak tersedia dengan kode alasan. Standardisasi penerimaan bulanan atau triwulanan dengan cara ini memungkinkan tim perusahaan untuk membandingkan pengajuan di seluruh pabrik dan pemasok tanpa memaksa setiap operasi menggunakan dokumen sumber yang sama.
Kesimpulan: Ubah Pengumpulan Data Emisi Menjadi Alur Kerja yang Terkelola Dengan Jodoo
Pelaporan yang akurat untuk Emisi Cakupan 1, 2, dan 3 Ini bukan sekadar masalah perhitungan. Bagi produsen, ini pertama-tama adalah masalah tata kelola dan eksekusi data yang bergantung pada batasan inventaris yang jelas, pemilik proses yang ditunjuk, formulir penerimaan standar, persyaratan bukti, kontrol peninjauan, dan penyerahan yang andal antar pabrik, tim pengadaan, mitra logistik, dan pemasok. Ketika dasar-dasar tersebut lemah, keterlambatan pelaporan, permintaan duplikat, dan perselisihan klasifikasi menjadi hal yang biasa.
Di sinilah tempatnya Jodoo cocok. Sebagai platform manufaktur ramping tanpa kode, Jodoo dapat membantu Anda membangun lapisan alur kerja di sekitar pengumpulan data emisi: formulir digital untuk pengajuan pabrik dan pemasok, izin berbasis peran untuk catatan sensitif, pengingat untuk data utilitas dan bahan bakar bulanan, alur persetujuan untuk tinjauan penetapan ruang lingkup, penanganan lampiran untuk faktur dan log, dasbor untuk status pengajuan, dan API untuk terhubung ke sistem ERP atau pengadaan. Secara praktis, ini membantu tim mengganti spreadsheet dan rangkaian email yang tersebar dengan proses yang terkontrol dan dapat diaudit.
Jika Anda ingin mempercepat pengoperasian pengumpulan data ESG, mulai uji coba gratis atau pesan demo untuk mengevaluasi Jodoo untuk alur kerja Anda.