カテゴリー別に閲覧する

はじめに:製造業における炭素会計の意味
製造業では、, 炭素会計 これは、工場、ユーティリティ、燃料使用、プロセスソース、および関連記録全体にわたる温室効果ガスインベントリを構築、維持、および改善する規律あるプロセスです。請求書やERPデータから入力される情報があるとしても、財務会計とは異なります。また、 サステナビリティに関する情報開示, スコープの説明ページ、または 脱炭素化 ロードマップは存在するが、それら全ては信頼できる在庫状況に依存している。.
複数の拠点を持つ個別生産型およびプロセス生産型の製造業者にとって、難しいのは排出量を計算することだけではありません。インベントリに何を含めるべきか、各データソースの所有者は誰か、証拠をどのように収集するか、そして時間の経過とともに変更をどのように管理するかを決定することも重要です。この記事では、まずインベントリのワークフロー、つまり境界設計、ソースの所有権、活動データのガバナンス、そして計算を開始する前に方法と係数を適切に更新する方法に焦点を当てます。.
データ収集前に在庫を設計する
まず方法論を選択する
メーカーが数字の収集を開始する前に、どの 温室効果ガスの算定 方法論によってインベントリが管理されます。その選択によって、境界の設定方法、排出源の分類方法、基準年の変更の処理方法、および保持すべき証拠が決まります。実際には、ほとんどの製造業者は確立された企業のGHG会計基準に準拠し、工場報告のための内部ルールを追加しています。この手順を省略すると、後々の活動データ管理と排出係数管理の作業が、拠点間で一貫性を欠くことになります。.
この問題について考える際の有効な方法は、シンプルに「方法論が第一、ワークフローが第二、計算が第三」という順序で進めることです。複数の拠点を持つ製造業者は、リースボイラー、予備発電機、冷媒損失、輸入蒸気などを在庫に含めるかどうかを各工場が独自に判断することを認めるべきではありません。選択した方法論は、これらの疑問に答えるか、少なくともチームがどのようにこれらの決定を行い、文書化するかを明確に定める必要があります。その文書化は、散在するメールやスプレッドシートのメモではなく、在庫管理計画書に記載されるべきです。.
組織の境界を明確に設定する
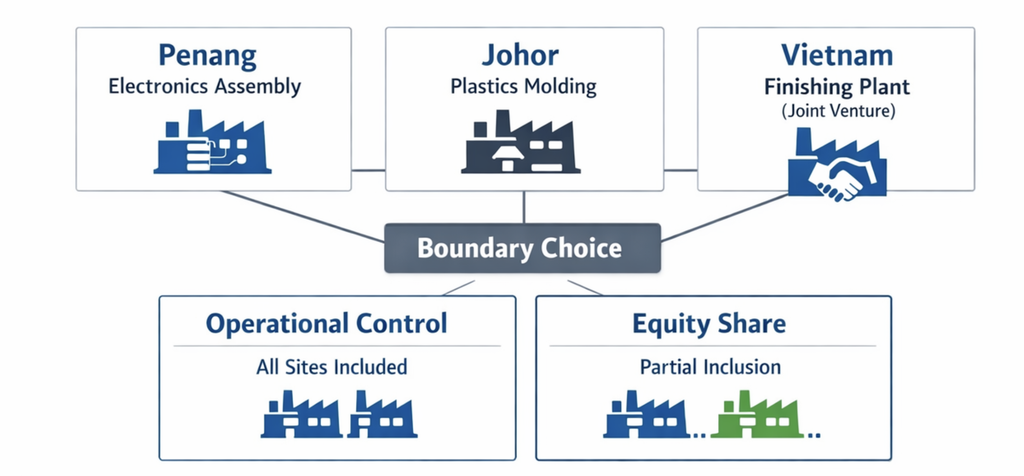
ペナンに電子機器組立工場、ジョホールにプラスチック成形工場、ベトナムに仕上げ工場という3つの工場を持つ地域メーカーを考えてみましょう。ペナンとジョホールの工場は同社が完全所有していますが、ベトナムの工場は共同経営の合弁事業構造で運営されています。最初の決定は組織境界アプローチです。なぜなら、どの施設が組織境界アプローチに含まれるかが決まるからです。 炭素会計 在庫は一切ありません。.
企業が運用管理アプローチを採用する場合、所有権が部分的であっても、運用管理している施設や供給源は対象に含まれます。持分比率アプローチを採用する場合、ベトナム工場の処理方法は所有権の割合によって異なる場合があります。重要なのは、どちらのアプローチがよりシンプルに聞こえるかではなく、選択したアプローチが一貫して適用され、在庫管理計画において、その根拠、サイト一覧、適用開始日、責任者とともに文書化されているかどうかです。.
一度 組織の境界 設定が完了すると、企業はその選択を対象施設リストと報告範囲に変換できます。このメーカーの場合、それは3つの工場すべてが報告対象であるか、営業所や配送拠点が除外されていないか、合弁工場の共有ユーティリティが報告範囲内に含まれているかを確認することを意味します。その後初めて、チームは対象施設ごとに供給源の種類をマッピングできます。.
ソースタイプ別に運用境界を定義する
次のステップは定義することです 運用上の境界, つまり、施設内のどの排出源を追跡する必要があるかを決定する必要があるということです。ペナン工場では、リフロー炉での天然ガスの使用と非常用発電機でのディーゼル消費は、どちらも所有または管理されている燃焼源であるため、追跡対象に含まれます。ジョホール州のプラスチック工場では、チラーからの冷媒漏洩と、成形ラインおよび冷却システム用の購入電力も追跡対象に含まれます。.
ベトナムの仕上げ工場は、隣接する電力会社から蒸気を、送電網から電力を購入しているため、より複雑なケースとなります。これらの輸入エネルギーは、購入した電力、蒸気、熱、または冷房の運用範囲に該当する場合、在庫に含める必要があります。また、工場内で管理されている小型のLPG燃焼炉がある場合は、二重計上や漏れを避けるため、その供給源は購入した蒸気とは別に処理する必要があります。.
上流の樹脂生産や下流の製品輸送といったバリューチェーンのカテゴリーは後々重要になるかもしれないが、初期のインベントリ設計段階では二次的なものにとどめておくべきである。当面の最優先事項は、選択した範囲内で製造業者が所有、管理、または購入するエネルギー源に関する、妥当性のある運用インベントリを作成することである。このように焦点を絞ることで、チームがより広範なカテゴリーに拡大する前に、インベントリを実用化することができる。.
基準年を設定し、決定事項を文書化する
会社はその後、 基準年 これは、対象となるプラント全体で安定した運営体制と十分なデータ可用性を反映したものです。もしあるサイトが前年の途中で開設された場合や、数か月分のユーティリティ記録が欠落している場合は、別の年の方が適切である理由をチームは文書化する必要があります。基準年が不適切だと、後々サイトの買収、売却、拡張、閉鎖の際に、回避可能な再計算上の問題が発生する可能性があります。.
これらの選択肢はすべて、在庫管理計画に明記する必要があります。具体的には、方法論、組織境界、運用境界、対象サイト、ソースカテゴリ、基準年、所有権の根拠、承認役割などです。また、境界変更を承認できる人物や、更新のバージョン管理方法もここで定義します。こうした規律がなければ、炭素会計は統制された運用プロセスではなく、単なる報告作業になってしまいます。.
ソースレジスターと工場レベルの所有権モデルを構築する
組織的な境界を設定し、どのソースタイプをインベントリに含めるかを決定したら、次のステップは、その範囲を工場レベルで運用することです。製造業者は、記憶に基づいて作成された年末のスプレッドシートに頼るのではなく、各施設ごとにソース登録簿を作成することでこれを実現します。登録簿は、インベントリ管理計画を、排出に関連するソース、データ所有者、報告頻度、および必要な証拠の作業リストに変換します。この構造がなければ、, 炭素会計 欠落は通常、複雑な計算から生じるのではなく、省略から生じる。.
信頼できる情報源に基づいて登録簿を構築する
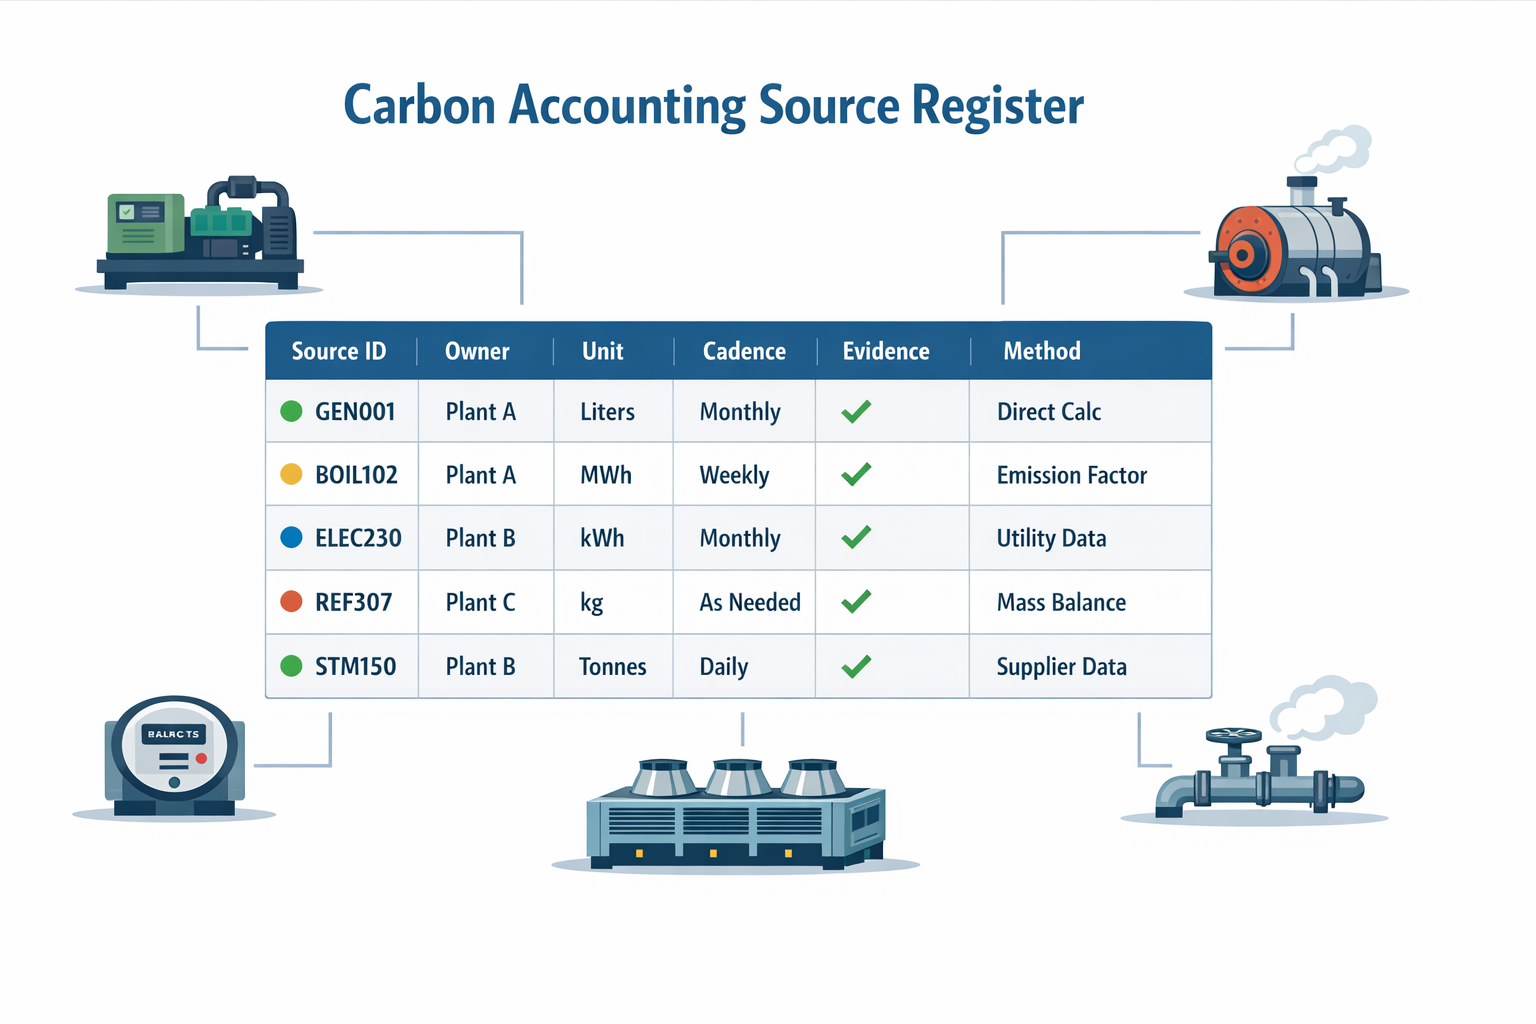
ソース登録簿には、登録された各ソースを、特定の施設、エリア、および所有者に関連付けられた個別のレコードとして記載する必要があります。一般的な項目には、施設名、ソースID、ソースの説明、ソースのカテゴリ、燃料またはユーティリティの種類、メーターまたは請求書の参照番号、想定される活動データ単位、報告頻度、必要なサポートレコード、および主要データが利用できない場合の代替方法が含まれます。また、ソースが直接計測されたものか、生産データまたは稼働時間データから推定されたものか、または供給業者の文書から取得されたものかも示す必要があります。このような詳細な情報を提供することで、月次データの収集をサイト間で一貫性のあるものにすることができます。.
優れた登録簿は各情報源をリンクします 制御ロジック 在庫管理計画ですでに定義されているもの。例えば、機械加工工場にあるディーゼル式非常用発電機は、会社が管理する燃焼設備であるため在庫に含まれる可能性がある一方、第三者が保守・燃料供給を行うリース契約のフォークリフトは、現在の在庫範囲外となる可能性がある。.
指名所有者を割り当てる
多くのメーカーは「メンテナンス」、「ユーティリティ」、または「“EHS,」と書いておきながら、後になって月次提出書類の所有者が実際には誰もいないことに気づく。より良いモデルは、情報源ごとに1名の担当者を指定し、工場レベルでバックアップ担当者とレビュー担当者を配置することである。担当者は、活動データの収集、ユニットの確認、燃料請求書、メーターのエクスポート、冷媒サービスログ、公共料金請求書など、必要な記録の添付に責任を負う。部門ラベルは依然として重要だが、責任には担当者が必要である。.
ペース、単位、および証拠を標準化する
ソースレジスタは、データ期待が 標準化された 報告を開始する前に、各ソースには、月次、四半期、出荷ごと、補充イベントごとなどの明確な頻度と、主要な報告に使用する承認済みの単位が1つ必要です。ある倉庫が電力をkWhで、別の倉庫がMWhで、さらに別の倉庫が支出データから報告する場合、アクティビティデータのガバナンスが始まる前に、不必要な変換とレビュー作業が発生します。レジレベルでの標準化により、このようなずれを防ぐことができます。.
食品加工工場や化学工場を例にとると、これがなぜ重要なのかがよくわかります。ボイラーガスはメーターから立方メートル単位で月ごとに報告され、冷媒の補充量は技術者の記録からキログラム単位で、サービス実施時のみ報告されます。また、購入した蒸気は、契約書の内容に応じて、電力会社の明細書からトン単位またはエネルギー量単位で報告されます。電力消費量の多い倉庫では、照明、バッテリー充電、空調設備用の電力は一括請求書で支払われる一方、構内設備用のディーゼル燃料は社内発行伝票で支払われる場合があります。登録簿には、各情報源の裏付けとなる証拠としてどの文書が認められるかを正確に明記し、後日のレビューや排出係数管理が信頼できる情報に基づいて行われるようにする必要があります。.
レジスターを管理しやすくする
登録簿は、機器が追加、廃止、移設、または再割り当てされた場合、および少なくとも各報告年度が始まる前に見直されるべきです。製造業では、工場レイアウト、レンタル資産、ユーティリティ契約が頻繁に変更されるため、この更新規律は多くのチームが予想する以上に重要です。6か月前のソース登録簿は、静かに弱体化します。 炭素会計 報告チームが勤勉であっても、品質は保証されません。実際には、最良の記録は静的な設定ファイルではなく、管理された運用記録として扱われます。.
活動データガバナンスのための管理されたワークフローを作成する
境界とソース所有権が定義されると、月次在庫サイクルは毎回同じ方法で実行されなければなりません。そこで活動データガバナンスが重要になります。ポリシー文書としてではなく、 工場間で再現可能な運用ワークフロー. 実際には、在庫管理計画は、各拠点が提出すべき内容、提出時期、必要な証拠、および変更を承認できる人物を把握している場合にのみ有効となる。複数の施設を共通の組織境界の下に持つ製造業者にとって、正確性と同様に一貫性も重要である。.
標準的な月次サイクルでデータを収集する
前述のセクションで取り上げた、複数の拠点を持つ製造業者を例にとると、機械加工工場、組立工場、そして工程の多い仕上げ工場がそれぞれ1つずつあります。工場所有者は毎月、承認された在庫範囲に従って、購入した電力、固定燃料の使用量、および各拠点固有のプロセスまたは漏洩源に関する活動データを提出します。重要な管理方法は、提出データが標準的な構造に従い、固定された報告期間、規定された単位、および供給源登録簿からのリンクされた供給源IDを使用することです。これにより、ある工場では天然ガスをMMBtuで、別の工場では立方メートルで、さらに別の工場では明確な換算基準のない供給業者の請求書合計額で報告するといった事態を防ぐことができます。.
有効な提出記録には通常、施設名、情報源名、報告月、活動量、単位、データソース、作成者名が含まれます。また、公共料金の請求書、メーターのスクリーンショット、燃料配送伝票、メンテナンスログ、冷媒サービス記録などの裏付けとなる証拠も必要です。請求書がまだ届いていないために手動でメーターを読み取る場合、ワークフローではその記録を最終データと混同せず、暫定データとしてフラグ付けする必要があります。この区別は、後々のレビューやバージョン管理において重要になります。.
証拠書類を添付し、事前に内容の完全性を確認してください。
最も強力な管理手段は最終承認段階ではなく、レビュー開始前の完全性チェックです。月次サイクルでは、機械加工工場は電気料金の請求書を期日通りに提出し、組立工場は概要スプレッドシートのみをアップロードし、仕上げ工場はサプライヤーポータルの遅延により圧縮天然ガスの請求書を提出し忘れるといった事態が発生します。管理されたワークフローでは、対象となるすべての供給元について、提出書類が完全であるか、承認済みの例外記録があるかを自動的にテストする必要があります。こうすることで、報告期間がまだ開いているうちに漏れを検出できます。.
同じワークフローで、単位が想定されるソース設定と一致しているか、必要な添付ファイルが存在するかどうかも検証する必要があります。組立工場がサブメーターからの電力をある月はkWh、次の月はMWhで報告した場合、フラグ付きレビューなしにレコードが承認に直接進むべきではありません。仕上げ工場が在庫管理計画で要求されている請求書画像またはメーターログなしで燃料データを提出した場合、レコードは理由コードとともに工場所有者に返送されるべきです。これらは日常的な管理ですが、監査対応を可能にするものです。 炭素会計 可能。.
追跡可能性を損なうことなく、欠落または不完全な記録をエスカレートする
エンドツーエンドのワークフローでは、提出、自動チェック、レビュー担当者による検証、必要に応じた工場での修正、そして企業レベルでの最終承認という一連の流れで記録を処理する必要があります。記録が遅れたり、不完全な場合は、規定に従ってプロセスをエスカレートさせ、まずサイトオーナー、次に工場長、そして期限内に解決されない場合は最終的に中央のサステナビリティまたはEHSリーダーにエスカレーションする必要があります。重要なのは、ワークフローでは元の提出物を置き換えるのではなく、ステータス、コメント、タイムスタンプ、および以前のバージョンを保持することです。.
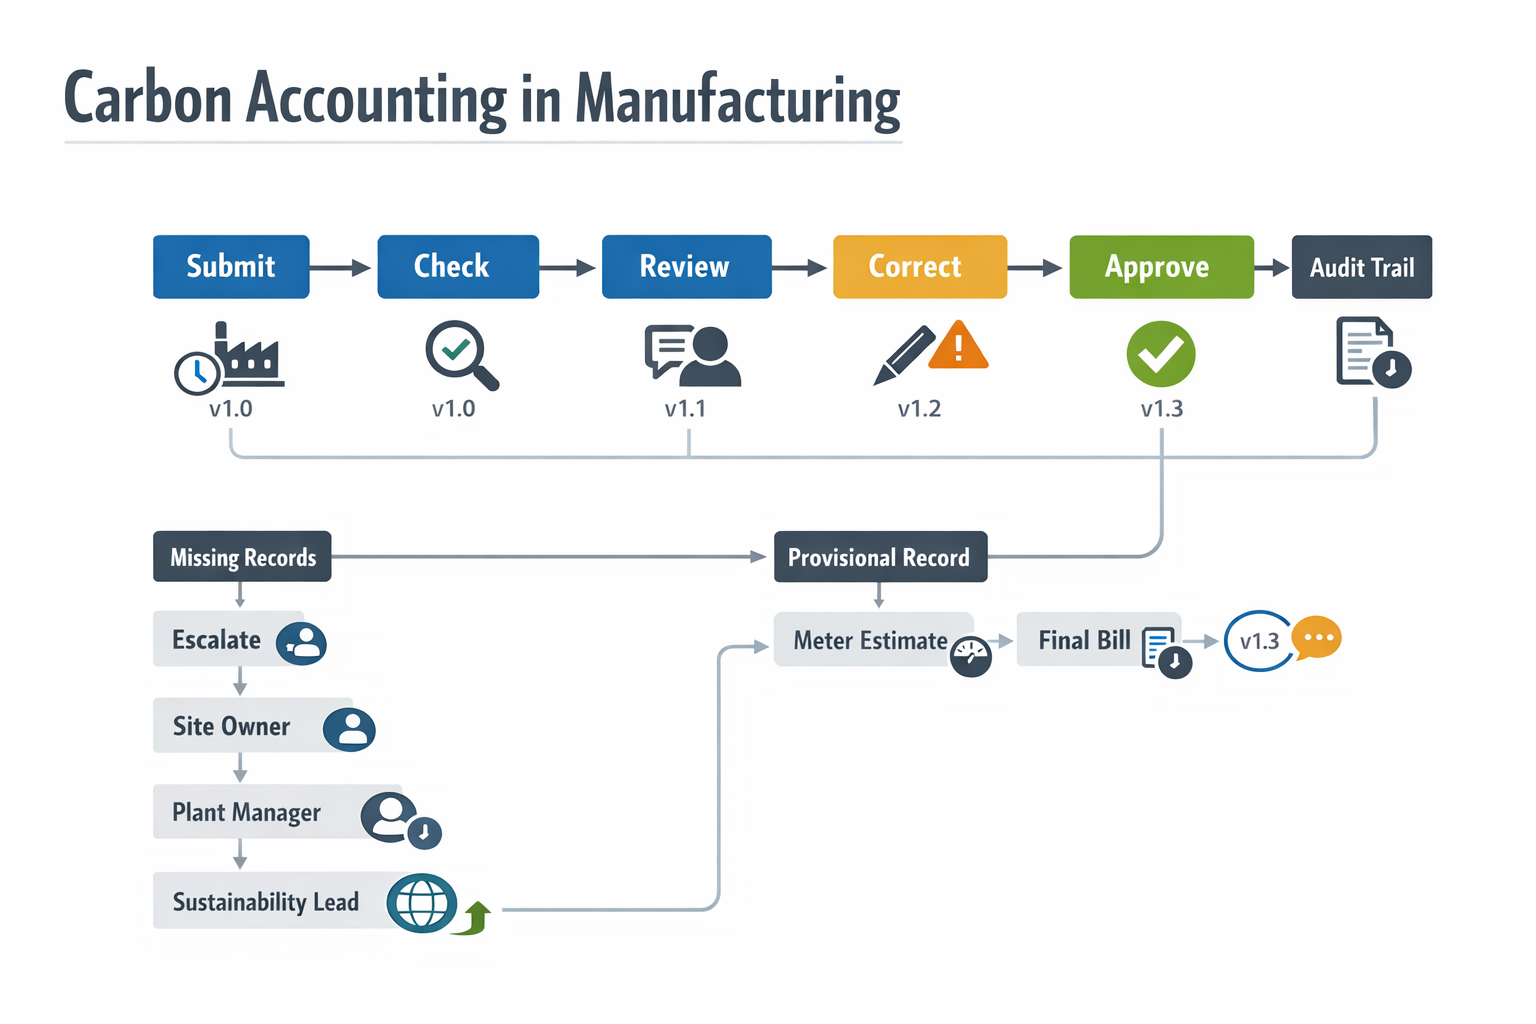
実行中の例では、組立工場の光熱費請求書が5日遅れて届いたため、チームはメーターに基づいた暫定的な見積もりを写真付きで提出し、最終請求書待ちとしてその供給元をマークします。レビュー担当者は、完全性のために一時的な記録を受け入れますが、その供給元に対する最終承認は保留します。請求書が届くと、工場は記録を更新し、システムは変更を記録し、レビュー担当者は見積もりと請求書に裏付けられた数量を比較できます。中間状態と最終状態の両方が可視化されているため、監査可能性が維持されます。.
変更履歴の確認、承認、および保存
レビュー データの完全性、裏付け、方法論との整合性に着目すべきであり、排出量の再計算に注力すべきではない。つまり、期間の網羅性、排出源の包含、単位の一貫性、証拠の質をインベントリ管理計画と照らし合わせて確認する必要がある。承認は、当該月の活動データセットが下流での利用準備が整っており、例外事項がすべて明示的に処理されたことを確認するものである。これは排出係数ガバナンスとは別個のものであり、排出係数ガバナンスは独自のプロセスで管理されるべきである。.
変更履歴 これは、日常的な修正がデータ流出につながるのを防ぐための管理策です。工場が重複した請求書を発見したり、単位入力を修正したりした後に燃料使用量を再提出する場合、ワークフローは誰が、いつ、なぜ、何を変更したかを記録する必要があります。時間の経過とともに、この記録によって、問題の原因がサプライヤーのタイミング、現場の規律の弱さ、または不明確な標準作業手順(SOP)のいずれにあるかが明らかになります。これらの管理策が毎月実行されることで、炭素会計は単なるスプレッドシート作業ではなく、統制された製造プロセスへと変わります。.
結論:使用 Jodoo 信頼性の高い炭素会計ワークフローを運用化する
信頼性のある 炭素会計 製造業における排出量管理は、報告書に総排出量が記載されるずっと前から始まっています。まず、明確なインベントリ設計、文書化された境界決定、工場レベルでの発生源所有権、管理された活動データ収集、統制された排出係数と地球温暖化係数の選択、そして経時的な方法変更のための規律あるプロセスが必要です。これらの手順が不十分だと、技術的に正しい計算であっても、不完全または矛盾したデータに基づいている可能性があります。.
複数の拠点を持つ製造業者にとって、真の課題は、工場、ユーティリティ、ソースの種類、および報告サイクル全体でガバナンスを再現可能にすることです。そこで Jodoo が役立ちます。製造業務向けに構築されたノーコード プラットフォームとして、, Jodoo これにより、チームは提出フォームの標準化、レビューと承認のルーティング、裏付けとなる証拠の要求、例外の追跡、およびサイト全体にわたる変更履歴の追跡可能性の維持を実用的な方法で行うことができます。.
同様に重要なのは、Jodooはワークフローインフラストラクチャとして扱うべきであり、炭素排出量計算ツール、係数データベース、監査ツール、認証機関、法律顧問、コンプライアンスソリューションとして扱うべきではないということです。方法論、係数の選定、保証に関する決定は、引き続き資格のある社内チームと権威ある基準に基づいて行う必要があります。.
大規模なカスタム開発を行わずに、より信頼性の高い在庫管理ワークフローを構築したい場合は、 無料トライアルを開始する または デモを予約する 炭素会計プロセスにおけるJodooの活用を評価する。.