Просмотр по категориям

Введение: ESG в производстве — это операционная модель.
Многие производители по-прежнему обращаются к ESG-факторам только тогда, когда получают анкету от клиента, инвестор запрашивает данные или регулирующий орган меняет правила. Это слабая отправная точка. Опрос KPMG 2024 года показал, что 96% из 250 крупнейших компаний мира В настоящее время производители так или иначе сообщают об ESG-факторах или принципах устойчивого развития, а это значит, что на них оказывается все большее давление с целью получения доказательств, а не общих заявлений.
С точки зрения производства, Экологические, социальные и управленческие аспекты (ESG) ESG — это не просто вопрос раскрытия информации. Это операционная дисциплина, лежащая в основе того, как предприятие отслеживает потребление энергии, отходы, инциденты, связанные с безопасностью, трудовую практику, проверки поставщиков, согласования и последующие действия руководства. ESG также не является самостоятельным стандартом отчетности, рейтингом, сертификацией или отчетом об устойчивом развитии. Это способ, которым ответственность в области экологии, социальной ответственности и корпоративного управления (ESG) внедряется в повторяющиеся процедуры во всех производственных процессах.
Для многопрофильного предприятия дискретного производства могут потребоваться согласованные данные от групп по механической обработке, сборке и контролю качества поставщиков на нескольких заводах. Предприятие, занимающееся технологическими процессами, может уделять больше внимания выбросам, водопотреблению, условиям разрешений и эскалации инцидентов. В обоих случаях ESG начинается с четкого определения ответственности, надежных доказательств и подотчетности на уровне технологического процесса.
В этой статье объясняется, как разработать такую операционную модель: как структурировать права собственности, расставлять приоритеты, стандартизировать рабочие процессы и управлять выполнением задач на разных площадках.
Как выглядит операционная модель ESG
Для производителя, имеющего несколько производственных площадок, ESG Операционная модель — это структура управления, которая преобразует приоритеты ESG в назначенную работу. Она определяет, какие операционные области входят в сферу ее действия, кто отвечает за каждый процесс, какие данные и доказательства требуются, когда должны быть представлены отчеты, кто их рассматривает и как обрабатываются исключения. На практике это означает, что управление ESG интегрировано в производственные процессы, контроль поставщиков, кадровые процессы и циклы управленческого анализа. Цель состоит не в том, чтобы сделать все площадки идентичными, а в том, чтобы обеспечить достаточную согласованность обязанностей, доказательств и путей эскалации для эффективного управления.
Основные домены и их владельцы
Большинство производителей организуют внедрение принципов ESG по четырем направлениям деятельности: Производственная среда, персонал и трудовая практика, контроль со стороны поставщиков и надзор со стороны руководства. Вопросы охраны окружающей среды на предприятии обычно решаются руководителями объекта. ЭХС Вопросы, касающиеся менеджеров, охватывают такие аспекты, как энергетика, водоснабжение, отходы, журналы учета выбросов и реагирование на инциденты. Вопросы, связанные с персоналом, часто затрагивают отделы кадров, операционной деятельности и соблюдения нормативных требований, в то время как вопросы, касающиеся поставщиков, обычно находятся в ведении отделов закупок и качества поставщиков. Затем руководство осуществляет регулярный контроль за выполнением задач, выявлением отклонений и последующими действиями в рамках системы управления.
Рассмотрим регионального производителя электроники с пятью заводами в Малайзии, Таиланде и Вьетнаме. На каждом предприятии ежемесячно регистрируется потребление коммунальных услуг, данные об отходах, инциденты, связанные с безопасностью, сводки по сверхурочной работе и обновления информации о проверке поставщиков, используя одни и те же корпоративные определения. За полноту данных, предоставляемых предприятием, отвечает руководитель по охране труда и окружающей среды, за экологическую документацию, за данные о персонале, а за декларации поставщиков — отдел закупок. В головном офисе менеджер по устойчивому развитию проверяет согласованность данных между предприятиями, после чего руководитель по вопросам соответствия и исполнительный комитет рассматривают отклонения и тенденции.
Комплексная операционная архитектура
Работоспособный ESG Операционная модель следует четкой цепочке от ввода данных до контроля. Команды на передовой собирают оперативные записи, владельцы площадок проверяют их достоверность, функциональные эксперты проверяют полноту и наличие аномалий, а центральные команды консолидируют результаты для анализа руководством. В случаях, когда пороговые значения не достигаются или доказательства неполны, процесс должен запускать механизм обработки исключений, а не ждать завершения квартальной очистки. Такая архитектура важна, поскольку ESG-процессы дают сбой, когда данные перемещаются без указания владельца или когда проблемы выявляются только в период отчетности.
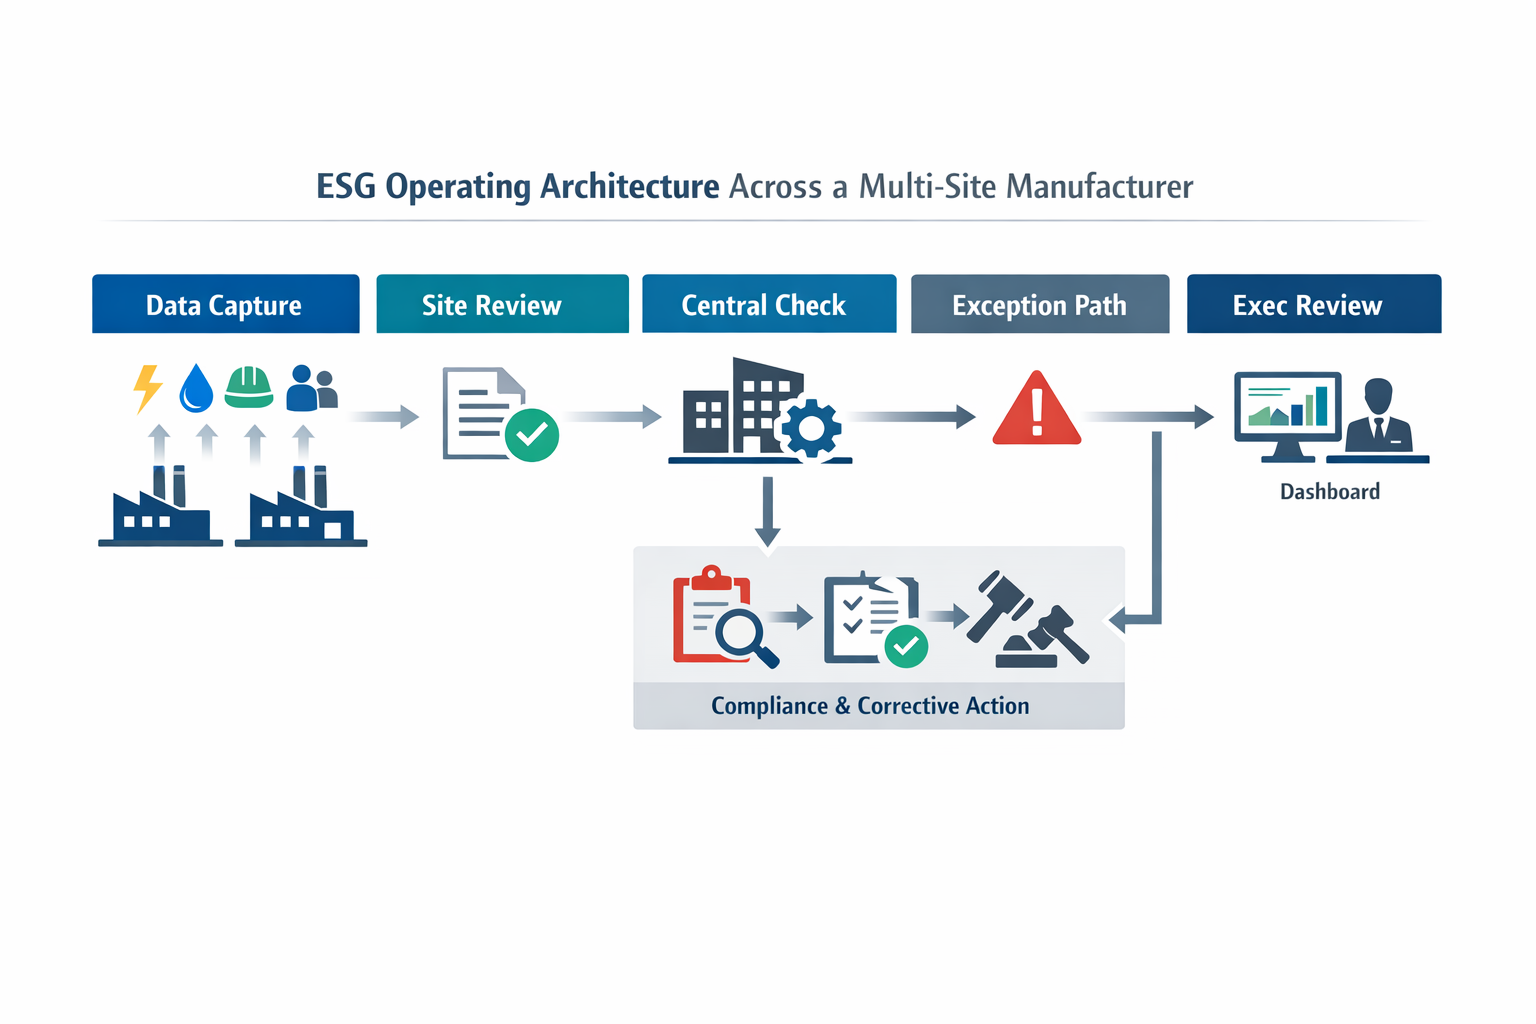
В примере с производителем электроники, предприятие в Таиланде ежемесячно предоставляет отчеты о результатах анализа сточных вод и подтверждающие лабораторные сертификаты к пятому рабочему дню. Руководитель отдела охраны труда и окружающей среды на предприятии сначала проверяет данные, затем управляющий заводом утверждает отчет, а региональный менеджер по устойчивому развитию получает уведомление, если результат отсутствует или выходит за пределы допустимого диапазона. Если отклонение существенное, в дело вмешивается группа по соблюдению нормативных требований, и... корректирующие действия каждому задан свой срок выполнения. К тому моменту, когда руководители видят ежемесячную сводку, они просматривают проверенные записи и открытые вопросы, а не необработанные электронные таблицы.
Координация между функциями
ESG Работа затрагивает различные функции, поскольку базовые механизмы контроля реализуются в разных процессах. Руководитель предприятия может подтвердить факт проведения необходимых действий на объекте, но не может проверить добросовестность поставщиков без отдела закупок или рассмотреть жалобы сотрудников без отдела кадров. Аналогично, отдел закупок может собирать декларации поставщиков, но отдел соответствия должен решить, какие пробелы требуют эскалации. Таким образом, операционная модель ESG зависит от скоординированной подотчетности, где каждая функция отвечает за свою часть, но работает в рамках общих сроков, определений и правил проверки.
Такая межфункциональная структура также предотвращает распространенную ошибку в управлении: рассмотрение ESG как проекта команды по устойчивому развитию с ограниченными полномочиями в отношении операционной деятельности. В более совершенных моделях руководители не проверяют каждую точку данных, но устанавливают периодичность проверки, допустимые пределы и ответственность за нерешенные вопросы. Это дает руководителям подразделений ясность в отношении того, что необходимо представить, что требует утверждения, а что будет передано на рассмотрение вышестоящим инстанциям. В результате получается система управления, которая связывает данные с производственных площадок с контролем со стороны руководства, не допуская при этом фрагментарного отслеживания по отдельным отделам.
Как производителям следует подходить к вопросам корпоративного управления в контексте ESG (экология, корпоративная социальная ответственность, менеджмент и т. д.)?
Начните с бизнес-контекста.
Для производителей расстановка приоритетов ESG Начинать следует с анализа того, как на самом деле работает бизнес, а не с шаблонного отчета. Крупный производитель продуктов питания, сборщик электроники и поставщик автомобильных компонентов будут сталкиваться с совершенно разными операционными рисками, структурой рабочей силы и зависимостью от цепочки поставок. Именно поэтому практическая операционная модель ESG начинается с определения того, где создается ценность, где могут возникнуть сбои и какие процессы руководство может реально контролировать.
Первый этап — анализ бизнес-контекста: производственная модель, энергоемкость, профиль рабочей силы, структура клиентской базы, экспортная деятельность и сеть поставщиков. Это помогает руководству отделить стратегически важные вопросы от вопросов, которые лишь мельком упоминаются в рыночных дискуссиях. На практике вопрос звучит не “Какие темы, связанные с ESG, существуют?”, а “Какие проблемы могут существенно повлиять на непрерывность работы предприятия, себестоимость, качество, стабильность рабочей силы, доступность для клиентов или право на осуществление деятельности?”
Переход от осведомленности к приоритетам
После того как станет ясен контекст деятельности, производители могут оценить подверженность рискам в экологической, социальной и управленческой сферах. Экологические проблемы могут включать зависимость от воды, сброс сточных вод, нестабильность энергоснабжения, процессы с высоким уровнем выбросов или обращение с отходами. Социальные проблемы часто связаны с контролем сверхурочной работы, безопасностью подрядчиков, рассмотрением жалоб, условиями проживания в общежитиях или эффективностью обучения, в то время как вопросы управления могут включать проверку поставщиков, контроль за утверждением, обеспечение соблюдения политики и реагирование на расследования.
Работоспособный алгоритм определения приоритетов обычно состоит из пяти шагов: Выявить проблемы, оценить степень риска по отдельным объектам или сегментам цепочки создания стоимости, оценить давление со стороны заинтересованных сторон, оценить целесообразность мер контроля и определить ответственных лиц. Этот последний шаг важен, потому что проблема, для которой нет ответственного органа, еще не является частью общей картины. ESG Управление. Тема становится актуальной только тогда, когда кто-то отвечает за определение метрики, мониторинг исключений и устранение пробелов.
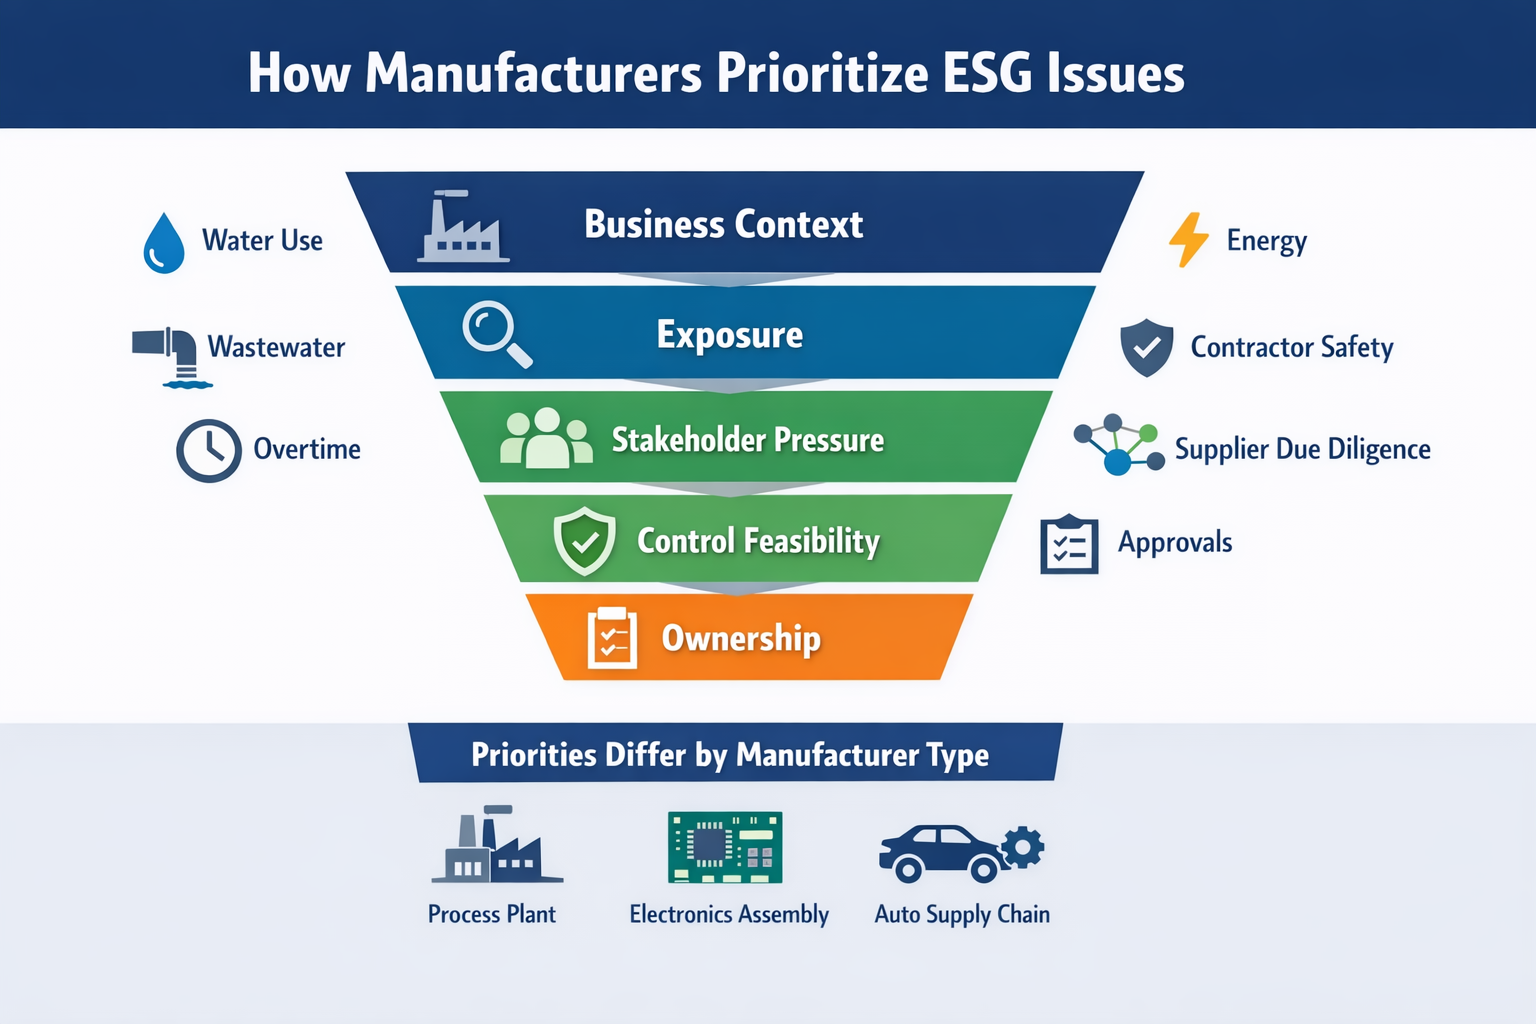
Давление со стороны заинтересованных сторон следует оценивать дисциплинированно, а не рассматривать как соревнование за популярность. Аудиты клиентов, анкеты инвесторов, соглашения с кредиторами, ожидания персонала, опасения общественности и тенденции в регулировании не имеют одинакового веса в каждом бизнесе.
Рассмотрим следующие три кратких примера. технологическое производство, Потребление воды может выйти на первый план, поскольку производство зависит от стабильного качества поступающей воды, соответствия нормам водоотведения и экономически эффективных систем очистки. сборка электроники, Показатели трудовой этики могут занимать более высокое место, поскольку текучесть кадров, чрезмерная сверхурочная работа и слабый контроль со стороны руководителей могут быстрее, чем большинство показателей внешней среды, нарушать производственный процесс и портить отношения с клиентами.
В автомобильная цепочка поставок, Проверка поставщиков может стать ведущей проблемой корпоративного управления, поскольку эффективность ESG-факторов напрямую зависит от качества исходных материалов и компонентов. В данном случае приоритет отдается не отслеживанию всех возможных характеристик поставщиков, а выявлению точек риска, которые можно постоянно проверять, анализировать и сообщать о них руководству. Поэтому правильная приоритезация ESG-факторов должна быть избирательной, основанной на фактах и привязанной к действиям руководства, а не к плану будущего отчета.
Операционные составляющие внедрения ESG-факторов
Прежде чем что-либо собирать, стандартизируйте определения.
В ESG На этапе внедрения слабые определения приводят к слабому контролю. Предприятие не может управлять тем, что определяется на каждом участке по-разному, поэтому такие термины, как регистрируемая травма, завершение обучения, водоемкость, классификация опасных отходов или завершение аудита поставщика, требуют... одно утвержденное значение, одна единица измерения и одно правило подачи документов.. Например, на предприятии по производству электроники с несколькими производственными площадками заводы в Пенанге и Батаме могут сообщать о сверхурочной работе и проверках складских помещений с химическими веществами, но если логика расчетов и границы отчетности не совпадают, то результаты анализа со стороны руководства могут оказаться неверными.
Уточнить вопросы местной собственности и централизованного управления.
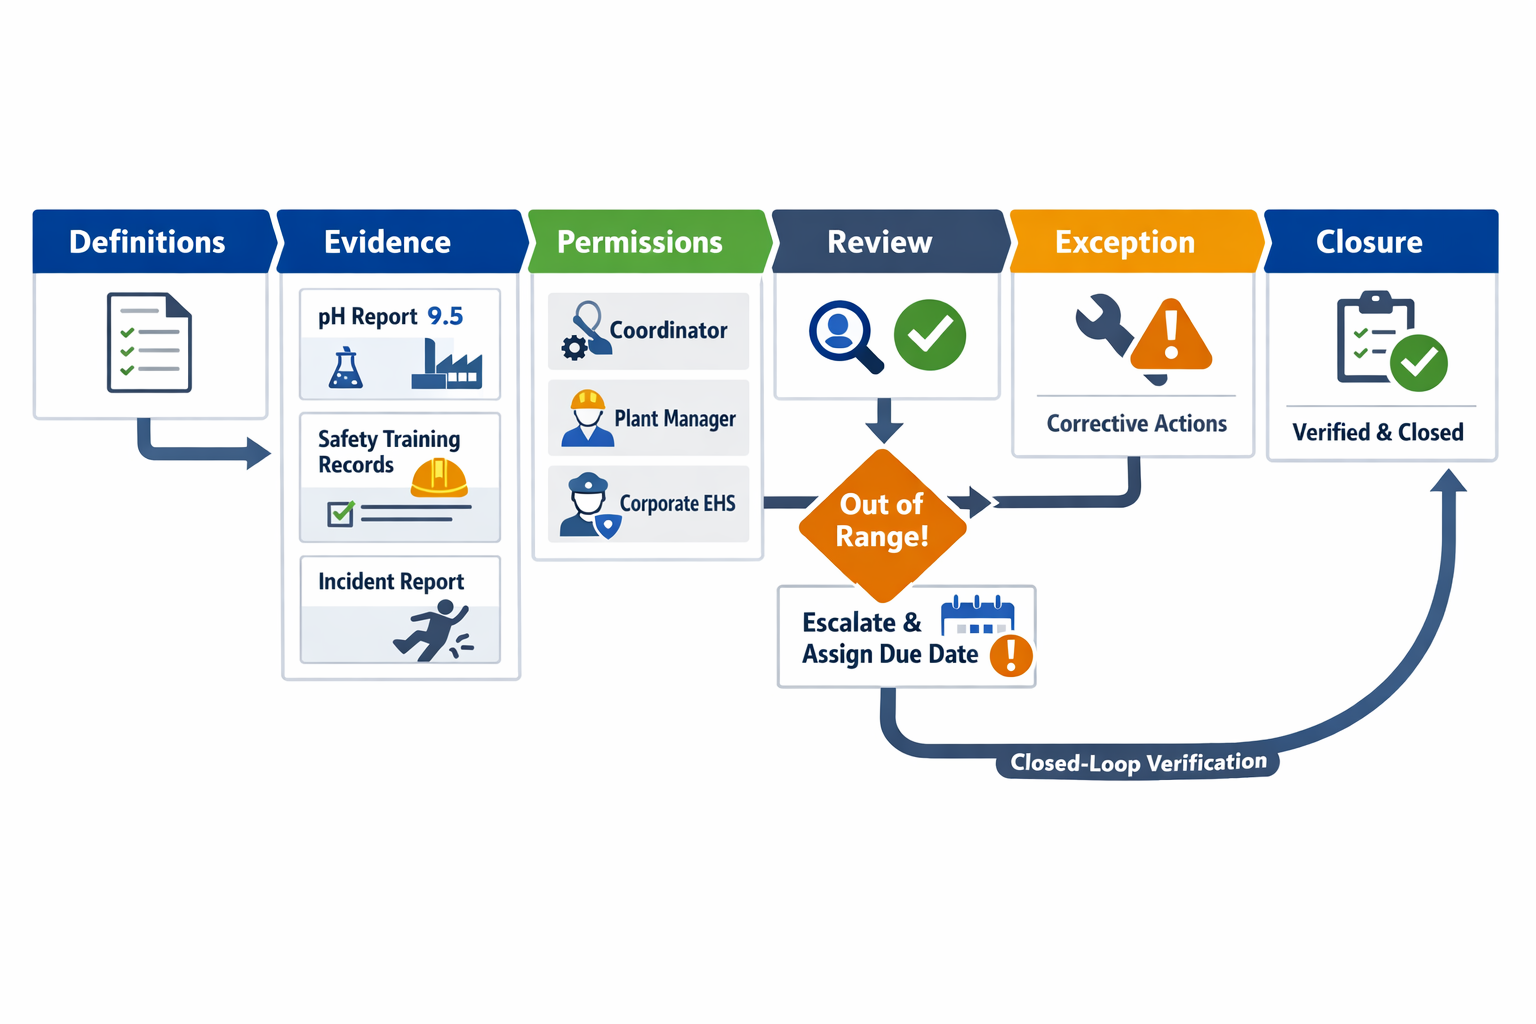
После того как определения будут утверждены, производителям необходимо правильно распределить ответственность между производственными площадками и корпоративными командами. Ответственность на местном уровне должна охватывать первичный сбор данных и проверку на первом этапе, поскольку руководители, координаторы по охране труда и технике безопасности и администраторы отдела кадров находятся ближе всего к событиям, показаниям приборов, журналам обучения или протоколам проверок. Ответственность на центральном уровне должна контролировать политику, пороговые значения, логику проверки и критерии исключений, чтобы Данные ESG Показатели сопоставимы на разных предприятиях. В нашем примере предприятие в Пенанге ежемесячно предоставляет данные о pH сточных вод, информацию о прохождении операторами обучения по технике безопасности и отчеты об инцидентах с подрядчиками, в то время как корпоративная политика устойчивого развития проверяет согласованность данных и отмечает отклонения от нормы.
Требуются доказательства, а не сводные цифры.
Многие программы управления ESG терпят крах, когда предприятия предоставляют только сводные данные в электронных таблицах. Цифры без приложений, отметок времени, ссылок на источники или истории утверждений не выдерживают внутренней проверки, не говоря уже о внешней. Для предприятия в Пенанге отчет о сточных водах должен включать лабораторные сертификаты или журналы учета показаний счетчиков; отчеты о прохождении инструктажа по технике безопасности должны включать записи о посещаемости, а отчет о происшествии с подрядчиком должен содержать форму отчета, протоколы расследования и информацию о немедленных мерах по локализации. Именно здесь важны механизмы работы: доказательства должны запрашиваться в момент предоставления отчета, а не запрашиваться позже по электронной почте.
Используйте права доступа и проверки для управления рабочим процессом.
Права доступа на основе ролей предотвратить две распространенные неисправности в ESG выполнение: неограниченное редактирование и неясная подотчетность. Операторы или координаторы должны иметь возможность предоставлять записи, руководители предприятий должны проверять полноту и достоверность информации на уровне объекта, а центральные владельцы должны утверждать, отклонять или передавать информацию на рассмотрение вышестоящим инстанциям в соответствии с установленными правилами. В примере с Пенангом координатор по охране труда и окружающей среды загружает пакет данных о сточных водах, руководитель предприятия подтверждает производственный контекст после обнаружения аномальных показаний сброса, а корпоративный отдел охраны труда и окружающей среды проверяет, превышает ли отклонение пороговое значение для группы и требуется ли официальное рассмотрение. Доказательства, проверки и корректирующие действия лучше всего работают в рамках единого контролируемого рабочего процесса, поскольку каждое решение должно оставаться связанным с исходной записью, подтверждающими документами, комментариями рецензента и сроками выполнения последующих действий.
Внедрите обработку исключений в процесс.
Не каждое отклонение является кризисом, но для каждого исключения необходимо правило. Если в Пенанге сообщается о выходе pH сточных вод за пределы допустимого диапазона, система должна запустить механизм обработки исключений, требующий классификации причин, временного локализования, назначения ответственного лица и определения целевой даты закрытия. Если уровень завершения обучения не достигает порогового значения, процесс может быть передан в отдел кадров и руководству предприятия, а не в отдел охраны труда и окружающей среды.
Замкнуть цикл с помощью Корректирующие действия Управление
Завершающим этапом является завершение действия с проверкой. В нашем примере исключение в системе очистки сточных вод приводит к записи на ремонт, переобучению операторов и повторному отбору проб после регулировки трубопровода, при этом каждый этап назначается определенной роли и отслеживается в соответствии с установленным сроком. Если повторный тест соответствует пределу, центральный отдел охраны труда и окружающей среды может закрыть дело; в противном случае проблема остается открытой и передается на рассмотрение руководству. Такая замкнутая система дисциплины превращает ESG Переход от периодической отчетности к фактическому оперативному управлению операционной моделью.
Как стандартизировать управление и реализацию принципов ESG на нескольких производственных площадках
Стандартизация управления ESG на всех предприятиях не сводится к тому, чтобы все заводы работали одинаково. Речь идёт о том, чтобы сделать внедрение ESG сопоставимым, поддающимся аудиту и управляемым на уровне группы, позволяя при этом каждому предприятию учитывать свои фактические риски, структуру персонала и поставщиков. Для большинства производителей практическая цель — единая операционная модель ESG с общими правилами классификации, сроков, анализа и эскалации. На местном уровне цель иная: собрать необходимые данные в форме, которую команды предприятий смогут реально поддерживать.
Создавайте стандартные шаблоны на основе общих таксономий.
Первый уровень стандартизации — это общая таксономия. Корпоративные команды должны определить контролируемый список для таких элементов, как источник энергии, категория отходов, тип инцидента, тема обучения, уровень риска поставщика, статус корректирующих действий и отчетный период. Когда предприятия используют разные обозначения для одной и той же проблемы, групповая отчетность превращается в ручное сопоставление, и руководство теряет уверенность в анализе тенденций. Общая таксономия обеспечивает одинаковую структуру данных по экологическому, социальному и управленческому контролю на всех предприятиях, даже если базовые операции различаются.
Шаблоны следует создавать на основе этой таксономии, а не на основе электронной таблицы отдельного предприятия. Сеть предприятий по механической обработке может использовать стандартный шаблон ежемесячного экологического обзора с групповыми полями для утилизации охлаждающей жидкости, случаев утечки сжатого воздуха и утилизации отходов, при этом позволяя одному предприятию добавить локальное поле для выбросов при термообработке. Сеть предприятий пищевой или химической промышленности может потребовать обязательных полей для источника забора воды, типа отклонения от норм водоотведения и статуса порогового значения разрешения, но одно предприятие также может отслеживать сброс рассола или концентрацию химикатов для CIP-мойки. Стандартизация работает, когда 70-80 процентов шаблона фиксированы, а остальная часть представляет собой контролируемые локальные вариации.
Сохранение локальной гибкости без потери контроля.
Локальные различия Документация должна быть разработана, а не импровизирована. Головной офис может заблокировать основные поля, определения, сроки и пути утверждения, одновременно разрешая использование утвержденных полей, приложений и примечаний, специфичных для конкретного предприятия, в соответствии с местными нормативными или технологическими условиями. Этот баланс важен, поскольку чрезмерная стандартизация приводит к низкому качеству документов, а недостаточная стандартизация снижает сопоставимость данных между предприятиями. ESG В рамках этой операционной модели локальная гибкость рассматривается как регулируемое исключение, а не как отдельная система.
Это особенно важно в контрактном производстве с большим количеством поставщиков. Группа по закупкам может потребовать, чтобы все производственные площадки использовали одни и те же категории проверки поставщиков, правила истечения срока действия документов и пороговые значения для эскалации, однако предприятиям в разных странах могут потребоваться разные типы подтверждающих документов, языки или проверки со стороны трудовых агентств. Стандартом является логика принятия решений, ответственность и модель статуса; локальный уровень — это оперативные детали, необходимые для правильного выполнения. Это различие обеспечивает согласованность управления ESG без создания ложной единообразия.
Стандартизация частоты выполнения задач, эскалации и систем оценки результатов.
Согласованность между подразделениями также зависит от дисциплины планирования. Повторяющиеся ежемесячные, ежеквартальные и ежегодные задачи должны назначаться по ролям с одинаковой логикой завершения, последовательностью проверки и периодами обработки исключений по всей сети. Если одно предприятие сообщает о завершении обучения по технике безопасности по календарному месяцу, а другое — по расчетному циклу заработной платы, сводные данные по группам всегда потребуют ручной корректировки. Стандартный график превращает внедрение ESG в рутинную систему управления, а не в проект консолидации в конце года.
Системы оценки эффективности предприятий должны объединять небольшой набор общих показателей, сохраняя при этом возможность детального анализа до уровня ответственности каждого предприятия. Например, групповая панель мониторинга может сравнивать просроченные корректирующие действия, отклонения от норм охраны окружающей среды, завершение обязательного обучения и проверки поставщиков высокого риска на разных предприятиях, а затем отмечать необходимость эскалации, когда пороговые значения превышаются в течение двух последовательных периодов. Именно здесь могут помочь такие платформы, как Jodoo: вы можете настроить общие формы, контролируемые локальные поля, повторяющиеся рабочие процессы, утверждения на основе ролей и панели мониторинга, которые предоставляют руководителям обзор всей сети, одновременно обеспечивая подотчетность руководителей предприятий за свои действия и подтверждающие документы.
Заключение: Превращение ESG в практический операционный уровень с помощью Jodoo
Для производителей, Экологические, социальные и управленческие аспекты (ESG) Процесс становится управляемым, когда он перестает рассматриваться как простое составление годовой отчетности и начинает функционировать как часть повседневного управления. Это означает четкое распределение ответственности между подразделениями, контролируемый ввод данных с каждого предприятия, предоставление подтверждающих документов при подаче отчетности, регулярную проверку, встроенную в рутинные операции, и видимое отслеживание при возникновении проблем или исключений. На практике эффективность реализации ESG-процессов зависит не столько от формулировок политики, сколько от того, могут ли предприятия, команды и руководители последовательно осуществлять этот процесс.
Здесь важна разработка рабочих процессов. Настраиваемая платформа, такая как... Jodoo может помочь производителям оцифровать исполнение ESG-действий Jodoo работает благодаря структурированным формам, сбору данных на основе ролей, утверждениям, напоминаниям, вложениям, журналам аудита и информационным панелям, которые связывают деятельность предприятия с контролем со стороны руководства. Для операционных групп, уже внедряющих принципы бережливого производства, Jodoo выступает в качестве... Платформа бережливого производства без программирования который можно адаптировать к рабочим процессам ESG на разных предприятиях, процессам управления персоналом, проверкам поставщиков и обзорам руководства.
Если вы хотите превратить ESG в практичный производственный процесс, попробуйте начать бесплатную пробную версию или заказать демонстрацию Теперь с Jodoo.