เรียกดูตามหมวดหมู่

บทนำ: ESG ในภาคการผลิตคือรูปแบบการดำเนินงาน
ผู้ผลิตหลายรายยังคงหันมาพิจารณาเรื่อง ESG ก็ต่อเมื่อได้รับแบบสอบถามจากลูกค้า นักลงทุนขอข้อมูล หรือหน่วยงานกำกับดูแลเปลี่ยนแปลงกฎระเบียบเท่านั้น ซึ่งเป็นจุดเริ่มต้นที่อ่อนแอ จากผลสำรวจของ KPMG ในปี 2024 พบว่า 96% ของบริษัทที่ใหญ่ที่สุด 250 แห่งของโลก ปัจจุบันผู้ผลิตต้องรายงานเกี่ยวกับ ESG หรือความยั่งยืนในรูปแบบใดรูปแบบหนึ่ง ซึ่งหมายความว่าผู้ผลิตอยู่ภายใต้แรงกดดันที่เพิ่มขึ้นในการแสดงหลักฐาน ไม่ใช่แค่คำกล่าวอ้างกว้างๆ.
ในแง่ของการผลิต, สิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) ESG ไม่ใช่แค่หัวข้อการเปิดเผยข้อมูล แต่เป็นระเบียบวินัยในการดำเนินงานที่อยู่เบื้องหลังการติดตามการใช้พลังงาน ของเสีย อุบัติเหตุด้านความปลอดภัย แนวปฏิบัติด้านแรงงาน การตรวจสอบซัพพลายเออร์ การอนุมัติ และการติดตามผลของฝ่ายบริหาร นอกจากนี้ ESG ยังไม่ใช่มาตรฐานการรายงาน การจัดอันดับ การรับรอง หรือรายงานความยั่งยืนในตัวมันเอง แต่เป็นวิธีการที่ความรับผิดชอบด้านสิ่งแวดล้อม สังคม และธรรมาภิบาลถูกรวมเข้าไว้ในกิจวัตรที่ทำซ้ำได้ทั่วทั้งการดำเนินงาน.
โรงงานผลิตสินค้าแบบแยกชิ้นที่มีหลายสาขาอาจต้องการข้อมูลที่สอดคล้องกันจากทีมงานด้านการผลิต การประกอบ และคุณภาพซัพพลายเออร์ในหลายๆ โรงงาน ในขณะที่โรงงานผลิตแบบต่อเนื่องอาจให้ความสำคัญกับเรื่องการปล่อยมลพิษ การใช้น้ำ เงื่อนไขใบอนุญาต และการยกระดับเหตุการณ์มากกว่า ในทั้งสองกรณี ESG เริ่มต้นด้วยการกำหนดผู้รับผิดชอบที่ชัดเจน หลักฐานที่น่าเชื่อถือ และความรับผิดชอบในระดับกระบวนการ.
บทความนี้อธิบายถึงวิธีการออกแบบโมเดลการดำเนินงานดังกล่าว ได้แก่ วิธีการจัดโครงสร้างความเป็นเจ้าของ จัดลำดับความสำคัญของปัญหา กำหนดมาตรฐานขั้นตอนการทำงาน และจัดการการดำเนินการในสถานที่ต่างๆ.
รูปแบบการดำเนินงาน ESG มีลักษณะอย่างไร
สำหรับผู้ผลิตที่มีหลายสาขา เอสจีจี รูปแบบการดำเนินงานคือโครงสร้างการจัดการที่เปลี่ยนลำดับความสำคัญของ ESG ให้เป็นงานที่ได้รับมอบหมาย โดยจะกำหนดว่าขอบเขตการดำเนินงานด้านใดบ้าง ใครเป็นเจ้าของกระบวนการใด ข้อมูลและหลักฐานใดที่จำเป็น กำหนดส่งเมื่อใด ใครเป็นผู้ตรวจสอบ และวิธีการจัดการกับข้อยกเว้น ในทางปฏิบัติ นั่นหมายความว่าการกำกับดูแล ESG จะถูกฝังอยู่ในขั้นตอนการทำงานประจำของโรงงาน การควบคุมซัพพลายเออร์ กระบวนการทำงานของพนักงาน และวงจรการทบทวนการจัดการ เป้าหมายไม่ใช่การทำให้ทุกไซต์งานเหมือนกัน แต่เป็นการทำให้ความรับผิดชอบ หลักฐาน และเส้นทางการแจ้งปัญหาเป็นไปอย่างสอดคล้องกันเพื่อให้สามารถจัดการได้.
โดเมนหลักและเจ้าของ
ผู้ผลิตส่วนใหญ่จัดระเบียบการดำเนินงานด้าน ESG โดยแบ่งออกเป็น 4 ด้านหลัก ได้แก่: สภาพแวดล้อมของโรงงาน กำลังคนและแนวปฏิบัติด้านแรงงาน การควบคุมซัพพลายเออร์ และการกำกับดูแลของผู้บริหาร. โดยปกติแล้ว สภาพแวดล้อมของโรงงานจะอยู่ในความรับผิดชอบของหัวหน้างานประจำพื้นที่ และ อีเอชเอส ผู้จัดการจะรับผิดชอบในเรื่องต่างๆ เช่น พลังงาน น้ำ ขยะ บันทึกที่เกี่ยวข้องกับการปล่อยมลพิษ และการรับมือกับเหตุการณ์ต่างๆ หัวข้อเกี่ยวกับกำลังคนมักเกี่ยวข้องกับฝ่ายทรัพยากรบุคคล ฝ่ายปฏิบัติการ และฝ่ายปฏิบัติตามกฎระเบียบ ในขณะที่หัวข้อเกี่ยวกับซัพพลายเออร์มักอยู่กับฝ่ายจัดซื้อและฝ่ายคุณภาพซัพพลายเออร์ จากนั้นผู้บริหารระดับสูงจะรวบรวมผลการปฏิบัติงาน ข้อผิดพลาด และการดำเนินการติดตามผลเข้าไว้ในรอบการกำกับดูแลปกติ.
ลองพิจารณาผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์ระดับภูมิภาคที่มีโรงงานห้าแห่งในมาเลเซีย ไทย และเวียดนาม แต่ละแห่งบันทึกการใช้สาธารณูปโภครายเดือน รายงานของเสีย เหตุการณ์ด้านความปลอดภัย สรุปการทำงานล่วงเวลา และการอัปเดตการคัดกรองซัพพลายเออร์ โดยใช้คำจำกัดความเดียวกันของบริษัท ผู้จัดการโรงงานรับผิดชอบความครบถ้วนของการส่งข้อมูลของแต่ละโรงงาน หัวหน้าฝ่าย EHS รับผิดชอบบันทึกด้านสิ่งแวดล้อม ฝ่ายทรัพยากรบุคคลรับผิดชอบข้อมูลด้านกำลังคน และฝ่ายจัดซื้อรับผิดชอบการประกาศของซัพพลายเออร์ ที่สำนักงานใหญ่ ผู้จัดการด้านความยั่งยืนจะตรวจสอบความสอดคล้องระหว่างโรงงานต่างๆ ก่อนที่หัวหน้าฝ่ายการปฏิบัติตามกฎระเบียบและคณะกรรมการบริหารจะตรวจสอบข้อยกเว้นและแนวโน้มต่างๆ.
สถาปัตยกรรมปฏิบัติการแบบครบวงจร
ใช้งานได้จริง เอสจีจี รูปแบบการดำเนินงานเป็นไปตามลำดับขั้นตอนที่ชัดเจน ตั้งแต่การป้อนข้อมูลไปจนถึงการกำกับดูแล ทีมงานด่านหน้าบันทึกข้อมูลการดำเนินงาน เจ้าของไซต์ตรวจสอบความถูกต้อง ผู้ตรวจสอบการทำงานตรวจสอบความครบถ้วนและความผิดปกติ และทีมงานส่วนกลางรวบรวมผลลัพธ์เพื่อนำเสนอต่อผู้บริหาร หากไม่เป็นไปตามเกณฑ์ที่กำหนดหรือหลักฐานไม่ครบถ้วน กระบวนการจะต้องเรียกใช้เส้นทางข้อยกเว้นแทนที่จะรอการตรวจสอบแก้ไขในช่วงสิ้นไตรมาส โครงสร้างดังกล่าวมีความสำคัญ เพราะ ESG จะล้มเหลวเมื่อข้อมูลเคลื่อนย้ายโดยไม่มีผู้รับผิดชอบ หรือเมื่อปัญหาปรากฏขึ้นเฉพาะในช่วงฤดูกาลรายงานเท่านั้น.
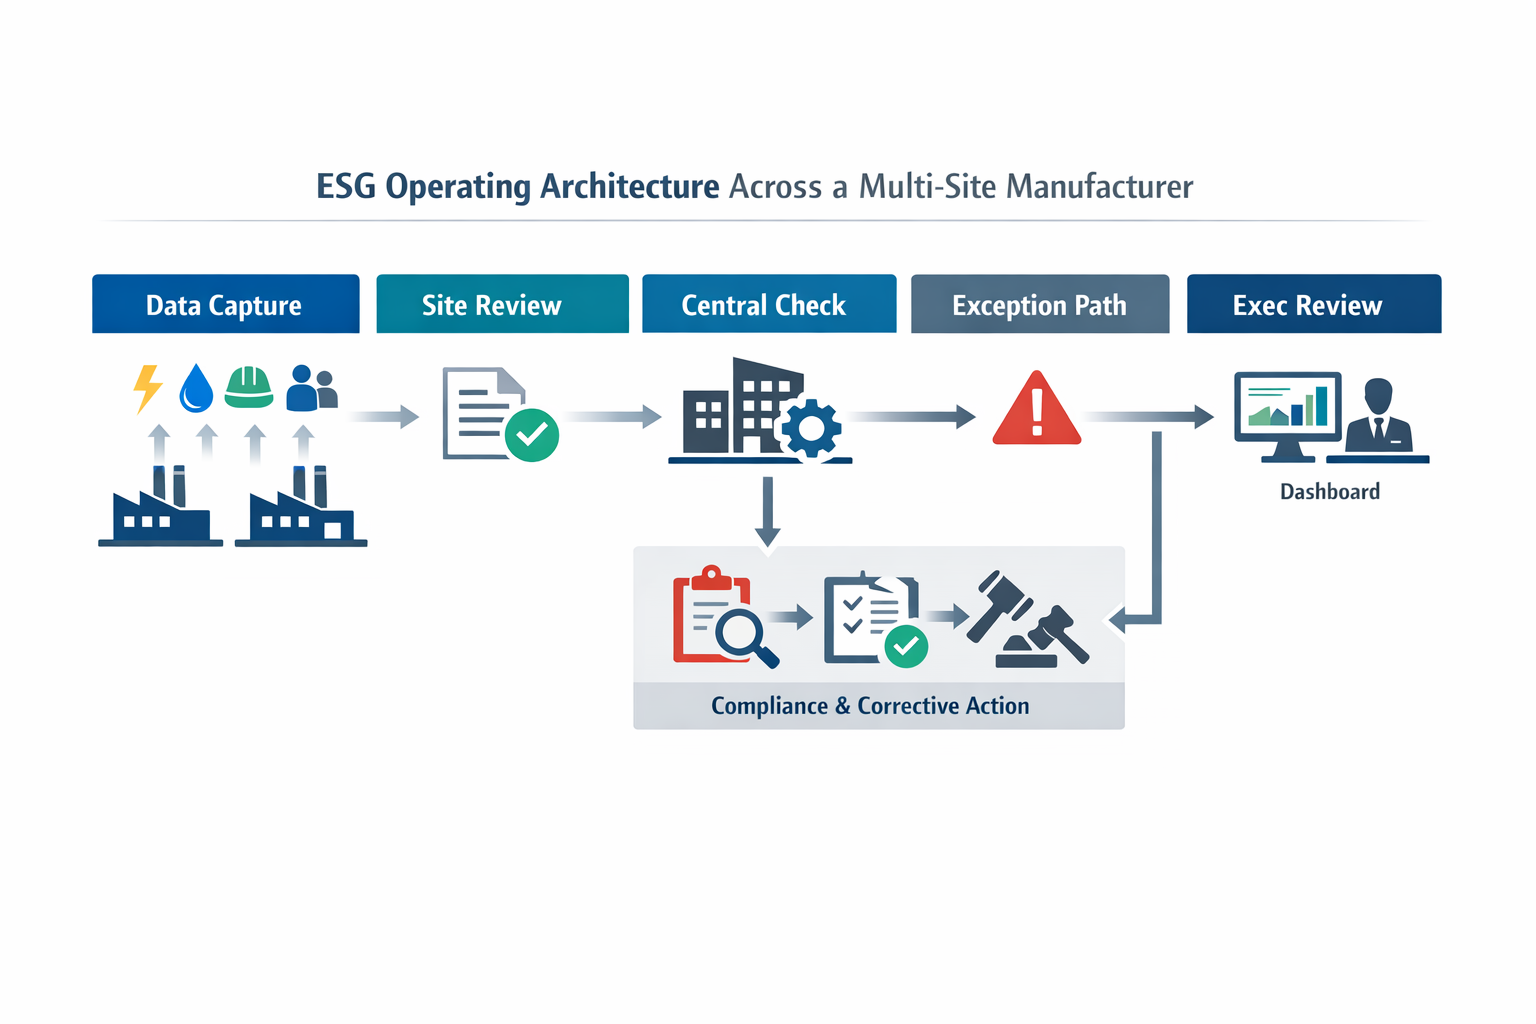
ในตัวอย่างของผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์ โรงงานในประเทศไทยส่งรายงานการทดสอบน้ำเสียรายเดือนและใบรับรองจากห้องปฏิบัติการที่เกี่ยวข้องภายในวันที่ห้าของวันทำการ หัวหน้าฝ่าย EHS ของโรงงานจะตรวจสอบตัวเลขก่อน ผู้จัดการโรงงานจะอนุมัติการส่ง และผู้จัดการด้านความยั่งยืนระดับภูมิภาคจะได้รับการแจ้งเตือนหากผลการทดสอบขาดหายไปหรืออยู่นอกช่วงที่อนุมัติ หากความผิดปกตินั้นมีนัยสำคัญ ทีมงานด้านการปฏิบัติตามกฎระเบียบจะได้รับแจ้ง และดำเนินการต่อไป การดำเนินการแก้ไข มีการกำหนดวันครบกำหนดไว้ เมื่อผู้บริหารเห็นแดชบอร์ดรายเดือน พวกเขาจะได้ตรวจสอบบันทึกที่ผ่านการตรวจสอบแล้วและประเด็นที่ยังไม่ได้รับการแก้ไข ไม่ใช่เอกสารสเปรดชีตดิบๆ.
การประสานงานข้ามฝ่าย
เอสจีจี การทำงานข้ามสายงานเนื่องจากระบบควบคุมพื้นฐานอยู่ในกระบวนการที่แตกต่างกัน ผู้จัดการโรงงานสามารถยืนยันได้ว่าการดำเนินการในสถานที่ก่อสร้างเกิดขึ้นจริงหรือไม่ แต่ไม่สามารถตรวจสอบความถูกต้องของซัพพลายเออร์ได้หากไม่มีฝ่ายจัดซื้อ หรือการจัดการข้อร้องเรียนของพนักงานหากไม่มีฝ่ายทรัพยากรบุคคล ในทำนองเดียวกัน ฝ่ายจัดซื้ออาจรวบรวมคำประกาศจากซัพพลายเออร์ได้ แต่ฝ่ายปฏิบัติตามกฎระเบียบต้องตัดสินใจว่าช่องว่างใดที่ต้องส่งต่อไปยังระดับที่สูงขึ้น ดังนั้น รูปแบบการดำเนินงาน ESG จึงขึ้นอยู่กับความรับผิดชอบที่ประสานงานกัน โดยที่แต่ละฝ่ายรับผิดชอบในส่วนของตน แต่ทำงานภายใต้กรอบเวลา คำจำกัดความ และกฎการตรวจสอบที่ใช้ร่วมกัน.
การออกแบบแบบบูรณาการข้ามสายงานนี้ยังช่วยป้องกันข้อผิดพลาดด้านการกำกับดูแลที่พบบ่อยอย่างหนึ่ง นั่นคือ การมอง ESG เป็นเพียงโครงการของทีมงานด้านความยั่งยืนที่มีอำนาจจำกัดในการควบคุมการดำเนินงาน ในรูปแบบที่แข็งแกร่งกว่านั้น ผู้บริหารจะไม่ไล่ตามข้อมูลทุกอย่าง แต่จะกำหนดจังหวะการตรวจสอบ เกณฑ์ความคลาดเคลื่อน และความรับผิดชอบสำหรับปัญหาที่ยังไม่ได้รับการแก้ไข ซึ่งจะทำให้ผู้นำระดับหน่วยงานมีความชัดเจนว่าต้องส่งอะไรบ้าง ต้องได้รับการอนุมัติ และอะไรที่จะต้องส่งต่อไปยังระดับที่สูงขึ้น ผลลัพธ์ที่ได้คือระบบการจัดการที่เชื่อมโยงหลักฐานจากหน้างานเข้ากับการกำกับดูแลของผู้บริหารโดยไม่แตกแยกเป็นการติดตามแบบแยกส่วนตามแผนกต่างๆ.
ผู้ผลิตควรจัดการกับประเด็นด้านการกำกับดูแล ESG อย่างไร
เริ่มต้นด้วยบริบททางธุรกิจ
สำหรับผู้ผลิต การให้ความสำคัญกับสิ่งต่อไปนี้เป็นสิ่งสำคัญ เอสจีจี ประเด็นต่างๆ ควรเริ่มต้นจากวิธีการดำเนินธุรกิจที่แท้จริง ไม่ใช่จากแบบฟอร์มการเปิดเผยข้อมูลทั่วไป ผู้ผลิตอาหารรายใหญ่ ผู้ประกอบชิ้นส่วนอิเล็กทรอนิกส์ และผู้ผลิตชิ้นส่วนยานยนต์ จะเผชิญกับความเสี่ยงในการดำเนินงาน โครงสร้างแรงงาน และการพึ่งพาห่วงโซ่อุปทานที่แตกต่างกันอย่างมาก นั่นคือเหตุผลที่แบบจำลองการดำเนินงาน ESG ที่ใช้งานได้จริงควรเริ่มต้นด้วยการทำแผนที่ว่ามูลค่าถูกสร้างขึ้นที่ใด จุดที่อาจเกิดการหยุดชะงักอยู่ที่ใด และกระบวนการใดที่ฝ่ายบริหารสามารถควบคุมได้อย่างแท้จริง.
หน้าจอแรกคือบริบททางธุรกิจ: รูปแบบการผลิต ความเข้มข้นของการใช้พลังงาน โปรไฟล์ของกำลังคน ส่วนผสมของลูกค้า ความเสี่ยงจากการส่งออก และร่องรอยของซัพพลายเออร์ สิ่งนี้ช่วยให้ผู้บริหารแยกแยะประเด็นที่มีความสำคัญเชิงกลยุทธ์ออกจากประเด็นที่ปรากฏให้เห็นในการอภิปรายในตลาด ในทางปฏิบัติ คำถามไม่ใช่ “มีประเด็น ESG อะไรบ้าง?” แต่เป็น “ประเด็นใดบ้างที่อาจส่งผลกระทบอย่างมีนัยสำคัญต่อความต่อเนื่องของโรงงาน ต้นทุน คุณภาพ ความมั่นคงของแรงงาน การเข้าถึงลูกค้า หรือใบอนุญาตประกอบกิจการ?”
เปลี่ยนจากสิ่งที่ต้องพิจารณาไปสู่สิ่งที่ต้องให้ความสำคัญเป็นอันดับแรก
เมื่อบริบทการดำเนินงานชัดเจนแล้ว ผู้ผลิตสามารถประเมินความเสี่ยงในมิติสิ่งแวดล้อม สังคม และธรรมาภิบาลได้ ประเด็นด้านสิ่งแวดล้อมอาจรวมถึงการพึ่งพาน้ำ การปล่อยน้ำเสีย ความผันผวนของพลังงาน กระบวนการที่ปล่อยมลพิษสูง หรือการจัดการของเสีย ประเด็นด้านสังคมมักเกี่ยวข้องกับการควบคุมการทำงานล่วงเวลา ความปลอดภัยของผู้รับเหมา การจัดการข้อร้องเรียน สภาพหอพัก หรือประสิทธิภาพของการฝึกอบรม ในขณะที่ประเด็นด้านธรรมาภิบาลอาจเกี่ยวข้องกับการตรวจสอบสถานะซัพพลายเออร์ การควบคุมการอนุมัติ การบังคับใช้นโยบาย และการตอบสนองต่อการสอบสวน.
โดยทั่วไปแล้ว กระบวนการจัดลำดับความสำคัญที่ใช้งานได้จริงจะประกอบด้วยห้าขั้นตอน: ระบุปัญหา ทดสอบความเสี่ยงตามสถานที่หรือส่วนต่างๆ ของห่วงโซ่คุณค่า ประเมินแรงกดดันจากผู้มีส่วนได้ส่วนเสีย ประเมินความเป็นไปได้ของการควบคุม และกำหนดผู้รับผิดชอบ. ขั้นตอนสุดท้ายนั้นสำคัญ เพราะปัญหาที่ไม่มีหน่วยงานรับผิดชอบนั้นยังไม่ได้เป็นส่วนหนึ่งของกระบวนการ เอสจีจี การกำกับดูแล หัวข้อใดหัวข้อหนึ่งจะเริ่มนำไปปฏิบัติได้ก็ต่อเมื่อมีผู้รับผิดชอบในการกำหนดตัวชี้วัด ตรวจสอบข้อยกเว้น และดำเนินการแก้ไขช่องว่างที่เกิดขึ้น.
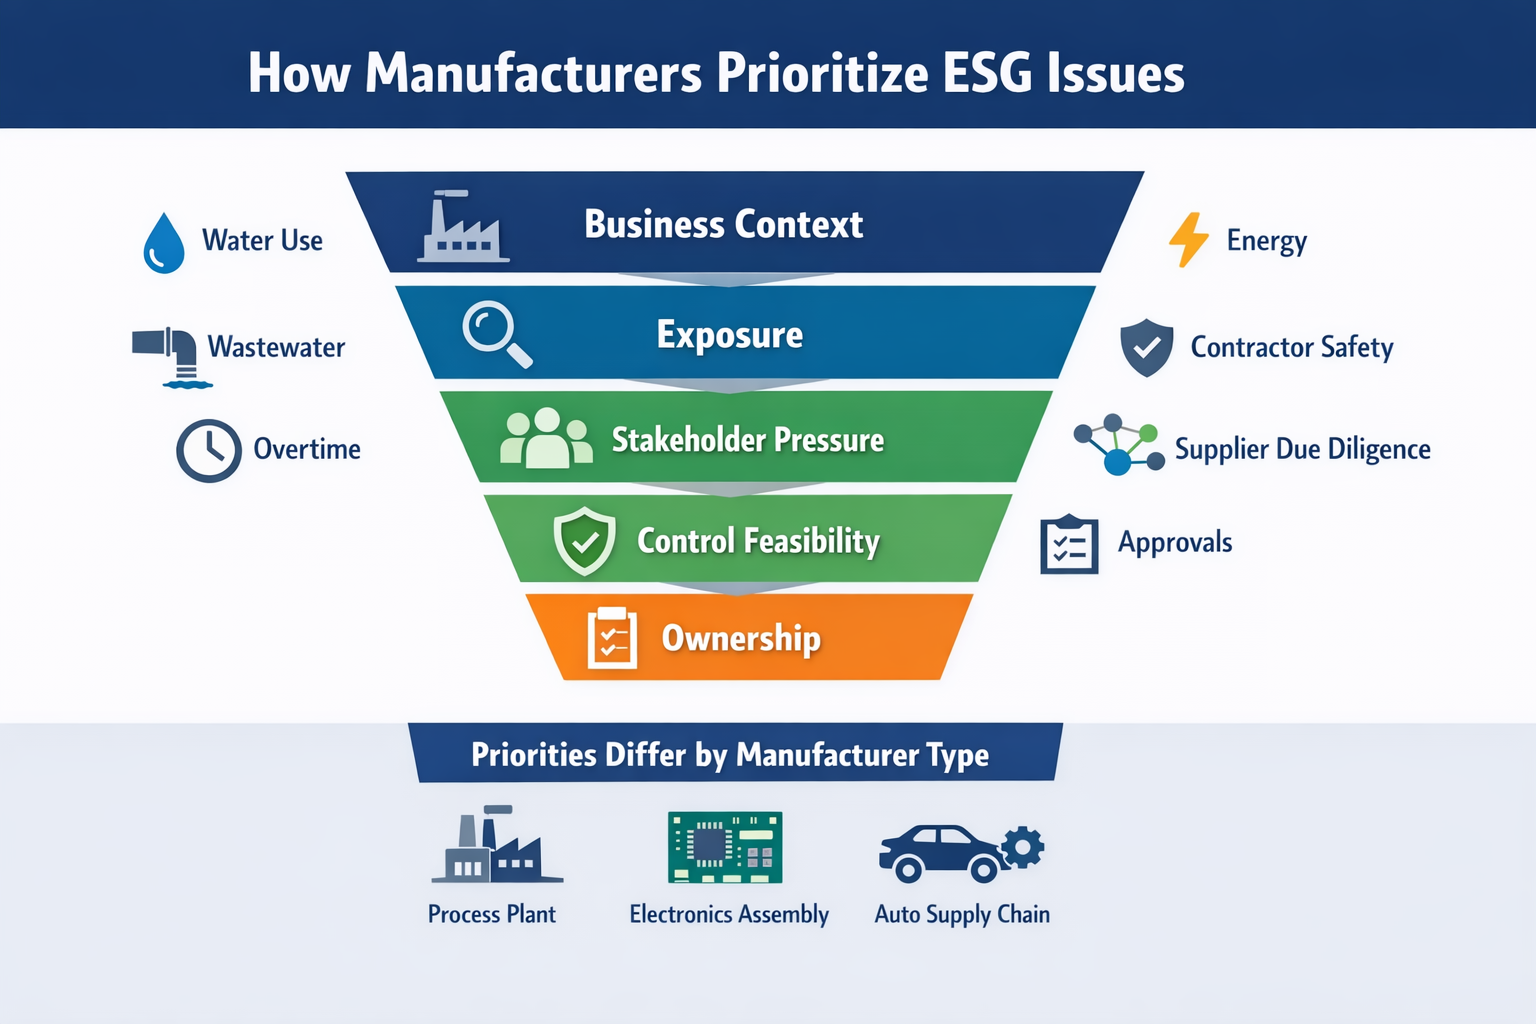
ดังนั้น แรงกดดันจากผู้มีส่วนได้ส่วนเสียควรได้รับการประเมินอย่างรอบคอบ แทนที่จะมองว่าเป็นเพียงการแข่งขันเพื่อความนิยม การตรวจสอบจากลูกค้า แบบสอบถามจากนักลงทุน ข้อตกลงกับผู้ให้กู้ ความคาดหวังของพนักงาน ข้อกังวลของชุมชน และแนวโน้มด้านกฎระเบียบ ไม่ได้มีน้ำหนักเท่ากันในทุกธุรกิจ.
พิจารณาตัวอย่างสั้นๆ สามตัวอย่างต่อไปนี้ ใน กระบวนการผลิต, การใช้น้ำอาจกลายเป็นปัจจัยสำคัญอันดับต้นๆ เนื่องจากผลผลิตขึ้นอยู่กับคุณภาพน้ำดิบที่คงที่ การปฏิบัติตามข้อกำหนดด้านน้ำเสีย และระบบบำบัดน้ำเสียที่คำนึงถึงต้นทุน การประกอบชิ้นส่วนอิเล็กทรอนิกส์, แนวปฏิบัติด้านแรงงานอาจได้รับการจัดอันดับสูงกว่า เนื่องจากอัตราการลาออก การทำงานล่วงเวลามากเกินไป และการควบคุมจากหัวหน้างานที่อ่อนแอ สามารถขัดขวางประสิทธิภาพการผลิตและทำลายความสัมพันธ์กับลูกค้าได้เร็วกว่าตัวชี้วัดด้านสิ่งแวดล้อมอื่นๆ ส่วนใหญ่.
ใน ห่วงโซ่อุปทานยานยนต์, การคัดกรองซัพพลายเออร์อาจกลายเป็นประเด็นสำคัญด้านการกำกับดูแล เนื่องจากประสิทธิภาพด้าน ESG นั้นขึ้นอยู่กับคุณภาพของวัตถุดิบและส่วนประกอบต้นน้ำ ดังนั้น สิ่งสำคัญจึงไม่ใช่การติดตามคุณลักษณะของซัพพลายเออร์ทุกอย่างที่เป็นไปได้ แต่เป็นการระบุจุดเสี่ยงที่สามารถคัดกรอง ตรวจสอบ และแจ้งเตือนได้อย่างสม่ำเสมอ การจัดลำดับความสำคัญด้าน ESG ที่ดีจึงต้องเลือกสรรอย่างรอบด้าน อิงตามหลักฐาน และเชื่อมโยงกับการดำเนินการของฝ่ายบริหาร มากกว่าที่จะเป็นเพียงโครงร่างรายงานในอนาคต.
องค์ประกอบพื้นฐานในการดำเนินงานของการนำ ESG ไปใช้
กำหนดนิยามให้เป็นมาตรฐานก่อนที่จะเริ่มเก็บรวบรวมข้อมูลใดๆ
ใน เอสจีจี ในการนำไปปฏิบัติ การกำหนดนิยามที่ไม่ชัดเจนจะทำให้การควบคุมอ่อนแอ โรงงานไม่สามารถจัดการกับสิ่งที่แต่ละไซต์กำหนดนิยามแตกต่างกันได้ ดังนั้น คำศัพท์ต่างๆ เช่น การบาดเจ็บที่ต้องบันทึก การฝึกอบรมเสร็จสิ้น ความเข้มข้นของน้ำ การจำแนกประเภทของเสียอันตราย หรือการปิดการตรวจสอบซัพพลายเออร์ จึงจำเป็นต้องมีการกำหนดนิยามที่ชัดเจน ความหมายที่ได้รับการอนุมัติหนึ่งเดียว หน่วยวัดหนึ่งเดียว และกฎการส่งเอกสารหนึ่งข้อ. ตัวอย่างเช่น ในโรงงานผลิตอุปกรณ์อิเล็กทรอนิกส์ที่มีหลายสาขา โรงงานที่ปีนังและโรงงานที่บาตัมอาจรายงานการทำงานล่วงเวลาและการตรวจสอบการจัดเก็บสารเคมี แต่หากตรรกะการคำนวณและขอบเขตการรายงานไม่ตรงกัน การตรวจสอบโดยผู้บริหารก็จะกลายเป็นข้อมูลที่ทำให้เข้าใจผิดได้.
ชี้แจงความเป็นเจ้าของในระดับท้องถิ่นและการควบคุมจากส่วนกลาง
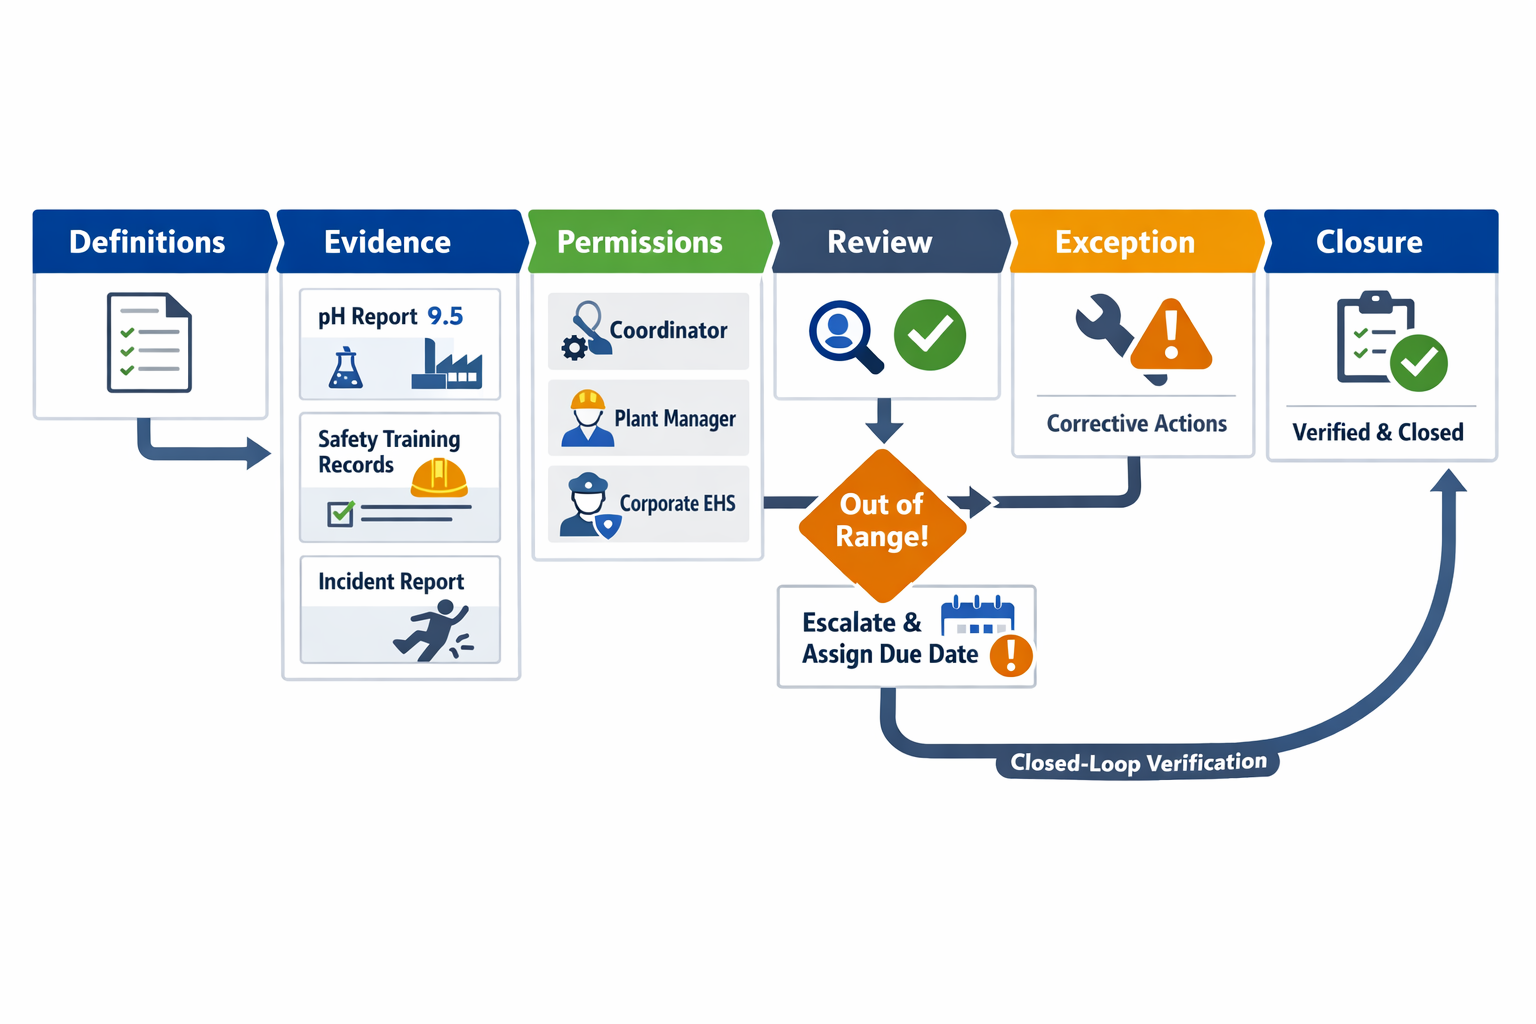
เมื่อกำหนดนิยามต่างๆ เรียบร้อยแล้ว ผู้ผลิตจำเป็นต้องแบ่งความรับผิดชอบอย่างถูกต้องระหว่างไซต์งานและทีมงานของบริษัท ความรับผิดชอบในระดับท้องถิ่นควรครอบคลุมการเก็บรวบรวมข้อมูลหลักและการตรวจสอบความถูกต้องในเบื้องต้น เนื่องจากหัวหน้างาน ผู้ประสานงานด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) และผู้ดูแลระบบทรัพยากรบุคคล (HR) อยู่ใกล้ชิดกับเหตุการณ์ เครื่องมือ บันทึกการฝึกอบรม หรือบันทึกการตรวจสอบมากที่สุด ความรับผิดชอบส่วนกลางควรควบคุมนโยบาย เกณฑ์ขั้นต่ำ ตรรกะการตรวจสอบ และเกณฑ์ข้อยกเว้น ข้อมูล ESG สามารถเปรียบเทียบกันได้ระหว่างโรงงานต่างๆ ในตัวอย่างที่เรายกมา โรงงานที่ปีนังส่งข้อมูลค่า pH ของน้ำเสียรายเดือน การฝึกอบรมด้านความปลอดภัยของผู้ปฏิบัติงาน และบันทึกอุบัติเหตุของผู้รับเหมา ในขณะที่ฝ่ายความยั่งยืนขององค์กรจะตรวจสอบความสม่ำเสมอและแจ้งเตือนเมื่อผลการดำเนินงานอยู่นอกช่วงที่กำหนด.
ต้องการหลักฐาน ไม่ใช่แค่ตัวเลขสรุป
โปรแกรมการกำกับดูแล ESG จำนวนมากจะล้มเหลวเมื่อโรงงานส่งเพียงตัวเลขรวมในสเปรดชีตเท่านั้น ตัวเลขที่ไม่มีเอกสารแนบ เวลา การอ้างอิงแหล่งที่มา หรือประวัติการลงนามรับรอง จะไม่สามารถทนต่อการตรวจสอบภายในได้ ยิ่งไม่ต้องพูดถึงการตรวจสอบจากภายนอก สำหรับโรงงานที่ปีนัง การส่งข้อมูลน้ำเสียควรมีใบรับรองจากห้องปฏิบัติการหรือบันทึกการวัดปริมาณน้ำเสีย การฝึกอบรมด้านความปลอดภัยควรมีบันทึกการเข้าร่วม และการบันทึกเหตุการณ์ของผู้รับเหมาควรมีแบบฟอร์มเหตุการณ์ บันทึกการสอบสวน และมาตรการควบคุมทันที นี่คือจุดที่กลไกการปฏิบัติงานมีความสำคัญ: ต้องมีหลักฐาน ณ จุดที่ส่งข้อมูล ไม่ใช่ขอในภายหลังทางอีเมล.
ใช้สิทธิ์การเข้าถึงและการตรวจสอบเพื่อควบคุมขั้นตอนการทำงาน
การอนุญาตตามบทบาท ป้องกันความล้มเหลวที่พบบ่อยสองประการใน เอสจีจี การดำเนินการ: การแก้ไขแบบไม่จำกัด และ ความรับผิดชอบไม่ชัดเจน. ผู้ปฏิบัติงานหรือผู้ประสานงานควรสามารถส่งบันทึกได้ ผู้จัดการโรงงานควรตรวจสอบความครบถ้วนและความน่าเชื่อถือในระดับไซต์งาน และเจ้าของส่วนกลางควรอนุมัติ ปฏิเสธ หรือส่งต่อตามกฎที่กำหนดไว้ ในตัวอย่างของปีนัง ผู้ประสานงานด้าน EHS จะอัปโหลดชุดข้อมูลน้ำเสีย ผู้จัดการโรงงานจะยืนยันบริบทการผลิตหลังจากตรวจพบค่าการปล่อยน้ำเสียที่ผิดปกติ และฝ่าย EHS ของบริษัทจะตรวจสอบว่าค่าที่ตรวจพบเกินเกณฑ์ที่กำหนดหรือไม่ และจำเป็นต้องมีการส่งต่ออย่างเป็นทางการหรือไม่ การรวบรวมหลักฐาน การตรวจสอบ และการดำเนินการแก้ไขจะได้ผลดีที่สุดเมื่อดำเนินการเป็นขั้นตอนการทำงานที่ควบคุมได้ เพราะการตัดสินใจแต่ละครั้งควรเชื่อมโยงกับบันทึกต้นฉบับ เอกสารประกอบ ความคิดเห็นของผู้ตรวจสอบ และกำหนดเวลาสำหรับการติดตามผล.
สร้างการจัดการข้อผิดพลาดเข้าไปในกระบวนการ
ไม่ใช่ทุกความแปรปรวนจะเป็นวิกฤต แต่ทุกข้อยกเว้นก็ต้องมีกฎเกณฑ์รองรับ หากปีนังรายงานค่า pH ของน้ำเสียอยู่นอกช่วงที่อนุมัติ ระบบควรจะเริ่มดำเนินการตามขั้นตอนข้อยกเว้น ซึ่งต้องมีการจำแนกสาเหตุ การกักกันชั่วคราว การมอบหมายผู้รับผิดชอบ และกำหนดวันปิดทำการ หากการฝึกอบรมไม่ผ่านเกณฑ์ที่กำหนด เส้นทางอาจจะไปที่ฝ่ายทรัพยากรบุคคลและผู้บริหารโรงงานแทนที่จะเป็นฝ่าย EHS.
ปิดวงจรด้วย การดำเนินการแก้ไข การจัดการ
องค์ประกอบสุดท้ายคือการปิดการดำเนินการพร้อมการตรวจสอบ ในตัวอย่างของเรา ความผิดปกติของน้ำเสียทำให้เกิดใบสั่งงานซ่อมบำรุง การฝึกอบรมผู้ปฏิบัติงานใหม่ และการเก็บตัวอย่างซ้ำหลังจากปรับท่อ โดยแต่ละขั้นตอนจะถูกกำหนดบทบาทและติดตามเทียบกับกำหนดเวลา หากการทดสอบซ้ำเป็นไปตามเกณฑ์ หน่วยงาน EHS ส่วนกลางสามารถปิดเคสได้ หากไม่เป็นไปตามเกณฑ์ ปัญหาจะยังคงเปิดอยู่และส่งต่อไปยังผู้บริหารเพื่อตรวจสอบ กระบวนการแบบวงปิดนี้จะเปลี่ยน... เอสจีจี รูปแบบการดำเนินงานจากการรายงานเป็นระยะไปสู่การควบคุมการดำเนินงานจริง.
วิธีการสร้างมาตรฐานการกำกับดูแลและการดำเนินงานด้าน ESG ในโรงงานผลิตหลายแห่ง
การกำหนดมาตรฐานการกำกับดูแล ESG ทั่วทั้งโรงงานไม่ได้หมายความว่าทุกโรงงานต้องดำเนินการในลักษณะเดียวกัน แต่หมายถึงการทำให้การนำ ESG ไปใช้สามารถเปรียบเทียบ ตรวจสอบได้ และจัดการได้ในระดับกลุ่มบริษัท ในขณะเดียวกันก็อนุญาตให้แต่ละโรงงานสะท้อนถึงความเสี่ยงในกระบวนการผลิต โครงสร้างกำลังคน และการใช้ซัพพลายเออร์ของตนเอง สำหรับผู้ผลิตส่วนใหญ่ เป้าหมายในทางปฏิบัติคือการมีแบบจำลองการดำเนินงาน ESG เพียงแบบเดียวที่มีกฎเกณฑ์ร่วมกันสำหรับการจำแนกประเภท ระยะเวลา การทบทวน และการยกระดับปัญหา เป้าหมายในระดับท้องถิ่นนั้นแตกต่างออกไป คือการรวบรวมหลักฐานที่ถูกต้องในรูปแบบที่ทีมงานในโรงงานสามารถดูแลรักษาได้จริง.
สร้างเทมเพลตมาตรฐานโดยใช้ระบบจัดหมวดหมู่ร่วมกัน
ชั้นแรกของการกำหนดมาตรฐานคือ อนุกรมวิธานทั่วไป. ทีมงานระดับองค์กรควรจัดทำรายการควบคุมสำหรับรายการต่างๆ เช่น แหล่งพลังงาน ประเภทของเสีย ประเภทของเหตุการณ์ หัวข้อการฝึกอบรม ระดับความเสี่ยงของซัพพลายเออร์ สถานะการดำเนินการแก้ไข และช่วงเวลาการรายงาน เมื่อโรงงานใช้ป้ายกำกับที่แตกต่างกันสำหรับประเด็นเดียวกัน การรายงานแบบกลุ่มจะกลายเป็นการจับคู่ด้วยตนเอง และฝ่ายบริหารจะสูญเสียความเชื่อมั่นในการวิเคราะห์แนวโน้ม การจัดหมวดหมู่ร่วมกันจะทำให้ข้อมูลด้านธรรมาภิบาลทางสังคมและสิ่งแวดล้อมมีโครงสร้างเดียวกันในทุกไซต์งาน แม้ว่าการดำเนินงานพื้นฐานจะแตกต่างกันก็ตาม.
ดังนั้น ควรสร้างแม่แบบจากระบบการจัดหมวดหมู่ดังกล่าว ไม่ใช่จากสเปรดชีตของโรงงานเพียงแห่งเดียว เครือข่ายการผลิตอาจใช้แม่แบบการตรวจสอบด้านสิ่งแวดล้อมรายเดือนมาตรฐานที่มีช่องข้อมูลกลุ่มสำหรับการกำจัดน้ำหล่อเย็น เหตุการณ์การสูญเสียอากาศอัด และการจัดการเศษวัสดุ ในขณะที่ยังคงอนุญาตให้โรงงานหนึ่งเพิ่มช่องข้อมูลเฉพาะสำหรับการปล่อยมลพิษจากการอบชุบความร้อนได้ เครือข่ายกระบวนการผลิตอาหารหรือเคมีอาจต้องการช่องข้อมูลบังคับสำหรับแหล่งที่มาของน้ำ การเบี่ยงเบนของน้ำเสีย และสถานะเกณฑ์การอนุญาต แต่โรงงานหนึ่งอาจติดตามการปล่อยน้ำเกลือหรือความเข้มข้นของสารเคมี CIP ด้วย การกำหนดมาตรฐานจะใช้ได้ผลเมื่อ 70 ถึง 80 เปอร์เซ็นต์ของแม่แบบคงที่ และส่วนที่เหลือเป็นการเปลี่ยนแปลงเฉพาะพื้นที่ที่ควบคุมได้.
รักษาความยืดหยุ่นในระดับท้องถิ่นโดยไม่สูญเสียการควบคุม
ความแปรผันในท้องถิ่น ควรออกแบบอย่างเป็นระบบ ไม่ใช่ทำแบบด้นสด สำนักงานใหญ่สามารถล็อกฟิลด์หลัก คำจำกัดความ วันครบกำหนด และขั้นตอนการอนุมัติ ในขณะที่อนุญาตให้ใช้ฟิลด์เฉพาะไซต์ เอกสารแนบ และหมายเหตุที่ได้รับการอนุมัติสำหรับเงื่อนไขด้านกฎระเบียบหรือกระบวนการในท้องถิ่น ความสมดุลนี้มีความสำคัญ เพราะการกำหนดมาตรฐานมากเกินไปจะทำให้เอกสารที่ส่งมามีคุณภาพต่ำ ในขณะที่การกำหนดมาตรฐานน้อยเกินไปจะทำลายความสามารถในการเปรียบเทียบระหว่างโรงงานต่างๆ การออกแบบที่ดี เอสจีจี รูปแบบการดำเนินงานนี้ถือว่าความยืดหยุ่นในระดับท้องถิ่นเป็นข้อยกเว้นที่อยู่ภายใต้การกำกับดูแล ไม่ใช่ระบบที่แยกต่างหาก.
สิ่งนี้มีความสำคัญอย่างยิ่งในการผลิตตามสัญญาที่มีซัพพลายเออร์จำนวนมาก ทีมจัดซื้อจัดจ้างส่วนกลางอาจกำหนดให้ทุกโรงงานใช้เกณฑ์การคัดกรองซัพพลายเออร์ กฎการหมดอายุของเอกสาร และเกณฑ์การยกระดับปัญหาแบบเดียวกัน แต่โรงงานในประเทศต่างๆ อาจต้องการหลักฐานประเภทต่างๆ ภาษา หรือการตรวจสอบจากหน่วยงานแรงงานที่แตกต่างกัน มาตรฐานคือตรรกะการตัดสินใจ ความเป็นเจ้าของ และแบบจำลองสถานะ ส่วนรายละเอียดในระดับท้องถิ่นคือรายละเอียดการดำเนินงานที่จำเป็นในการดำเนินการให้ถูกต้อง ความแตกต่างนี้ช่วยให้การกำกับดูแล ESG มีความสอดคล้องกันโดยไม่บังคับให้เกิดความเหมือนกันที่ไม่จำเป็น.
กำหนดมาตรฐานจังหวะการดำเนินการ การแจ้งเตือน และแบบประเมินผล
ความสอดคล้องระหว่างไซต์ต่างๆ ขึ้นอยู่กับวินัยในการกำหนดตารางเวลาด้วย งานที่ทำซ้ำๆ รายเดือน รายไตรมาส และรายปี ควรได้รับการมอบหมายตามบทบาท โดยใช้ตรรกะการตัดยอด ลำดับการตรวจสอบ และช่วงเวลาข้อยกเว้นที่เหมือนกันทั่วทั้งเครือข่าย หากโรงงานหนึ่งรายงานการฝึกอบรมด้านความปลอดภัยเสร็จสิ้นตามเดือนปฏิทิน และอีกโรงงานหนึ่งรายงานตามรอบการจ่ายเงินเดือน การรวบรวมข้อมูลของกลุ่มจะต้องมีการแก้ไขด้วยตนเองเสมอ จังหวะการทำงานที่เป็นมาตรฐานจะเปลี่ยนการนำ ESG ไปใช้ให้เป็นระบบการจัดการแบบประจำ แทนที่จะเป็นโครงการรวบรวมข้อมูลสิ้นปี.
รายงานสรุปผลการดำเนินงานของแต่ละไซต์ควรรวบรวมตัวชี้วัดทั่วไปจำนวนเล็กน้อย พร้อมทั้งยังคงแสดงรายละเอียดลงไปถึงระดับความรับผิดชอบของแต่ละโรงงาน ตัวอย่างเช่น แดชบอร์ดแบบกลุ่มสามารถเปรียบเทียบการดำเนินการแก้ไขที่ล่าช้า การเบี่ยงเบนด้านสิ่งแวดล้อม การฝึกอบรมที่บังคับ และการตรวจสอบซัพพลายเออร์ที่มีความเสี่ยงสูงในแต่ละไซต์ จากนั้นจึงแจ้งเตือนเมื่อมีการละเมิดเกณฑ์ที่กำหนดไว้ติดต่อกันสองช่วงเวลา นี่คือจุดที่แพลตฟอร์มอย่าง Jodoo สามารถช่วยได้: คุณสามารถกำหนดค่าแบบฟอร์มที่ใช้ร่วมกัน ฟิลด์ในพื้นที่ที่ควบคุมได้ เวิร์กโฟลว์ที่เกิดขึ้นซ้ำ การอนุมัติตามบทบาท และแดชบอร์ดที่ช่วยให้ผู้บริหารมองเห็นภาพรวมของเครือข่าย ในขณะเดียวกันก็ช่วยให้ผู้จัดการโรงงานรับผิดชอบต่อการกระทำและหลักฐานของตนเอง.
สรุป: การเปลี่ยน ESG ให้เป็นชั้นการดำเนินงานที่ใช้งานได้จริงด้วย Jodoo
สำหรับผู้ผลิต, สิ่งแวดล้อม สังคม และธรรมาภิบาล (ESG) การจัดการด้าน ESG จะทำได้ง่ายขึ้นเมื่อเลิกมองว่าเป็นเพียงการรายงานสิ้นปี และเริ่มนำมาใช้เป็นส่วนหนึ่งของการบริหารจัดการประจำวัน นั่นหมายถึง การกำหนดผู้รับผิดชอบที่ชัดเจนตามหน้าที่ การควบคุมการป้อนข้อมูลจากแต่ละไซต์ การแนบหลักฐาน ณ จุดที่ส่ง การกำหนดรอบการตรวจสอบให้เป็นส่วนหนึ่งของการดำเนินงานประจำ และการติดตามผลอย่างเห็นได้ชัดเมื่อมีปัญหาหรือข้อผิดพลาดเกิดขึ้น ในทางปฏิบัติ ความแข็งแกร่งของการดำเนินการด้าน ESG ขึ้นอยู่กับความสามารถของโรงงาน ทีมงาน และผู้นำในการดำเนินกระบวนการอย่างสม่ำเสมอมากกว่าภาษาของนโยบาย.
นี่คือจุดที่การออกแบบเวิร์กโฟลว์มีความสำคัญ แพลตฟอร์มที่สามารถปรับแต่งได้ เช่น Jodoo สามารถช่วยเหลือผู้ผลิตได้ แปลงการดำเนินงาน ESG ให้เป็นดิจิทัล ผ่านแบบฟอร์มที่มีโครงสร้าง การเก็บรวบรวมข้อมูลตามบทบาท การอนุมัติ การแจ้งเตือน การแนบไฟล์ บันทึกการตรวจสอบ และแดชบอร์ดที่เชื่อมโยงกิจกรรมในโรงงานกับการกำกับดูแลของผู้บริหาร สำหรับทีมปฏิบัติการที่กำลังขับเคลื่อนการปรับปรุงแบบลีนอยู่แล้ว Jodoo จะทำงานในฐานะ... แพลตฟอร์มการผลิตแบบลีนที่ไม่ต้องเขียนโค้ด ซึ่งสามารถปรับใช้กับกระบวนการทำงานด้าน ESG ในโรงงาน กระบวนการด้านกำลังคน การตรวจสอบซัพพลายเออร์ และการทบทวนโดยผู้บริหารได้.
หากคุณต้องการเปลี่ยน ESG ให้เป็น ขั้นตอนการทำงานของโรงงานที่เป็นรูปธรรม, ลองดูสิ เริ่มทดลองใช้งานฟรี หรือ จองการสาธิต ตอนนี้ใช้ Jodoo แล้ว.