Просмотр по категориям

Введение: Почему выбросы категорий 1, 2 и 3 становятся проблемой сбора данных в производстве
Для многих производителей, выбросы категорий 1, 2 и 3 Сложности возникают не из-за нечеткости определений, а из-за того, что данные хранятся в слишком многих местах, у слишком многих владельцев и на слишком многих объектах. В течение одного отчетного цикла компании могут потребоваться журналы учета топлива в котлах с одного завода, счета за электроэнергию с другого, записи о дозаправке хладагента от службы технического обслуживания и данные о поставщиках от отдела закупок. Именно поэтому отчетность по выбросам часто перерастает из операционной проблемы в проблему устойчивого развития.
На высоком уровне, Область применения 1 обложки прямые выбросы из источников, принадлежащих компании или находящихся под ее контролем, таких как сжигание топлива на территории предприятия, служебный транспорт и технологические газы. Область применения 2 обложки косвенные выбросы от приобретенной или полученной электроэнергии, пара, тепла или охлаждения. Область применения 3 включает другие источники поставок и переработок выбросы в цепочке создания стоимости за пределами этих границ, от закупленных товаров и транспортировки до отходов, деловых поездок и распределения продукции.
В данной статье основное внимание уделяется вопросам выполнения: как правильно классифицировать записи, распределять задачи между командами и собирать данные, основанные на фактических данных, от предприятий, коммунальных служб, владельцев активов, отделов закупок и поставщиков контролируемым образом.
Сначала установите правила игры.
Прежде чем запрашивать данные, определите границы.
Прежде чем производитель запросит у заводов, финансового отдела или отдела закупок документы, ему необходимо четко понимать ситуацию. парниковых газов Границы инвентаризации. Без них один и тот же газовый котел может быть указан дважды, арендованный склад может быть полностью пропущен, а данные о приобретенных энергоносителях могут привести к противоречивым отнесениям к определенной категории. На практике установление границ является этапом контроля, определяющим, какие источники выбросов относятся к инвентаризации, а какие — к выбросам категории 3 в цепочке создания стоимости.
Организационные границы отвечают на простой вопрос: какие юридические лица, совместные предприятия и производственные площадки включены в реестр. Операционные границы идут на один уровень глубже, определяя, какие источники выбросов находятся в собственности, под контролем или под влиянием этих организаций.
Рассмотрим регионального производителя промышленных компонентов с тремя заводами в Таиланде, Вьетнаме и Малайзии, а также офисом продаж и двумя арендованными складами. Руководитель отдела устойчивого развития отвечает за групповую отчетность, но каждый управляющий заводом контролирует местные коммунальные услуги, техническое обслуживание и производственную документацию. Владелец активов в головном офисе управляет контрактами на парк оборудования, централизованной арендой оборудования и основными средствами, используемыми на всех производственных площадках.
Перед отправкой запроса на данные эти три стороны встречаются, чтобы определить, что находится в инвентаризации. Руководитель корпорации предлагает список организаций, которые необходимо включить в отчетный год, руководители предприятий подтверждают, какие операции ведутся, а владелец активов определяет оборудование и транспортные средства, которые могут не подпадать под один центр затрат предприятия.
Уточните информацию о владельцах исходного кода для каждого сайта отдельно.
Следующий шаг — соотнесение каждого крупного источника с конкретным владельцем. Это не означает определение того, кто именно произвел выбросы; это означает определение того, кто должен предоставить первую достоверную запись и кто утверждает окончательную классификацию. В случае с котлом на заводе во Вьетнаме, управляющий заводом может владеть данными об эксплуатации, в то время как команда технического обслуживания предоставляет подтверждающие документы, а руководитель по вопросам устойчивого развития рассматривает вопросы определения границ выбросов.
Это наиболее важно в случаях, когда юридическая собственность и оперативный контроль расходятся. Склад в Малайзии находится в аренде, но компания оплачивает счета за электроэнергию напрямую, поэтому данные о потребленной электроэнергии все равно должны учитываться в отчетах. В отличие от этого, логистический центр стороннего поставщика, хранящий готовую продукцию, может находиться за пределами организационных границ и впоследствии рассматриваться в рамках... Область применения 3 Выбросы в рамках цепочки создания стоимости, а не в результате производственных процессов.
Разделение решений о границах и доступности данных.
Производители часто полагаются на доступные данные при составлении инвентаризационных списков, что является неправильным подходом. Включение или исключение поставщика должно основываться на установленных правилах определения границ, а не на том, легко ли найти счет-фактуру. Если данные о выбросах поставщика отсутствуют для процесса, выполняемого сторонними организациями, это проблема качества данных, которую следует решать позже, а не повод пересматривать границы.
В рассматриваемой компании руководитель изначально хочет исключить небольшой парк генераторов, поскольку поступления от топлива разрознены по разным объектам. Владелец актива возражает, поскольку парк находится в централизованном управлении и явно контролируется компанией. Он оставляет его в инвентаризации, а затем поручает задачу по очистке учета, вместо того чтобы ослаблять границы.
Установите базовый год перед началом отслеживания трендов.
A базовый год Это дает компании фиксированную точку отсчета для будущих сравнений. Без этого ежегодные изменения сочетают реальное улучшение операционной деятельности с изменением охвата производственных площадок, приобретениями или пересмотренными списками поставщиков. Протокол по выбросам парниковых газов предполагает наличие последовательной основы для перерасчетов при структурных изменениях, и эта дисциплина особенно важна для многопрофильных производственных групп.
Для производителя компонентов команда выбирает предыдущий полный финансовый год в качестве базового, поскольку все три завода работали все двенадцать месяцев. Документ включал информацию о юридических лицах, предполагаемых границах, указанных владельцах данных и известных исключениях до запроса записей. Таким образом, когда в дальнейшем произойдут расширение, продажа активов или изменения в производственных процессах, компания сможет объяснить, изменились ли выбросы из-за изменений в операциях или из-за изменений в границах инвентаризации.
Как классифицировать выбросы категорий 1, 2 и 3 без путаницы в рабочем процессе
После определения границ вашего инвентаря выбросов парниковых газов классификация должна осуществляться на этапе приема решений, а не в конце квартала. Для производителя с несколькими производственными площадками, рассматриваемого в нашем примере, правило простое: команда, которая первой видит исходную запись, отправляет ее, а отдел устойчивого развития проводит окончательную оценку объема работ. Это обеспечивает бесперебойную передачу данных о производстве, предотвращая при этом закупки, управление объектами и т.д. ЭХС от принятия противоречивых решений по каждому объекту отдельно.
Начните с записи
Практический алгоритм классификации начинается с одного вопроса: Какой документ послужил поводом для этой записи? Если данные получены из поставки топлива для котла, принадлежащего компании, из квитанции на дизельное топливо для служебных автомобилей или из записи о дозаправке хладагентом, зарегистрированной службой технического обслуживания, то первым этапом проверки является непосредственная эксплуатация. Если данные получены из счета за электроэнергию, счета за пар от районной службы или другой записи о приобретении энергии, то они переходят к этапу энергетической проверки. Если данные получены от поставщика, логистической компании, подрядчика по утилизации отходов или контрактного производителя, то они попадают на этап выбросов категории 3 в цепочке создания стоимости.
Далее следует дерево решений. контроль версий перед предоставлением бухгалтерской информации. Если компания владеет или контролирует актив или деятельность, являющиеся источником выбросов, сначала проверьте раздел 1. Если компания закупает электроэнергию, пар, тепло или холод для собственного потребления, проверьте раздел 1. Область применения 2 Далее. Если ни один из этих вариантов не подходит, и данная деятельность находится выше или ниже по цепочке создания стоимости, направьте ее на рассмотрение в рамках области 3.
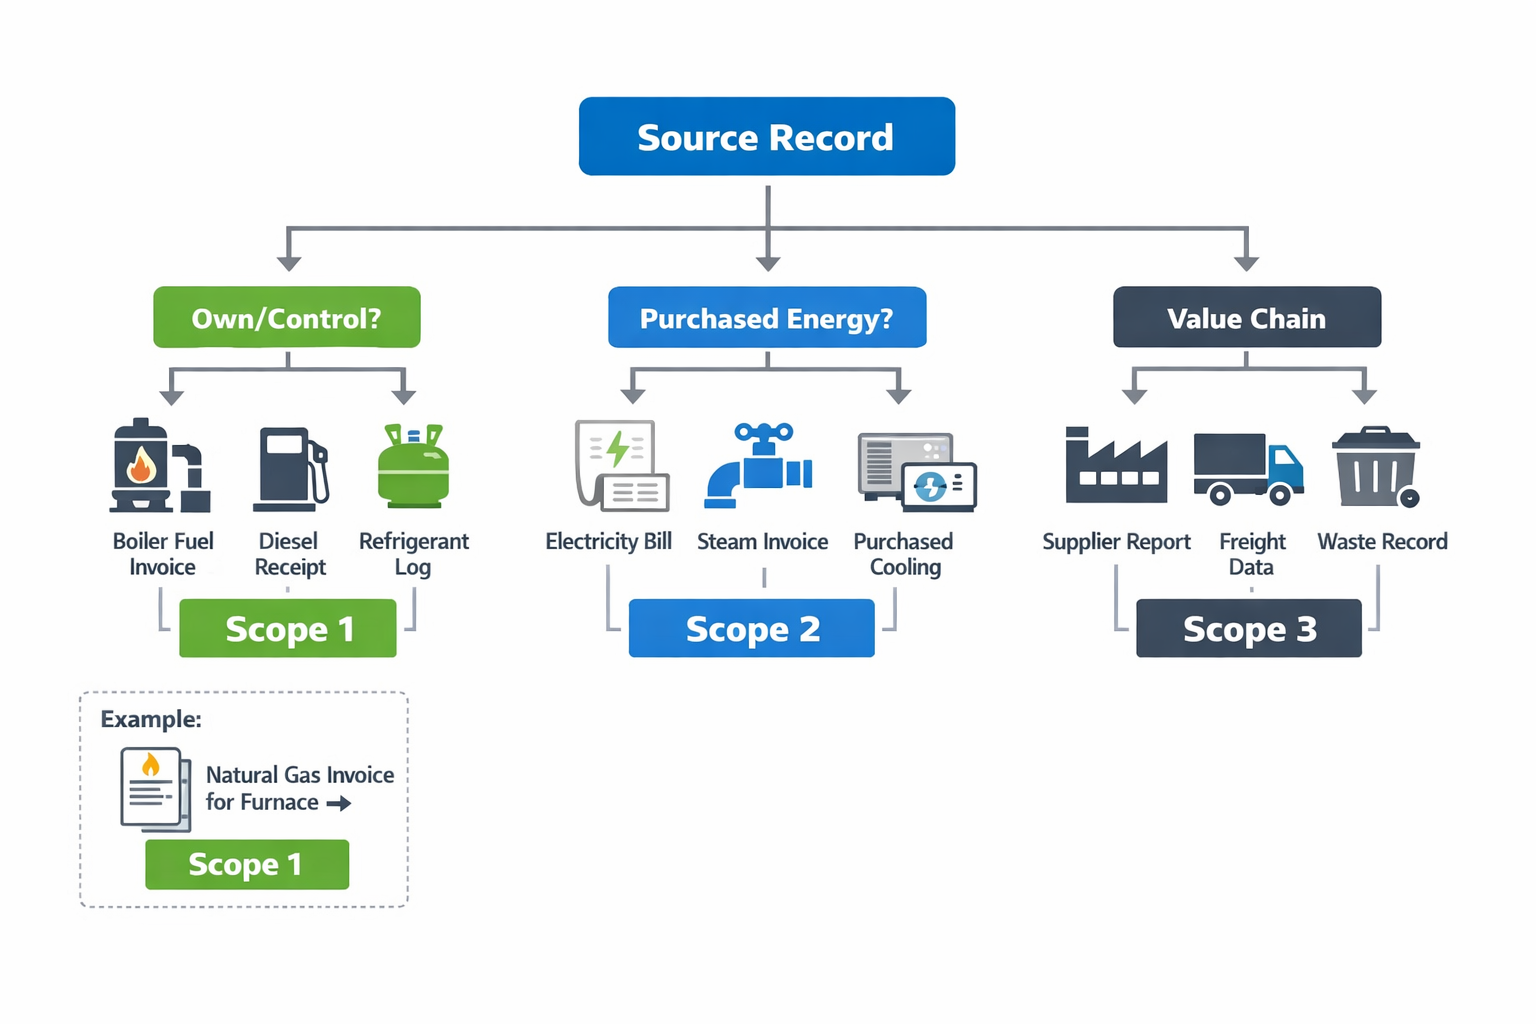
В нашем примере завод А ежемесячно выставляет счет за природный газ для печи термообработки. Координатор коммунальных услуг завода загружает счет, помечает печь как собственный стационарный источник, и компания проводит проверку на соответствие экологическим нормам, классифицируя его как выброс категории 1. Никто не ждет результатов расчетов выбросов перед классификацией записи; классификация происходит на этапе приема, поэтому с самого начала все данные остаются в порядке.
Классификация распространенных типов источников поставок в производстве
Стационарное сгорание Обычно стабилизировать эту категорию проще всего. Котлы, печи, топки, генераторы и печи, работающие на топливе на территории предприятия, как правило, предоставляются инженерно-техническим отделом, коммунальными службами или службой технического обслуживания, поскольку у них хранятся журналы учета, записи о заправке резервуаров или счета за топливо. Затем отдел корпоративного устойчивого развития проверяет, находится ли актив в пределах согласованных границ, и подтверждает окончательный объем работ.
топливо для автопарка Работает аналогично, но передача информации часто начинается за пределами завода. Если производитель владеет грузовыми автомобилями, погрузчиками или служебными машинами и оплачивает топливо напрямую, автопарк или транспортные подразделения должны предоставить отчет по топливной карте или файл квитанций для проверки на соответствие требованиям Scope 1. Если транспортные услуги переданы стороннему перевозчику, запись не остается в автопарке; она переходит в категорию Scope 3, поскольку выбросы поступают от внешнего партнера по цепочке создания стоимости.
Хладагенты Это создает дополнительную путаницу, поскольку доказательства обычно поступают из отчетов о техническом обслуживании, а не из счетов за коммунальные услуги. В нашем примере на предприятии B во время сервисного обслуживания чиллера заменяется хладагент, и в журнале техника указаны тип газа, добавленное количество, дата и идентификатор актива. Служба технического обслуживания сначала отправляет запись о сервисном обслуживании, а служба обеспечения устойчивости проверяет, находится ли чиллер под контролем компании, прежде чем присвоить ему категорию 1.
Раздельное рассмотрение вопросов, связанных с закупленной энергией, от вопросов, касающихся арендодателя и поставщика.
Покупка электроэнергии, пара, тепла и охлаждения должна быть оформлена в отдельном разделе, поскольку исходный документ отличается от документа, описывающего потребление топлива. На заводе C финансовый отдел получает счет за электроэнергию, но руководитель отдела эксплуатации проверяет идентификаторы счетчиков и периоды обслуживания перед отправкой. Затем отдел устойчивого развития присваивает категорию 2 после подтверждения того, что счет отражает потребление энергии на объекте, находящемся в пределах отчетной зоны.
Для учета электроэнергии, предоставляемой арендодателем, требуется дополнительный контроль. Если арендованный склад получает электроэнергию в рамках арендной платы, а не по прямому счету за коммунальные услуги, перед проверкой необходимо приложить договор аренды и квитанцию об оплате от арендодателя. Учет по-прежнему будет осуществляться в соответствии с принципами учета приобретенной электроэнергии, но только после того, как кто-то подтвердит, что потребителем энергии является производитель, а не владелец актива.
Включение внешних мероприятий в обзор области действия 3.
Контрактное производство, логистика третьих сторон, управляемые поставщиками ресурсы и переработка отходов не должны быть принудительно отнесены к категориям, принадлежащим предприятию. В нашем примере отдел закупок получает отчет о переработке от внешнего переработчика и отправляет его на проверку в рамках категории 3, поскольку производственная деятельность осуществлялась вне контролируемых компанией операций. То же самое относится к случаям, когда поставщик транспортных услуг отправляет данные о маршрутах или поставщик услуг по переработке отходов сообщает о перевезенном тоннаже: первая запись может поступать от отдела закупок или отдела охраны труда и окружающей среды, но окончательная классификация остается за центральным проверяющим.
Откуда на самом деле берутся данные
Внутренние источники: что должны предоставлять владельцы предприятий и активов.
После определения правил распределения объема работ следующий вопрос проще, но на практике сложнее: какой документ подтверждает каждую запись. Для внутренних источников корпоративные команды должны запрашивать как данные о деятельности, так и документ, на основе которого они были получены. Типичные источники данных включают журналы учета, накладные на поставку топлива, протоколы проверки уровня топлива в резервуарах, часы работы котлов, журналы технического обслуживания для дозаправки хладагента, счета за коммунальные услуги и договоры аренды, в которых указано, кто контролирует учет закупленной энергии в рамках границ инвентаризации выбросов парниковых газов компании.
Карта источников и владельцев предотвращает пробелы и дублирование запросов на разных площадках. На машиностроительном заводе данные о дизельном топливе для резервных генераторов могут храниться в системе технического обслуживания, счета за природный газ — в финансовой системе, а записи о сжиженном газе для погрузчиков — в складской системе, даже если все три записи относятся к одному файлу данных о выбросах. Практический бланк для сбора данных должен содержать информацию об источнике, системе учета, роли владельца, периодичности отчетности, обязательных полях и проверяющем лице до начала подачи.
Для каждой внутренней записи необходимо обеспечить точное и доступное для аудита заполнение всех запрашиваемых полей. Как минимум, запросите название объекта, юридическое лицо, идентификатор актива или счетчика, отчетный период, количество, единицу измерения, наименование поставщика (если применимо), номер счета-фактуры или документа и приложение к документу. Проверяющие также должны проверить, требуется ли пересчет единиц измерения, соответствуют ли даты отчетному периоду и отражает ли запись собственные операции или потребление энергии, контролируемое арендодателем, за пределами текущей зоны ответственности.
Стандарты доказывания по типам записей
Различные производственные среды Для подтверждения данных могут потребоваться различные источники, поэтому один шаблон должен допускать контролируемые вариации. На предприятии пищевой промышленности пар может закупаться у энергоснабжающей компании или производиться на месте из природного газа, и, соответственно, допустимые доказательства меняются. Для закупленного пара используйте данные счетов-фактур поставщиков и условия контрактов; для производства пара на месте используйте квитанции на топливо, журналы учета котлов и записи о техническом обслуживании, подтверждающие использование топлива и состояние эксплуатации.
На химических предприятиях часто выявляется вторая проблема: хладагенты и технологические газы редко учитываются в одной финансовой системе. Ремонтные бригады могут хранить заказы на работы, отчеты подрядчиков по обслуживанию, журналы замены баллонов и записи о проверках на утечки, в то время как отдел охраны труда и окружающей среды может хранить записи об инцидентах. В этом случае ежемесячный или квартальный пакет документов должен содержать информацию о типе газа, количестве добавленного или утилизированного газа, идентификаторе оборудования, дате обслуживания и подтверждении от технического специалиста, а не просто сводную информацию в электронном письме.
Данные по закупкам и ERP-системам для категорий поставщиков сырья и материалов.
Когда данные поступают из отдела закупок, а не из производственного процесса, ЭРП становится первоисточником, но не окончательным доказательством. Экспорт данных о закупках может содержать информацию о поставщике, коде материала, описании, заводе, подразделении, количестве, сумме расходов, валюте и дате покупки для категорий, которые впоследствии используются в Область применения 3 Показатели выбросов в цепочке создания стоимости работают. Корпоративные проверяющие должны подтвердить, что файл с данными о расходах или количестве соответствует утвержденным записям о закупках и что сопоставление категорий контролируется версиями, а не редактируется неформально.
Для учета грузоперевозок обычно требуется дополнительная информация, помимо данных о закупках. Отправка может начинаться в ERP-системе, но информация о виде транспорта, маршруте, весе, расстоянии и перевозчике часто хранится в системах управления транспортом, отчетах экспедиторов или таможенных документах. Для входящей логистики необходимы номер отправления и документация перевозчика, чтобы команды могли сопоставить, что было куплено, что было перевезено и какая сторона организовала транспортировку.
Структура запросов данных поставщиков
Данные о выбросах поставщиков следует запрашивать в рамках стандартного пакета документов, а не с помощью специальных анкет. Для категории упаковки, управляемой поставщиком, необходимо запросить название поставщика, место производства или охватываемый продукт, отчетный период, тип предоставленных данных, список подтверждающих документов, контактное лицо, а также любые исключения или допущения. Это позволит сохранить данные о выбросах поставщиков пригодными для использования даже в случаях, когда поставщики значительно различаются по уровню зрелости производства.
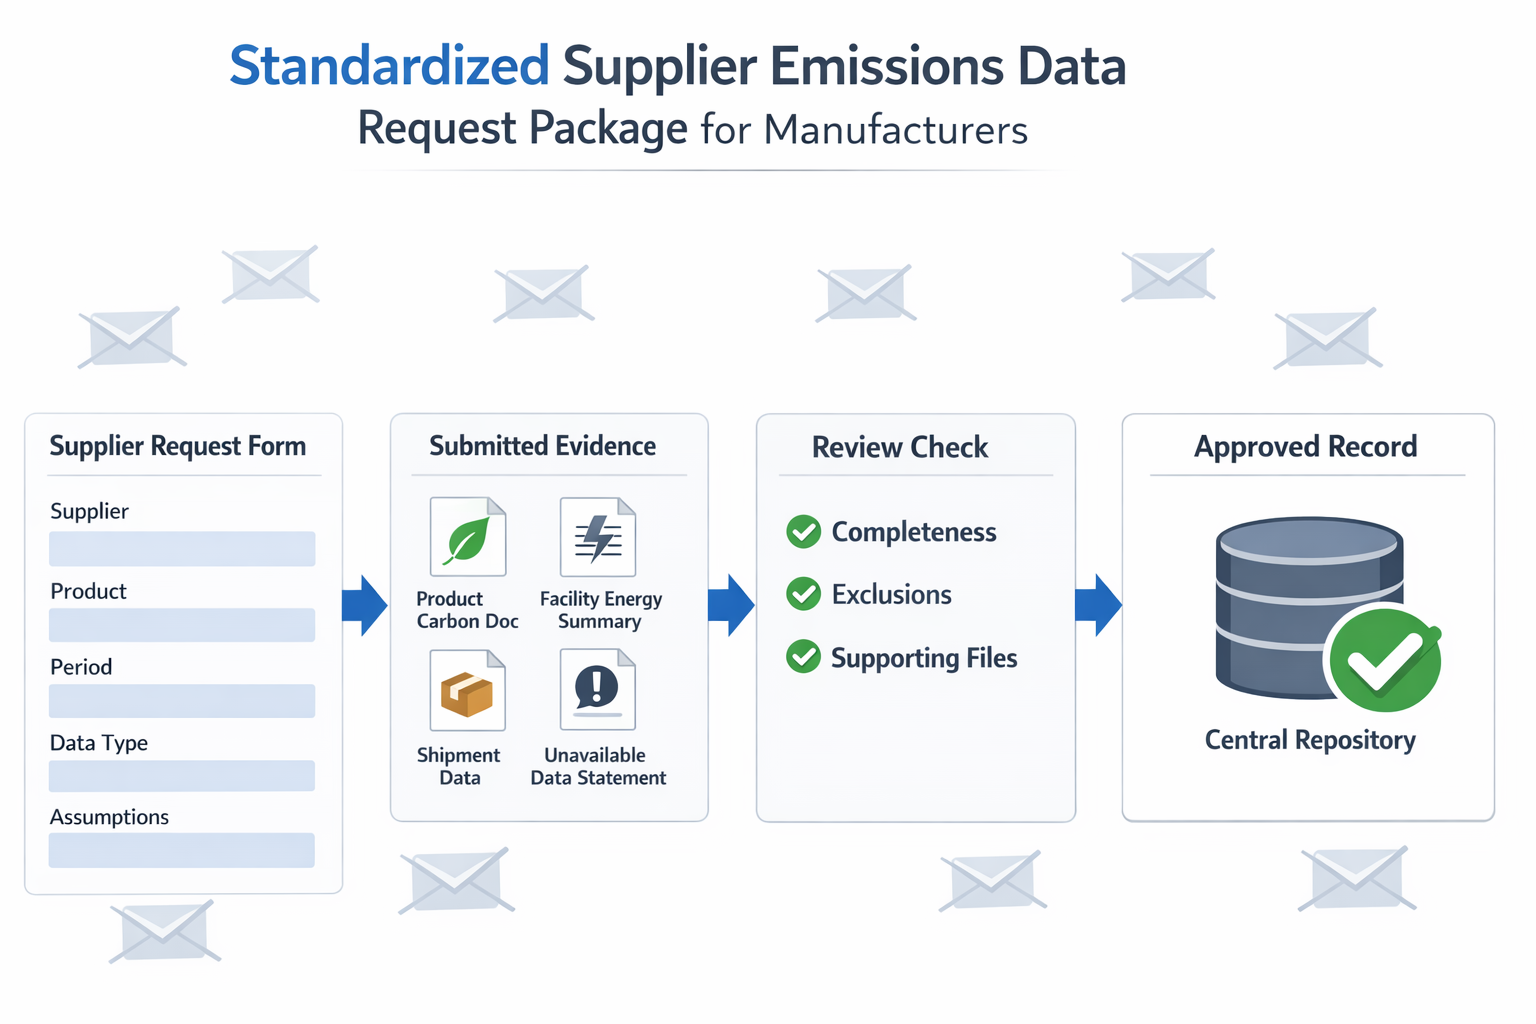
В пакет документов также следует определить допустимые доказательства и этапы проверки. Примерами могут служить документы по выбросам углерода на уровне продукции, сводные данные об энергопотреблении предприятия в зависимости от объемов производства, данные об отгрузках или официальное заявление об отсутствии данных с указанием причин. Стандартизация ежемесячных или ежеквартальных данных таким образом позволяет корпоративным командам сравнивать представленные данные по разным заводам и поставщикам, не заставляя каждое подразделение использовать один и тот же исходный документ.
Заключение: Превратите сбор данных о выбросах в управляемый рабочий процесс с помощью Jodoo
Точная отчетность для Выбросы категорий 1, 2 и 3 Это не столько проблема вычислений. Для производителей это, прежде всего, проблема управления данными и их обработки, которая зависит от четких границ складских запасов, назначенных ответственных лиц за процессы, стандартных форм приема, требований к подтверждающим документам, механизмов контроля и надежной передачи информации между заводами, отделами закупок, логистическими партнерами и поставщиками. Когда эти базовые элементы слабы, задержки в отчетности, дублирующие запросы и споры о классификации становятся обычным явлением.
Вот где Jodoo подходит. Как Платформа бережливого производства без программирования, Jodoo может помочь вам создать уровень рабочих процессов вокруг сбора данных о выбросах: цифровые формы для предоставления данных предприятиями и поставщиками, разрешения на основе ролей для доступа к конфиденциальным записям, напоминания о ежемесячных данных об коммунальных услугах и топливе, потоки утверждения для проверки объема работ, обработка вложений для счетов-фактур и журналов, панели мониторинга статуса предоставления данных и API для подключения к ERP-системам или системам закупок. На практике это помогает командам заменить разрозненные электронные таблицы и цепочки электронных писем контролируемым, поддающимся аудиту процессом.
Если вы хотите ускорить процесс сбора данных по ESG, начать бесплатную пробную версию или заказать демонстрацию оценить Jodoo для вашего рабочего процесса.