เรียกดูตามหมวดหมู่

บทนำ: เหตุใดการจัดการข้อมูล ESG จึงมีความสำคัญต่อสายการผลิต
ผู้ผลิตหลายรายค้นพบว่า ข้อมูล ESG ปัญหาจะเกิดขึ้นก็ต่อเมื่อถึงฤดูกาลรายงานผล และข้อมูลพื้นฐานไม่ตรงกันในแต่ละโรงงาน โรงงานหนึ่งบันทึกการใช้ไฟฟ้าด้วยมิเตอร์ อีกโรงงานหนึ่งบันทึกด้วยใบแจ้งหนี้รายเดือน และอีกโรงงานหนึ่งบันทึกปริมาณของเสียไว้ในไฟล์แนบอีเมลและสเปรดชีต ณ จุดนั้น ปัญหาไม่ได้อยู่ที่รูปแบบการรายงานเพียงอย่างเดียว แต่เป็นเรื่องว่าข้อมูล ESG ที่อยู่เบื้องหลังนั้นเชื่อถือได้หรือไม่ในฐานะบันทึกการดำเนินงานที่มีการควบคุม.
เรื่องนี้สำคัญเพราะการเปิดเผยข้อมูลด้านความยั่งยืนส่วนใหญ่ คำขอจากลูกค้า แบบสอบถามจากผู้ให้กู้ และการตรวจสอบการรับรองต่างๆ ขึ้นอยู่กับข้อมูลระดับโรงงานที่รวบรวมไว้ก่อนที่จะมีการจัดทำรายงานใดๆ ในภาคการผลิต ข้อมูลเหล่านั้นกระจายอยู่ทั่วระบบสาธารณูปโภค บันทึกด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) บันทึกการบำรุงรักษา ไฟล์ฝ่ายบุคคล เอกสารการจัดซื้อ และการประกาศของซัพพลายเออร์ หากความเป็นเจ้าของไม่ชัดเจนและวิธีการรวบรวมข้อมูลแตกต่างกันไปตามแต่ละสถานที่ คุณภาพของข้อมูลก็จะมีความไม่สม่ำเสมอแม้กระทั่งภายในบริษัทเดียวกัน.
คู่มือนี้มุ่งเน้นไปที่แบบจำลองการดำเนินงานเบื้องหลังการจัดการข้อมูลด้านความยั่งยืน จะแสดงให้คุณเห็นวิธีการกำหนดบันทึกที่สำคัญ มอบหมายผู้รับผิดชอบ สร้างมาตรฐานการรวบรวมข้อมูลทั่วทั้งโรงงาน และสร้างระบบควบคุมการตรวจสอบที่ช่วยลดช่องว่าง การทำงานซ้ำ และการแก้ไขที่ล่าช้า เป้าหมายคือการนำไปใช้ได้จริง: ช่วยให้ผู้ผลิตที่มีหลายโรงงานสามารถจัดการข้อมูล ESG ด้วยระเบียบวินัยเดียวกันกับที่ใช้กับบันทึกด้านคุณภาพ การบำรุงรักษา และการผลิต.
ข้อมูล ESG คืออะไร
ข้อมูล ESG หมายถึงบันทึกการดำเนินงานที่มีการควบคุม
สำหรับผู้ผลิต, ข้อมูล ESG ข้อมูล ESG คือชุดข้อเท็จจริงที่บันทึกไว้ซึ่งอธิบายถึงผลการดำเนินงานด้านสิ่งแวดล้อม สังคม และธรรมาภิบาลในระดับโรงงาน สถานที่ ซัพพลายเออร์ และบริษัท กล่าวโดยง่ายก็คือ ประกอบด้วยรายการต่างๆ เช่น การใช้ไฟฟ้า การใช้ดีเซล ผลการทดสอบน้ำเสีย บันทึกการบาดเจ็บ การฝึกอบรมเสร็จสิ้น บันทึกการทำงานล่วงเวลา บันทึกการขนส่งของเสีย คำประกาศของซัพพลายเออร์ และการรับทราบถึงนโยบายของคณะกรรมการ ประเด็นสำคัญคือ หากข้อมูล ESG ไม่สามารถตรวจสอบย้อนกลับไปยังแหล่งที่มา เจ้าของ ช่วงเวลา และขอบเขตได้ ก็ยังไม่ถือว่าเป็นข้อมูล ESG ที่เชื่อถือได้.
เรื่องนี้สำคัญเพราะแต่ละทีมมีส่วนเกี่ยวข้องกับส่วนต่างๆ ของบันทึกข้อมูลที่แตกต่างกัน. อีเอชเอส ฝ่ายต่างๆ อาจเก็บรักษาบันทึกเหตุการณ์และเอกสารกำกับของเสียอันตราย ฝ่ายบำรุงรักษาอาจเก็บรักษาข้อมูลการอ่านมิเตอร์และชั่วโมงการทำงานของหม้อไอน้ำ ฝ่ายทรัพยากรบุคคลอาจติดตามบันทึกกำลังคนและการฝึกอบรม และฝ่ายจัดซื้ออาจรวบรวมข้อมูลแรงงานจากซัพพลายเออร์หรือการประกาศเกี่ยวกับแร่ธาตุที่มาจากพื้นที่ขัดแย้ง การจัดการข้อมูลด้านความยั่งยืนที่ดีจะนำบันทึกเหล่านี้เข้าสู่ระบบที่มีโครงสร้างโดยไม่เปลี่ยนแปลงสิ่งที่เป็นพื้นฐานของบันทึกเหล่านั้น นั่นคือ บันทึกทางธุรกิจที่ควบคุมได้ซึ่งสร้างขึ้นจากการดำเนินงานในแต่ละวัน.
ข้อมูล ESG ไม่ใช่สิ่งใดบ้าง
ข้อมูล ESG ไม่เหมือนกับรายงาน ESG รายงานความยั่งยืน รายงานฉบับนี้เป็นผลลัพธ์ด้านการสื่อสารที่คัดเลือก รวบรวม และอธิบายข้อมูลพื้นฐานสำหรับนักลงทุน ลูกค้า หน่วยงานกำกับดูแล ผู้ให้กู้ หรือผู้บริหารภายในองค์กร รายงานอาจประกอบด้วยคำบรรยาย เป้าหมาย หมายเหตุเกี่ยวกับวิธีการ และความคิดเห็นเปรียบเทียบปีต่อปี แต่สิ่งเหล่านั้นเป็นการนำข้อมูลไปใช้ในขั้นตอนต่อไป ไม่ใช่ตัวข้อมูลเอง.
ข้อมูล ESG ไม่เหมือนกับการคำนวณก๊าซเรือนกระจก ตัวอย่างเช่น บิลค่าก๊าซธรรมชาติรายเดือน บันทึกปัญหาถังเชื้อเพลิง หรือบันทึกการเติมสารทำความเย็น สามารถนำมาใช้ในการคำนวณการปล่อยก๊าซได้ แต่การคำนวณนั้นจะใช้ปัจจัย สมมติฐาน และสูตรต่างๆ หลังจากที่รวบรวมข้อมูลต้นทางแล้ว ในทำนองเดียวกัน บันทึกการบาดเจ็บที่ทำให้ต้องหยุดงานเป็นข้อมูล ในขณะที่อัตราการเกิดอุบัติเหตุที่ต้องบันทึกทั้งหมด (Total Recordable Incident Rate) เป็นตัวชี้วัดที่ได้มาจากการคำนวณจากบันทึกเหล่านั้น.
หลักการแยกแยะเดียวกันนี้ใช้ได้กับคะแนน ESG การรับรอง และการพิจารณาการปฏิบัติตามกฎระเบียบ คะแนนจากหน่วยงานจัดอันดับเป็นการประเมินภายนอกโดยอิงจากข้อมูลและวิธีการที่เลือกไว้ การรับรองเป็นกระบวนการตรวจสอบที่ทดสอบว่าบันทึก การควบคุม และการคำนวณนั้นเชื่อถือได้หรือไม่ สถานะการปฏิบัติตามกฎระเบียบเป็นการตัดสินทางกฎหมายหรือข้อบังคับ ซึ่งมักต้องมีการตีความใบอนุญาต เกณฑ์ และกฎท้องถิ่น ผู้ผลิตควรพิจารณาสิ่งเหล่านี้แต่ละอย่างเป็นการนำข้อมูล ESG มาใช้ ไม่ใช่การทดแทนข้อมูล ESG.
เหตุใดการแยกส่วนนี้จึงมีความสำคัญในเชิงปฏิบัติ
เมื่อทีมงานสับสนระหว่างบันทึกกับรายงาน พวกเขามักจะมุ่งเน้นไปที่การนำเสนอมากเกินไปตั้งแต่เนิ่นๆ แทนที่จะควบคุมสถานการณ์ โรงงานอาจใช้เวลาหลายสัปดาห์ในการจัดรูปแบบรายงานประจำปี แต่ข้อมูลการเก็บรวบรวมข้อมูลภาคสนามยังคงไม่สอดคล้องกัน เอกสารแนบหายไป หรือประมาณการที่ไม่ได้รับการอนุมัติในไฟล์ต้นฉบับ (Strong) ข้อมูล ESG คุณภาพเกิดจากการจัดการบันทึกต้นฉบับอย่างดีพอ ซึ่งจะทำให้การรายงาน การวิเคราะห์ และการตรวจสอบความถูกต้องในภายหลังทำได้ง่ายขึ้น.
ตัวอย่างง่ายๆ คือ การใช้น้ำ บันทึก ESG ที่ควบคุมได้คือ การอ่านมาตรวัดรายเดือน ใบแจ้งหนี้ หรือผลการวิเคราะห์จากห้องปฏิบัติการ ซึ่งเชื่อมโยงกับสถานที่ที่ถูกต้อง ช่วงวันที่ หน่วยวัด และแฟ้มหลักฐาน ความเข้มข้นของการใช้น้ำ ตารางการเปิดเผยข้อมูล แบบสอบถามลูกค้า และการวิเคราะห์เปรียบเทียบ ล้วนอยู่ภายใต้บันทึกเหล่านั้น.
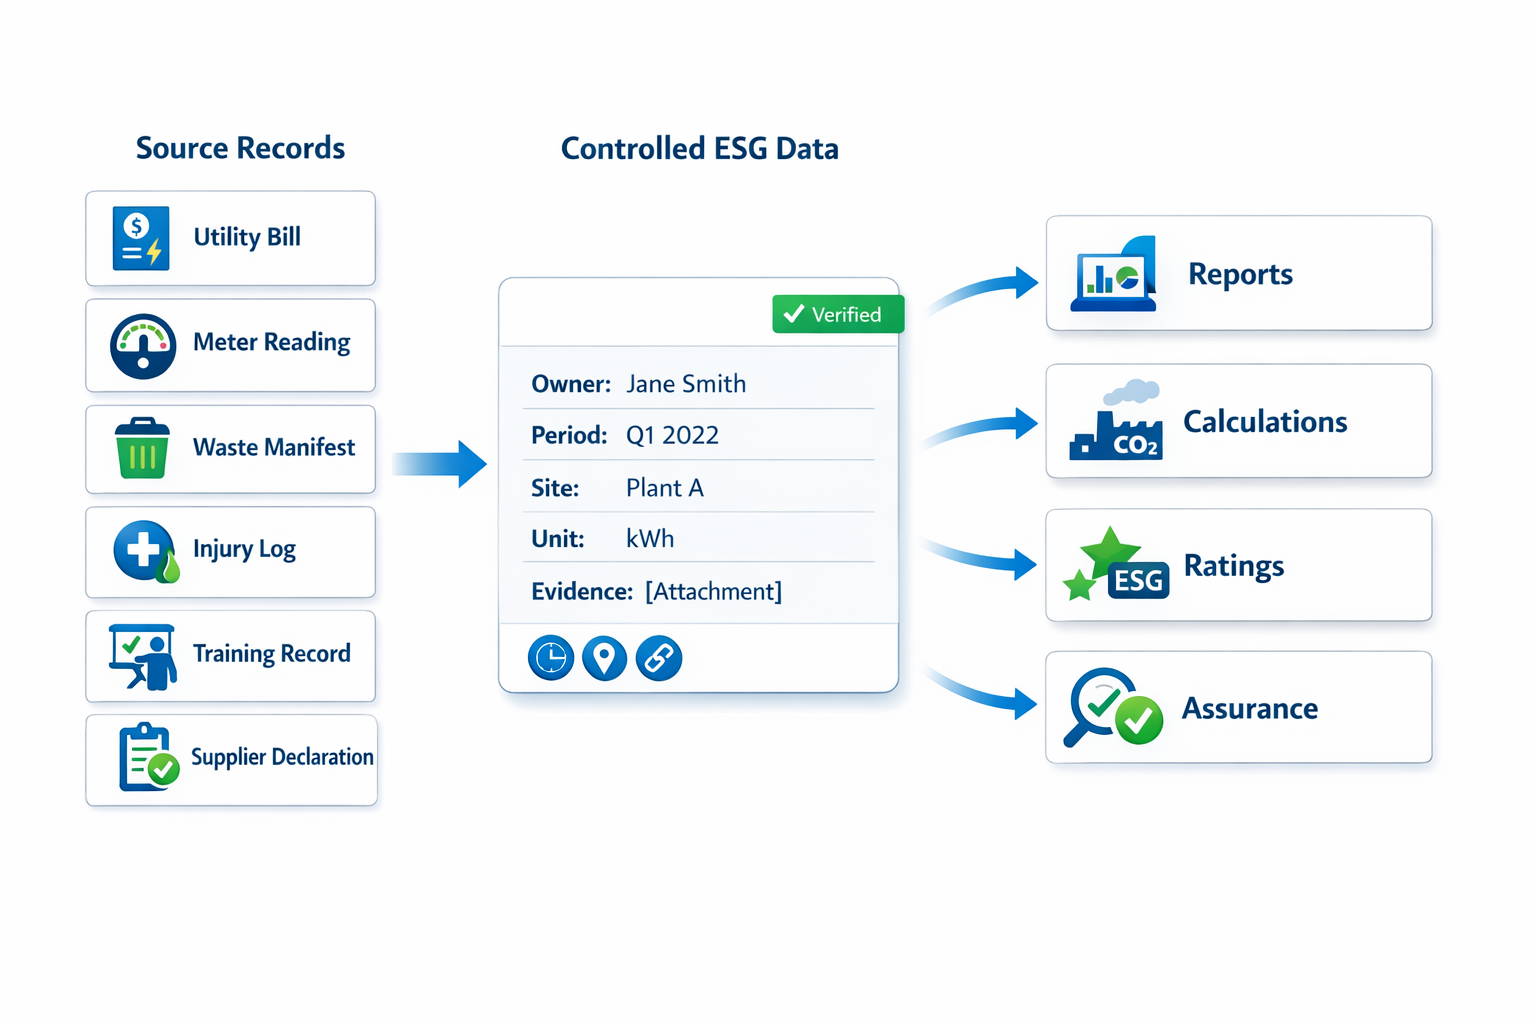
ด้วยเหตุนี้ ผู้ผลิตจึงควรเริ่มต้นด้วยการกำหนดว่าอะไรคือบันทึก ESG ที่อยู่ภายใต้การควบคุม ใครเป็นเจ้าของ วิธีการเก็บรวบรวม และหลักฐานใดที่สนับสนุนบันทึกนั้น เมื่อกำหนดพื้นฐานเหล่านี้แล้ว บันทึกเดียวกันนี้สามารถนำไปใช้ในการคำนวณการปล่อยก๊าซเรือนกระจก คำขอตรวจสอบ การอัปเดตคณะกรรมการ การส่งข้อมูลให้ลูกค้า และการรายงานด้านความยั่งยืน โดยไม่ต้องทำงานซ้ำซ้อนมากนัก ขั้นตอนต่อไปคือการระบุให้แน่ชัดว่าบันทึกใดมีความสำคัญในทุกไซต์และทุกฝ่าย จากนั้นจึงกำหนดมาตรฐานบันทึกเหล่านั้นก่อนที่จะเพิ่มการควบคุมการกำกับดูแลข้อมูลขั้นสูงเพิ่มเติม.
จัดทำแผนผังข้อมูล ESG ด้านการผลิตที่คุณต้องการให้ครอบคลุมทุกไซต์งานและทุกฝ่ายงาน
ข้อมูล ESG อยู่ในระบบปฏิบัติการหลายระบบ
ในภาคการผลิต, ข้อมูล ESG ข้อมูลด้านความยั่งยืนมักไม่ได้มาจากทีมเดียวหรือระบบเดียว พลังงาน น้ำ เชื้อเพลิง สารทำความเย็น ของเสีย เหตุการณ์ การฝึกอบรม การทำงานล่วงเวลา การประกาศจากซัพพลายเออร์ และการอนุมัตินโยบาย มักถูกบันทึกโดยฝ่ายงานต่างๆ ในตารางเวลาที่แตกต่างกัน นั่นเป็นเหตุผลว่าทำไมการจัดการข้อมูลด้านความยั่งยืนจึงเริ่มต้นด้วยการทำแผนที่ว่าบันทึกมาจากที่ใด ใครเป็นผู้ดูแล และมีการอัปเดตบ่อยแค่ไหน หากคุณข้ามขั้นตอนการทำแผนที่นี้ไป การเก็บรวบรวมข้อมูลในสถานที่ก็จะยังคงไม่เป็นทางการ และคุณภาพของข้อมูล ESG ก็จะไม่สม่ำเสมอในโรงงานต่างๆ.
ลองพิจารณาผู้ผลิตที่มีหลายสาขา โดยมีกลุ่มงานรายงานสามกลุ่ม ได้แก่ โรงงานผลิตชิ้นส่วนเครื่องจักร โรงงานแปรรูป และฝ่ายสนับสนุนส่วนกลาง โรงงานผลิตชิ้นส่วนเครื่องจักรจะติดตามการใช้ไฟฟ้าตามพื้นที่การผลิต การสูญเสียอากาศอัด การกู้คืนเศษโลหะ การกำจัดน้ำหล่อเย็น อุบัติเหตุเกี่ยวกับความปลอดภัยของเครื่องจักร และบันทึกการฝึกอบรมผู้ปฏิบัติงาน โรงงานแปรรูปจะติดตามไอน้ำ ก๊าซธรรมชาติ พารามิเตอร์น้ำเสีย เอกสารกำกับของเสียอันตราย การอ่านใบอนุญาตด้านสิ่งแวดล้อม และบันทึกการบำรุงรักษาอุปกรณ์บำบัด ทีมงานส่วนกลางรับผิดชอบการเดินทาง บัตรเติมน้ำมันสำหรับยานพาหนะ แบบสอบถามซัพพลายเออร์ การอนุมัติของคณะกรรมการ บันทึกการร้องเรียน และการฝึกอบรมด้านนโยบาย.
ตัวชี้วัดที่แตกต่างกัน ย่อมมีเจ้าของและจังหวะการดำเนินงานที่แตกต่างกัน
ประเด็นสำคัญคือ ข้อมูล ESG ไม่ได้เปลี่ยนแปลงไปในทิศทางเดียวกันเสมอไป ก้าว. การอ่านมิเตอร์สาธารณูปโภคอาจเป็นรายวันหรือรายเดือน ใบกำกับของเสียอาจปรากฏต่อการขนส่งแต่ละครั้ง บันทึกการฝึกอบรมอาจได้รับการอัปเดตตามรอบการฝึกอบรม และการประกาศของซัพพลายเออร์อาจได้รับการต่ออายุทุกปี ในบริษัทตัวอย่าง ข้อมูลไฟฟ้าของโรงงานผลิตชิ้นส่วนเครื่องจักรจะถูกดึงข้อมูลรายเดือนจากใบแจ้งหนี้ค่าสาธารณูปโภคและไฟล์มิเตอร์ย่อย ในขณะที่การกู้คืนเศษวัสดุจะถูกบันทึกต่อกะและรวบรวมเป็นรายสัปดาห์ ที่ไซต์งานกระบวนการ ผลการทดสอบน้ำเสียจะตามวันที่ห้องปฏิบัติการอนุมัติ ในขณะที่การอ่านใบอนุญาตอาจต้องมีการป้อนข้อมูลโดยผู้ปฏิบัติงานในช่วงเวลาที่กำหนด.
กรรมสิทธิ์ โครงสร้างยังเปลี่ยนแปลงไปตามตัวชี้วัดด้วย ฝ่าย EHS อาจดูแลบันทึกเหตุการณ์ ฝ่ายสิ่งอำนวยความสะดวกอาจดูแลเรื่องน้ำและไฟฟ้า ฝ่ายบำรุงรักษาอาจดูแลการตรวจสอบการรั่วไหล ฝ่ายทรัพยากรบุคคลอาจดูแลการฝึกอบรมเสร็จสิ้น ฝ่ายจัดซื้ออาจดูแลการรับรองหลักเกณฑ์ซัพพลายเออร์ และฝ่ายกฎหมายหรือกิจการองค์กรอาจดูแลบันทึกการกำกับดูแล ดังนั้น แผนผังที่ใช้งานได้จริงจึงควรเชื่อมโยงตัวชี้วัดแต่ละตัวเข้ากับทั้งหน้าที่และสถานที่ เนื่องจากตัวชี้วัดในกลุ่มเดียวกันอาจมีวิธีการเก็บรวบรวมที่แตกต่างกันไปในแต่ละโรงงาน โครงสร้างดังกล่าวช่วยปรับปรุงการเก็บรวบรวมข้อมูลของสถานที่โดยไม่ต้องเข้าไปเกี่ยวข้องกับขั้นตอนการตรวจสอบ.
สร้างคลังข้อมูลตัวชี้วัดการผลิต
เพื่อให้ได้มาตรฐาน ข้อมูล ESG, สร้าง สินค้าคงคลังเมตริก ก่อนที่จะกำหนดมาตรฐานแบบฟอร์ม สำหรับแต่ละตัวชี้วัด ให้กำหนดชื่อตัวชี้วัด คำจำกัดความทางธุรกิจ หน่วยวัด ช่วงเวลาการรายงาน ขอบเขตองค์กร ขอบเขตทางกายภาพ บันทึกแหล่งที่มา เจ้าของ ผู้ตรวจสอบ และหลักฐานที่จำเป็น เพิ่มอีกสองช่องข้อมูลที่มีประโยชน์ ได้แก่ อนุญาตให้ใช้การประมาณการหรือไม่ และกฎการรวมข้อมูลที่ใช้กับทุกไซต์ การทำเช่นนี้จะเปลี่ยนรายการ ESG ที่กว้างๆ ให้กลายเป็นแคตตาล็อกการดำเนินงานที่มีการควบคุม.
ในตัวอย่างที่ยกมา “การใช้ไฟฟ้า” ไม่ควรเป็นเพียงป้ายกำกับที่ไม่ชัดเจนขององค์กร โรงงานผลิตชิ้นส่วนอาจกำหนดนิยามของการใช้ไฟฟ้าว่าเป็นการใช้ไฟฟ้าจากโครงข่ายภายในบริเวณโรงงาน วัดเป็นกิโลวัตต์ชั่วโมง รายงานรายเดือน อ้างอิงจากใบแจ้งหนี้และมิเตอร์ย่อย เป็นกรรมสิทธิ์ของแต่ละโรงงาน ตรวจสอบโดยผู้ควบคุมโรงงาน และแนบใบแจ้งหนี้เป็นหลักฐาน โรงงานแปรรูปอาจใช้หน่วยเดียวกัน แต่มีลำดับชั้นแหล่งที่มาแตกต่างกัน เนื่องจากกระบวนการผลิตในสถานที่และการจัดสรรไอน้ำส่งผลต่อขอบเขต ฝ่ายสนับสนุนขององค์กรอาจไม่รายงานตัวชี้วัดนี้เลย ซึ่งเป็นกฎสำคัญที่ต้องบันทึกไว้เช่นกัน.
กำหนดมาตรฐานก่อนขยายธุรกิจ
การจัดทำบัญชีสินค้าคงคลังที่ดีจะช่วยป้องกันไม่ให้แต่ละโรงงานตั้งสมมติฐานเฉพาะพื้นที่ ซึ่งจะนำไปสู่การทำงานตรวจสอบความถูกต้องในภายหลัง หากโรงงานหนึ่งบันทึกปริมาณของเสียเป็นตัน อีกโรงงานหนึ่งบันทึกเป็นถุง และโรงงานที่สามผสมของเสียอันตรายและไม่เป็นอันตรายในสายการผลิตเดียวกัน ปัญหาด้านคุณภาพข้อมูล ESG ของคุณจะเริ่มต้นขึ้นนานก่อนที่จะมีการรายงาน หลักการเดียวกันนี้ใช้ได้กับตัวชี้วัดด้านแรงงาน บันทึกของซัพพลายเออร์ และหลักฐานการกำกับดูแล การกำหนดมาตรฐานในระดับตัวชี้วัดจะช่วยให้การควบคุมการกำกับดูแลข้อมูลในอนาคตมีรากฐานที่มั่นคง.
ออกแบบระบบควบคุมการกำกับดูแลข้อมูลเพื่อสร้างบันทึก ESG คุณภาพสูง
กำหนดบทบาทที่ชัดเจนสำหรับทุกรายการบันทึก
เมื่อผู้ผลิตกำหนดรายการตัวชี้วัด ESG ของตนแล้ว ขั้นตอนการควบคุมถัดไปคือ... ความชัดเจนของบทบาท. แต่ละบันทึกต้องมีผู้รับผิดชอบ ผู้มีส่วนร่วมอย่างน้อยหนึ่งคน ผู้ตรวจสอบ และขั้นตอนการส่งต่อข้อมูลสำหรับข้อมูลที่ล่าช้าหรือไม่ครบถ้วน ในทางปฏิบัติ นั่นหมายความว่าบันทึกการใช้ไฟฟ้าของโรงงานผลิตอาจจัดทำโดยช่างเทคนิคด้านสาธารณูปโภค ตรวจสอบโดยผู้จัดการด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) ของโรงงาน และเป็นผู้ควบคุมบัญชีของโรงงานเพื่อลงนามอนุมัติรายเดือน โครงสร้างนี้ช่วยปรับปรุง ข้อมูล ESG คุณภาพจะดีขึ้นเพราะข้อมูลที่หายไปจะไม่ใช่ "ปัญหาของทุกคน" อีกต่อไป และดังนั้นจึงไม่มีใครต้องรับผิดชอบ.
สำหรับผู้ผลิตที่มีหลายสาขาในตัวอย่างของเรา การออกแบบบทบาทจะแตกต่างกันไปตามตัวชี้วัดและสถานที่ โรงงานผลิตจะมอบหมายงานเกี่ยวกับน้ำเสียและของเสียอันตรายให้แก่ผู้ประสานงานด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) เนื่องจากพวกเขามีหน้าที่จัดการเอกสารการขนส่งและการกำจัดของเสีย ในขณะที่ฝ่ายทรัพยากรบุคคลจะดูแลเรื่องการฝึกอบรมและบันทึกข้อมูลพนักงานในระดับองค์กร การประกาศของซัพพลายเออร์เกี่ยวกับปริมาณวัสดุรีไซเคิลหรือแร่ธาตุที่มาจากพื้นที่ขัดแย้งจะอยู่ในความรับผิดชอบของฝ่ายจัดซื้อ แต่ฝ่ายความยั่งยืนจะตรวจสอบความครบถ้วนก่อนที่จะยอมรับข้อมูลเข้าสู่รายงาน การจัดการข้อมูลด้านความยั่งยืนที่ดีขึ้นอยู่กับการจับคู่ความเป็นเจ้าของบันทึกกับทีมที่ควบคุมหลักฐานต้นฉบับอย่างแท้จริง.
กำหนดมาตรฐานสำหรับการส่ง การตรวจสอบ และการอนุมัติ
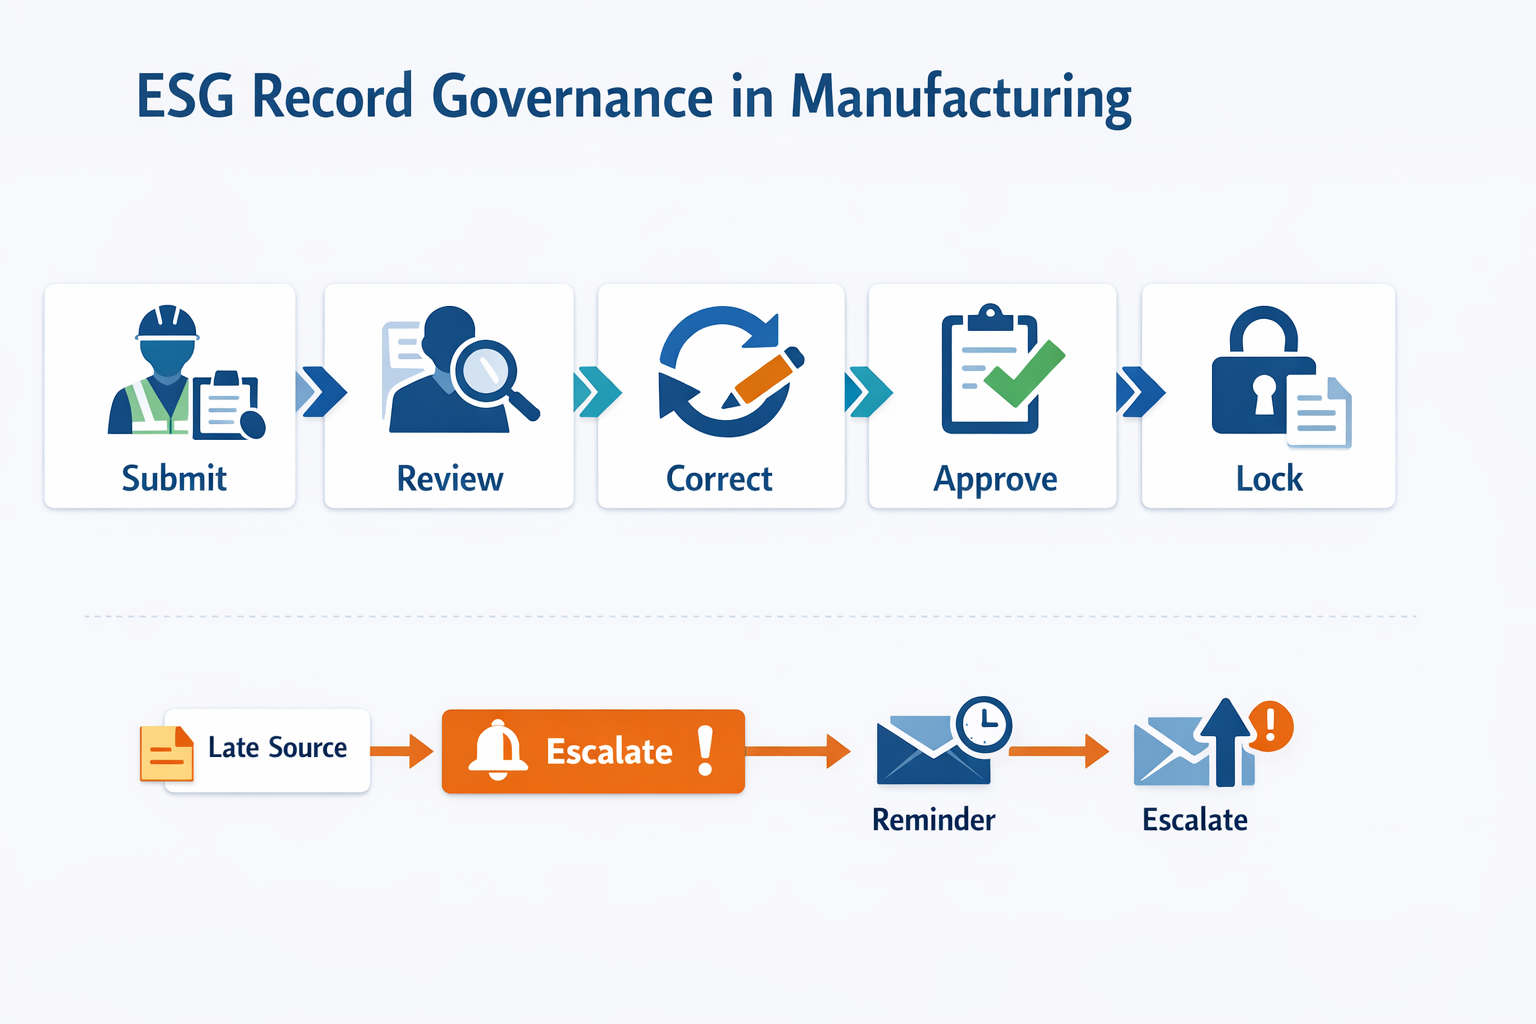
รายงาน ESG คุณภาพสูงมาจาก... ขั้นตอนการทำงานที่ควบคุมได้, ไม่ใช่จากการไล่ตามตารางสรุปข้อมูลสิ้นเดือน กระบวนการที่เป็นรูปธรรมคือ การส่งข้อมูล การตรวจสอบเบื้องต้น การแก้ไขหากจำเป็น การอนุมัติ และจากนั้นจึงล็อกหรือแก้ไขอย่างเป็นระบบ ช่องข้อมูลที่จำเป็นต้องกรอก ได้แก่ ช่วงเวลา สถานที่ ชื่อตัวชี้วัด หน่วย เอกสารต้นฉบับ ผู้จัดทำ วันที่ส่ง และคำอธิบายสำหรับค่าที่ผิดปกติ หากผู้ผลิตมีโรงงาน 10 แห่ง กระบวนการนี้จะทำให้การเก็บรวบรวมข้อมูลแต่ละสถานที่สามารถเปรียบเทียบกันได้ แทนที่จะถูกกำหนดโดยพฤติกรรมในแต่ละพื้นที่.
ในตัวอย่างที่ยกมา โรงงานผลิตชิ้นส่วนเครื่องจักรส่งรายงานการใช้ไฟฟ้าประจำเดือนล่าช้าไปสองวัน เนื่องจากใบแจ้งค่าสาธารณูปโภคจากเจ้าของอาคารยังมาไม่ถึง แทนที่จะปล่อยช่องว่างไว้ ผู้ส่งข้อมูลได้ส่งแบบฟอร์มพร้อมสถานะ “แหล่งที่มาล่าช้า” วันที่คาดว่าจะได้รับ และหมายเหตุอธิบายความล่าช้า ผู้ตรวจสอบสามารถยอมรับสถานะชั่วคราว ตั้งค่าการแจ้งเตือน และดำเนินการโดยอัตโนมัติหากเอกสารต้นฉบับยังคงหายไปหลังจากกำหนดเวลาที่ตกลงกันไว้ นี่เป็นการควบคุมการกำกับดูแลข้อมูลที่แข็งแกร่งกว่าการติดตามอย่างไม่เป็นทางการทางอีเมล เนื่องจากความล่าช้า เจ้าของ และการดำเนินการต่อไปจะปรากฏให้เห็นในบันทึกนั้นเอง.
ผนวกการตรวจสอบความถูกต้องและการจัดการข้อผิดพลาดเข้ากับการทำงานประจำวัน
การตรวจสอบความถูกต้องควรเกิดขึ้น ณ จุดที่ป้อนข้อมูล ไม่ใช่ในอีกหลายสัปดาห์ต่อมาในระหว่างการรวบรวมข้อมูล ระบบควบคุมที่ดีประกอบด้วยการตรวจสอบหน่วย การกำหนดช่วงค่าที่อนุญาต การแนบเอกสารที่จำเป็น การตรวจจับข้อมูลซ้ำ การล็อกช่วงเวลา และกฎตรรกะ เช่น การป้องกันไม่ให้มีการส่งข้อมูลปริมาณของเสียโดยไม่มีข้อมูลอ้างอิงจากผู้จำหน่ายกำจัดของเสีย การตรวจสอบเหล่านี้ไม่ได้ขจัดดุลยพินิจของมนุษย์ แต่จะช่วยลดข้อผิดพลาดที่หลีกเลี่ยงได้ก่อนที่ผู้ตรวจสอบจะเสียเวลาไปกับการแก้ไข.
ที่โรงงานแปรรูป จำเป็นต้องประเมินค่าของเสียอันตรายหนึ่งรายการ เนื่องจากใบเสร็จรับเงินจากเครื่องชั่งน้ำหนักของผู้ให้บริการกำจัดของเสียล่าช้า แบบฟอร์มอนุญาตให้ส่งข้อมูลได้ แต่เฉพาะในกรณีที่ผู้จัดทำเลือก “ประเมิน” ระบุวิธีการประเมิน ระบุวันที่คาดว่าจะเปลี่ยนค่าประเมิน และแนบหลักฐานชั่วคราว เช่น จำนวนภาชนะบรรจุ หากเข้าสู่เดือนถัดไปแล้วค่าประเมินยังไม่ถูกแทนที่ด้วยค่าจริง บันทึกนั้นจะถูกทำเครื่องหมายว่าเป็นข้อยกเว้นเพื่อติดตามผล นี่คือวิธีการจัดการข้อมูลให้ถูกต้อง ข้อมูล ESG คุณภาพการทำงานสูงโดยไม่ทำให้การทำงานหยุดชะงักเมื่อเอกสารต้นฉบับไม่พร้อมใช้งานชั่วคราว.
รักษาความสามารถในการตรวจสอบย้อนกลับสำหรับการแก้ไขและหลักฐาน
บันทึก ESG ที่มีการควบคุมควรแสดงให้เห็นว่ามีการเปลี่ยนแปลงอะไรบ้าง ใครเป็นผู้เปลี่ยนแปลง เปลี่ยนแปลงเมื่อใด และเพราะเหตุใด เรื่องนี้มีความสำคัญอย่างยิ่งเมื่อผู้ตรวจสอบตั้งคำถามเกี่ยวกับตัวเลข หรือเมื่อองค์กรขอให้โรงงานส่งหลักฐานสนับสนุนตัวเลขดังกล่าวในอีกหลายเดือนต่อมา ประวัติการเปลี่ยนแปลง บันทึกการอนุมัติ บันทึกเอกสารแนบ และบันทึกความคิดเห็น จะสร้างความสามารถในการตรวจสอบที่การจัดการข้อมูลด้านความยั่งยืนต้องการก่อนที่จะมีการรับรองจากภายนอกใดๆ หากปราศจากสิ่งเหล่านี้ การตรวจสอบย้อนกลับ, ข้อมูลที่แก้ไขแล้วอาจมีความถูกต้องแม่นยำมากขึ้น แต่ก็อาจมีความน่าเชื่อถือน้อยลง.
กฎเดียวกันนี้ใช้กับการประกาศของซัพพลายเออร์ด้วย ในตัวอย่างของเรา ฝ่ายจัดซื้อได้รับเอกสารการประกาศเกี่ยวกับวัสดุรีไซเคิลจากซัพพลายเออร์เรซิน แต่เอกสารนั้นขาดระยะเวลาที่มีผลบังคับใช้และผู้ลงนามที่ได้รับอนุญาต ผู้ตรวจสอบจึงปฏิเสธการส่งเอกสาร ระบบจะส่งเอกสารกลับไปแก้ไข และเจ้าของที่ติดต่อกับซัพพลายเออร์จะอัปโหลดเอกสารการประกาศที่แก้ไขแล้วซึ่งกรอกข้อมูลที่ขาดหายไปครบถ้วน กระบวนการแบบครบวงจรนี้จะเปลี่ยนเอกสารที่ไม่สมบูรณ์ให้กลายเป็นบันทึกข้อมูล ESG ที่ควบคุมได้ แทนที่จะเป็นไฟล์ที่ไม่ได้รับการตรวจสอบซึ่งอยู่ในกล่องจดหมายของใครบางคน.
วิธีการนำระบบการจัดการข้อมูลด้านความยั่งยืนไปใช้จากโครงการนำร่องสู่การขยายผลในวงกว้าง
เริ่มต้นด้วยโครงการนำร่องขนาดเล็กที่เน้นวัสดุเป็นหลัก
การดำเนินการที่ได้ผลเริ่มต้นด้วยการลดขอบเขต ไม่ใช่การขยายขอบเขต เลือก ตัวชี้วัดวัสดุ 8 ถึง 15 รายการ ข้อมูลที่มีความสำคัญต่อการดำเนินงานและการบริหารจัดการอยู่แล้ว เช่น การใช้ไฟฟ้า ก๊าซธรรมชาติ การใช้น้ำ ขยะอันตราย การบาดเจ็บที่ต้องบันทึก การฝึกอบรมที่เสร็จสมบูรณ์ และการประกาศจากซัพพลายเออร์บางราย สิ่งนี้ทำให้โปรแกรมการจัดการข้อมูลด้านความยั่งยืนของคุณมีความซับซ้อนเพียงพอที่จะทดสอบความเป็นเจ้าของ หลักฐาน และวงจรการตรวจสอบโดยไม่ทำให้ทีมงานในสถานที่ทำงานรับภาระมากเกินไป สำหรับผู้ผลิตส่วนใหญ่ โครงการนำร่องขนาดเล็กจะให้ผลลัพธ์ที่ดีกว่า ข้อมูล ESG มีคุณภาพมากกว่าการเปิดตัวครั้งแรกในวงกว้างที่ผสมผสานตัวชี้วัด พืช และจังหวะการรายงานมากเกินไป.
ไซต์นำร่องแรกๆ ของคุณควรแสดงถึงความเป็นจริงในการดำเนินงานที่แตกต่างกัน แต่ไม่จำเป็นต้องครอบคลุมทุกกรณีสุดขั้วในธุรกิจ การผสมผสานที่เหมาะสมคือ โรงงานที่มีระบบค่อนข้างเสถียรหนึ่งแห่ง ไซต์ที่มีการเก็บรวบรวมข้อมูลด้วยตนเองมากกว่าหนึ่งแห่ง และหน่วยงานที่อยู่นอกเหนือการดำเนินงาน เช่น การจัดซื้อหรือฝ่ายทรัพยากรบุคคลหนึ่งแห่ง การผสมผสานเช่นนี้จะช่วยเปิดเผยช่องว่างในแบบฟอร์ม บทบาท และการจัดการหลักฐานได้ตั้งแต่เนิ่นๆ ในขณะที่ยังคงขนาดของไซต์นำร่องให้เล็กพอที่จะจัดการได้ หากคุณเริ่มต้นด้วยโรงงานห้าแห่งและตัวชี้วัด 40 ตัว คุณจะใช้เวลาในไตรมาสแรกไปกับการแก้ไขปัญหาเฉพาะหน้าแทนที่จะปรับปรุงกระบวนการ.
สร้างโปรแกรมนำร่องตามลำดับที่ชัดเจน
ใช้ลำดับการนำไปใช้แบบเป็นขั้นเป็นตอน: เลือกตัวชี้วัดวัสดุ เลือกไซต์นำร่อง กำหนดผู้รับผิดชอบและผู้ตรวจสอบ กำหนดค่าแบบฟอร์มมาตรฐานและข้อกำหนดด้านหลักฐาน ดำเนินการรายงานหนึ่งหรือสองรอบ วัดข้อยกเว้นและงานที่ต้องทำซ้ำ จากนั้นขยายไปยังโรงงาน กลุ่มตัวชี้วัด หรือหน่วยธุรกิจ แต่ละขั้นตอนควรเสร็จสมบูรณ์ก่อนที่จะขยายไปยังขั้นตอนถัดไป เพราะการควบคุมที่อ่อนแอจะแพร่กระจายได้เร็วกว่าการควบคุมที่ดี เป้าหมายไม่ใช่ความเร็วเพียงอย่างเดียว แต่คือความสามารถในการทำซ้ำได้ในโรงงานและทีมต่างๆ.
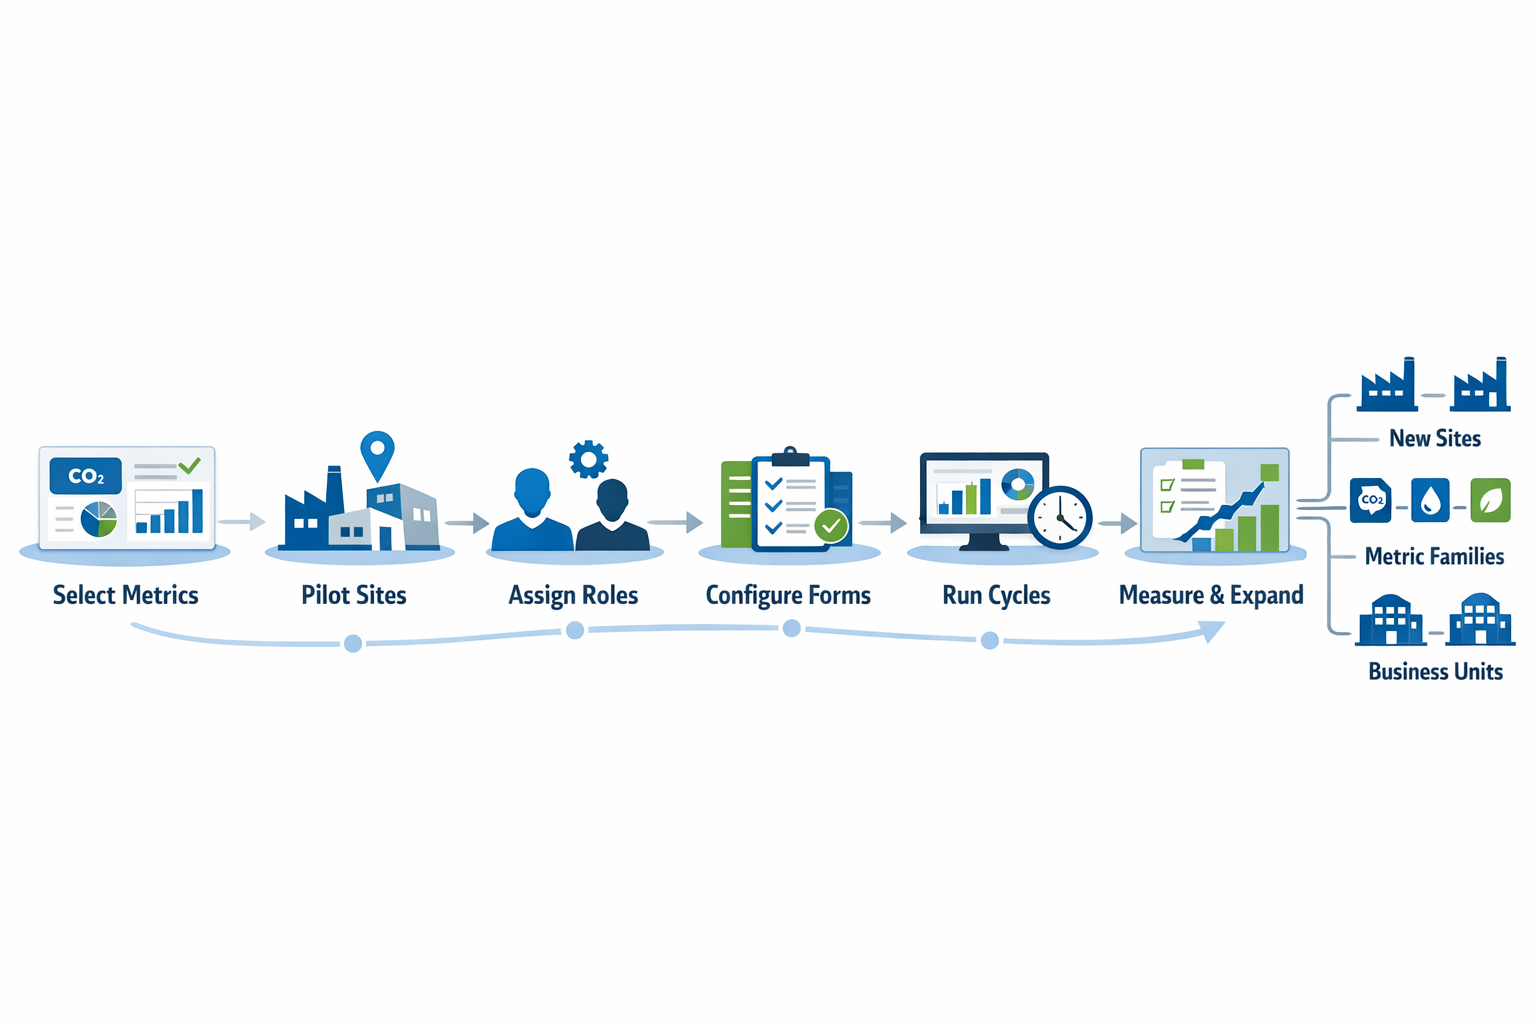
ตัวอย่างเช่น ผู้ผลิตบรรจุภัณฑ์อาจเริ่มต้นด้วยข้อมูลการใช้สาธารณูปโภครายเดือนจากโรงงานแปรรูปสองแห่ง และการแจ้งข้อมูลบรรจุภัณฑ์จากซัพพลายเออร์รายไตรมาสจากฝ่ายจัดซื้อ หลังจากสองรอบ ทีมงานอาจพบว่าโรงงานแห่งหนึ่งต้องการคำแนะนำที่ชัดเจนยิ่งขึ้นในระดับมิเตอร์ ในขณะที่ฝ่ายจัดซื้อต้องการกฎการตั้งชื่อเอกสารและกำหนดเวลาตรวจสอบที่เข้มงวดกว่าเดิม นี่คือผลการค้นพบนำร่องที่มีประโยชน์ เพราะช่วยปรับปรุงรูปแบบการดำเนินงานก่อนที่จะขยายการใช้งาน ในทางตรงกันข้าม หากบริษัทเปิดตัวตัวชี้วัดด้านสิ่งแวดล้อมและสังคมทั้งหมดพร้อมกันทั่วทั้งบริษัท ปัญหาเหล่านั้นก็จะทวีคูณขึ้นในทุกๆ สถานที่.
ปรับแต่งบทบาท แบบฟอร์ม และช่วงเวลาการตรวจสอบ
เมื่อโครงการนำร่องเริ่มใช้งานจริงแล้ว ให้มุ่งเน้นไปที่กลไกที่ขับเคลื่อนคุณภาพของข้อมูล ตรวจสอบว่าวิศวกรโรงงาน ผู้ประสานงานด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) เจ้าหน้าที่การเงิน และผู้ตรวจสอบการทำงานทุกคนเข้าใจอย่างถ่องแท้หรือไม่ว่าพวกเขาส่งข้อมูลอะไร เมื่อใด และมีหลักฐานสนับสนุนอะไรบ้าง หากมีการตีความข้อมูลในช่องเดียวกันแตกต่างกันในแต่ละไซต์ ให้แก้ไขแบบฟอร์ม ไม่ใช่แค่บันทึกการฝึกอบรม การควบคุมการกำกับดูแลข้อมูลที่ดีนั้นขึ้นอยู่กับแบบฟอร์มและขั้นตอนการทำงานที่ทำให้การดำเนินการที่ถูกต้องง่ายกว่าการดำเนินการที่ไม่สอดคล้องกัน.
การกำหนดเวลาตรวจสอบเอกสารนั้นสมควรได้รับการทดสอบอย่างละเอียด เพราะความล้มเหลวหลายอย่างไม่ได้เกิดจากปัญหาทางเทคนิค แต่เกิดจากปัญหาเรื่องกำหนดการ ข้อมูลสาธารณูปโภครายเดือนอาจต้องใช้เวลาส่งสามวันหลังจากได้รับใบแจ้งหนี้ ในขณะที่บันทึกการบาดเจ็บอาจต้องตรวจสอบรายสัปดาห์ และเอกสารจากซัพพลายเออร์อาจต้องได้รับการอนุมัติทุกไตรมาส กำหนดกำหนดเวลาโดยอิงจากความพร้อมใช้งานจริงของเอกสารต้นฉบับมากกว่ากำหนดการรายงานในอุดมคติ วิธีนี้จะช่วยลดการส่งเอกสารล่าช้าและลดขั้นตอนการทำงานซ้ำที่ไม่จำเป็น.
วัดผลความสำเร็จของโครงการนำร่องก่อนที่จะขยายผล
ความสำเร็จของโครงการนำร่องควรวัดจากตัวชี้วัดการปฏิบัติงาน ไม่ใช่จากคำกล่าวอ้างกว้างๆ เกี่ยวกับความพร้อม ติดตาม ความตรงต่อเวลา โดยพิจารณาจากอัตราการส่งงานตรงเวลาและอัตราการอนุมัติ, ความสมบูรณ์ โดยกรอกข้อมูลในช่องที่จำเป็นให้ครบถ้วน, หลักฐานการครอบคลุม โดยพิจารณาจากบันทึกที่มีเอกสารแนบที่ถูกต้อง และการแก้ไขโดยคิดเป็นเปอร์เซ็นต์ของเอกสารที่ส่งกลับมาเพื่อแก้ไข นอกจากนี้ คุณยังสามารถตรวจสอบประเภทของข้อผิดพลาด เช่น ใบแจ้งหนี้ที่หายไป หน่วยที่ไม่สอดคล้องกัน หรือประมาณการที่ไม่ได้รับการสนับสนุน เพื่อดูว่าจำเป็นต้องปรับการควบคุมในส่วนใดบ้าง มาตรการเหล่านี้จะแสดงให้เห็นว่าระบบของคุณมีประสิทธิภาพหรือไม่ ข้อมูล ESG กระบวนการนี้มีความน่าเชื่อถือมากพอที่จะขยายขนาดได้แล้ว.
เมื่อประสิทธิภาพการทำงานคงที่แล้วเท่านั้น คุณจึงควรขยายโมเดล ผู้ผลิตบางรายขยายธุรกิจโดยแบ่งตามสถานที่ตั้ง โดยเพิ่มโรงงานในภูมิภาคเดียวกันก่อน บางรายเพิ่มกลุ่มตัวชี้วัดใหม่ เช่น ปริมาณของเสีย จากนั้นจึงเพิ่มการฝึกอบรม และสุดท้ายคือบันทึกข้อมูลซัพพลายเออร์ ตัวเลือกที่สามคือการขยายธุรกิจตามหน่วยธุรกิจ ซึ่งกระบวนการดำเนินงานคล้ายคลึงกัน เส้นทางที่ถูกต้องคือเส้นทางที่รักษาการควบคุมไว้ได้ในขณะที่เพิ่มความครอบคลุม.
สรุป: สร้างกระบวนการจัดการข้อมูล ESG ที่ควบคุมได้ด้วย Jodoo
สำหรับผู้ผลิต ถือว่าดี ข้อมูล ESG การบริหารจัดการเริ่มต้นขึ้นนานก่อนการเปิดเผยข้อมูล การรับรอง หรือการจัดอันดับ ขึ้นอยู่กับบันทึกการดำเนินงานที่มีการควบคุมอย่างดี: คำจำกัดความของตัวชี้วัดที่ชัดเจน ผู้รับผิดชอบที่ระบุชื่อ การรวบรวมข้อมูลระดับไซต์ที่เป็นมาตรฐาน หลักฐานที่จำเป็น และขั้นตอนการตรวจสอบที่แสดงให้เห็นว่ามีการส่งอะไร แก้ไขอะไร อนุมัติอะไร หรือตั้งข้อสังเกตอะไรบ้าง เมื่อขาดการควบคุมเหล่านี้ การรายงานจากหลายไซต์จะช้า ไม่สม่ำเสมอ และยากต่อการชี้แจง.
ด้วยเหตุนี้ แนวทางที่ได้ผลดีที่สุดคือการปฏิบัติต่อข้อมูล ESG เหมือนกับบันทึกข้อมูลสำคัญอื่นๆ ของโรงงาน หากมีการบันทึกข้อมูลการใช้สาธารณูปโภค บันทึกของเสีย บันทึกการฝึกอบรม คำประกาศจากซัพพลายเออร์ และข้อมูลเหตุการณ์ต่างๆ ด้วยกฎเกณฑ์ที่สอดคล้องกัน ทีมงานด้านความยั่งยืนของคุณก็จะสามารถทำงานจากพื้นฐานที่แข็งแกร่งยิ่งขึ้น ในทางปฏิบัติ วิธีนี้จะช่วยปรับปรุงความรวดเร็ว ลดการทำงานซ้ำ และทำให้ทีมงานด้านการปฏิบัติงาน สิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) และทีมงานระดับองค์กรมีข้อมูลเวอร์ชันเดียวกัน.
Jodoo สามารถรองรับโมเดลการดำเนินงานนั้นได้ในฐานะแพลตฟอร์มการผลิตแบบลีนที่ไม่ต้องเขียนโค้ด คุณสามารถสร้างแบบฟอร์มที่มีโครงสร้างสำหรับการส่งข้อมูลไปยังไซต์งาน กำหนดสิทธิ์ตามบทบาท ตั้งค่าการแจ้งเตือนและการอนุมัติ แนบไฟล์สนับสนุน ตรวจสอบความสมบูรณ์ผ่านแดชบอร์ด เปิดใช้งานการเก็บข้อมูลผ่านมือถือ และเชื่อมต่อบันทึกกับระบบอื่นๆ ผ่าน API แพลตฟอร์มนี้ไม่ได้มาแทนที่เครื่องมือคำนวณการปล่อยมลพิษหรือกระบวนการตรวจสอบ แต่สามารถช่วยคุณสร้างเวิร์กโฟลว์ข้อมูล ESG ที่ควบคุมได้ซึ่งกระบวนการเหล่านั้นต้องพึ่งพา. เริ่มทดลองใช้งานฟรี หรือ จองการสาธิต ตอนนี้.