Duyệt theo danh mục

Giới thiệu: Tại sao quản lý dữ liệu ESG lại quan trọng trong sản xuất tại nhà máy
Nhiều nhà sản xuất phát hiện ra rằng họ Dữ liệu ESG Vấn đề chỉ phát sinh khi mùa báo cáo bắt đầu và các hồ sơ cơ bản không đồng bộ giữa các địa điểm. Một nhà máy theo dõi điện năng bằng đồng hồ đo, một nhà máy khác bằng hóa đơn hàng tháng, và nhà máy thứ ba lưu giữ hồ sơ chất thải trong các tệp đính kèm email và bảng tính. Đến lúc đó, vấn đề không chỉ nằm ở định dạng báo cáo. Mà là liệu dữ liệu ESG cơ bản có đáng tin cậy như một hồ sơ hoạt động được kiểm soát hay không.
Điều này rất quan trọng vì hầu hết các thông tin công bố về tính bền vững, yêu cầu của khách hàng, bảng câu hỏi của người cho vay và các cuộc kiểm tra đảm bảo đều phụ thuộc vào dữ liệu đầu vào cấp nhà máy được thu thập từ rất lâu trước khi bất kỳ báo cáo nào được soạn thảo. Trong ngành sản xuất, những dữ liệu đầu vào đó nằm rải rác ở các nguồn lực, nhật ký an toàn lao động và môi trường (EHS), hồ sơ bảo trì, hồ sơ nhân sự, tài liệu mua sắm và tuyên bố của nhà cung cấp. Nếu quyền sở hữu không rõ ràng và phương pháp thu thập khác nhau giữa các địa điểm, chất lượng dữ liệu sẽ trở nên không đồng đều ngay cả trong cùng một công ty.
Hướng dẫn này tập trung vào mô hình vận hành đằng sau việc quản lý dữ liệu bền vững. Nó sẽ chỉ cho bạn cách xác định các bản ghi quan trọng, phân công quyền sở hữu, chuẩn hóa việc thu thập dữ liệu trên khắp các nhà máy và xây dựng các biện pháp kiểm soát xem xét nhằm giảm thiểu sai sót, làm lại và sửa chữa muộn. Mục tiêu rất thiết thực: giúp các nhà sản xuất đa địa điểm quản lý dữ liệu ESG với cùng một kỷ luật mà họ áp dụng cho các bản ghi chất lượng, bảo trì và sản xuất.
Dữ liệu ESG là gì?
Dữ liệu ESG có nghĩa là hồ sơ hoạt động được kiểm soát.
Đối với các nhà sản xuất, Dữ liệu ESG ESG là tập hợp các dữ liệu được ghi lại mô tả hiệu quả hoạt động về môi trường, xã hội và quản trị (ESG) ở cấp độ nhà máy, địa điểm, nhà cung cấp và công ty. Nói một cách đơn giản, nó bao gồm các mục như tiêu thụ điện năng, sử dụng dầu diesel, kết quả kiểm tra nước thải, nhật ký tai nạn, hoàn thành khóa đào tạo, hồ sơ làm thêm giờ, ghi chú vận chuyển chất thải, tuyên bố của nhà cung cấp và xác nhận chính sách của hội đồng quản trị. Điểm mấu chốt là nếu dữ liệu ESG không thể truy ngược lại nguồn gốc, chủ sở hữu, thời kỳ và phạm vi, thì đó chưa phải là dữ liệu ESG đáng tin cậy.
Điều này rất quan trọng vì các nhóm khác nhau sẽ tác động đến các phần khác nhau của bản ghi. EHS Bộ phận vận hành có thể lưu giữ nhật ký sự cố và biên bản chất thải nguy hại; bộ phận bảo trì có thể lưu giữ số liệu đo điện và giờ hoạt động của lò hơi; bộ phận nhân sự có thể theo dõi hồ sơ nhân lực và đào tạo; và bộ phận mua sắm có thể thu thập thông tin về lao động của nhà cung cấp hoặc các tuyên bố về khoáng sản xung đột. Quản lý dữ liệu bền vững tốt sẽ đưa những hồ sơ này vào một hệ thống có cấu trúc mà không làm thay đổi bản chất cơ bản của chúng: đó là các hồ sơ kinh doanh được kiểm soát, được tạo ra thông qua các hoạt động hàng ngày.
Dữ liệu ESG không phải là gì
Dữ liệu ESG không giống với báo cáo ESG. báo cáo bền vững Đây là một sản phẩm truyền thông chọn lọc, tổng hợp và giải thích các dữ liệu cơ bản dành cho nhà đầu tư, khách hàng, cơ quan quản lý, người cho vay hoặc lãnh đạo nội bộ. Báo cáo có thể bao gồm các phần tường thuật, mục tiêu, ghi chú về phương pháp luận và bình luận so sánh từng năm, nhưng đó là những mục đích sử dụng dữ liệu chứ không phải bản thân dữ liệu.
Dữ liệu ESG cũng không giống với phép tính khí thải nhà kính. Ví dụ, hóa đơn khí đốt tự nhiên hàng tháng, nhật ký sự cố bình nhiên liệu hoặc hồ sơ bổ sung chất làm lạnh có thể được sử dụng để tính toán lượng khí thải, nhưng phép tính này áp dụng các hệ số, giả định và công thức sau khi dữ liệu nguồn được thu thập. Tương tự, hồ sơ tai nạn gây mất thời gian làm việc là dữ liệu, trong khi Tỷ lệ sự cố có thể ghi nhận tổng thể là một chỉ số được xây dựng từ những hồ sơ đó.
Sự phân biệt tương tự cũng áp dụng cho xếp hạng ESG, đảm bảo chất lượng và xác định sự tuân thủ. Điểm số của cơ quan xếp hạng là đánh giá bên ngoài dựa trên các yếu tố đầu vào và phương pháp luận được lựa chọn. Đảm bảo chất lượng là một quy trình xem xét kiểm tra xem hồ sơ, kiểm soát và tính toán có thể được chứng minh hay không. Tình trạng tuân thủ là một phán quyết pháp lý hoặc quy định, thường yêu cầu giải thích các giấy phép, ngưỡng và quy tắc địa phương. Các nhà sản xuất nên coi mỗi yếu tố này như một cách sử dụng dữ liệu ESG, chứ không phải là sự thay thế cho nó.
Vì sao sự tách biệt này lại quan trọng về mặt vận hành
Khi các nhóm nhầm lẫn giữa hồ sơ và báo cáo, họ thường tập trung quá sớm vào hình thức trình bày thay vì kiểm soát. Một nhà máy có thể dành hàng tuần để định dạng báo cáo thường niên, nhưng vẫn có những thiếu sót trong việc thu thập dữ liệu tại chỗ, thiếu tài liệu đính kèm hoặc các ước tính chưa được phê duyệt trong các tệp dữ liệu gốc. Mạnh mẽ Dữ liệu ESG Chất lượng đến từ việc quản lý tốt các hồ sơ gốc, giúp cho việc báo cáo, phân tích và kiểm định sau này trở nên dễ dàng hơn.
Một ví dụ đơn giản là việc sử dụng nước. Hồ sơ ESG được kiểm soát là số liệu đo nước hàng tháng, hóa đơn hoặc kết quả xét nghiệm, được liên kết với cơ sở, phạm vi ngày, đơn vị đo lường và tệp bằng chứng chính xác. Cường độ sử dụng nước, bảng thông tin công khai, bảng câu hỏi khách hàng và phân tích chuẩn mực đều nằm ở phía hạ lưu của hồ sơ đó.
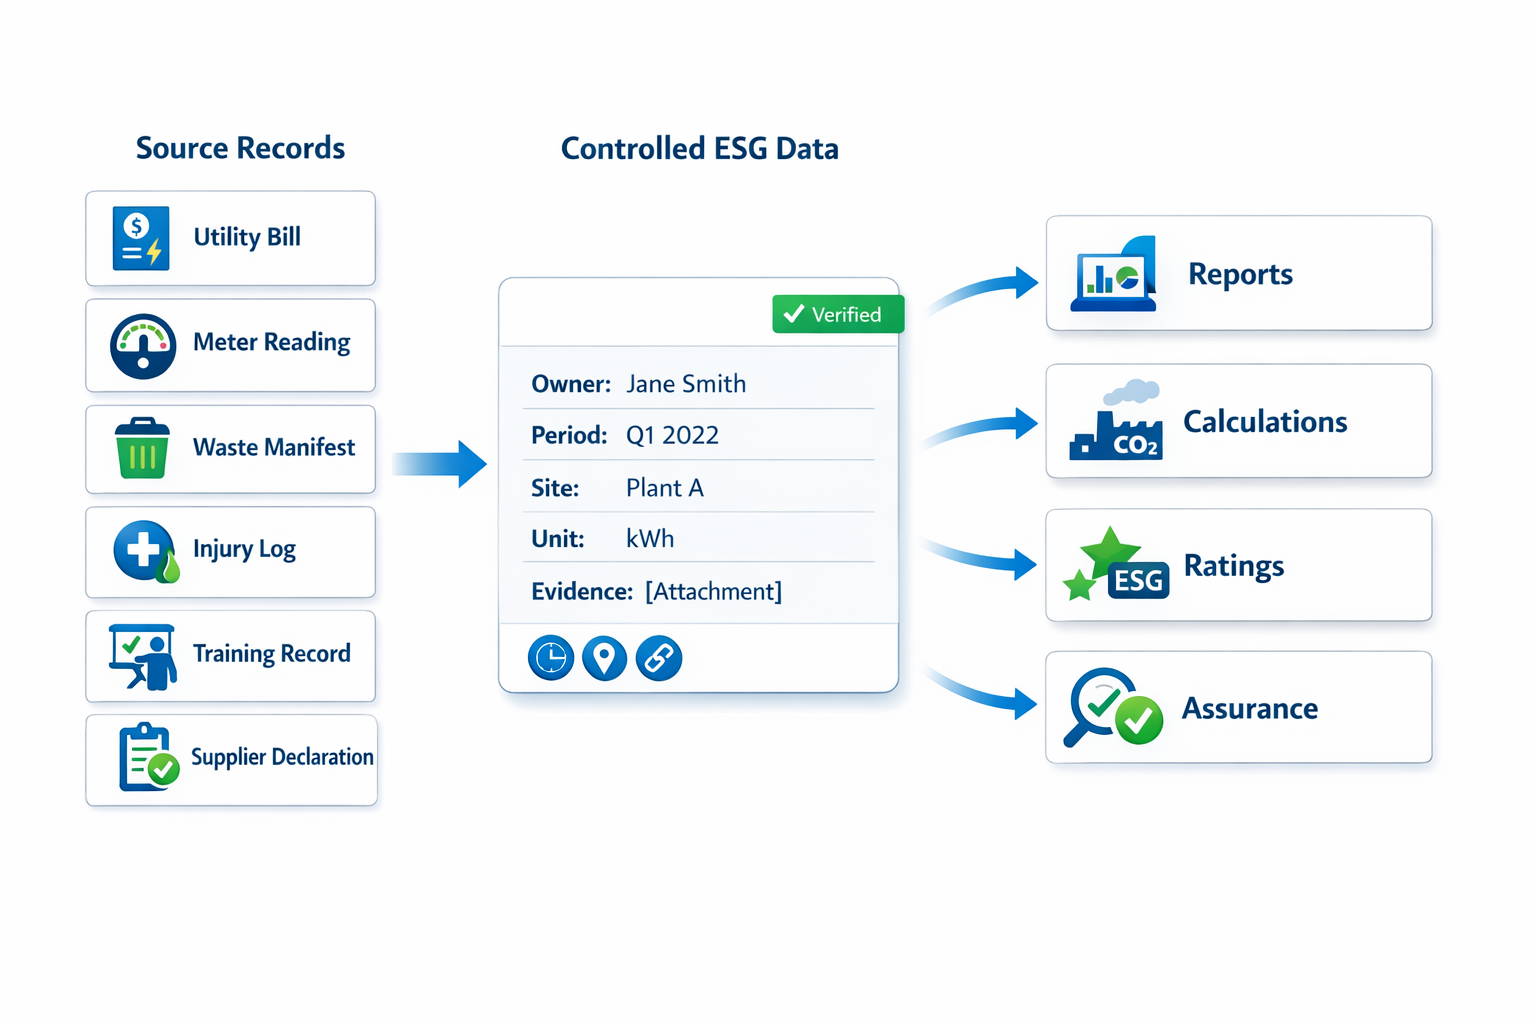
Đó là lý do tại sao các nhà sản xuất trước tiên nên xác định những gì được coi là hồ sơ ESG được kiểm soát, ai sở hữu nó, cách thức thu thập và bằng chứng nào hỗ trợ nó. Khi những điều cơ bản đó được thiết lập, cùng một hồ sơ có thể được sử dụng để tính toán lượng khí thải, yêu cầu kiểm toán, cập nhật cho hội đồng quản trị, báo cáo gửi khách hàng và báo cáo bền vững với ít công đoạn làm lại hơn. Bước tiếp theo là xác định chính xác những hồ sơ nào quan trọng trên các địa điểm và chức năng khác nhau, sau đó chuẩn hóa chúng trước khi bổ sung thêm các biện pháp kiểm soát quản trị dữ liệu nâng cao.
Lập bản đồ dữ liệu ESG sản xuất cần thiết trên khắp các địa điểm và chức năng.
Dữ liệu ESG hiện diện trong nhiều hệ thống vận hành.
Trong lĩnh vực sản xuất, Dữ liệu ESG Dữ liệu bền vững hiếm khi đến từ một nhóm hoặc một hệ thống duy nhất. Năng lượng, nước, nhiên liệu, chất làm lạnh, chất thải, sự cố, đào tạo, làm thêm giờ, khai báo của nhà cung cấp và phê duyệt chính sách thường được thu thập bởi các bộ phận khác nhau theo các lịch trình khác nhau. Đó là lý do tại sao quản lý dữ liệu bền vững bắt đầu bằng việc lập bản đồ nguồn gốc của các bản ghi, ai xử lý chúng và tần suất cập nhật. Nếu bỏ qua bước lập bản đồ đó, việc thu thập dữ liệu tại chỗ sẽ không được thực hiện một cách bài bản, và chất lượng dữ liệu ESG sẽ không nhất quán giữa các nhà máy.
Hãy xem xét một nhà sản xuất đa địa điểm với ba nhóm báo cáo: một nhà máy gia công, một cơ sở chế biến và các chức năng hỗ trợ của công ty. Nhà máy gia công theo dõi điện năng theo khu vực sản xuất, tổn thất khí nén, thu hồi phế liệu kim loại, xử lý chất làm mát, sự cố an toàn máy móc và hồ sơ đào tạo người vận hành. Cơ sở chế biến theo dõi hơi nước, khí tự nhiên, các thông số nước thải, chứng từ chất thải nguy hại, chỉ số giấy phép môi trường và nhật ký bảo trì thiết bị xử lý. Các nhóm của công ty chịu trách nhiệm về việc đi lại, thẻ nhiên liệu cho đội xe, bảng câu hỏi nhà cung cấp, phê duyệt của hội đồng quản trị, hồ sơ khiếu nại và việc hoàn thành đào tạo chính sách.
Các chỉ số khác nhau có chủ sở hữu và nhịp điệu khác nhau.
Điểm mấu chốt là không phải tất cả dữ liệu ESG đều biến động cùng một lúc. nhịp độ. Việc đọc chỉ số công tơ điện có thể được thực hiện hàng ngày hoặc hàng tháng, bảng kê chất thải có thể được lập theo từng lô hàng, hồ sơ đào tạo có thể được cập nhật theo từng buổi học, và các bản khai báo của nhà cung cấp có thể được gia hạn hàng năm. Trong ví dụ về công ty này, dữ liệu điện năng của nhà máy gia công được lấy hàng tháng từ hóa đơn điện và hồ sơ công tơ phụ, trong khi việc thu hồi phế liệu được ghi lại theo từng ca và tổng hợp hàng tuần. Tại địa điểm chế biến, kết quả kiểm tra nước thải được công bố theo ngày phát hành của phòng thí nghiệm, trong khi việc đọc chỉ số giấy phép có thể yêu cầu người vận hành vào kiểm tra định kỳ.
Quyền sở hữu Ngoài ra, việc thu thập dữ liệu cũng thay đổi tùy theo từng chỉ số. Bộ phận An toàn, Sức khỏe và Môi trường (EHS) có thể quản lý nhật ký sự cố, bộ phận Cơ sở vật chất quản lý nước và điện, bộ phận Bảo trì quản lý kiểm tra rò rỉ, bộ phận Nhân sự quản lý việc hoàn thành đào tạo, bộ phận Mua sắm quản lý xác nhận mã nhà cung cấp, và bộ phận Pháp lý hoặc Quan hệ doanh nghiệp quản lý hồ sơ quản trị. Do đó, một sơ đồ thực tiễn cần kết nối từng chỉ số với cả chức năng và địa điểm, bởi vì cùng một nhóm chỉ số có thể có các phương pháp thu thập khác nhau giữa các nhà máy. Cấu trúc này giúp cải thiện việc thu thập dữ liệu tại chỗ mà không cần can thiệp vào quy trình xem xét.
Xây dựng kho dữ liệu chỉ số sản xuất
Để tiêu chuẩn hóa Dữ liệu ESG, tạo một kiểm kê số liệu Trước khi chuẩn hóa các biểu mẫu, đối với mỗi chỉ số, hãy xác định tên chỉ số, định nghĩa kinh doanh, đơn vị đo lường, kỳ báo cáo, ranh giới tổ chức, ranh giới vật lý, nguồn dữ liệu, chủ sở hữu, người đánh giá và bằng chứng cần thiết. Thêm hai trường hữu ích nữa: liệu có cho phép ước tính hay không và quy tắc tổng hợp nào được áp dụng trên các địa điểm. Điều này biến danh sách ESG rộng lớn thành một danh mục hoạt động được kiểm soát.
Trong ví dụ đang xét, “lượng điện tiêu thụ” không thể chỉ là một nhãn hiệu mơ hồ của doanh nghiệp. Nhà máy gia công có thể định nghĩa nó là lượng điện lưới tiêu thụ trong phạm vi nhà máy, được đo bằng kWh, báo cáo hàng tháng, lấy từ hóa đơn và đồng hồ đo phụ, thuộc sở hữu của các cơ sở, được kiểm toán viên nhà máy xem xét, kèm theo hóa đơn làm bằng chứng. Cơ sở chế biến có thể sử dụng cùng một đơn vị nhưng có hệ thống phân cấp nguồn khác nhau vì việc phát điện tại chỗ và phân bổ hơi nước ảnh hưởng đến ranh giới. Các chức năng hỗ trợ của công ty có thể không báo cáo chỉ số này, đây cũng là một quy tắc quan trọng cần được ghi chép lại.
Chuẩn hóa trước khi mở rộng quy mô
Việc kiểm kê tốt giúp các cơ sở sản xuất tránh đưa ra những giả định cục bộ, dẫn đến công việc đối chiếu dữ liệu sau này. Nếu một nhà máy ghi nhận chất thải theo tấn, nhà máy khác theo bao, và nhà máy thứ ba trộn lẫn chất thải nguy hại và không nguy hại trong cùng một dây chuyền, thì vấn đề chất lượng dữ liệu ESG của bạn bắt đầu từ rất lâu trước khi báo cáo. Điều tương tự cũng áp dụng cho các chỉ số lao động, hồ sơ nhà cung cấp và bằng chứng quản trị. Việc chuẩn hóa ở cấp độ chỉ số sẽ tạo nền tảng vững chắc cho các biện pháp kiểm soát quản trị dữ liệu sau này.
Thiết kế các biện pháp kiểm soát quản trị dữ liệu để đảm bảo chất lượng hồ sơ ESG cao.
Phân công vai trò rõ ràng cho từng bản ghi.
Sau khi nhà sản xuất đã xác định danh mục các chỉ số ESG của mình, lớp kiểm soát tiếp theo là... sự rõ ràng về vai trò. Mỗi bản ghi cần có người chịu trách nhiệm, một hoặc nhiều người đóng góp, người xem xét và quy trình xử lý dữ liệu chậm trễ hoặc không đầy đủ. Trên thực tế, điều đó có nghĩa là bản ghi điện năng của nhà máy gia công có thể được chuẩn bị bởi kỹ thuật viên điện lực, được người quản lý EHS tại chỗ xem xét và do người kiểm soát tài chính của nhà máy chịu trách nhiệm ký xác nhận hàng tháng. Cấu trúc này giúp cải thiện hiệu quả. Dữ liệu ESG Chất lượng được cải thiện vì dữ liệu bị thiếu không còn là "vấn đề của tất cả mọi người" và do đó không còn là trách nhiệm của bất kỳ ai nữa.
Đối với nhà sản xuất đa địa điểm trong ví dụ của chúng ta, việc phân công vai trò sẽ khác nhau tùy thuộc vào chỉ số và địa điểm. Cơ sở sản xuất giao việc ghi nhận dữ liệu về nước thải và chất thải nguy hại cho các điều phối viên EHS vì họ quản lý các chứng từ vận chuyển và tài liệu xử lý, trong khi bộ phận Nhân sự chịu trách nhiệm về đào tạo và hồ sơ nhân lực ở cấp độ công ty. Các tuyên bố của nhà cung cấp về hàm lượng vật liệu tái chế hoặc khoáng sản xung đột thuộc trách nhiệm của bộ phận Mua sắm, nhưng bộ phận Bền vững sẽ xem xét tính đầy đủ của dữ liệu trước khi chấp nhận đưa vào hồ sơ báo cáo. Quản lý dữ liệu bền vững tốt phụ thuộc vào việc phân công quyền sở hữu hồ sơ cho nhóm thực sự kiểm soát bằng chứng nguồn.
Chuẩn hóa quy trình nộp, xem xét và phê duyệt.
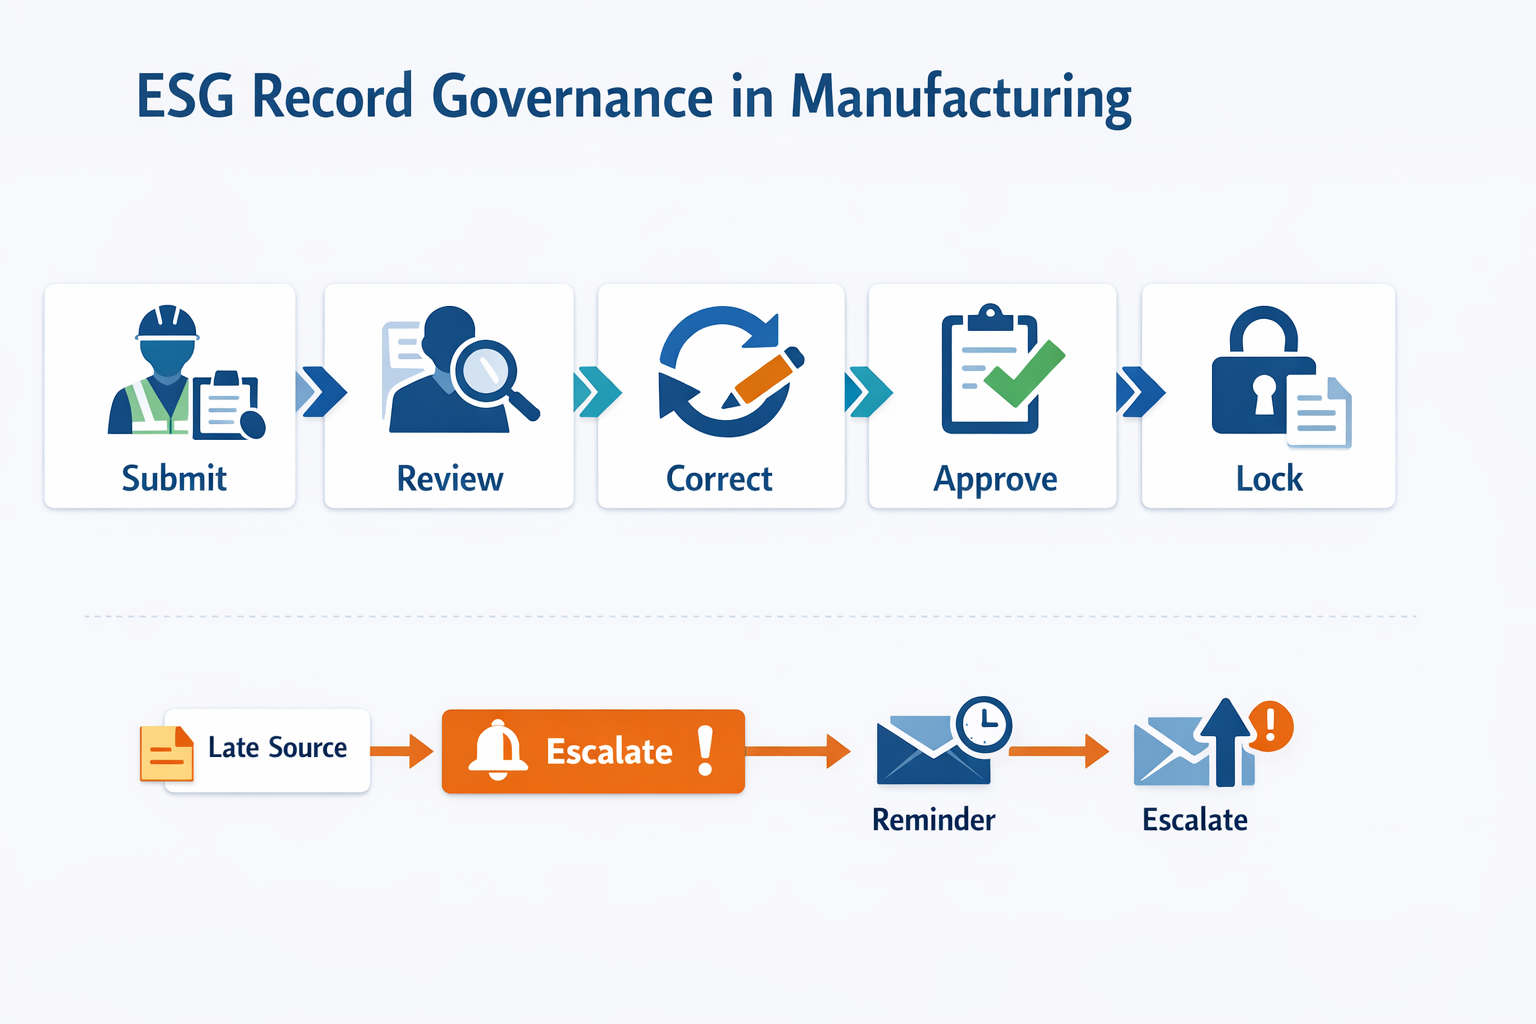
Các hồ sơ ESG chất lượng cao đến từ... quy trình làm việc được kiểm soát, Không phải là việc theo đuổi bảng tính cuối tháng. Quy trình thực tế là: nộp hồ sơ, xem xét sơ bộ, chỉnh sửa nếu cần, phê duyệt, và sau đó khóa hoặc sửa đổi có kiểm soát. Các trường bắt buộc phải bao gồm kỳ, địa điểm, tên chỉ số, đơn vị, tài liệu nguồn, người lập, ngày nộp và ghi chú cho các giá trị bất thường. Nếu một nhà sản xuất vận hành 10 nhà máy, đây là điều giúp việc thu thập dữ liệu tại các địa điểm khác nhau có thể so sánh được, thay vì bị ảnh hưởng bởi thói quen địa phương.
Trong ví dụ trên, nhà máy gia công cơ khí gửi báo cáo số liệu điện hàng tháng muộn hai ngày vì hóa đơn điện nước của chủ nhà chưa đến. Thay vì để trống hồ sơ, người đóng góp gửi biểu mẫu với trạng thái “nguồn trễ”, ngày dự kiến nhận và ghi chú giải thích lý do chậm trễ. Người xem xét có thể chấp nhận trạng thái tạm thời, kích hoạt lời nhắc nhở và tự động chuyển tiếp nếu tài liệu nguồn vẫn bị thiếu sau thời hạn đã thỏa thuận. Đó là một biện pháp kiểm soát quản trị dữ liệu mạnh mẽ hơn so với việc theo dõi không chính thức qua email vì thông tin về sự chậm trễ, người chịu trách nhiệm và hành động tiếp theo đều hiển thị rõ ràng trong chính hồ sơ.
Tích hợp việc xác thực và xử lý ngoại lệ vào công việc hàng ngày.
Việc xác thực nên được thực hiện ngay tại thời điểm nhập liệu, chứ không phải nhiều tuần sau đó trong quá trình tổng hợp. Các biện pháp kiểm soát tốt bao gồm kiểm tra đơn vị, phạm vi giá trị cho phép, các tệp đính kèm bắt buộc, phát hiện trùng lặp, khóa kỳ và các quy tắc logic như ngăn chặn việc gửi số lượng chất thải nếu không có thông tin nhà cung cấp xử lý. Những kiểm tra này không loại bỏ hoàn toàn sự phán đoán của con người, nhưng chúng giúp giảm thiểu các lỗi có thể tránh được trước khi người kiểm duyệt mất thời gian tìm cách sửa chữa.
Tại cơ sở xử lý, cần phải ước tính giá trị của một chất thải nguy hại vì phiếu cân cuối cùng của nhà cung cấp dịch vụ xử lý bị chậm trễ. Biểu mẫu cho phép nộp, nhưng chỉ khi người lập chọn “ước tính”, nhập phương pháp ước tính, nêu rõ ngày thay thế dự kiến và đính kèm bằng chứng tạm thời như số lượng thùng chứa. Nếu tháng tiếp theo bắt đầu và giá trị ước tính chưa được thay thế bằng giá trị thực tế, hồ sơ sẽ được đánh dấu là ngoại lệ để theo dõi. Đó là cách bạn theo dõi. Dữ liệu ESG Chất lượng cao mà không làm gián đoạn hoạt động khi tài liệu nguồn tạm thời không khả dụng.
Bảo đảm khả năng truy xuất nguồn gốc cho việc sửa chữa và bằng chứng.
Hồ sơ ESG được kiểm soát cần thể hiện rõ những thay đổi, người thực hiện thay đổi, thời điểm thay đổi và lý do. Điều này đặc biệt quan trọng khi người đánh giá đặt câu hỏi về một con số hoặc khi công ty yêu cầu nhà máy xác nhận lại con số đó vài tháng sau. Lịch sử thay đổi, nhật ký phê duyệt, hồ sơ đính kèm và nhật ký bình luận tạo ra khả năng kiểm toán mà việc quản lý dữ liệu bền vững cần có trước khi bất kỳ sự đảm bảo bên ngoài nào bắt đầu. Nếu thiếu những điều đó, sẽ dẫn đến hậu quả nghiêm trọng. khả năng truy xuất nguồn gốc, Dữ liệu đã được hiệu chỉnh có thể chính xác hơn nhưng lại khó chứng minh hơn.
Nguyên tắc tương tự cũng áp dụng cho các bản khai báo của nhà cung cấp. Trong ví dụ của chúng tôi, bộ phận mua sắm nhận được bản khai báo vật liệu tái chế từ một nhà cung cấp nhựa, nhưng tài liệu này thiếu thời hạn hiệu lực và người ký ủy quyền. Người xem xét từ chối bản khai báo; hệ thống trả lại để sửa chữa, và người phụ trách giao dịch với nhà cung cấp tải lên bản khai báo đã sửa đổi với các trường thông tin còn thiếu đã được điền đầy đủ. Quy trình khép kín đó biến một tài liệu yếu kém thành một bản ghi dữ liệu ESG được kiểm soát thay vì một tập tin chưa được xác minh nằm trong hộp thư đến của ai đó.
Cách triển khai quản lý dữ liệu bền vững từ giai đoạn thí điểm đến quy mô lớn
Bắt đầu với một dự án thí điểm nhỏ, tập trung vào vật liệu.
Một kế hoạch triển khai khả thi bắt đầu bằng việc thu hẹp phạm vi, chứ không phải mở rộng nó. Hãy lựa chọn 8 đến 15 chỉ số vật liệu Những thông tin này đã có ý nghĩa quan trọng đối với hoạt động và lãnh đạo, chẳng hạn như sử dụng điện, khí đốt tự nhiên, lượng nước tiêu thụ, chất thải nguy hại, tai nạn lao động cần ghi nhận, hoàn thành khóa đào tạo và các tuyên bố của nhà cung cấp được lựa chọn. Điều này mang lại cho chương trình quản lý dữ liệu bền vững của bạn đủ độ phức tạp để thử nghiệm quyền sở hữu, bằng chứng và chu kỳ xem xét mà không gây quá tải cho các nhóm tại chỗ. Đối với hầu hết các nhà sản xuất, một dự án thí điểm nhỏ sẽ cho kết quả tốt hơn. Dữ liệu ESG Chất lượng tốt hơn so với một đợt ra mắt ban đầu quy mô lớn, kết hợp quá nhiều chỉ số, kế hoạch và nhịp điệu báo cáo khác nhau.
Các địa điểm thí điểm đầu tiên của bạn nên đại diện cho các thực tế vận hành khác nhau, nhưng không phải mọi trường hợp ngoại lệ trong doanh nghiệp. Một sự kết hợp thực tế là một nhà máy đã hoạt động ổn định với hệ thống tương đối vững chắc, một địa điểm thu thập dữ liệu thủ công nhiều hơn, và một bộ phận chức năng bên ngoài hoạt động sản xuất, chẳng hạn như mua sắm hoặc nhân sự. Sự kết hợp đó giúp phát hiện sớm những lỗ hổng trong biểu mẫu, vai trò và việc xử lý bằng chứng, đồng thời giữ cho quy mô thí điểm đủ nhỏ để dễ quản lý. Nếu bạn bắt đầu với năm nhà máy và 40 chỉ số, bạn sẽ dành quý đầu tiên để giải quyết các trường hợp ngoại lệ thay vì cải thiện quy trình.
Xây dựng kịch bản thí điểm theo trình tự rõ ràng.
Hãy sử dụng trình tự triển khai theo từng giai đoạn: chọn các chỉ số vật liệu, chọn địa điểm thí điểm, xác định người chịu trách nhiệm và người đánh giá, cấu hình các biểu mẫu tiêu chuẩn và yêu cầu bằng chứng, chạy một hoặc hai chu kỳ báo cáo, đo lường các trường hợp ngoại lệ và công việc làm lại, sau đó mở rộng theo nhà máy, nhóm chỉ số hoặc đơn vị kinh doanh. Mỗi bước cần được hoàn thành trước khi bước tiếp theo được mở rộng quy mô, bởi vì các biện pháp kiểm soát yếu sẽ lan rộng nhanh hơn các biện pháp kiểm soát tốt. Mục tiêu không chỉ là tốc độ mà còn là khả năng lặp lại trên các nhà máy và nhóm khác nhau.
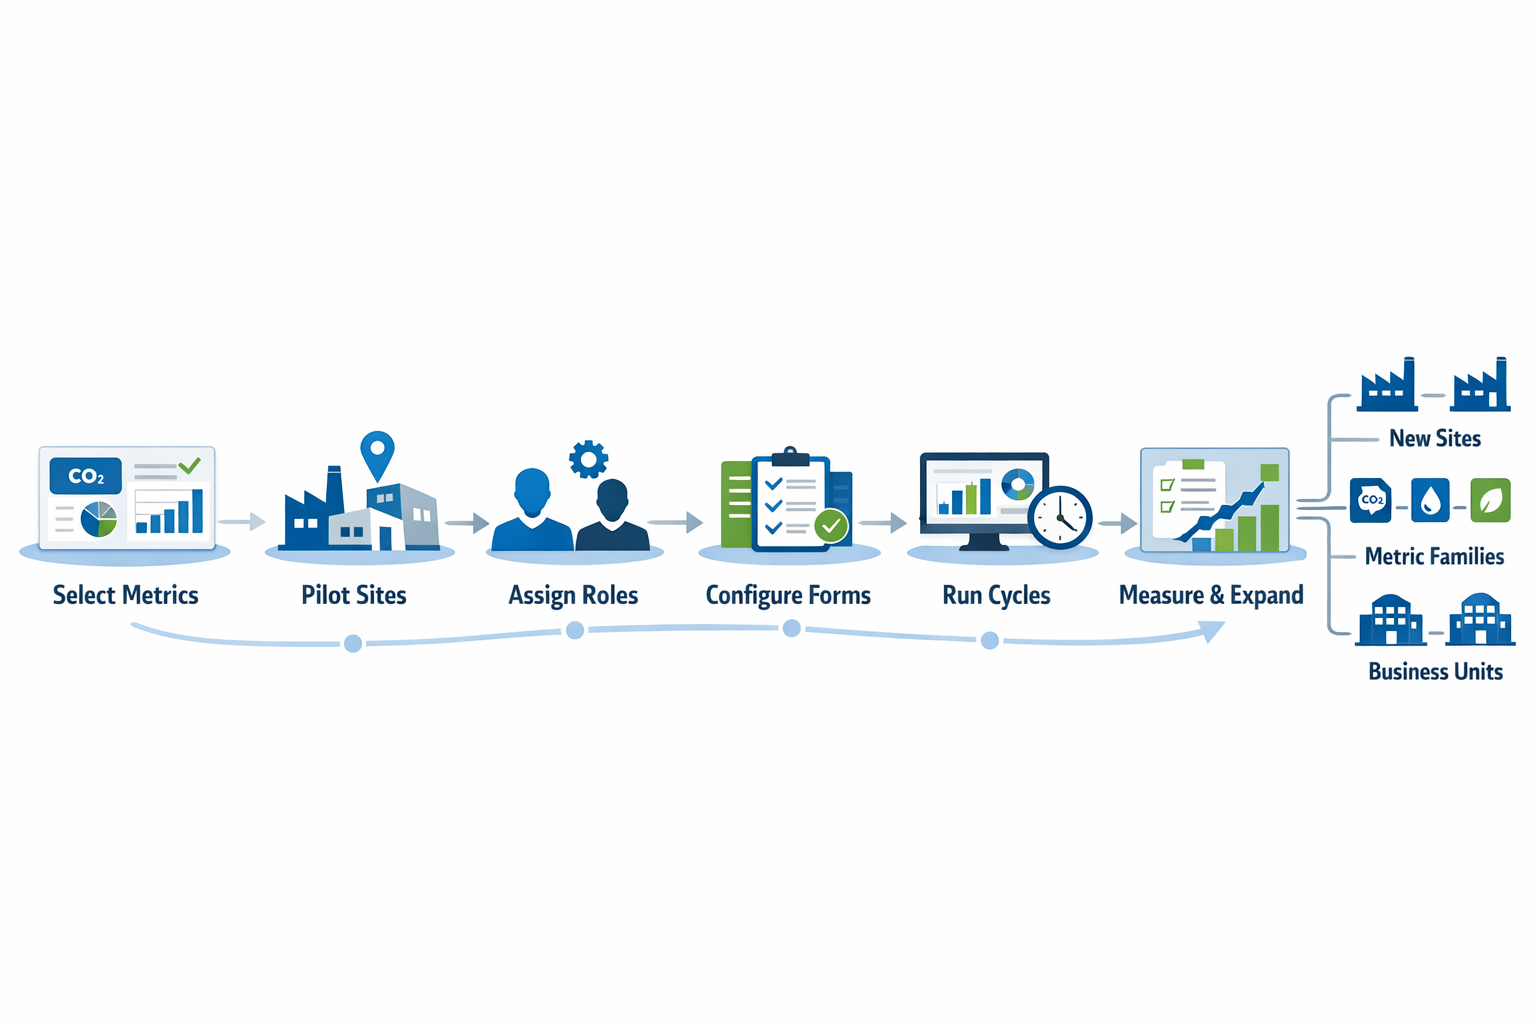
Ví dụ, một nhà sản xuất bao bì có thể bắt đầu bằng việc thu thập dữ liệu tiện ích hàng tháng tại hai nhà máy chuyển đổi và báo cáo bao bì của nhà cung cấp hàng quý từ bộ phận mua sắm. Sau hai chu kỳ, nhóm có thể phát hiện ra rằng một nhà máy cần hướng dẫn rõ ràng hơn về mức độ đo lường, trong khi bộ phận mua sắm cần các quy tắc đặt tên tài liệu chặt chẽ hơn và thời hạn xem xét cụ thể hơn. Đó là những phát hiện thí điểm hữu ích vì chúng cải thiện mô hình hoạt động trước khi triển khai rộng rãi. Ngược lại, nếu công ty triển khai tất cả các chỉ số môi trường và xã hội trên toàn công ty cùng một lúc, những vấn đề đó sẽ nhân lên ở mọi địa điểm.
Tinh chỉnh vai trò, biểu mẫu và thời gian xem xét.
Khi dự án thí điểm đi vào hoạt động, hãy tập trung vào các yếu tố cơ học đảm bảo chất lượng dữ liệu. Kiểm tra xem các kỹ sư nhà máy, điều phối viên EHS, nhân viên tài chính và người đánh giá chức năng có hiểu chính xác những gì họ cần gửi, thời hạn và bằng chứng hỗ trợ là gì hay không. Nếu cùng một trường thông tin được hiểu khác nhau ở các địa điểm khác nhau, hãy sửa đổi biểu mẫu, chứ không chỉ ghi chú đào tạo. Các biện pháp kiểm soát quản trị dữ liệu mạnh mẽ phụ thuộc vào các biểu mẫu và quy trình làm việc giúp thực hiện hành động đúng dễ dàng hơn so với hành động không nhất quán.
Thời điểm xem xét cần được kiểm tra kỹ lưỡng vì nhiều lỗi không phải do kỹ thuật mà là do sai sót về lịch trình. Dữ liệu tiện ích hàng tháng có thể cần thời gian nộp ba ngày sau khi nhận hóa đơn, trong khi nhật ký tai nạn có thể cần xem xét hàng tuần và tài liệu nhà cung cấp có thể cần chu kỳ phê duyệt hàng quý. Hãy đặt thời hạn dựa trên sự sẵn có thực tế của các hồ sơ nguồn chứ không phải dựa trên lịch báo cáo lý tưởng. Điều đó giúp giảm thiểu việc nộp muộn và cắt giảm các vòng lặp làm lại không cần thiết.
Đánh giá sự thành công của chương trình thí điểm trước khi mở rộng quy mô.
Thành công của chương trình thí điểm nên được đo lường bằng các chỉ số hoạt động, chứ không phải bằng những tuyên bố chung chung về sự sẵn sàng. Theo dõi kịp thời bằng tỷ lệ nộp và phê duyệt đúng hạn, sự hoàn chỉnh bằng cách điền đầy đủ các trường bắt buộc, phạm vi bằng chứng Bạn có thể theo dõi các bản ghi có tệp đính kèm hợp lệ và tỷ lệ xử lý lại dựa trên số lượng bài nộp được trả lại để sửa chữa. Bạn cũng có thể theo dõi các loại ngoại lệ, chẳng hạn như thiếu hóa đơn, đơn vị không nhất quán hoặc ước tính không được hỗ trợ, để xem cần điều chỉnh các biện pháp kiểm soát ở đâu. Những chỉ số này cho thấy liệu... Dữ liệu ESG Quy trình đang trở nên đủ tin cậy để mở rộng quy mô.
Chỉ khi hiệu suất ổn định thì bạn mới nên mở rộng mô hình. Một số nhà sản xuất mở rộng theo địa điểm, trước tiên thêm các nhà máy trong một khu vực; những nhà sản xuất khác thêm một nhóm chỉ số mới như chất thải, sau đó là đào tạo, rồi đến hồ sơ nhà cung cấp. Lựa chọn thứ ba là mở rộng theo đơn vị kinh doanh, nơi các quy trình hoạt động tương tự nhau. Con đường đúng đắn là con đường duy trì được khả năng kiểm soát trong khi tăng phạm vi bao phủ.
Kết luận: Xây dựng quy trình dữ liệu ESG được kiểm soát với Jodoo
Đối với các nhà sản xuất, điều đó tốt. Dữ liệu ESG Công tác quản lý bắt đầu từ rất lâu trước khi công bố thông tin, đảm bảo chất lượng hoặc xếp hạng. Nó phụ thuộc vào hồ sơ hoạt động được kiểm soát: định nghĩa chỉ số rõ ràng, người chịu trách nhiệm được chỉ định, thu thập dữ liệu tiêu chuẩn hóa ở cấp độ địa điểm, bằng chứng cần thiết và quy trình xem xét cho thấy những gì đã được gửi, sửa chữa, phê duyệt hoặc gắn cờ. Khi thiếu các biện pháp kiểm soát đó, việc báo cáo đa địa điểm sẽ trở nên chậm, không nhất quán và khó bảo vệ.
Đó là lý do tại sao cách tiếp cận thiết thực nhất là xử lý dữ liệu ESG giống như bất kỳ hồ sơ quan trọng nào khác của nhà máy. Nếu các chỉ số tiện ích, nhật ký chất thải, hồ sơ đào tạo, tuyên bố của nhà cung cấp và dữ liệu sự cố được thu thập theo các quy tắc nhất quán, nhóm bền vững của bạn có thể làm việc trên một nền tảng vững chắc hơn. Trên thực tế, điều này cải thiện tính kịp thời, giảm thiểu việc làm lại và cung cấp cho các nhóm vận hành, EHS và công ty một phiên bản dữ liệu chung.
Jodoo Nền tảng này có thể hỗ trợ mô hình hoạt động đó như một nền tảng sản xuất tinh gọn không cần lập trình. Bạn có thể xây dựng các biểu mẫu có cấu trúc để gửi thông tin từ trang web, áp dụng quyền dựa trên vai trò, kích hoạt lời nhắc và phê duyệt, đính kèm các tệp hỗ trợ, theo dõi tính đầy đủ thông qua bảng điều khiển, cho phép thu thập dữ liệu trên thiết bị di động và kết nối các bản ghi với các hệ thống khác thông qua API. Nó không thay thế các công cụ tính toán phát thải hoặc quy trình đảm bảo, nhưng nó có thể giúp bạn xây dựng quy trình làm việc dữ liệu ESG được kiểm soát mà các quy trình đó dựa vào. Bắt đầu dùng thử miễn phí hoặc Đặt lịch dùng thử Hiện nay.