เรียกดูตามหมวดหมู่

บทนำ: เหตุใดการเลือกกรอบ ESG จึงเป็นการตัดสินใจด้านการดำเนินงานการผลิต
ผู้ผลิตกำลังเผชิญแรงกดดันมากขึ้นในการรายงานข้อมูลด้านความยั่งยืน แต่ส่วนที่ยากที่สุดมักไม่ใช่แบบฟอร์มรายงาน แต่เป็นข้อมูลจากโรงงานที่อยู่เบื้องหลังต่างหาก ในธุรกิจที่มีหลายโรงงาน..., กรอบงาน ESG กลายเป็นปัญหาด้านการดำเนินงานอย่างรวดเร็ว เนื่องจากหลักฐานที่จำเป็นนั้นกระจัดกระจายอยู่ทั่วกระบวนการผลิต, อีเอชเอส, รวมถึงการจัดซื้อ การเงิน และเทคโนโลยีสารสนเทศ ซึ่งมักอยู่ในระบบที่แตกต่างกันและในโรงงานที่แตกต่างกัน.
ความท้าทายดังกล่าวเห็นได้ชัดเจนเป็นพิเศษในภาคการผลิต การใช้พลังงาน, การปล่อยมลพิษขอบเขตที่ 1 และ 2, โดยทั่วไปแล้ว ข้อมูลเกี่ยวกับการดึงน้ำ การบันทึกการบาดเจ็บ การตรวจสอบสถานะซัพพลายเออร์ และข้อมูลของเสีย มักอยู่ในความรับผิดชอบของทีมงานที่แตกต่างกัน เก็บรวบรวมในความถี่ที่แตกต่างกัน และตรวจสอบภายใต้การควบคุมที่แตกต่างกัน ผู้ผลิตที่มีโรงงานห้าแห่งอาจต้องการข้อมูลสาธารณูปโภคจากทีมงานฝ่ายอาคารสถานที่ ตัวเลขของเสียและการแก้ไขงานจากฝ่ายผลิต เหตุการณ์ด้านความปลอดภัยจากฝ่าย EHS และข้อมูลซัพพลายเออร์จากฝ่ายจัดซื้อ ก่อนที่ฝ่ายการเงินจะสามารถสรุปการเปิดเผยข้อมูลได้.
บทความนี้จะช่วยให้คุณแยกแยะสามสิ่งที่มักถูกเข้าใจผิดว่าเป็นสิ่งเดียวกัน ได้แก่ กรอบการรายงาน มาตรฐานการเปิดเผยข้อมูล และกฎการรายงานตามเขตอำนาจศาล จากนั้นเราจะเปรียบเทียบกัน มาตรฐาน GRI, มาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืน IFRS, และ อีเอสอาร์เอส, จากนั้นจะอธิบายขั้นตอนการทำงานที่เป็นรูปธรรมที่ผู้ผลิตสามารถนำไปใช้ในการเลือก จัดระเบียบ และนำวิธีการรายงานที่เหมาะสมไปใช้งานได้จริง.
กรอบแนวคิด ESG มาตรฐานการเปิดเผยข้อมูล และกฎการรายงาน
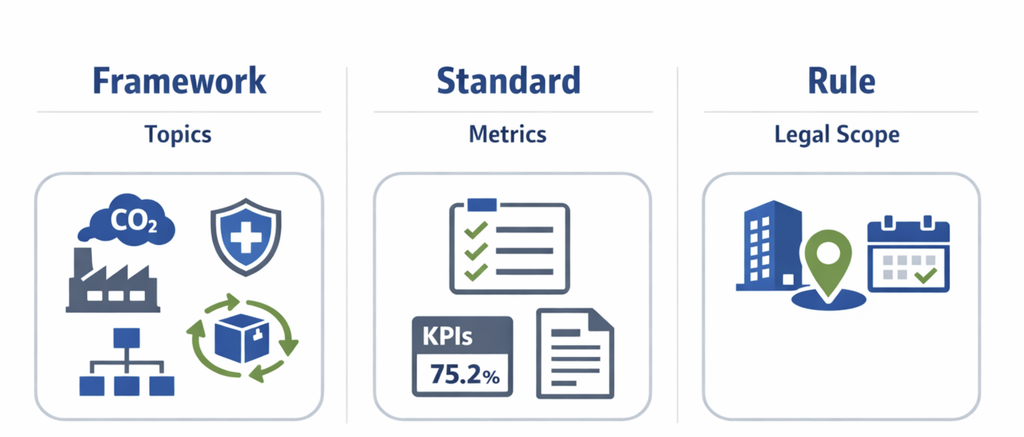
ในภาคการผลิต ทีมงานมักใช้ “กรอบงาน ESG”ใช้เป็นคำที่ครอบคลุมทุกอย่าง” แต่ความแตกต่างนั้นสำคัญ การรายงาน กรอบ ให้โครงสร้างโดยรวมสำหรับการจัดระเบียบข้อมูลด้านความยั่งยืนแก่คุณ มาตรฐานการเปิดเผยข้อมูล กำหนดว่าข้อมูลใดควรเปิดเผยและควรอธิบายอย่างไร เป็นข้อกำหนดทางกฎหมาย กฎการรายงาน คือข้อกำหนดทางกฎหมายหรือข้อบังคับที่แจ้งให้บริษัททราบว่าต้องรายงานหรือไม่ เมื่อใด และภายใต้ระบบใด.
เหตุใดผู้ผลิตจึงต้องการความแตกต่างนี้
ผู้ผลิตที่มีหลายโรงงานมักจะไม่รายงานข้อมูลให้เพียงกลุ่มเป้าหมายเดียว ผู้บริหารด้านการเงินอาจต้องการข้อมูลด้านความยั่งยืนสำหรับนักลงทุน ทีมงานด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย (EHS) อาจติดตามตัวชี้วัดการดำเนินงานสำหรับการจัดการภายใน และฝ่ายจัดซื้ออาจต้องการข้อมูลที่เกี่ยวข้องกับซัพพลายเออร์เพื่อตอบสนองคำขอของลูกค้า หากกลุ่มเป้าหมายเหล่านี้ถูกรวมเข้าด้วยกันเร็วเกินไป บริษัทอาจเก็บรวบรวมข้อมูลที่มีมูลค่าน้อยเกินไป หรือพลาดการเปิดเผยข้อมูลที่สำคัญสำหรับกรณีการใช้งานการรายงานเฉพาะเจาะจง.
ลองพิจารณาผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์ระดับภูมิภาคที่มีโรงงานในมาเลเซียและเวียดนาม รวมถึงบริษัทขายในยุโรป ทีมงานในโรงงานอาจรวบรวมข้อมูลด้านพลังงาน ของเสีย และเหตุการณ์ต่างๆ เป็นรายเดือนเพื่อควบคุมการดำเนินงาน บริษัทในยุโรปอาจเผชิญกับความคาดหวังในการรายงานที่กำหนดโดยกฎระเบียบในท้องถิ่น ในขณะที่บริษัทแม่อาจให้ความสำคัญกับการเปิดเผยข้อมูลด้านสภาพแวดล้อมและความเสี่ยงที่มุ่งเน้นนักลงทุน หากไม่แยกการเลือกกรอบการทำงานออกจากข้อผูกพันทางกฎหมาย ธุรกิจอาจลงเอยด้วยการส่งคำขอซ้ำซ้อนในแต่ละไซต์งานและสร้างคำจำกัดความข้อมูลที่ไม่สอดคล้องกัน.
GRI, IFRS และ ESRS เหมาะสมกับบริบทใด
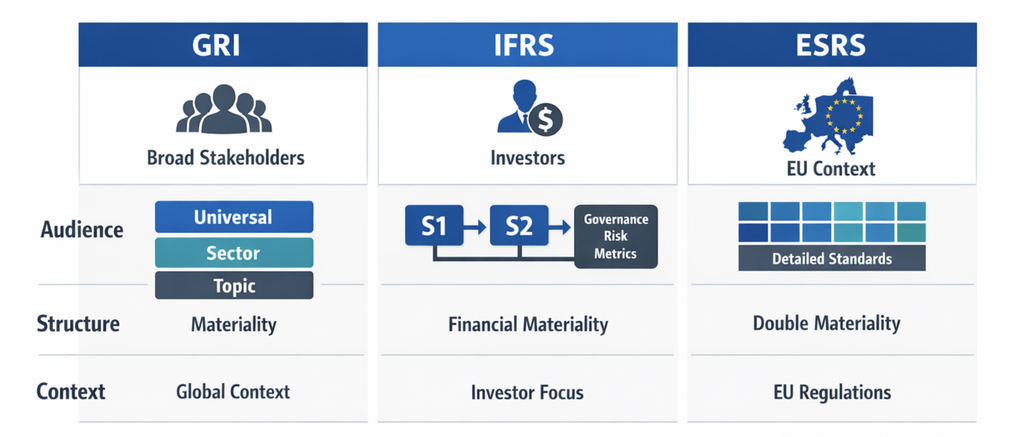
เดอะ กรีไอ มาตรฐานนั้นควรเข้าใจว่าเป็นระบบการรายงานความยั่งยืนในวงกว้าง ซึ่งออกแบบมาเพื่อสนับสนุนการรายงานผลกระทบขององค์กรต่อเศรษฐกิจ สิ่งแวดล้อม และผู้คน มาตรฐานเหล่านี้จัดแบ่งออกเป็นมาตรฐานสากล มาตรฐานเฉพาะภาค และมาตรฐานเฉพาะหัวข้อ ซึ่งช่วยให้บริษัทต่างๆ สร้างรายงานที่มีโครงสร้างอย่างเป็นระบบเกี่ยวกับเนื้อหาที่เกี่ยวข้อง ความยั่งยืน หัวข้อต่างๆ สำหรับผู้ผลิตแล้ว GRI มักมีประโยชน์เมื่อกลุ่มเป้าหมายรวมถึง... ลูกค้า ชุมชน พนักงาน และผู้มีส่วนได้ส่วนเสียอื่นๆ ที่ไม่ใช่ผู้ลงทุน.
มาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนของ IFRS อยู่ในสถานะที่แตกต่างออกไป. IFRS S1 และ IFRS S2 เป็น มุ่งเน้นนักลงทุน มาตรฐานการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน ซึ่งมีความเชื่อมโยงอย่างแน่นหนากับความเสี่ยงและโอกาสที่อาจส่งผลกระทบต่อมูลค่าขององค์กร ในทางปฏิบัติ ผู้ผลิตมักใช้มาตรฐานเหล่านี้เมื่อฝ่ายการเงิน คณะกรรมการตรวจสอบ และผู้มีส่วนได้ส่วนเสียในตลาดทุนต้องการข้อมูลที่เป็นประโยชน์ต่อการตัดสินใจ ซึ่งเชื่อมโยงกับการกำกับดูแล กลยุทธ์ การบริหารความเสี่ยง และตัวชี้วัด.
มาตรฐานการรายงานความยั่งยืนของยุโรป หรือ อีเอสอาร์เอส, มาตรฐานเหล่านี้อยู่ในบริบทการรายงานของยุโรป และมักถูกกล่าวถึงควบคู่ไปกับหลักการความสำคัญสองเท่า (double materiality) ไม่ใช่เพียงแค่โครงสร้างโดยสมัครใจสำหรับการสื่อสารทั่วไปเท่านั้น แต่ยังเชื่อมโยงกับสภาพแวดล้อมด้านกฎระเบียบที่กว้างขึ้น สำหรับผู้ผลิตที่มี การดำเนินงานของสหภาพยุโรป, มาตรฐาน ESRS อาจมีความเกี่ยวข้องเนื่องจากสถานที่ตั้งของบริษัทหรือหน่วยงานที่อยู่ในขอบเขต ไม่ใช่เพราะทีมงานด้านความยั่งยืนชื่นชอบรูปแบบนั้น.
เลือกใช้เลเยอร์ที่เหมาะสมสำหรับการตัดสินใจที่ถูกต้อง
วิธีคิดเกี่ยวกับการคัดเลือกที่มีประโยชน์คือ เลือกโครงสร้างการรายงานสำหรับกลุ่มเป้าหมาย จากนั้นระบุมาตรฐานการเปิดเผยข้อมูลที่เหมาะสมกับกลุ่มเป้าหมายนั้น และสุดท้ายยืนยันกฎการรายงานที่ใช้กับนิติบุคคลแต่ละแห่ง ลำดับขั้นตอนนี้ช่วยให้กลุ่มอุตสาหกรรมการผลิตหลีกเลี่ยงการผสมผสานการออกแบบการเก็บรวบรวมข้อมูลระดับโรงงานกับการตัดสินใจเปิดเผยข้อมูลระดับคณะกรรมการบริหาร.
การเปรียบเทียบมาตรฐาน GRI, มาตรฐานการเปิดเผยข้อมูลความยั่งยืนของ IFRS และ ESRS สำหรับผู้ผลิต
เพื่อเปรียบเทียบหลักๆ กรอบงาน ESG เพื่อให้ผู้ผลิตสามารถเลือกได้ง่ายขึ้น ควรเน้นที่ประเด็นสำคัญ 4 ประการ ได้แก่ รายงานนี้จัดทำขึ้นเพื่อใคร เนื้อหาจัดเรียงอย่างไร ใช้มุมมองด้านความสำคัญแบบใด และโดยทั่วไปแล้วนำไปใช้ในบริบทการรายงานแบบใด ลองพิจารณาตัวอย่างหนึ่งตลอดทั้งส่วนนี้: ผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์หลายแห่งที่มีโรงงานในมาเลเซีย ไทย และเวียดนาม มีหน่วยงานขายในยุโรป และลูกค้าที่รวมถึงผู้ผลิตอุปกรณ์ดั้งเดิม (OEM) ระดับโลกและนักลงทุนสถาบัน การดำเนินงานพื้นฐานเหมือนกัน แต่การเน้นย้ำในการรายงานจะแตกต่างกันไป ขึ้นอยู่กับว่าบริษัทใช้มาตรฐาน GRI, มาตรฐานการเปิดเผยข้อมูลความยั่งยืนของ IFRS หรือ ESRS.
กลุ่มเป้าหมายและวัตถุประสงค์ในการตัดสินใจ
กรีไอ โดยทั่วไปแล้ว มาตรฐานต่างๆ ถูกสร้างขึ้นเพื่อ... กลุ่มผู้มีส่วนได้ส่วนเสียในวงกว้าง แทนที่จะมุ่งเน้นเฉพาะนักลงทุนเพียงอย่างเดียว ในทางปฏิบัติ นั่นหมายความว่าผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์อาจรายงานเกี่ยวกับการปล่อยมลพิษ น้ำเสีย ความปลอดภัยของคนงาน แนวปฏิบัติด้านแรงงานของซัพพลายเออร์ และผลกระทบต่อชุมชนในลักษณะที่ช่วยให้พนักงาน ลูกค้า ชุมชน ผู้ให้กู้ และองค์กรพัฒนาเอกชนเข้าใจผลกระทบด้านความยั่งยืนในวงกว้างได้ดียิ่งขึ้น ซึ่งทำให้ GRI มีประโยชน์เมื่อบริษัทต้องการรายงานความยั่งยืนสาธารณะที่สมบูรณ์ยิ่งขึ้น โดยเฉพาะอย่างยิ่งหากแบบสอบถามลูกค้าและข้อกำหนดของห่วงโซ่อุปทานขยายไปไกลกว่าการเปิดเผยข้อมูลที่เน้นด้านการเงินเพียงอย่างเดียว.
มาตรฐาน IFRS มาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนนั้นมุ่งเน้นไปที่ประเด็นที่แคบกว่า นักลงทุนและตลาดทุน. มาตรฐาน IFRS S1 กล่าวถึงการเปิดเผยข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืนในวงกว้าง ในขณะที่ IFRS S2 เน้นเฉพาะการเปิดเผยข้อมูลที่เกี่ยวข้องกับสภาพภูมิอากาศ สำหรับผู้ผลิตรายเดียวกัน คำถามในการรายงานจะเปลี่ยนจาก “ผลกระทบด้านความยั่งยืนที่สำคัญของเราคืออะไร?” ไปเป็น “ประเด็นด้านความยั่งยืนและสภาพภูมิอากาศใดบ้างที่อาจส่งผลกระทบต่อมูลค่ากิจการ กระแสเงินสด การเข้าถึงแหล่งเงินทุน หรือต้นทุนของเงินทุนได้อย่างสมเหตุสมผล?”
อีเอสอาร์เอส นั่งอยู่ใน บริบทการรายงานของยุโรป และมักเกี่ยวข้องกับประเด็นสำคัญสองประเด็น นั่นหมายความว่า บริษัทในยุโรปของผู้ผลิตอาจต้องพิจารณาไม่เพียงแต่ว่าประเด็นด้านความยั่งยืนส่งผลกระทบต่อธุรกิจอย่างไร แต่ยังต้องพิจารณาด้วยว่าธุรกิจส่งผลกระทบต่อผู้คนและสิ่งแวดล้อมอย่างไร สำหรับกลุ่มบริษัทในเอเชียตะวันออกเฉียงใต้ที่จัดหาสินค้าให้กับยุโรป มาตรฐาน ESRS มักมีความเกี่ยวข้อง เนื่องจากภาระผูกพันในการรายงานอาจส่งผลต่อโครงสร้างองค์กร การเปิดเผยข้อมูลต่อตลาดหลักทรัพย์ หรือข้อกำหนดของลูกค้าและบริษัทแม่.
หลักการจัดระเบียบและโครงสร้าง
ระบบทั้งสามระบบยังแตกต่างกันในวิธีการสร้างอีกด้วย มาตรฐาน GRI ใช้... โครงสร้างแบบโมดูลาร์ โครงสร้างมาตรฐานสากล มาตรฐานเฉพาะภาค และมาตรฐานเฉพาะหัวข้อ ช่วยให้ผู้ผลิตสามารถจัดทำรายงานได้อย่างเป็นรูปธรรม โดยอิงจากพื้นฐานระดับบริษัท ความคาดหวังเฉพาะภาค และการเปิดเผยข้อมูลในระดับประเด็น สำหรับผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์ โครงสร้างนี้ช่วยจัดระเบียบหัวข้อต่างๆ เช่น พลังงาน สุขภาพและความปลอดภัยในการทำงาน ของเสีย และการจัดซื้อจัดจ้าง ให้เป็นรายงานที่สะท้อนผลกระทบจากการดำเนินงานจริง.
มาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนของ IFRS มีโครงสร้างดังนี้ มาตรฐานการเปิดเผยข้อมูล แทนที่จะเป็นโครงสร้างการรายงานแบบกว้างๆ สำหรับกลุ่มผู้มีส่วนได้ส่วนเสียหลายกลุ่ม IFRS S1 กำหนดข้อกำหนดทั่วไปสำหรับข้อมูลทางการเงินที่เกี่ยวข้องกับความยั่งยืน และ IFRS S2 กำหนดข้อกำหนดการเปิดเผยข้อมูลเฉพาะด้านสภาพภูมิอากาศ ในตัวอย่างของผู้ผลิต สิ่งนี้ผลักดันให้ทีมรายงานเชื่อมโยงการใช้พลังงานในระดับโรงงาน การรั่วไหลของสารทำความเย็น และความเสี่ยงจากการกระจุกตัวของซัพพลายเออร์ กลับไปยังการวางแผนทางการเงิน การจัดการความเสี่ยง และการเปิดเผยข้อมูลด้านธรรมาภิบาล.
ในบริบทของยุโรป ESRS มีรายละเอียดและขอบเขตที่กว้างขวางกว่า โดยมีมาตรฐานเฉพาะเรื่องที่ทำงานอยู่ภายในโครงสร้างกฎระเบียบที่กว้างกว่า โดยทั่วไปแล้ว ในบริษัทเดียวกัน ESRS จะผลักดันกระบวนการทำงานร่วมกันระหว่างฝ่ายต่างๆ อย่างเป็นทางการมากขึ้น เนื่องจากหัวข้อด้านสิ่งแวดล้อม สังคม และธรรมาภิบาลจะต้องได้รับการประเมิน บันทึก และเชื่อมโยงกับขอบเขตการรายงานและหลักฐานต่างๆ.
มุมมองด้านวัตถุและบริบทการนำไปใช้
สำหรับผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์ GRI อาจเน้นผลกระทบต่อการดำเนินงานในโรงงานและซัพพลายเออร์เป็นหลัก ในขณะที่ IFRS อาจให้ความสำคัญกับความเสี่ยงด้านสภาพภูมิอากาศและความยั่งยืนที่มีนัยสำคัญทางการเงิน และ ESRS อาจกำหนดให้ประเมินทั้งสองมุมมองร่วมกัน นั่นไม่ได้หมายความว่าระบบใดระบบหนึ่งจะ “เข้มงวดกว่า” ในทุกกรณี แต่หมายความว่าแต่ละระบบตั้งคำถามหลักในการรายงานที่แตกต่างกัน สำหรับผู้ผลิตแล้ว ผลกระทบในทางปฏิบัติชัดเจน: การเลือกกรอบการทำงานไม่ได้อยู่ที่การหาผู้ชนะสากล แต่เป็นการจับคู่ตรรกะการรายงานกับผู้ใช้ โครงสร้าง และบริบทการรายงานมากกว่า.
ความสำคัญของเนื้อหาและผู้ใช้งานมีอิทธิพลต่อการเลือกใช้กรอบ ESG อย่างไร
ใครจะเป็นผู้ใช้รายงานนี้เป็นคนแรก?
เมื่อคุณเข้าใจสถาปัตยกรรมของ กรอบงาน ESG, ตัวกรองถัดไปคือ ความต้องการของผู้ใช้. ผู้ให้กู้ นักลงทุนในตลาดหลักทรัพย์ ลูกค้ารายใหญ่ และหน่วยงานกำกับดูแล ไม่ได้ถามคำถามเดียวกัน แม้ว่าทุกคนจะต้องการ “ข้อมูล ESG” ก็ตาม สำหรับผู้ผลิตแล้ว เรื่องนี้สำคัญมาก เพราะข้อเท็จจริงพื้นฐานเดียวกันอาจต้องจัดระเบียบแตกต่างกันไป ขึ้นอยู่กับว่าใครจะเป็นผู้อ่าน เปรียบเทียบ หรืออ้างอิงรายงานนั้น ในทางปฏิบัติ กลุ่มผู้ใช้งานมักจะจำกัดตัวเลือกให้แคบลงระหว่างมาตรฐาน GRI มาตรฐานการเปิดเผยข้อมูลความยั่งยืนของ IFRS และมาตรฐานการรายงานความยั่งยืนของยุโรปได้เร็วกว่าการเปรียบเทียบคุณสมบัติโดยละเอียดเสียอีก.
กลุ่มเป้าหมายยังส่งผลต่อระดับประโยชน์ในการตัดสินใจที่คาดหวังจากรายงานด้วย ผู้ใช้งานที่เน้นด้านการเงินมักให้ความสำคัญกับผลกระทบของประเด็นความยั่งยืนต่อมูลค่าขององค์กร ความยืดหยุ่นของกระแสเงินสด การวางแผนการลงทุน และความเสี่ยง ในขณะที่กลุ่มผู้มีส่วนได้ส่วนเสียในวงกว้างอาจคาดหวังรายละเอียดเพิ่มเติมเกี่ยวกับสภาพการทำงานของแรงงาน ผลกระทบต่อสิ่งแวดล้อมนอกเหนือจากสภาพภูมิอากาศ ผลกระทบต่อชุมชนท้องถิ่น และแนวปฏิบัติในห่วงโซ่อุปทาน นั่นเป็นเหตุผลว่าทำไมการเลือกกรอบการทำงานจึงไม่ใช่แค่การตัดสินใจด้านความยั่งยืนเท่านั้น แต่ยังเป็นการตัดสินใจด้านการกำกับดูแลการรายงานด้วย.
ความเป็นวัตถุเดียวในภาษาที่เข้าใจง่าย
วัสดุเดียว คำถามที่เจาะจงคือ ประเด็นด้านความยั่งยืนใดบ้างที่อาจส่งผลกระทบต่อฐานะทางการเงิน ผลการดำเนินงาน การเข้าถึงเงินทุน หรือมูลค่าระยะยาวของบริษัทได้อย่างสมเหตุสมผล? ภายใต้กรอบแนวคิดนี้ ผู้ผลิตจะเริ่มต้นด้วยการพิจารณาประเด็นต่างๆ เช่น ความผันผวนของราคาน้ำมัน ต้นทุนคาร์บอน ความเสี่ยงด้านกฎระเบียบ การเปลี่ยนแปลงสภาพภูมิอากาศที่ส่งผลกระทบต่อวัตถุดิบ หรืออุบัติเหตุด้านความปลอดภัยที่อาจทำให้การผลิตหยุดชะงัก นี่คือตรรกะที่หลายทีมเชื่อมโยงกับการรายงานที่มุ่งเน้นนักลงทุน รวมถึงมาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนของ IFRS ด้วย.
โรงงานบรรจุภัณฑ์เซมิคอนดักเตอร์ในปีนังเป็นตัวอย่างที่น่าสนใจ หากบริษัทพึ่งพาไฟฟ้าจากโครงข่ายและระบบทำความเย็นในกระบวนการผลิตเป็นอย่างมาก ความพร้อมใช้งานของพลังงานและการเปลี่ยนแปลงราคาไฟฟ้าจะกลายเป็นเรื่องสำคัญทางการเงินอย่างรวดเร็ว เพราะส่งผลกระทบต่ออัตรากำไรและความน่าเชื่อถือในการส่งมอบสินค้า ความปลอดภัยของคนงานก็เป็นเรื่องสำคัญทางการเงินเช่นกัน หากอุบัติเหตุนำไปสู่การหยุดการผลิต ค่าใช้จ่ายในการชดเชย หรือการสูญเสียความเชื่อมั่นจากลูกค้า สภาพแรงงานของซัพพลายเออร์อาจเข้ามาเกี่ยวข้องด้วย แต่ส่วนใหญ่จะเกี่ยวข้องกับสัญญาของลูกค้า ความเสี่ยงจากการหยุดชะงัก หรือความเสี่ยงด้านชื่อเสียง ซึ่งอาจส่งผลกระทบต่อรายได้.
การใช้วัสดุสองชนิดช่วยขยายขอบเขตให้กว้างขึ้น
ความสำคัญสองเท่า เพิ่มคำถามที่สอง: ไม่เพียงแต่ประเด็นเรื่องความยั่งยืนจะส่งผลกระทบต่อธุรกิจอย่างไร แต่ยังรวมถึงว่าธุรกิจส่งผลกระทบต่อผู้คนและสิ่งแวดล้อมอย่างไร มุมมองที่กว้างขึ้นนี้มักเกี่ยวข้องกับมาตรฐานการรายงานความยั่งยืนของยุโรป และเปลี่ยนแปลงขอบเขตของหัวข้อสำหรับผู้ผลิตอย่างมีนัยสำคัญ หัวข้ออาจมีความสำคัญเพราะก่อให้เกิดความเสี่ยงทางการเงินแก่บริษัท เพราะบริษัทสร้างผลกระทบภายนอกที่สำคัญ หรือทั้งสองอย่าง.
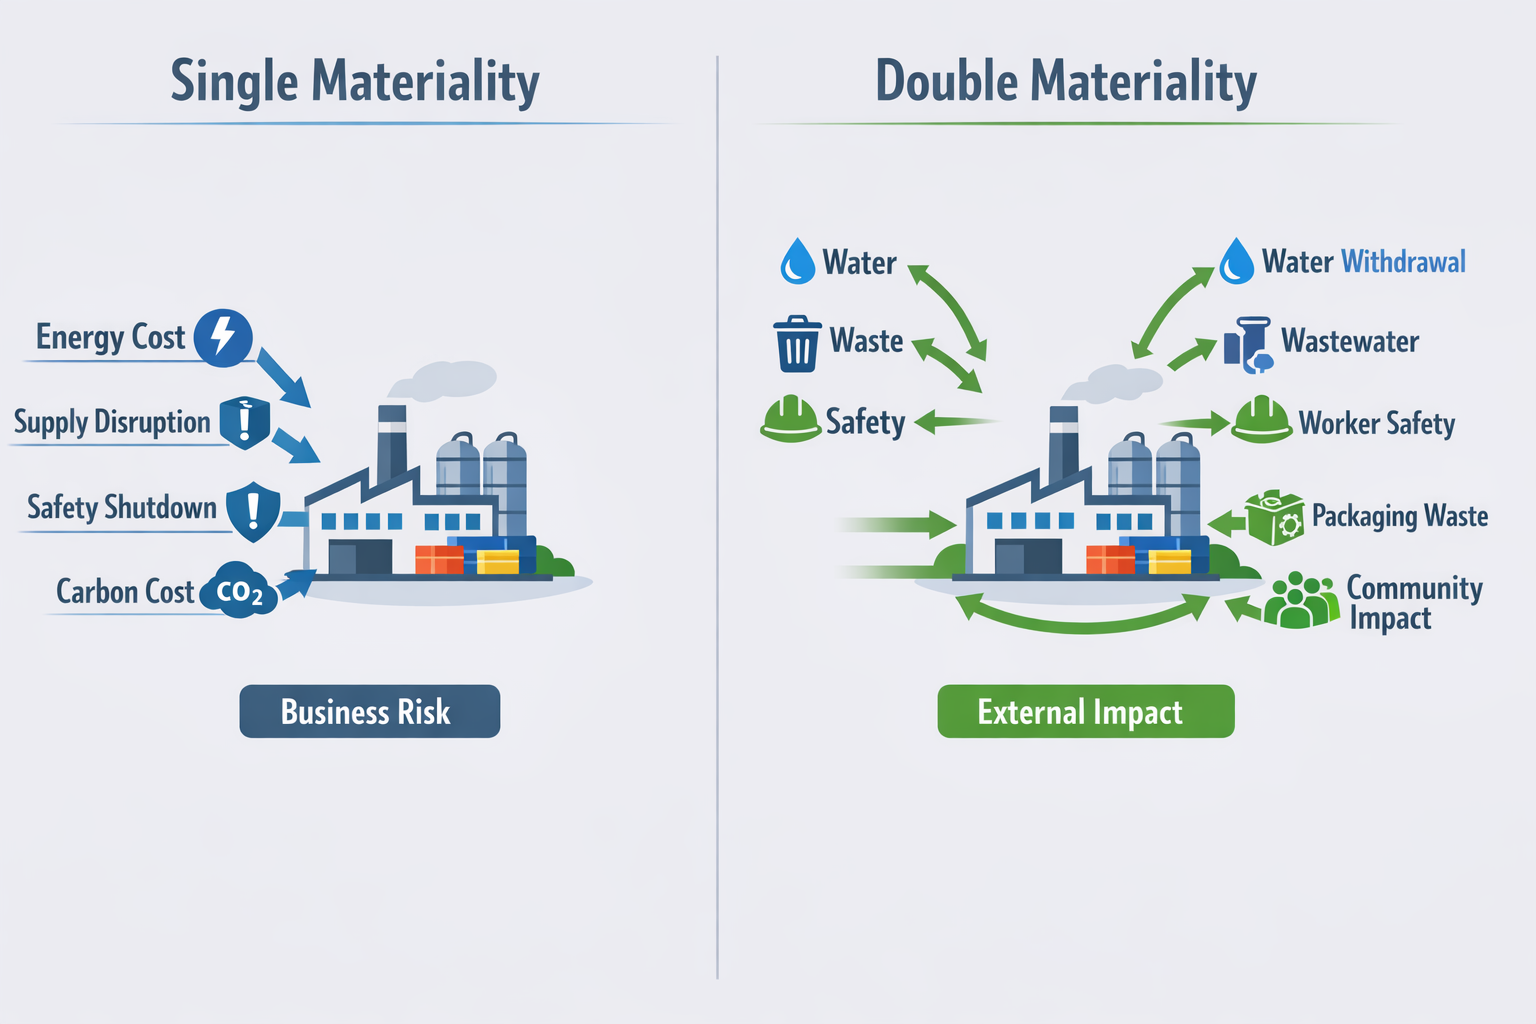
สำหรับผู้ผลิตแปรรูปอาหาร การปล่อยน้ำเสีย ขยะบรรจุภัณฑ์ และการใช้น้ำในท้องถิ่น อาจกลายเป็นประเด็นสำคัญที่ต้องรายงาน แม้กระทั่งก่อนที่จะส่งผลกระทบต่อบัญชีงบดุลโดยตรง สุขภาพและความปลอดภัยของคนงานยังคงมีความสำคัญ แต่การประเมินยังพิจารณาถึงผลกระทบของบริษัทต่อผู้รับเหมา ชุมชนโดยรอบ และซัพพลายเออร์ทางการเกษตรต้นน้ำด้วย นี่คือจุดที่การพิจารณาประเด็นสำคัญสองประเด็นมักจะทำให้ได้หัวข้อที่ครอบคลุมมากกว่าการพิจารณาเฉพาะด้านการเงิน โดยเฉพาะอย่างยิ่งในด้านการปล่อยมลพิษ การปฏิบัติงาน แรงกดดันที่เกี่ยวข้องกับความหลากหลายทางชีวภาพ และผลกระทบต่อชุมชน.
เขตอำนาจศาลเป็นตัวกำหนดว่าสิ่งใดเป็นทางเลือก
ผู้ใช้ต้องการตัวเลือกที่จำกัด แต่ เขตอำนาจศาล มาตรฐานเหล่านี้กำหนดว่าอะไรคือดุลยพินิจและอะไรคือข้อบังคับ ผู้ผลิตในเอเชียตะวันออกเฉียงใต้ที่ส่งออกไปยังยุโรปอาจยังคงจัดทำรายงานการจัดการโดยใช้มาตรฐาน GRI หรือการเปิดเผยข้อมูลต่อนักลงทุนที่สอดคล้องกับมาตรฐานการเปิดเผยข้อมูลด้านความยั่งยืนของ IFRS แต่โครงสร้างนิติบุคคลหรือข้อกำหนดของลูกค้าอาจดึงบางส่วนของธุรกิจไปสู่มาตรฐานการรายงานความยั่งยืนของยุโรป ดังนั้น การเลือกจึงไม่ใช่แค่เรื่องของความชอบส่วนตัวเพียงอย่างเดียว.
ด้วยเหตุนี้ กลุ่มผู้ผลิตจำนวนมากจึงเลือกใช้แนวทางแบบหลายระดับแทนที่จะใช้ระบบเดียว ระบบการรายงานหนึ่งอาจเป็นระบบหลักสำหรับการรายงานต่อผู้มีส่วนได้ส่วนเสียโดยทั่วไป ในขณะที่อีกระบบหนึ่งใช้สำหรับการเปิดเผยข้อมูลแก่นักลงทุนหรือการปฏิบัติตามกฎระเบียบในระดับภูมิภาค ประเด็นสำคัญคือการตัดสินใจโดยพิจารณาจากภาระผูกพันและผู้ใช้งานเป็นหลัก ไม่ใช่พิจารณาจากความนิยมเป็นหลัก.
ลำดับความสำคัญของหัวข้อควรสอดคล้องกับความเป็นจริงในการปฏิบัติงาน
หัวข้อสำคัญในอุตสาหกรรมการผลิตมักจะรวมกลุ่มกันอยู่รอบๆ หัวข้อการดำเนินงานที่จัดการได้ง่าย เช่น พลังงาน, การปล่อยมลพิษขอบเขตที่ 1 และ 2, รวมถึงของเสียจากกระบวนการผลิต น้ำ ความปลอดภัยของคนงาน แนวปฏิบัติของซัพพลายเออร์ และผลกระทบต่อชุมชนใกล้เคียงโรงงานหรือเส้นทางโลจิสติกส์ การเลือกกรอบการทำงานที่เหมาะสมนั้นขึ้นอยู่กับว่าหัวข้อใดมีความสำคัญอย่างแท้จริงต่อผลกระทบต่อสิ่งแวดล้อม ประเภทกระบวนการ และกลุ่มเป้าหมายของการรายงานของคุณ โรงงานปั๊มโลหะ โรงงานผลิตเสื้อผ้า และผู้ผลิตสารเคมีอาจกล่าวถึงการปล่อยมลพิษ แต่กรณีของความสำคัญและระดับการเปิดเผยข้อมูลจะแตกต่างกันอย่างมาก.
นั่นคือการทดสอบเชิงปฏิบัติสำหรับ การเลือกกรอบงาน ESG. หากผู้ใช้งานหลักของคุณคือผู้ให้ทุน ความเสี่ยงด้านความยั่งยืนที่มีนัยสำคัญทางการเงินมักจะครอบงำโครงสร้างนั้น หากบริบทการรายงานของคุณต้องการมุมมองผลกระทบที่กว้างขึ้น การกำหนดระดับความสำคัญสองเท่าจะช่วยขยายขอบเขตและฐานข้อมูลหลักฐานให้กว้างขึ้น.
ขั้นตอนการคัดเลือกที่ใช้งานได้จริงสำหรับผู้ผลิตที่มีหลายสาขา
กระบวนการคัดเลือกกรอบ ESG ที่ใช้งานได้จริงควรเรียบง่ายพอที่จะใช้ได้กับโรงงานหลายแห่ง แต่ก็ต้องมีโครงสร้างที่แข็งแรงพอที่จะผ่านการตรวจสอบภายในได้ สำหรับผู้ผลิตที่มีหลายโรงงาน โดยทั่วไปแล้วหมายถึงห้าขั้นตอน ได้แก่ ระบุผู้ใช้และเขตอำนาจศาล ประเมินประเด็นสำคัญ จัดทำแผนที่หลักฐานและผู้รับผิดชอบ กำหนดมาตรการควบคุม และจัดทำเอกสารเหตุผล.
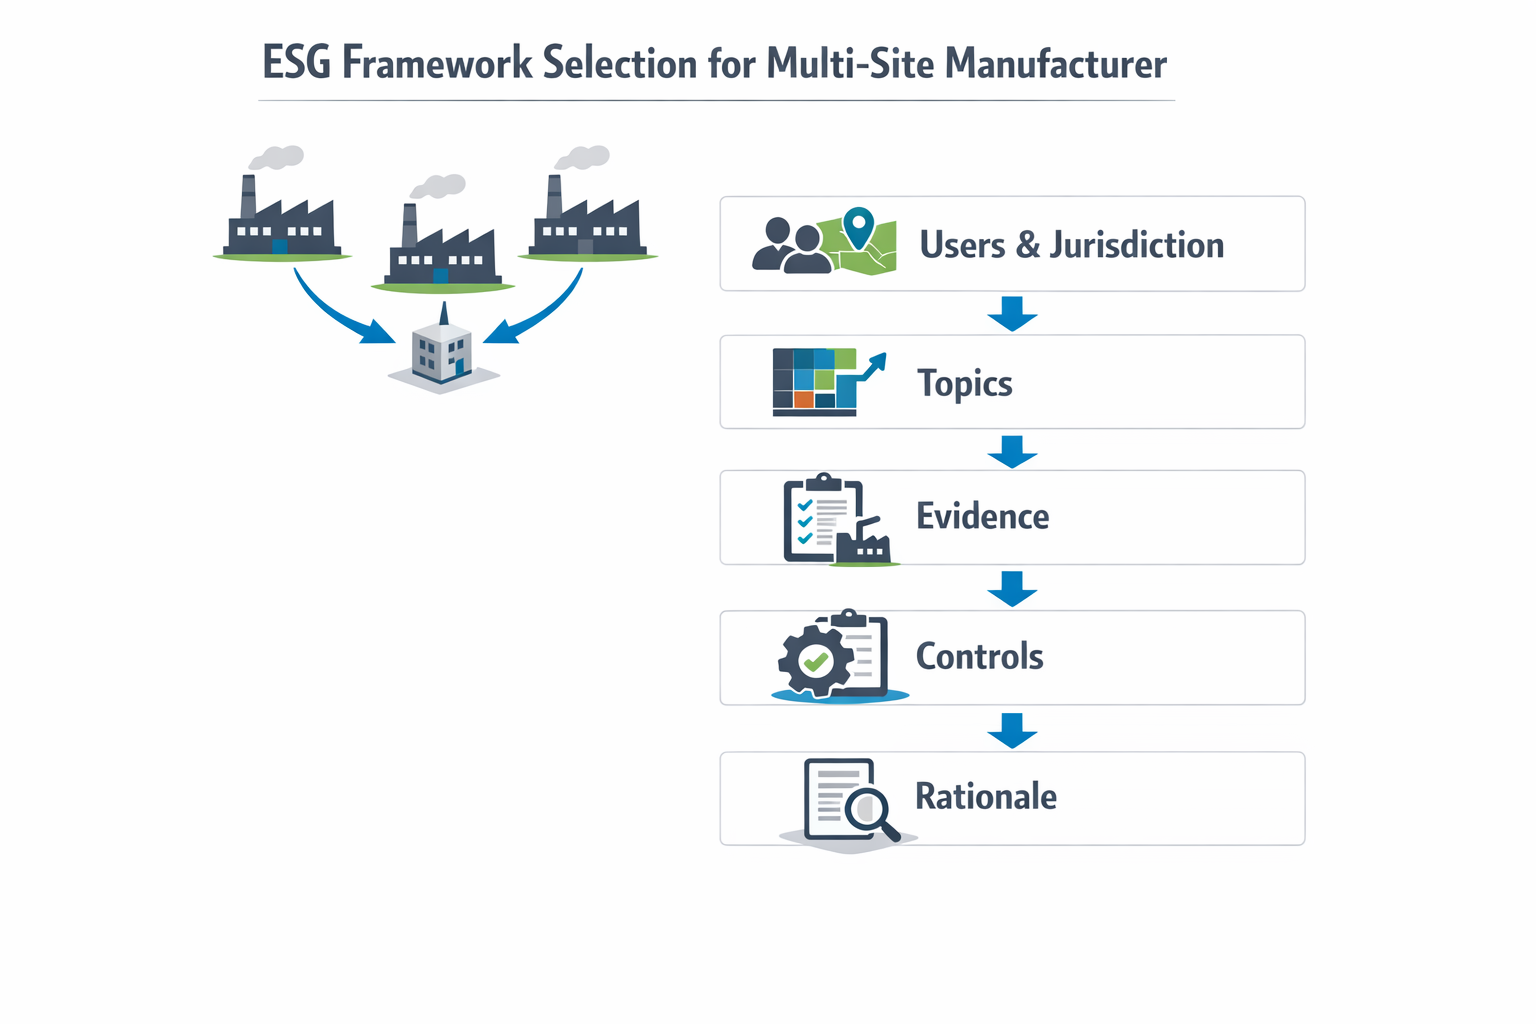
ระบุผู้ใช้และเขตอำนาจศาลก่อน
ลองพิจารณาผู้ผลิตชิ้นส่วนอิเล็กทรอนิกส์ระดับภูมิภาคที่มีโรงงานในมาเลเซีย ไทย และเวียดนาม รวมถึงบริษัทขายในยุโรป ทีมการเงินของบริษัทนี้ต้องการรายงานทางการเงินที่เกี่ยวข้องกับสภาพภูมิอากาศและความยั่งยืนสำหรับนักลงทุน บริษัทในยุโรปต้องติดตามภาระผูกพันที่เกี่ยวข้องกับ ESRS และฝ่ายความยั่งยืนของบริษัทต้องการรายงานสำหรับผู้มีส่วนได้ส่วนเสียในวงกว้างที่อาจสอดคล้องกับมาตรฐาน GRI การผสมผสานเช่นนี้ทำให้เกณฑ์การคัดเลือกแคบลงทันที เพราะบริษัทหนึ่งอาจต้องรายงานต่อกลุ่มเป้าหมายที่แตกต่างกันในเวลาเดียวกัน.
ในขั้นตอนนี้ ให้กำหนดกรอบการทำงานโดยยึดผู้รับรายงานเป็นหลัก มากกว่ายึดตามหัวข้อเพียงอย่างเดียว ฝ่ายการเงินอาจเป็นผู้นำในการตีความมาตรฐานการเปิดเผยข้อมูลความยั่งยืนตามมาตรฐาน IFRS ฝ่ายความยั่งยืนอาจประสานงานเรื่องการครอบคลุมหัวข้อ GRI และฝ่ายกฎหมายหรือฝ่ายปฏิบัติตามกฎระเบียบอาจติดตามข้อกำหนดของมาตรฐานการรายงานความยั่งยืนของยุโรปที่เชื่อมโยงกับโครงสร้างของกลุ่มบริษัท ผลลัพธ์ที่ได้ไม่ใช่รายงานที่เสร็จสมบูรณ์ แต่เป็นแผนที่แสดงความรับผิดชอบว่าใครเป็นผู้เลือกใช้ในแต่ละกรณี.
ประเมินหัวข้อสำคัญในระดับกลุ่มและระดับโรงงาน
ถัดไป ทดสอบหัวข้อเนื้อหาในสองระดับ: ทั่วทั้งองค์กร และ เฉพาะพื้นที่. ผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์อาจระบุหัวข้อที่ครอบคลุมทั้งกลุ่ม เช่น การปล่อยมลพิษในขอบเขตที่ 1 และ 2 การใช้ไฟฟ้า ความปลอดภัยของคนงาน การตรวจสอบแร่ธาตุที่มาจากพื้นที่ขัดแย้ง และการปฏิบัติตามกฎระเบียบเกี่ยวกับน้ำเสีย ในขณะที่โรงงานชุบโลหะแห่งหนึ่งมีความเสี่ยงในการจัดการสารเคมีสูงกว่าปกติ ซึ่งความเสี่ยงดังกล่าวอาจไม่เกิดขึ้นกับทุกโรงงาน ในกรณีนี้ ความสำคัญสองเท่าอาจส่งผลต่อขอบเขตการตรวจสอบ หากบริษัทดำเนินงานในบริบทการรายงานของยุโรป เนื่องจากผลกระทบจากการดำเนินงานและผลกระทบทางการเงินอาจจำเป็นต้องได้รับการตรวจสอบอย่างเป็นระบบ.
ข้อผิดพลาดในทางปฏิบัติคือการบังคับใช้รายการตรวจสอบเดียวกันกับทุกโรงงานตั้งแต่เนิ่นๆ แทนที่จะเป็นเช่นนั้น ควรสร้างเมทริกซ์หัวข้อที่แยกแยะตัวชี้วัดทั่วไปออกจากข้อกำหนดหลักฐานเฉพาะของแต่ละโรงงาน วิธีนี้จะทำให้การจัดทำแผนที่ในภายหลังมีความชัดเจนยิ่งขึ้น และป้องกันไม่ให้ทีม EHS เก็บรวบรวมบันทึกที่ไม่เกี่ยวข้องกับกรอบการทำงานหรือโรงงานใดๆ.
หลักฐานแผนที่ เจ้าของ และเอกสารต้นฉบับ
เมื่อกำหนดหัวข้อแล้ว ให้แปลงความต้องการการเปิดเผยข้อมูลแต่ละรายการให้เป็นหลักฐานเชิงปฏิบัติการ สำหรับโรงงานในมาเลเซีย ข้อมูลด้านพลังงานอาจมาจากใบแจ้งค่าสาธารณูปโภครายเดือนและบันทึกมิเตอร์ย่อยที่ฝ่ายวิศวกรรมเป็นเจ้าของ ข้อมูลด้านความปลอดภัยอาจมาจากแบบฟอร์มรายงานเหตุการณ์และบันทึกการฝึกอบรมที่ฝ่าย EHS เป็นเจ้าของ ข้อมูลการคัดกรองซัพพลายเออร์อาจอยู่ในส่วนจัดซื้อจัดจ้างในรูปแบบการส่งออก ERP และเอกสารที่ลงนามแล้ว จุดสำคัญคือการเชื่อมโยงแต่ละหัวข้อเข้ากับผู้รับผิดชอบที่ระบุชื่อ ระบบต้นทาง จังหวะการตรวจสอบ และรูปแบบบันทึก.
นอกจากนี้ การจัดทำแผนที่ยังช่วยลดความซ้ำซ้อนระหว่างมาตรฐาน GRI, มาตรฐานการเปิดเผยข้อมูลความยั่งยืนของ IFRS และ ESRS ได้อีกด้วย บันทึกการใช้ไฟฟ้าเพียงรายการเดียวสามารถรองรับการรายงานได้หลายรูปแบบ แต่ไม่ได้หมายความว่าการเปิดเผยข้อมูลเหล่านั้นจะเทียบเท่า สอดคล้อง หรือเป็นไปตามข้อกำหนดโดยอัตโนมัติ การจัดทำแผนที่จึงเป็นวิธีการภายในขององค์กร ไม่ใช่ข้อพิสูจน์ว่าชุดคำตอบเดียวจะตอบสนองความต้องการทั้งหมด.
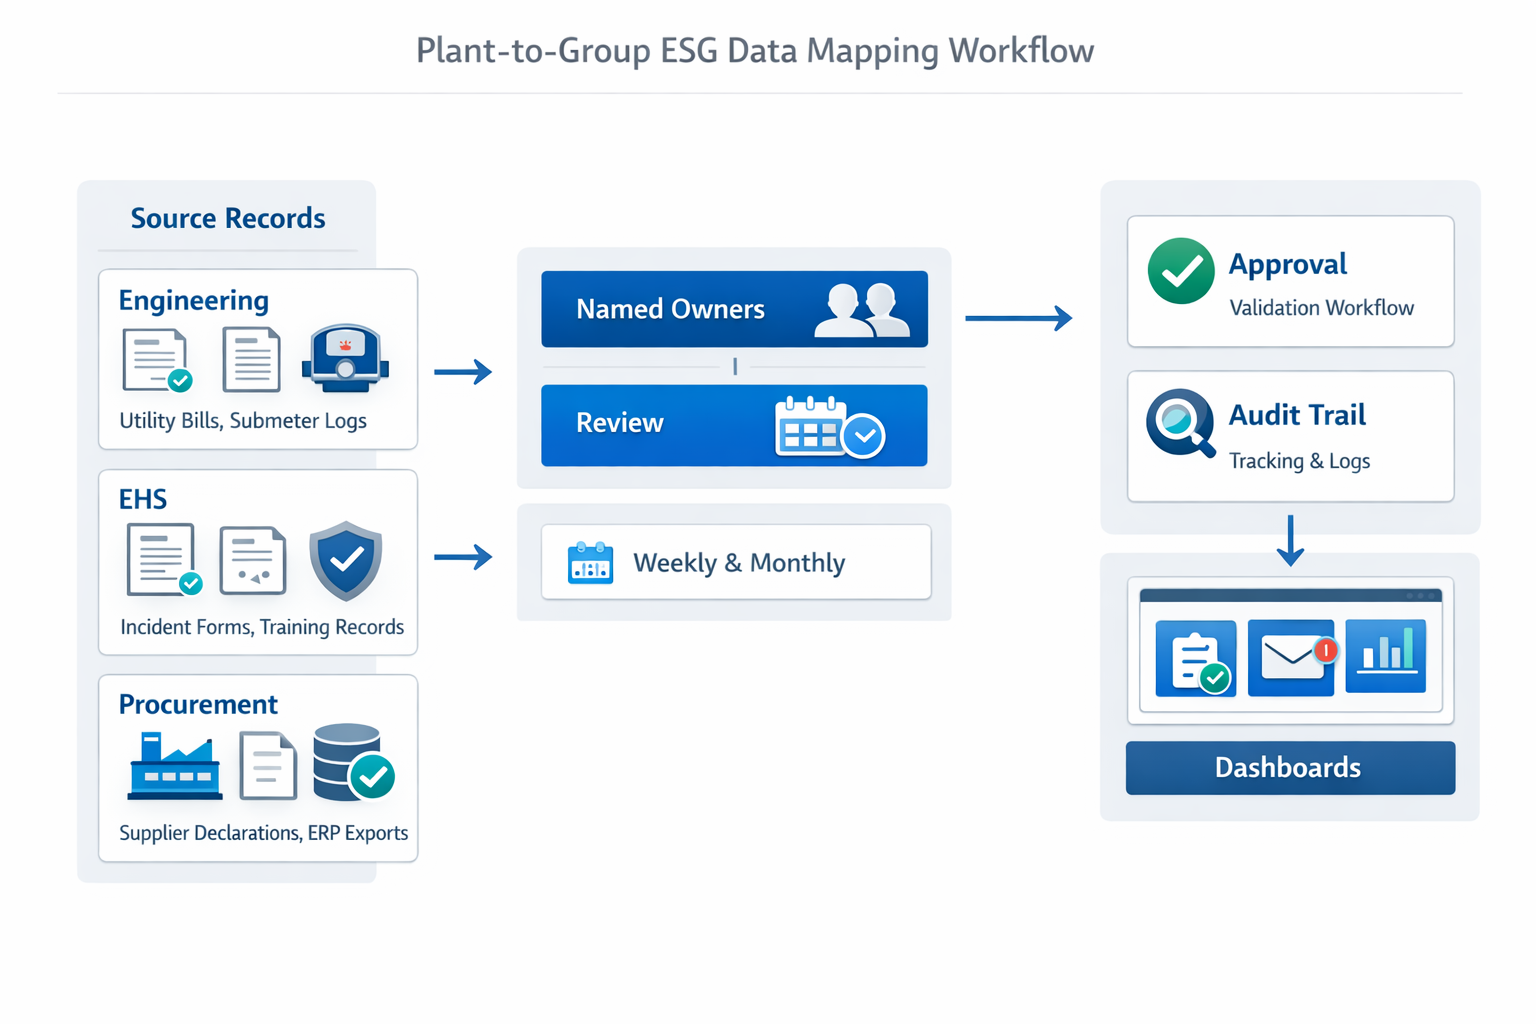
กำหนดระบบควบคุมทั่วทั้งโรงงานและหน่วยงานต่างๆ
หลังจากจัดทำแผนผังแล้ว ให้กำหนดระบบควบคุมที่เป็นทางการเกี่ยวกับการส่ง การตรวจสอบ การอนุมัติ และการเก็บรักษา ในตัวอย่างของผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์ วิศวกรโรงงานจะส่งแบบฟอร์มพลังงานรายเดือน ฝ่ายการเงินของโรงงานจะตรวจสอบความสอดคล้องของต้นทุน ฝ่าย EHS จะตรวจสอบการจำแนกประเภทเหตุการณ์ และฝ่ายความยั่งยืนขององค์กรจะอนุมัติบันทึกที่รวบรวมไว้ก่อนนำไปใช้ในการรายงาน ซึ่งจะสร้างห่วงโซ่ที่ตรวจสอบย้อนกลับได้ แทนที่จะเป็นการติดตามเอกสารในสเปรดชีตเมื่อสิ้นปี.
Jodoo เหมาะสมกับขั้นตอนการนำไปใช้ในปัจจุบัน เนื่องจากทีมงานสามารถกำหนดค่าแบบฟอร์มเฉพาะโรงงาน สิทธิ์ตามบทบาท ขั้นตอนการอนุมัติ กฎการแนบไฟล์ และกำหนดตารางการแจ้งเตือนได้โดยไม่ต้องสร้างระบบที่กำหนดเองขึ้นมาใหม่ทั้งหมด ซึ่งมีความสำคัญเมื่อต้องการหลักฐานภาพถ่ายจากอุปกรณ์พกพาในโรงงาน การตรวจสอบทางการเงินที่สำนักงานใหญ่ และบันทึกการตรวจสอบที่เป็นระบบในทุกฝ่ายงาน.
บันทึกเหตุผลและจัดทำเอกสารให้สามารถตรวจสอบได้
ขั้นตอนสุดท้ายคือการบันทึกว่าเหตุใดจึงเลือกใช้กรอบการทำงานแต่ละแบบ ขอบเขตของหัวข้อเป็นอย่างไร หน่วยงานใดบ้างที่รวมอยู่ และหลักฐานอยู่ที่ใด สำหรับผู้ผลิตที่มีหลายสาขา บันทึกการตัดสินใจนี้มักมีความสำคัญพอๆ กับข้อมูล เนื่องจากภาระผูกพันในการรายงาน การเป็นเจ้าของ และขอบเขตของโรงงานเปลี่ยนแปลงไปตามเวลา เหตุผลที่บันทึกไว้ยังช่วยให้รอบการรายงานครั้งต่อไปเริ่มต้นด้วยตรรกะที่ควบคุมได้ แทนที่จะอาศัยความจำ.
สรุป: การเปลี่ยนการตัดสินใจตามกรอบ ESG ให้เป็นระบบที่ใช้งานได้จริงด้วย Jodoo
สำหรับผู้ผลิต การเลือกจากระหว่าง... กรอบงาน ESG ประเด็นไม่ได้อยู่ที่การหาแม่แบบสากลเพียงแบบเดียว แต่เป็นการเลือกวิธีการรายงานที่เหมาะสมกับผู้ใช้งาน เขตอำนาจศาล หัวข้อสำคัญ แหล่งข้อมูล และข้อกำหนดด้านการควบคุม กลุ่มโรงงานที่รายงานต่อนักลงทุน หน่วยงานกำกับดูแล ลูกค้า และผู้บริหารภายในองค์กร มักต้องการมาตรฐาน การเปิดเผยข้อมูล และกฎการรายงานที่ผสมผสานกันอย่างเป็นระบบ มากกว่าที่จะใช้กรอบการทำงานแบบง่ายๆ เพียงกรอบเดียว.
ด้วยเหตุนี้ คำถามที่สำคัญในทางปฏิบัติจึงไม่ใช่แค่ว่าคุณจะอ้างอิงกรอบงาน ESG ใด แต่ยังอยู่ที่ว่าไซต์งานของคุณจะรวบรวม ตรวจสอบ และติดตามบันทึกข้อมูลพื้นฐานอย่างไร หากบันทึกการใช้พลังงานอยู่ในสเปรดชีต เหตุการณ์ด้านความปลอดภัยยังคงอยู่ในกระดาษ และการประกาศของซัพพลายเออร์ส่งผ่านทางอีเมล คุณภาพการรายงานก็จะยากที่จะขยายผลไปทั่วโรงงาน ยิ่งคุณมีระเบียบวินัยในการทำงานมากเท่าไหร่ ก็ยิ่งง่ายต่อการสร้างวงจรการรายงาน ESG ที่ทำซ้ำได้มากเท่านั้น.
Jodoo สามารถรองรับรูปแบบการดำเนินงานดังกล่าวได้ในฐานะแพลตฟอร์มแบบไม่ต้องเขียนโค้ดสำหรับทีมงานฝ่ายผลิต คุณสามารถกำหนดค่าแบบฟอร์มที่แมปกับเฟรมเวิร์ก สิทธิ์ตามบทบาท เวิร์กโฟลว์การอนุมัติ การแจ้งเตือน ไฟล์แนบ การบันทึกข้อมูลผ่านมือถือ แดชบอร์ด และการผสานรวม เพื่อให้ทีมงานฝ่ายโรงงาน ฝ่าย EHS ฝ่ายจัดซื้อ ฝ่ายการเงิน และฝ่ายไอที ทำงานจากระบบบันทึกข้อมูลเดียวกัน.
หากคุณต้องการเปลี่ยนการรายงาน ESG ให้เป็นกระบวนการทำงานที่เป็นระบบมากขึ้นตั้งแต่ระดับโรงงานไปจนถึงระดับกลุ่ม คุณสามารถทำได้ เริ่มทดลองใช้งานฟรี หรือ จองการสาธิต ด้วย Jodoo.