按類別瀏覽

引言:為什麼選擇ESG框架是製造營運決策的關鍵所在
製造商面臨越來越大的壓力,需要提交永續發展數據,但真正的困難往往不在於報告模板,而是背後的工廠數據。在擁有多個生產基地的企業中,, ESG框架 很快就會變成營運問題,因為所需的證據分散在生產的各個環節。, 環境、健康與安全, 採購、財務和 IT 部門,通常位於不同的系統和不同的工廠。.
這項挑戰在製造業尤為明顯。能源消耗方面,, 範圍 1 和範圍 2 的排放, 用水量、工傷記錄、供應商盡職調查和廢棄物資料通常由不同的團隊負責,收集頻率不同,審查流程也不同。一家擁有五家工廠的離散型製造商可能需要設施團隊提供公用設施數據,生產部門提供廢料和返工數據,環境、健康與安全 (EHS) 部門提供安全事故數據,以及採購部門提供供應商信息,財務部門才能最終確定披露內容。.
本文將協助您區分三個經常被混淆的概念:報告架構、揭露標準和司法管轄區報告規則。接下來,我們將進行比較。 GRI標準, 國際財務報告準則永續發展資訊揭露標準, , 和 ESRS, 然後,逐步介紹製造商可以用來選擇、組織和實施正確報告方法的實用工作流程。.
環境、社會及公司治理架構、揭露標準及報告規則
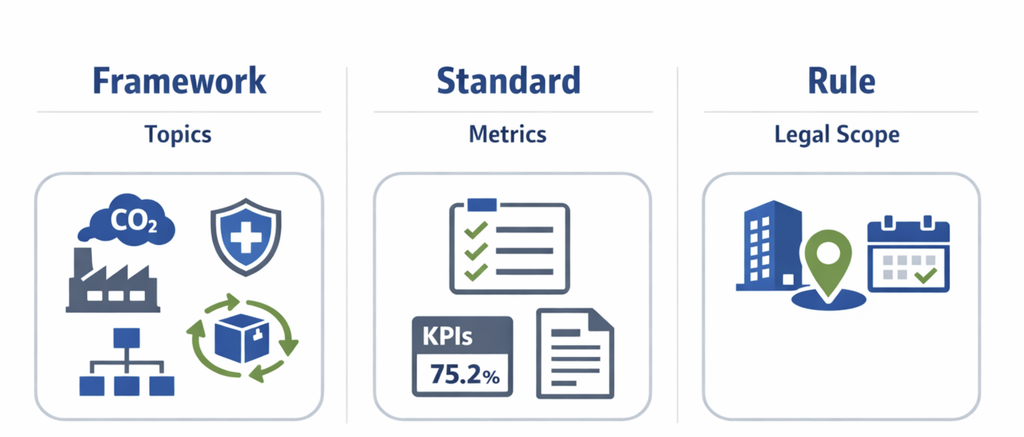
在製造業中,團隊經常使用“ESG框架”「作為一個包羅萬象的術語,但區別很重要。報道 框架 為您提供組織永續發展資訊的整體架構。 資訊揭露標準 明確了哪些資訊應該披露以及如何描述這些資訊。司法管轄區 報告規則 是法律或監管要求,它告訴公司是否必須報告、何時報告以及在哪個系統下報告。.
為什麼製造商需要這種區別
多基地製造商很少只向單一受眾群體報告。財務負責人可能需要面向投資者的可持續發展披露信息,環境、健康與安全 (EHS) 團隊可能需要跟踪運營指標以供內部管理,而採購部門可能需要供應商相關信息以滿足客戶需求。如果過早地將這些受眾群體混為一談,公司要么會收集過多低價值數據,要么會錯過對特定報告用例至關重要的披露資訊。.
假設一家區域性電子產品製造商在馬來西亞和越南設有工廠,並在歐洲設有銷售實體。工廠團隊可能每月收集能源、廢棄物和事故數據以進行營運控制。歐洲實體可能面臨受當地法規約束的報告要求,而母公司可能更注重面向投資者的環境和風險揭露。如果不將框架選擇與法律義務分開,企業最終可能會在不同地點重複提交請求,並導致資料定義不一致。.
GRI、IFRS 和 ESRS 的適用範圍
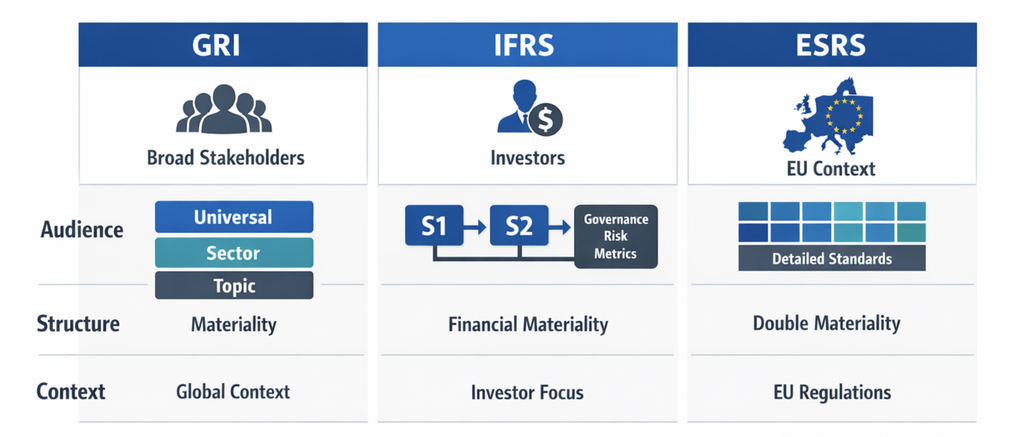
這 格里 標準最好被理解為一套廣泛的永續發展報告體系,旨在支持企業報告其對經濟、環境和人類的影響。這些標準分為通用標準、產業標準和主題標準,幫助企業圍繞重要內容建立結構化報告。 永續性 主題。對於製造商而言,當受眾包括以下群體時,GRI 通常就很有用: 客戶、社區、員工和其他非投資者利害關係人.
國際財務報告準則永續發展揭露標準處於不同的地位。. IFRS S1 和 IFRS S2 是 以投資者為中心 與永續發展相關的財務揭露標準,與可能影響企業價值的風險和機會密切相關。在實務中,當財務、審計委員會和資本市場利害關係人需要與公司治理、策略、風險管理和指標相關的、有助於決策的揭露資訊時,製造商通常會使用這些標準。.
歐洲永續發展報告標準,或 ESRS, 這些規則屬於歐洲報告體系,通常與雙重實質原則一起討論。它們不僅僅是一種自願性的通用溝通機制,而是與更廣泛的監管環境緊密相連。對於一家製造商而言, 歐盟業務, ESRS 之所以變得相關,可能是因為公司營運的地點或哪個實體屬於該範圍,而不是因為永續發展團隊更喜歡這種格式。.
選擇合適的層級做出正確的決策
一個有用的選擇想法是:先根據受眾選擇報告架構,然後確定適合該受眾的資訊揭露標準,最後確認適用於每個法人實體的報告規則。這種順序有助於製造企業避免將工廠層級的資料收集設計與董事會層級的資訊揭露決策混為一談。.
比較 GRI 標準、IFRS 永續發展揭露標準和 ESRS 製造商指南
比較主要 ESG框架 為了幫助製造商做出選擇,請重點關注以下四點:報告對象、內容組織方式、採用的重要性分析方法以及通常應用於何種報告情境。本節將以一個案例為例:一家在馬來西亞、泰國和越南設有工廠的多地點電子元件製造商,擁有歐洲銷售實體,客戶包括全球原始設備製造商 (OEM) 和機構投資者。其基本營運相同,但報告重點會根據公司採用的是全球報告倡議組織 (GRI) 標準、國際財務報告準則 (IFRS) 永續發展揭露標準還是歐洲永續發展報告準則 (ESRS) 而有所不同。.
預期使用者和決策目的
格里 標準通常是為…而製定的 廣泛的利害關係人群體 而不僅僅是投資者。實際上,這意味著電子產品製造商可以報告其排放、廢水、工人安全、供應商勞工實踐以及社區影響等方面的情況,從而幫助員工、客戶、社區、貸款方和非政府組織了解其更廣泛的永續發展影響。因此,當公司需要更全面的公開永續發展報告時,GRI 就顯得尤為重要,特別是當客戶問卷調查和供應鏈要求超出以財務為中心的揭露範圍時。.
國際財務報告準則 永續發展資訊揭露標準更側重於… 投資者和資本市場. IFRS S1 更廣泛地涉及與永續發展相關的財務資訊揭露,而 IFRS S2 則專門關注與氣候相關的資訊揭露。對於同一家製造商而言,報告問題從“我們主要的可持續發展影響是什麼?”轉變為“哪些可持續發展和氣候問題可能合理地影響企業價值、現金流、融資渠道或資本成本?”
ESRS 坐在 歐洲報告背景 而且通常與雙重重要性有關。這意味著製造商的歐洲實體不僅需要考慮永續發展議題如何影響業務,還需要考慮業務如何影響員工和環境。對於總部位於東南亞、供應歐洲市場的集團而言,ESRS 尤其重要,因為報告義務可能透過公司架構、上市風險或客戶和母公司要求傳遞。.
組織原則和結構
這三個系統在建構方式上也存在差異。 GRI 標準採用… 模組化結構 該框架由通用標準、行業標準和專題標準組成,為製造商提供了一種實用的方法,使其能夠根據公司層面的基礎、行業特定要求和問題層面的披露資訊來編制報告。對於電子產品製造商而言,這種結構有助於將能源、職業健康與安全、廢棄物處理和採購等主題整合到一份能夠反映實際營運影響的報告中。.
國際財務報告準則永續發展揭露標準架構如下: 資訊揭露標準 IFRS S1 並非針對多個利害關係人的廣泛報告架構,而是針對特定氣候因素的揭露要求。 IFRS S1 規定了與永續發展相關的財務資訊的一般要求,而 IFRS S2 則規定了氣候相關的揭露要求。以製造商為例,這促使報告團隊將工廠層級的能源消耗、冷媒洩漏和供應商集中度風險與財務規劃、風險管理和公司治理揭露連結起來。.
在歐洲,ESRS(環境、社會和治理)體系更加細緻和全面,它包含針對特定主題的標準,並在更廣泛的監管框架內運作。在同一家公司內部,ESRS通常會推動更正式的跨職能流程,因為環境、社會和治理相關議題必須經過評估、記錄,並與報告範圍和證據關聯。.
實質視角與實施背景
對於電子產品製造商而言,GRI可能優先考慮工廠和供應商的營運影響;IFRS可能優先考慮具有財務實質影響的氣候和永續性風險;而ESRS可能要求將這兩種觀點結合起來評估。這並不意味著在任何情況下,某個體係就「更嚴格」;而是意味著每個體系提出的主要報告問題不同。對於製造商而言,其實際意義顯而易見:選擇框架的關鍵不在於找到萬能的“贏家”,而在於使報告邏輯與用戶、結構和報告背景相符。.
實質因素與使用者如何影響ESG框架的選擇
誰會率先使用這份報告?
一旦你了解架構 ESG框架, 下一個過濾器是 使用者需求. 貸款人、公開市場投資者、主要客戶和監管機構提出的問題並不相同,即便他們都想要「ESG數據」。對於製造商而言,這一點至關重要,因為同樣的基本事實可能需要根據報告的閱讀者、比較者和依賴者的不同而採用不同的組織方式。實際上,使用者群體往往比冗長的功能比較更快地縮小了GRI標準、IFRS永續發展揭露標準和歐洲永續發展報告標準之間的選擇範圍。.
受眾也會影響人們對報告決策效用的預期。財務主導型使用者通常優先考慮永續性議題如何影響企業價值、現金流韌性、資本支出規劃和風險敞口。而更廣泛的利害關係人群體可能希望了解更多關於員工狀況、氣候以外的環境影響、對當地社區的影響以及供應鏈實踐等方面的資訊。因此,框架的選擇不僅是一項永續性決策,也是一項報告治理決策。.
單一物質簡明語言
單一物質 它提出了一個聚焦的問題:哪些永續發展議題可能會對公司的財務狀況、業績、融資管道或長期價值產生合理影響?在這種視角下,製造商首先會關注能源價格波動、碳排放成本、監管風險、氣候變遷對原料的影響,以及可能導致停產的安全事故等問題。許多團隊都將這種邏輯與投資者導向報告(包括國際財務報告準則永續發展揭露標準)連結起來。.
檳城一家半導體封裝廠就是一個典型的例子。如果該公司嚴重依賴電網電力和製程冷卻,那麼能源供應和電價波動就會迅速對財務產生重大影響,因為它們會影響利潤率和交貨可靠性。如果事故導致停產、賠償成本或客戶信任度下降,那麼工人安全問題也會對財務產生重大影響。供應商的勞動條件也可能需要考慮,但主要是當客戶合約、中斷風險或聲譽風險可能影響收入時。.
雙重實質擴大了範圍
雙重物質性 第二個問題隨之而來:不僅要考慮永續發展如何影響企業,還要考慮企業如何影響員工和環境。這種更廣闊的視角通常與歐洲永續發展報告標準相關聯,並實質地改變了製造商關注的主題範圍。某個主題之所以重要,可能是因為它會為公司帶來財務風險,也可能是因為公司會產生重大的外部影響,或者兩者兼具。.
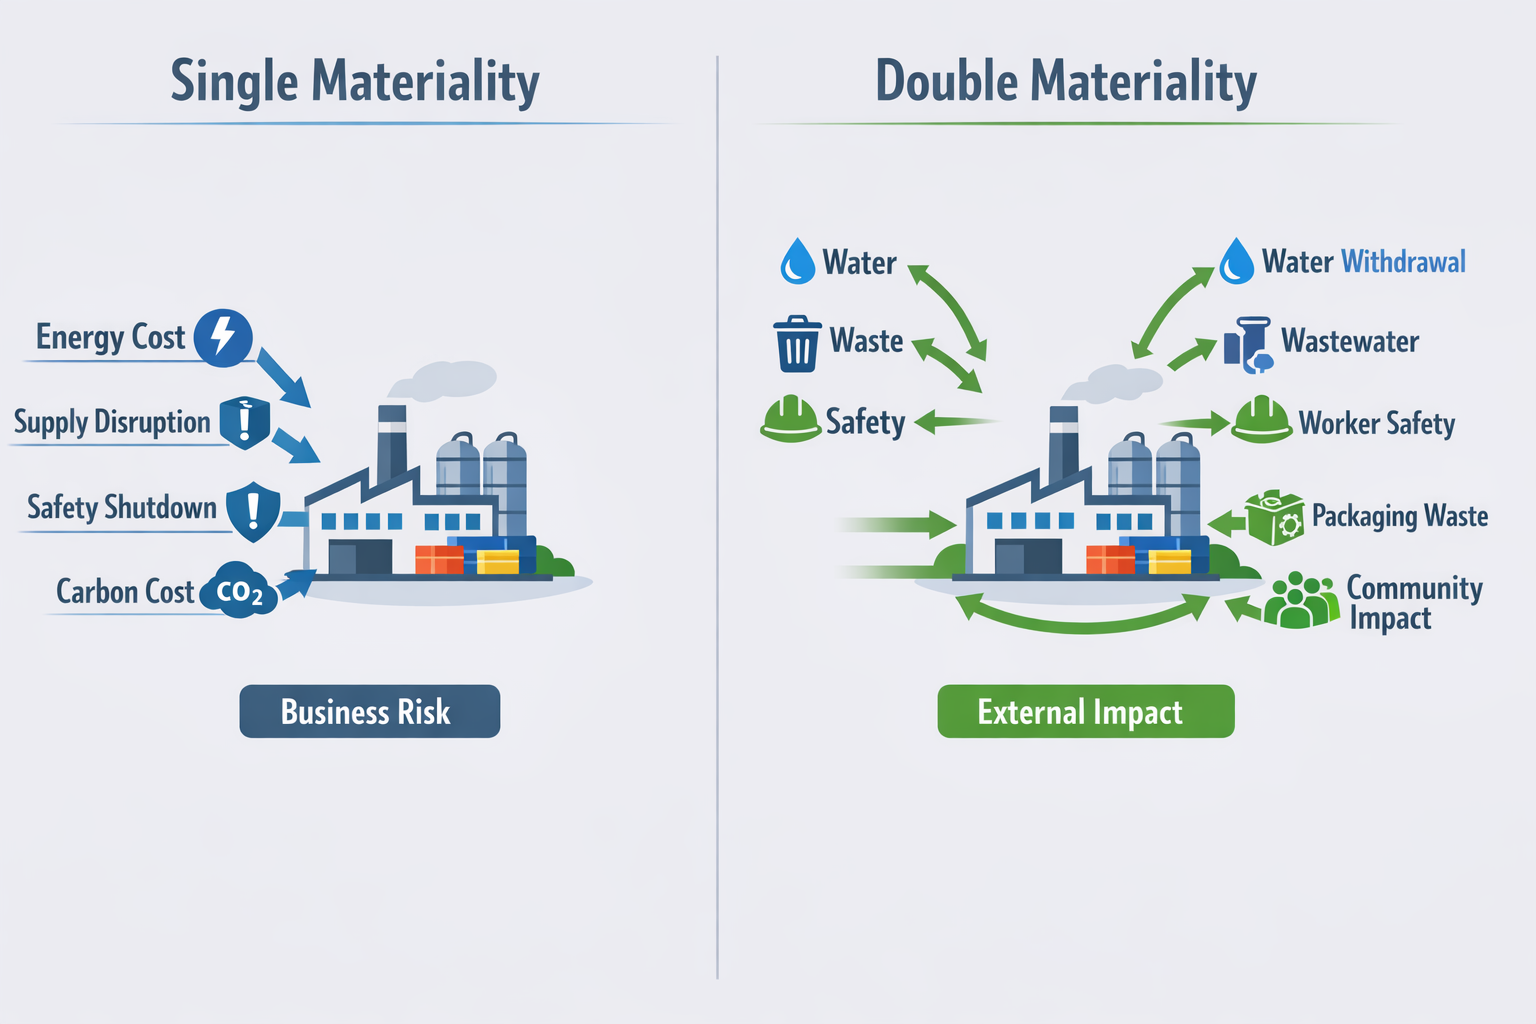
對食品加工企業而言,廢水排放、包裝廢棄物和當地水資源取用等問題,即便尚未對資產負債表產生直接影響,也可能成為需要報告的重點事項。員工的健康和安全固然重要,但評估也需考慮公司對承包商、週邊社區和上游農業供應商的影響。正是由於雙重實質原則,評估範圍往往比單純的財務視角更為廣泛,尤其是在排放、勞工實踐、生物多樣性壓力和社區影響等方面。.
管轄權決定哪些是可選的。
使用者需要的選項範圍很窄,但是 管轄權 決定哪些是可自由支配的,哪些是強制性的。一家出口到歐洲的東南亞製造商可能仍會使用全球報告倡議組織(GRI)標準編制管理報告,或使用符合國際財務報告準則(IFRS)永續發展揭露標準的投資者資訊揭露,但其法律實體結構或客戶要求可能會促使其部分業務轉向歐洲永續發展報告標準。因此,選擇很少是純粹的偏好行為。.
這就是為什麼許多製造企業最終會採用分層式方法,而不是單一的解決方案。一套報告系統可能用於向所有利害關係人進行總體報告,而另一套系統則用於向投資者揭露資訊或滿足區域合規要求。關鍵在於從義務和使用者的角度出發,而不是從受歡迎程度出發。.
議題優先順序應符合實際操作狀況
製造業中的材料議題通常圍繞著一組易於管理的營運主題:能源、, 範圍 1 和範圍 2 的排放, 此外,還需考慮製程廢棄物、水資源、工人安全、供應商行為以及工廠或物流走廊附近社區的影響。選擇合適的框架取決於哪些主題對您的環境足跡、工藝類型和報告對象而言真正重要。金屬沖壓廠、服裝廠和化學品生產商都可能討論排放問題,但重要性評估和揭露深度卻大相逕庭。.
這是對……的實際檢驗。 ESG框架選擇. 如果您的主要用戶是資金提供者,那麼財務上重要的永續性風險很可能主導報告架構。如果您的報告需要更廣泛的影響視角,雙重重要性標準將拓寬報告範圍和證據基礎。.
適用於多廠區製造商的實用選用工作流程
一個切實可行的ESG框架選擇流程應該足夠簡單,以便在所有工廠推廣實施,同時又足夠嚴謹,能夠經受內部審查。對於一家擁有多個生產基地的製造商而言,這通常意味著五個步驟:確定使用者和管轄範圍、評估重要議題、梳理證據及其所有者、建立控制措施以及記錄其合理性。.
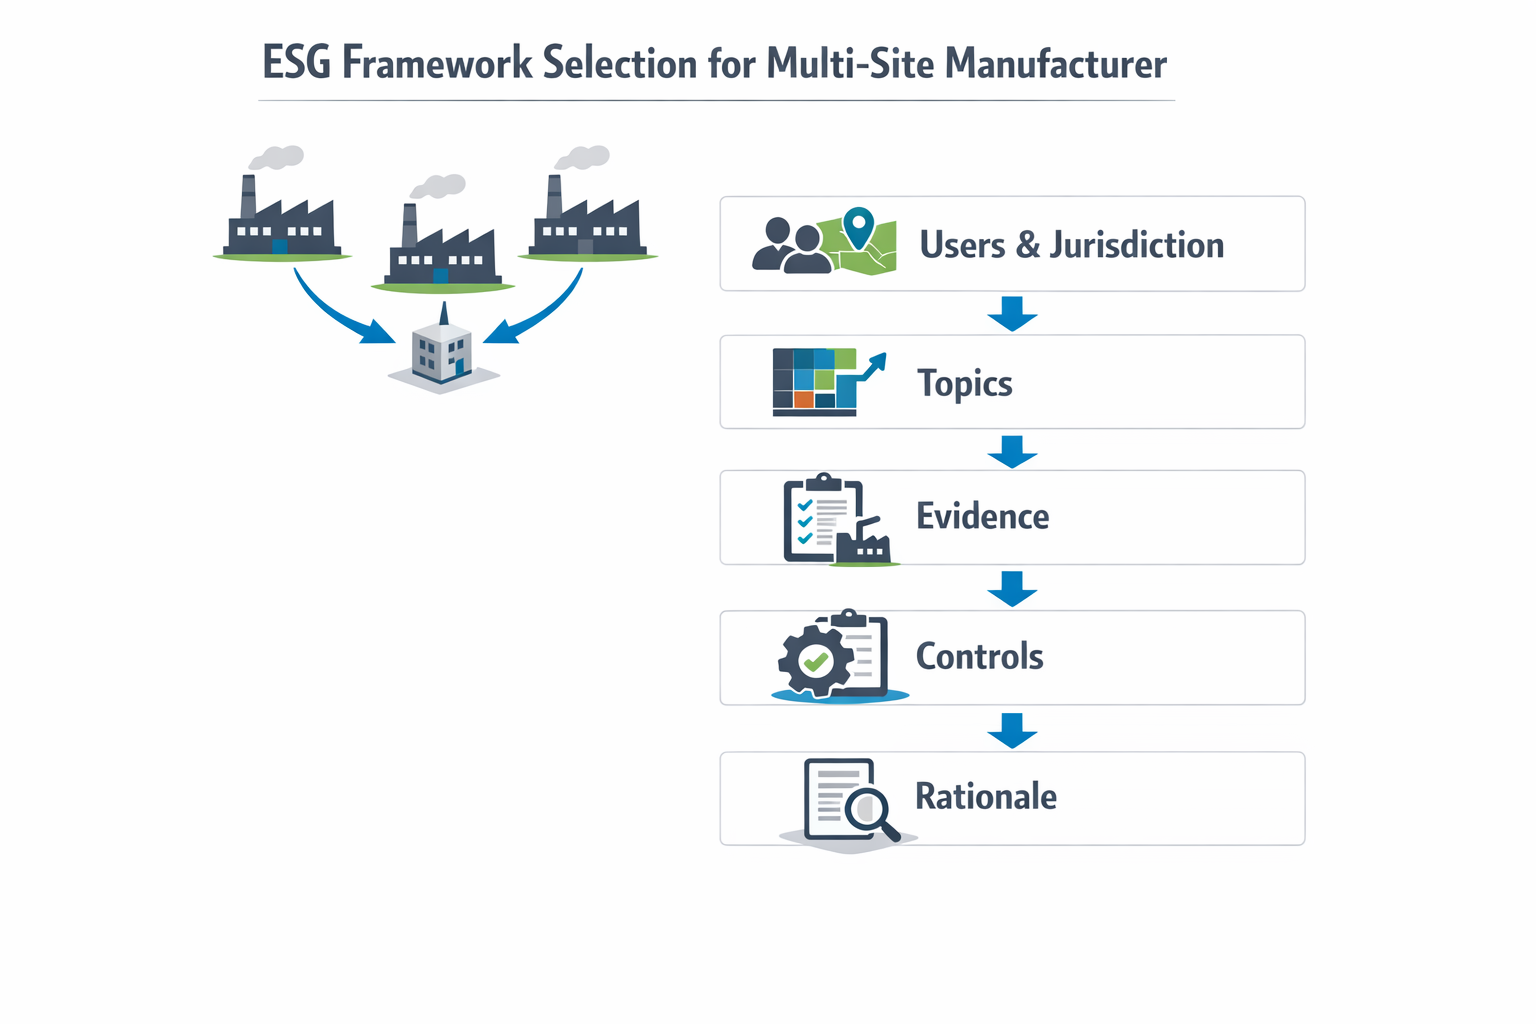
首先確定使用者和管轄範圍
假設一家區域電子元件製造商在馬來西亞、泰國和越南設有工廠,並在歐洲設有銷售實體。其財務團隊需要針對投資者揭露與氣候和永續發展相關的財務資訊;其歐洲實體必須履行與環境和社會責任準則(ESRS)相關的義務;而企業永續發展部門則希望獲得更廣泛的利害關係人報告,這些報告可能符合全球報告倡議組織(GRI)標準。這種組合立即縮小了選擇範圍,因為一家公司可能同時面對不同的報告受眾。.
在這個階段,應根據報告受眾而非主題來制定框架。財務部門可以主導對國際財務報告準則永續發展揭露標準的解讀,永續發展部門可以協調全球報告倡議組織(GRI)的主題覆蓋範圍,而法務或合規部門可以追蹤與集團結構相關的歐洲永續發展報告標準要求。最終成果並非一份完整的報告,而是一張責任地圖,清楚地展示了誰在針對哪個用例進行選擇。.
評估集團和工廠層級的材料主題
接下來,測試材料主題分為兩個層次: 全企業範圍 和 特定地點. 這家電子產品製造商可能會確定一些集團範圍內的議題,例如範圍 1 和範圍 2 的排放、電力消耗、工人安全、衝突礦產盡職調查以及廢水合規性,而其中一家電鍍廠的化學品處理風險較高,但並非所有工廠都面臨同樣的風險。如果該公司在歐洲的報告框架下運營,雙重重要性原則可能會影響報告範圍,因為營運影響和財務影響可能都需要進行結構化審查。.
實際操作的錯誤是過早地將所有工廠納入同一份檢查清單。正確的做法是建立一個主題矩陣,區分通用指標和工廠特定的證據要求。這樣可以使後續的映射工作更加清晰,並防止環境、健康與安全 (EHS) 團隊收集與特定框架或設施無關的記錄。.
地圖證據、所有者和原始記錄
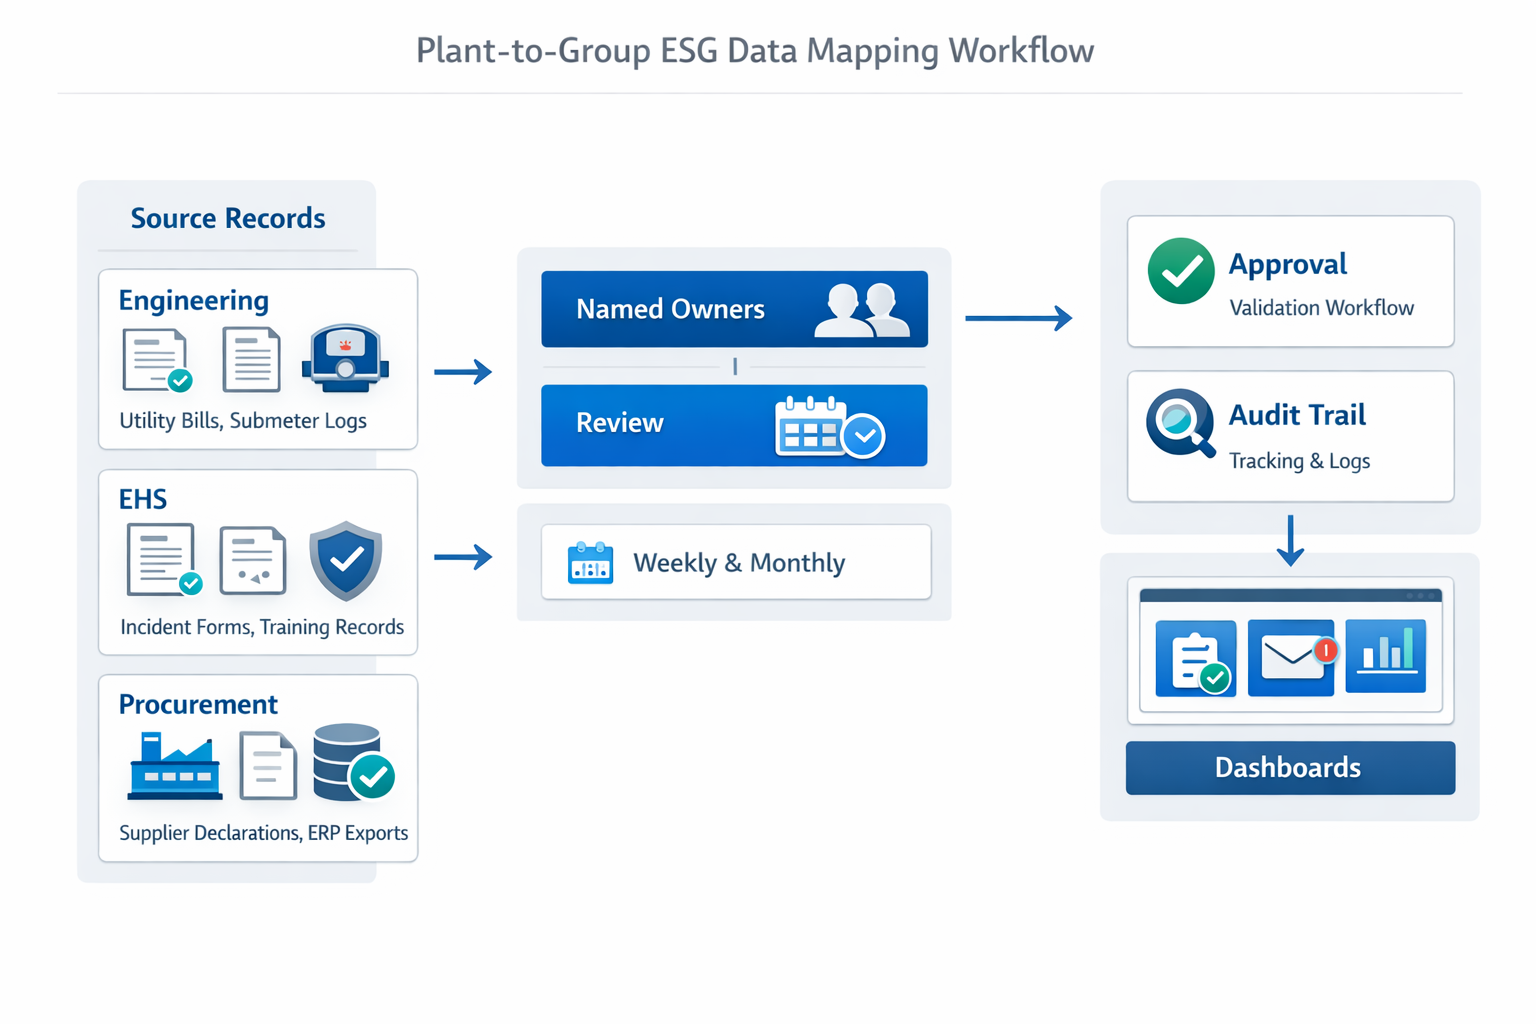
確定主題後,將每項揭露需求轉化為可操作的證據。例如,對於馬來西亞工廠,能源數據可能來自工程部門掌握的月度公用事業賬單和分錶記錄;安全數據可能來自環境、健康與安全(EHS)部門掌握的事故報告和培訓記錄;供應商篩選數據可能保存在採購部門的ERP導出文件和已簽署的聲明中。關鍵在於將每個主題與指定的負責人、資料來源系統、審查頻率和記錄格式關聯起來。.
此外,映射還能減少GRI標準、IFRS永續發展揭露標準與ESRS之間的重複。一條用電量記錄可以支援多個報告流,但這並不意味著預設所揭露的內容是等效的、一致的或合規的。映射是一種內部組織方法,而不是證明一套答案就能滿足所有要求。.
建立跨工廠和職能部門的控制機制
完成流程梳理後,應正式製定提交、審核、批准和保存等方面的控制措施。以某電子產品製造商為例,工廠工程師每月提交能源消耗報表,工廠財務部門核實成本關聯性,環境、健康與安全 (EHS) 部門審核事故分類,企業可持續發展部門批准匯總記錄後方可上報使用。這樣就建立了一條可追溯的鏈條,避免了年末資料匯總的混亂。.
Jodoo 現階段的實施非常合適,因為團隊無需從頭開始建立自訂系統,即可配置工廠專屬表單、基於角色的權限、審批流程、附件規則和提醒計畫。這一點至關重要,因為一個框架映射的數據點需要在工廠進行移動照片取證,在總部進行財務審核,並在各個職能部門之間建立完整的審計追蹤記錄。.
記錄理由並保持可審查性
最後一步是記錄選擇每個框架的原因、主題範圍的界定、涵蓋的實體以及證據的存放位置。對於擁有多個生產基地的製造商而言,這份決策日誌通常與資料本身同等重要,因為報告義務、所有權和工廠邊界會隨著時間推移而變化。一份記錄在案的理由也有助於下一個報告週期從可控的邏輯而非記憶出發。.
結論:將ESG框架決策轉化為可行的系統 Jodoo
對於製造商而言,選擇以下各項 ESG框架 關鍵不在於找到一個通用的模板,而是根據您的使用者、司法管轄區、重要議題、證據來源和控制要求,選擇合適的報告方法。一個需要向投資者、監管機構、客戶和內部領導層報告的工廠集團,通常需要一套結構化的標準、揭露和報告規則組合,而不是一個簡化的單一框架。.
因此,實際問題不僅在於您參考哪個ESG框架,還在於您的工廠將如何收集、審查和追蹤相關記錄。如果能源日誌保存在電子表格中,安全事故記錄仍停留在紙本文件上,供應商聲明僅透過電子郵件傳遞,那麼報告品質就難以在各個工廠之間實現規模化。工作流程越規範,就越容易建立可重複的ESG報告週期。.
Jodoo 它可以作為面向製造團隊的無代碼平台,支援這種營運模式。您可以配置框架映射表單、基於角色的權限、審批工作流程、提醒、附件、行動資料擷取、儀表板和集成,從而使工廠、EHS、採購、財務和IT團隊能夠在同一個記錄系統中協同工作。.
如果您希望將 ESG 報告轉變為更可控的從工廠到集團的工作流程,您可以 開始免費試用 或者 預約演示 與 Jodoo 合作。.