Nach Kategorien durchsuchen

Einleitung: Warum die Auswahl des ESG-Rahmenwerks eine Entscheidung für den Fertigungsbetrieb ist
Hersteller stehen zunehmend unter Druck, Nachhaltigkeitsdaten zu veröffentlichen, doch die eigentliche Schwierigkeit liegt selten in der Berichtsvorlage, sondern in den zugrundeliegenden Werksdaten. In einem Unternehmen mit mehreren Standorten, ESG-Rahmenwerke wird schnell zu einem operativen Problem, da die erforderlichen Nachweise produktionsübergreifend verfügbar sind., EHS, Beschaffung, Finanzen und IT, oft in unterschiedlichen Systemen und verschiedenen Werken.
Diese Herausforderung zeigt sich besonders deutlich im Fertigungssektor. Energieverbrauch, Emissionen der Bereiche 1 und 2, Daten zu Wasserentnahme, Verletzungen, Lieferantenprüfungen und Abfall werden üblicherweise von verschiedenen Teams verwaltet, in unterschiedlichen Abständen erfasst und unter verschiedenen Kontrollmechanismen geprüft. Ein diskreter Hersteller mit fünf Werken benötigt möglicherweise Daten zum Wasserverbrauch von den Facility-Management-Teams, Ausschuss- und Nacharbeitszahlen aus der Produktion, Sicherheitsvorfälle aus dem Bereich Arbeitssicherheit und Gesundheitsschutz sowie Lieferanteninformationen aus dem Einkauf, bevor die Finanzabteilung die Offenlegung abschließen kann.
Dieser Artikel hilft Ihnen, drei oft verwechselte Dinge zu unterscheiden: ein Berichtsrahmenwerk, einen Offenlegungsstandard und eine länderspezifische Berichtsvorschrift. Anschließend vergleichen wir die drei Aspekte. GRI-Standards, IFRS-Standards für die Offenlegung von Nachhaltigkeitsinformationen, Und ESRS, Anschließend wird ein praktischer Arbeitsablauf erläutert, mit dem Hersteller den richtigen Berichtsansatz auswählen, organisieren und in die Praxis umsetzen können.
ESG-Rahmenwerke, Offenlegungsstandards und Berichtsregeln
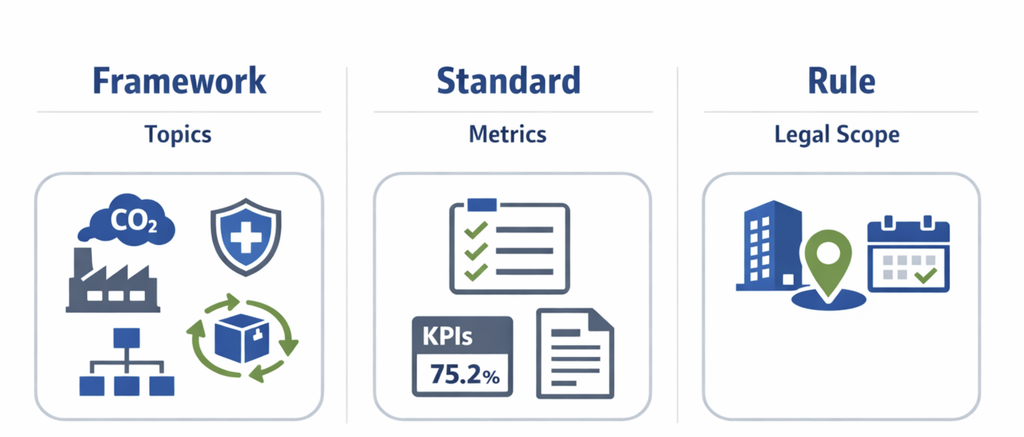
In der Fertigung verwenden Teams häufig “ESG-Rahmenwerke”als Sammelbegriff“, aber die Unterscheidung ist wichtig. Ein Bericht Rahmen bietet Ihnen eine Gesamtstruktur zur Organisation von Nachhaltigkeitsinformationen. Offenlegungsstandard Sie legt fest, welche Informationen offengelegt werden müssen und wie diese beschrieben werden sollen. Eine Rechtsordnung Meldepflicht ist die rechtliche oder regulatorische Anforderung, die einem Unternehmen mitteilt, ob, wann und nach welchem System es Bericht erstatten muss.
Warum Hersteller diese Unterscheidung benötigen
Hersteller mit mehreren Standorten berichten selten nur an eine einzige Zielgruppe. Finanzverantwortliche benötigen möglicherweise Nachhaltigkeitsberichte für Investoren, EHS-Teams erfassen operative Kennzahlen für das interne Management, und der Einkauf benötigt Lieferanteninformationen für Kundenanfragen. Werden diese Zielgruppen zu früh vermischt, sammeln Unternehmen entweder zu viele Daten mit geringem Nutzen oder verpassen wichtige Informationen für einen konkreten Berichtszweck.
Betrachten wir einen regionalen Elektronikhersteller mit Werken in Malaysia und Vietnam sowie einer Vertriebsniederlassung in Europa. Die Werksteams erfassen monatlich Daten zu Energieverbrauch, Abfall und Vorfällen zur Betriebssteuerung. Die europäische Niederlassung unterliegt möglicherweise Berichtspflichten, die durch lokale Vorschriften geprägt sind, während die Muttergesellschaft investigatororientierten Klima- und Risikoberichten Priorität einräumt. Wird die Wahl des Berichtsrahmens nicht von der rechtlichen Verpflichtung getrennt, kann es zu doppelten Anforderungen an den verschiedenen Standorten und inkonsistenten Datendefinitionen kommen.
Wo GRI, IFRS und ESRS passen
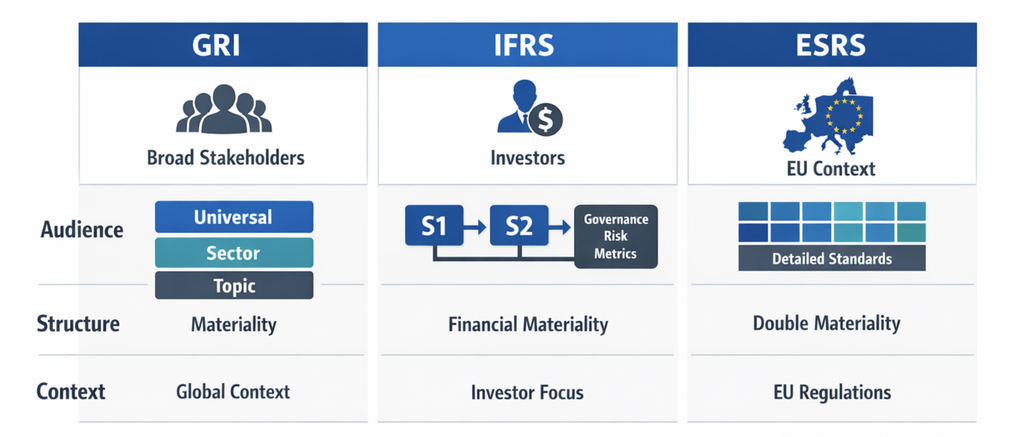
Der GRI Standards lassen sich am besten als umfassendes Nachhaltigkeitsberichtssystem verstehen, das die Berichterstattung über die Auswirkungen einer Organisation auf Wirtschaft, Umwelt und Gesellschaft unterstützt. Sie sind in universelle Standards, Branchenstandards und Themenstandards gegliedert, die Unternehmen dabei helfen, einen strukturierten Bericht zu den wesentlichen Themen zu erstellen. Nachhaltigkeit Themen. Für Hersteller ist GRI daher oft nützlich, wenn die Zielgruppe Folgendes umfasst: Kunden, Gemeinden, Mitarbeiter und andere nicht-investorenbezogene Interessengruppen.
Die IFRS-Standards für die Offenlegung von Nachhaltigkeitsinformationen nehmen eine andere Stellung ein. IFRS S1 und IFRS S2 Sind Investorenorientiert Nachhaltigkeitsbezogene Finanzberichterstattungsstandards weisen einen starken Bezug zu Risiken und Chancen auf, die den Unternehmenswert beeinflussen können. In der Praxis nutzen Hersteller diese Standards häufig, wenn Finanz-, Prüfungsausschüsse und Kapitalmarktakteure entscheidungsrelevante Informationen zu Unternehmensführung, Strategie, Risikomanagement und Kennzahlen benötigen.
Europäische Standards für die Nachhaltigkeitsberichterstattung oder ESRS, Sie gehören zu einem europäischen Berichtskontext und werden üblicherweise im Zusammenhang mit doppelter Wesentlichkeit diskutiert. Sie stellen nicht nur eine freiwillige Architektur für die allgemeine Kommunikation dar, sondern sind in ein umfassenderes regulatorisches Umfeld eingebettet. Für einen Hersteller mit EU-Operationen, ESRS kann relevant werden, weil das Unternehmen dort tätig ist oder weil eine bestimmte Einheit in den Geltungsbereich fällt, und nicht, weil das Nachhaltigkeitsteam dieses Format bevorzugt.
Setzen Sie die richtige Ebene für die richtige Entscheidung ein.
Ein hilfreicher Ansatz für die Auswahl von Berichtsformaten ist folgender: Zuerst wird die Berichtsarchitektur für die Zielgruppe festgelegt, dann der passende Offenlegungsstandard und schließlich die für jede juristische Person geltende Berichtsregel. Diese Vorgehensweise hilft Fertigungsunternehmen, die Gestaltung der Datenerfassung auf Werksebene nicht mit Offenlegungsentscheidungen auf Vorstandsebene zu vermischen.
Vergleich der GRI-Standards, der IFRS-Standards für die Offenlegung von Nachhaltigkeitsdaten und der ESRS für Hersteller
Um die wichtigsten zu vergleichen ESG-Rahmenwerke Um Herstellern die Auswahl zu erleichtern, sollten vier Punkte berücksichtigt werden: Für wen die Berichterstattung bestimmt ist, wie die Inhalte strukturiert sind, welche Wesentlichkeitskriterien angewendet werden und in welchem Berichtskontext sie typischerweise Anwendung findet. Betrachten wir in diesem Abschnitt ein Beispiel: einen Hersteller von Elektronikkomponenten mit mehreren Standorten in Malaysia, Thailand und Vietnam, einer europäischen Vertriebsniederlassung und Kunden, zu denen globale OEMs und institutionelle Anleger gehören. Die zugrunde liegenden Geschäftsprozesse sind dieselben, aber der Schwerpunkt der Berichterstattung ändert sich je nachdem, ob das Unternehmen die GRI-Standards, die IFRS-Standards für die Offenlegung von Nachhaltigkeitsdaten oder die ESRS anwendet.
Zielgruppe und Entscheidungszweck
GRI Normen werden im Allgemeinen für ein breites Stakeholder-Publikum und nicht nur Investoren. In der Praxis bedeutet dies, dass der Elektronikhersteller über Emissionen, Abwasser, Arbeitssicherheit, Arbeitsbedingungen bei Zulieferern und Auswirkungen auf die lokale Gemeinschaft berichten kann. So können Mitarbeiter, Kunden, Gemeinden, Kreditgeber und NGOs die umfassenderen Nachhaltigkeitsauswirkungen des Unternehmens besser verstehen. Daher ist GRI hilfreich, wenn das Unternehmen einen ausführlicheren öffentlichen Nachhaltigkeitsbericht benötigt, insbesondere wenn Kundenfragebögen und Anforderungen an die Lieferkette über die rein finanzorientierte Offenlegung hinausgehen.
IFRS Die Standards für die Offenlegung von Nachhaltigkeitsdaten sind enger gefasst auf Investoren und Kapitalmärkte. IFRS S1 behandelt die Finanzberichterstattung im Zusammenhang mit Nachhaltigkeit im Allgemeinen, während IFRS S2 sich speziell auf klimabezogene Angaben konzentriert. Für denselben Hersteller verschiebt sich die Fragestellung von “Welche wesentlichen Auswirkungen haben wir auf die Nachhaltigkeit?” zu “Welche Nachhaltigkeits- und Klimaaspekte könnten sich vernünftigerweise auf den Unternehmenswert, die Cashflows, den Zugang zu Finanzmitteln oder die Kapitalkosten auswirken?”
ESRS sitzt in einem Europäischer Berichtskontext und ist häufig mit doppelter Wesentlichkeit verbunden. Das bedeutet, dass die europäische Niederlassung des Herstellers nicht nur die Auswirkungen von Nachhaltigkeitsthemen auf das Geschäft, sondern auch die Auswirkungen des Geschäfts auf Mensch und Umwelt berücksichtigen muss. Für einen in Südostasien ansässigen Konzern, der Europa beliefert, ist der ESRS oft relevant, da sich die Berichtspflichten aus der Konzernstruktur, dem Börsennotierungsrisiko oder den Anforderungen von Kunden und Muttergesellschaften ergeben können.
Organisationsprinzipien und Struktur
Die drei Systeme unterscheiden sich auch in ihrer Konstruktion. GRI-Standards verwenden ein modulare Struktur Die universellen, branchenspezifischen und themenspezifischen Standards bieten Herstellern eine praktische Möglichkeit, einen Bericht auf der Grundlage unternehmensweiter Grundlagen, branchenspezifischer Erwartungen und themenspezifischer Offenlegungen zu erstellen. Für Elektronikhersteller hilft diese Struktur, Themen wie Energie, Arbeitsschutz, Abfall und Beschaffung in einem Bericht zu strukturieren, der die tatsächlichen betrieblichen Auswirkungen widerspiegelt.
Die IFRS-Standards für Nachhaltigkeitsberichterstattung sind wie folgt strukturiert: Offenlegungsstandards Anstelle einer breit angelegten Berichtsarchitektur für verschiedene Interessengruppen bietet IFRS S1 die allgemeinen Anforderungen an nachhaltigkeitsbezogene Finanzinformationen, während IFRS S2 klimaspezifische Offenlegungspflichten festlegt. Im Beispiel des Herstellers bedeutet dies, dass das Berichtsteam den Energieverbrauch auf Werksebene, Kältemittelleckagen und Lieferantenkonzentrationsrisiken mit der Finanzplanung, dem Risikomanagement und den Governance-Offenlegungen verknüpfen muss.
Im europäischen Kontext ist ESRS detaillierter und umfassender, mit themenspezifischen Standards, die in eine breitere regulatorische Architektur eingebettet sind. Innerhalb desselben Unternehmens treibt ESRS typischerweise einen formaleren, funktionsübergreifenden Prozess voran, da Umwelt-, Sozial- und Governance-Themen bewertet, dokumentiert und mit Berichtspflichten und Nachweisen verknüpft werden müssen.
Materialitätsperspektive und Implementierungskontext
Für Elektronikhersteller kann GRI den Fokus auf die betrieblichen Auswirkungen auf Werke und Zulieferer legen; IFRS priorisiert möglicherweise finanziell wesentliche Klima- und Nachhaltigkeitsrisiken; und ESRS erfordert unter Umständen die gemeinsame Bewertung beider Sichtweisen. Das bedeutet nicht, dass ein System in jedem Fall “strenger” ist; es bedeutet lediglich, dass jedes System eine andere primäre Fragestellung für die Berichterstattung stellt. Für Hersteller ist die praktische Konsequenz klar: Bei der Wahl des Rahmenwerks geht es weniger darum, ein universell geeignetes System zu finden, sondern vielmehr darum, die Berichtslogik an die Nutzer, die Struktur und den Berichtskontext anzupassen.
Wie Wesentlichkeit und Nutzer die Auswahl des ESG-Rahmenwerks beeinflussen
Wer wird den Bericht zuerst nutzen?
Sobald Sie die Architektur von ESG-Rahmenwerke, Der nächste Filter ist Benutzerbedarf. Ein Kreditgeber, ein Investor am öffentlichen Markt, ein Großkunde und eine Aufsichtsbehörde stellen nicht dieselben Fragen, selbst wenn sie alle “ESG-Daten” benötigen. Für Hersteller ist dies relevant, da dieselben zugrunde liegenden Fakten je nach Leser, Vergleichspartner oder Verwendungszweck des Berichts unterschiedlich aufbereitet werden müssen. In der Praxis grenzen Nutzergruppen die Auswahl zwischen GRI-Standards, IFRS-Standards für die Offenlegung von Nachhaltigkeitsdaten und europäischen Standards für die Nachhaltigkeitsberichterstattung oft schneller ein als umfangreiche Vergleiche einzelner Merkmale.
Die Zielgruppe beeinflusst auch den erwarteten Nutzen des Berichts für Entscheidungen. Finanzverantwortliche legen in der Regel Wert darauf, wie sich Nachhaltigkeitsthemen auf den Unternehmenswert, die Liquiditätsstabilität, die Investitionsplanung und das Risikoprofil auswirken. Ein breiteres Stakeholder-Publikum erwartet möglicherweise detailliertere Informationen zu den Arbeitsbedingungen, den Umweltauswirkungen jenseits des Klimawandels, den Auswirkungen auf die lokale Bevölkerung und den Praktiken in der Lieferkette. Daher ist die Wahl des Rahmenwerks nicht nur eine Nachhaltigkeitsentscheidung, sondern auch eine Entscheidung für die Berichtsführung und die Governance.
Einheitliche Materialität in einfacher Sprache
Einheitliche Materialität Die Frage lautet: Welche Nachhaltigkeitsthemen könnten die Finanzlage, die Performance, den Kapitalzugang oder den langfristigen Wert des Unternehmens beeinflussen? Aus dieser Perspektive betrachtet ein Hersteller zunächst Aspekte wie Energiepreisschwankungen, CO₂-Kosten, regulatorische Risiken, klimabedingte Störungen der Rohstoffversorgung oder Sicherheitsvorfälle, die die Produktion lahmlegen können. Diese Logik verbinden viele Teams mit der investorenorientierten Berichterstattung, einschließlich der IFRS-Standards für Nachhaltigkeitsberichterstattung.
Ein Halbleiterverpackungswerk in Penang bietet hierfür ein anschauliches Beispiel. Ist das Unternehmen stark von Netzstrom und Prozesskühlung abhängig, wirken sich Energieverfügbarkeit und Strompreisschwankungen schnell finanziell relevant aus, da sie Margen und Lieferzuverlässigkeit beeinflussen. Auch die Arbeitssicherheit ist finanziell relevant, wenn Vorfälle zu Produktionsausfällen, Entschädigungskosten oder einem Vertrauensverlust bei den Kunden führen. Die Arbeitsbedingungen bei Zulieferern können ebenfalls relevant werden, insbesondere dann, wenn Kundenverträge, Ausfallrisiken oder Reputationsschäden den Umsatz beeinträchtigen könnten.
Doppelte Materialität erweitert den Anwendungsbereich
Doppelte Materialität Es stellt sich eine zweite Frage: Wie wirkt sich Nachhaltigkeit nicht nur auf das Unternehmen aus, sondern auch darauf, wie das Unternehmen Mensch und Umwelt beeinflusst. Diese erweiterte Perspektive ist typisch für die europäischen Nachhaltigkeitsberichtsstandards und verändert die Themenauswahl für Hersteller grundlegend. Ein Thema kann relevant sein, weil es ein finanzielles Risiko für das Unternehmen birgt, weil das Unternehmen erhebliche externe Auswirkungen hat oder beides.
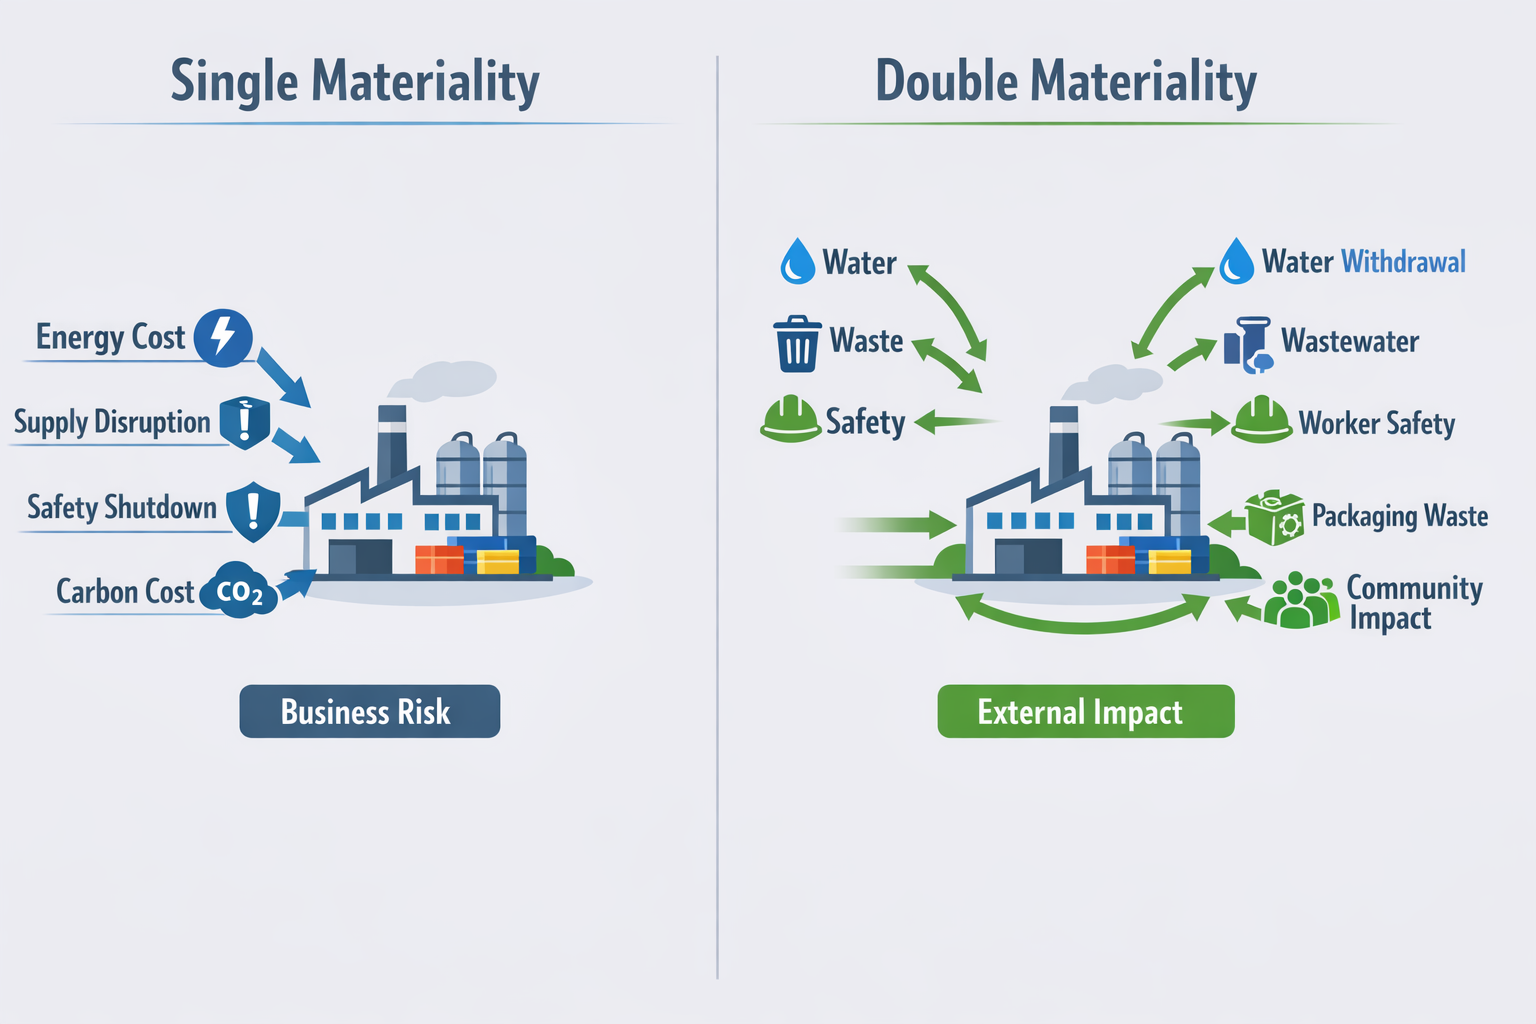
Für einen Lebensmittelhersteller können Abwasserentsorgung, Verpackungsabfälle und lokale Wasserentnahmen bereits vor unmittelbaren Bilanzfolgen meldepflichtige Prioritäten darstellen. Gesundheit und Sicherheit der Beschäftigten bleiben wichtig, doch die Bewertung berücksichtigt auch die Auswirkungen des Unternehmens auf Auftragnehmer, Anwohner und vorgelagerte landwirtschaftliche Zulieferer. Hierbei führt die doppelte Wesentlichkeitsbetrachtung oft zu einem umfassenderen Themenspektrum als eine rein finanzielle Betrachtung, insbesondere in Bezug auf Emissionen, Arbeitsbedingungen, Belastungen der Biodiversität und Auswirkungen auf die lokale Bevölkerung.
Die Gerichtsbarkeit entscheidet, was optional ist.
Der Nutzer benötigt begrenzte Auswahlmöglichkeiten, aber Zuständigkeit Die Definition von Ermessensspielraum und von Pflicht wird festgelegt. Ein südostasiatischer Hersteller, der nach Europa exportiert, kann beispielsweise weiterhin Managementberichte nach GRI-Standards oder an die IFRS-Standards für Nachhaltigkeitsberichterstattung angelehnte Investorenberichte erstellen. Dennoch können seine Rechtsstruktur oder Kundenanforderungen Teile des Geschäfts in Richtung europäischer Standards für Nachhaltigkeitsberichterstattung lenken. Die Wahl des Standards ist daher selten eine reine Präferenzfrage.
Deshalb entscheiden sich viele Fertigungsunternehmen für einen mehrstufigen Ansatz anstelle einer einheitlichen Lösung. Ein Berichtssystem dient beispielsweise der allgemeinen Berichterstattung an die Stakeholder, während ein anderes die Offenlegung gegenüber Investoren oder die Einhaltung regionaler Vorschriften sicherstellt. Entscheidend ist, sich bei der Entscheidung an den Verpflichtungen und Nutzern zu orientieren, nicht an der Popularität.
Die thematischen Prioritäten sollten sich an der operativen Realität orientieren.
Die Materialthemen in der Fertigung gruppieren sich üblicherweise um eine überschaubare Anzahl operativer Themen: Energie, Emissionen der Bereiche 1 und 2, Prozessabfälle, Wasser, Arbeitssicherheit, Lieferantenpraktiken und Auswirkungen auf die Anwohner in der Nähe von Werken oder Logistikkorridoren spielen eine Rolle. Die Wahl des richtigen Berichtsrahmens hängt davon ab, welche dieser Themen für Ihre Umweltbilanz, Ihre Prozessart und die Adressaten der Berichterstattung tatsächlich relevant sind. Ein Metallverarbeiter, eine Bekleidungsfabrik und ein Chemieproduzent werden zwar alle über Emissionen sprechen, doch die Wesentlichkeitskriterien und der Umfang der Offenlegung unterscheiden sich deutlich.
Das ist der Praxistest für Auswahl des ESG-Rahmenwerks. Sind Ihre Hauptnutzer Kapitalgeber, werden finanziell wesentliche Nachhaltigkeitsrisiken die Struktur wahrscheinlich dominieren. Erfordert Ihr Berichtskontext eine umfassendere Wirkungsbetrachtung, erweitert die doppelte Wesentlichkeit den Umfang und die Datengrundlage.
Ein praktischer Auswahlprozess für Hersteller mit mehreren Standorten
Ein praktikabler Prozess zur Auswahl eines ESG-Rahmenwerks sollte so einfach sein, dass er standortübergreifend angewendet werden kann, aber gleichzeitig so strukturiert, dass er einer internen Prüfung standhält. Für einen Hersteller mit mehreren Standorten bedeutet dies in der Regel fünf Schritte: Nutzer und Zuständigkeiten identifizieren, wesentliche Themen bewerten, Nachweise und Verantwortliche erfassen, Kontrollmechanismen festlegen und die Begründung dokumentieren.
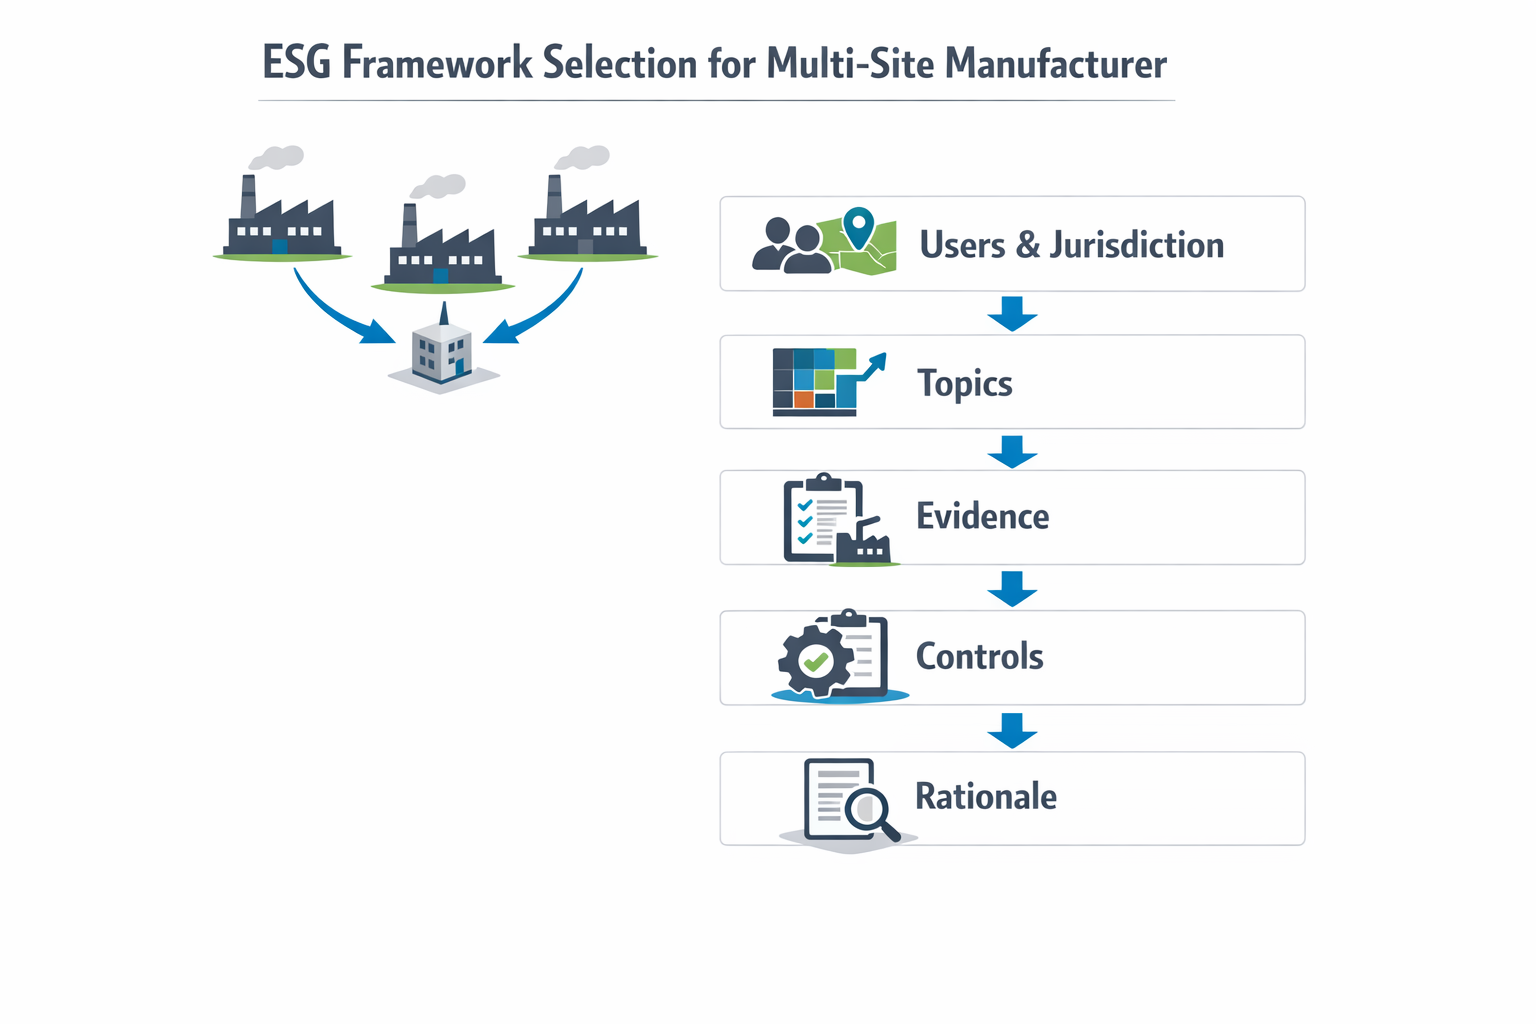
Zuerst Benutzer und Zuständigkeit identifizieren
Nehmen wir einen regionalen Hersteller von Elektronikkomponenten mit Werken in Malaysia, Thailand und Vietnam sowie einer europäischen Vertriebsniederlassung. Dessen Finanzabteilung benötigt klima- und nachhaltigkeitsbezogene Finanzberichte für Investoren; die europäische Niederlassung muss die Verpflichtungen gemäß ESRS (Economic Sustainability Reporting Standards) erfüllen; und die Unternehmensnachhaltigkeitsabteilung wünscht sich eine umfassendere Berichterstattung an verschiedene Stakeholder, die sich an den GRI-Standards orientieren könnte. Diese Konstellation schränkt die Auswahlkriterien erheblich ein, da ein Unternehmen gleichzeitig unterschiedlichen Berichtsempfängern gegenüberstehen kann.
In dieser Phase sollte ein Rahmenwerk festgelegt werden, das sich an der Berichtsempfängergruppe orientiert und nicht allein am Thema. Die Finanzabteilung kann die Auslegung der IFRS-Standards für die Nachhaltigkeitsberichterstattung leiten, die Nachhaltigkeitsabteilung die Abdeckung der GRI-Themen koordinieren und die Rechts- oder Compliance-Abteilung die Anforderungen der europäischen Standards für die Nachhaltigkeitsberichterstattung im Zusammenhang mit der Konzernstruktur verfolgen. Das Ergebnis ist kein fertiger Bericht, sondern eine Verantwortlichkeitsmatrix, die aufzeigt, wer für welchen Anwendungsfall zuständig ist.
Materialthemen auf Gruppen- und Werksebene bewerten
Anschließend werden die Lerninhalte auf zwei Niveaus geprüft: unternehmensweit Und standortspezifisch. Der Elektronikhersteller kann konzernweite Themen wie Scope-1- und Scope-2-Emissionen, Stromverbrauch, Arbeitssicherheit, Sorgfaltspflichten im Zusammenhang mit Konfliktmineralien und die Einhaltung von Abwasservorschriften identifizieren, während in einem Galvanisierungsbetrieb erhöhte Risiken im Umgang mit Chemikalien bestehen, die nicht für alle Standorte gleichermaßen gelten. Hier kann die doppelte Wesentlichkeit den Umfang beeinflussen, wenn das Unternehmen in einem europäischen Berichtskontext tätig ist, da sowohl betriebliche als auch finanzielle Auswirkungen einer strukturierten Prüfung bedürfen können.
Der praktische Fehler besteht darin, alle Werke zu früh in dieselbe Checkliste zu zwingen. Stattdessen sollte eine Themenmatrix erstellt werden, die allgemeine Indikatoren von werksspezifischen Nachweisanforderungen unterscheidet. Dies vereinfacht die spätere Zuordnung und verhindert, dass EHS-Teams Aufzeichnungen erfassen, die für ein bestimmtes Rahmenwerk oder eine bestimmte Anlage irrelevant sind.
Kartenbelege, Eigentümer und Quellaufzeichnungen
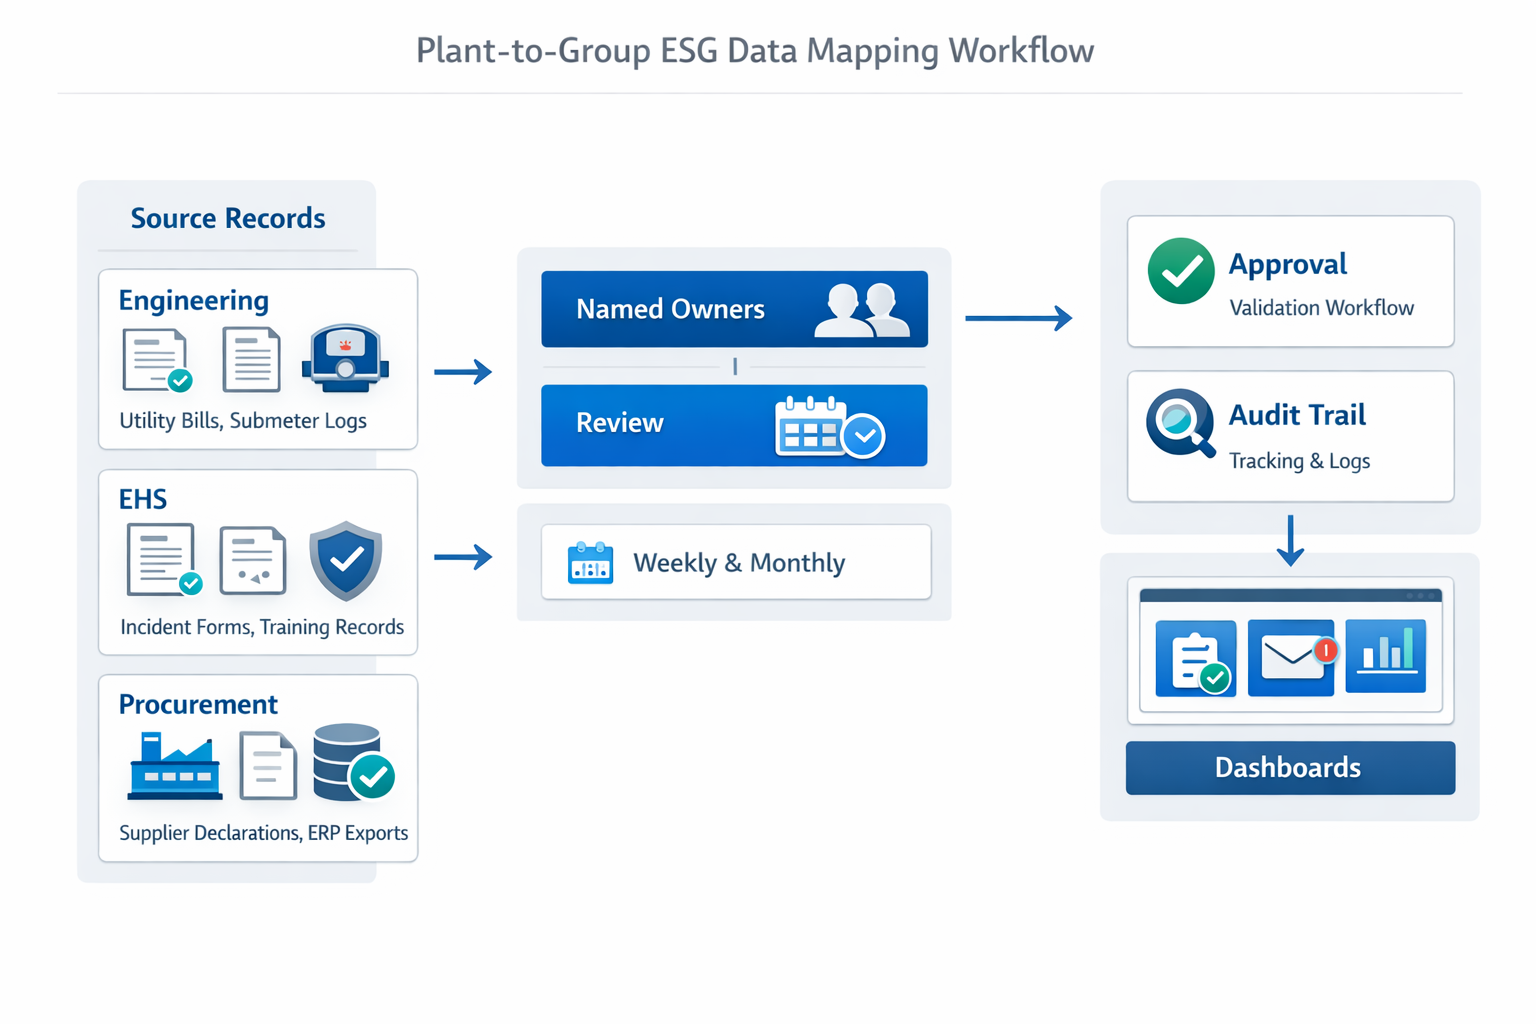
Sobald die Themenbereiche festgelegt sind, wird jeder Offenlegungsbedarf in konkrete Nachweise umgesetzt. Für das malaysische Werk könnten Energiedaten beispielsweise aus monatlichen Stromrechnungen und Zählerprotokollen der Technikabteilung stammen; Sicherheitsdaten aus Unfallberichten und Schulungsunterlagen der Abteilung für Umwelt, Gesundheit und Sicherheit (EHS); Daten zur Lieferantenprüfung könnten im ERP-System der Beschaffungsabteilung in Form von Exporten und unterzeichneten Erklärungen vorliegen. Ziel ist es, jedem Thema einen Verantwortlichen, ein Quellsystem, einen Überprüfungsrhythmus und ein Aufzeichnungsformat zuzuordnen.
Hier reduziert die Datenzuordnung auch Redundanzen zwischen GRI-Standards, IFRS-Standards für die Offenlegung von Nachhaltigkeitsdaten und ESRS. Ein einzelner Stromverbrauchsdatensatz kann zwar mehrere Berichtsströme unterstützen, dies bedeutet jedoch nicht, dass die Angaben automatisch gleichwertig, konform oder konform sind. Die Datenzuordnung ist eine interne Organisationsmethode und kein Beweis dafür, dass ein einzelner Datensatz alle Anforderungen erfüllt.
Kontrollmechanismen in allen Werken und Funktionen einführen
Nach der Datenerfassung sollten die Kontrollmechanismen für Einreichung, Prüfung, Genehmigung und Aufbewahrung formalisiert werden. Im Beispiel des Elektronikherstellers reichen die Werksingenieure monatliche Energieberichte ein, die Finanzabteilung prüft die Kostenverknüpfungen, die Abteilung für Arbeitssicherheit und Gesundheitsschutz (EHS) überprüft die Vorfallklassifizierungen, und die Unternehmensnachhaltigkeitsabteilung genehmigt den konsolidierten Datensatz vor der Meldung der Nutzung. Dadurch entsteht eine nachvollziehbare Kette anstelle einer mühsamen Suche nach den benötigten Tabellenkalkulationen am Jahresende.
Jodoo Die Lösung eignet sich in dieser Implementierungsphase, da Teams werksspezifische Formulare, rollenbasierte Berechtigungen, Genehmigungsprozesse, Anhangsregeln und Erinnerungszeitpläne konfigurieren können, ohne ein komplett neues System entwickeln zu müssen. Dies ist besonders wichtig, wenn für einen im Framework abgebildeten Datenpunkt mobile Fotobeweise im Werk, eine Finanzprüfung in der Zentrale und ein dokumentierter Prüfpfad über alle Funktionen hinweg erforderlich sind.
Dokumentieren Sie die Begründung und halten Sie sie überprüfbar.
Im letzten Schritt wird dokumentiert, warum die einzelnen Rahmenwerke gewählt wurden, wie die Themenbereiche definiert wurden, welche Entitäten einbezogen wurden und wo die Nachweise gespeichert sind. Für Hersteller mit mehreren Standorten ist dieses Entscheidungsprotokoll oft genauso wichtig wie die Daten selbst, da sich Berichtspflichten, Zuständigkeiten und Werksgrenzen im Laufe der Zeit ändern. Eine dokumentierte Begründung trägt außerdem dazu bei, dass der nächste Berichtszyklus auf einer kontrollierten Logik und nicht auf dem Gedächtnis basiert.
Fazit: ESG-Rahmenentscheidungen in ein praktikables System umwandeln Jodoo
Für Hersteller stellt sich die Frage: Welche der folgenden Optionen ESG-Rahmenwerke Es geht nicht darum, eine universelle Vorlage zu finden. Vielmehr geht es darum, den passenden Berichtsansatz für Ihre Nutzer, Rechtsordnungen, wesentlichen Themen, Nachweisquellen und Kontrollanforderungen auszuwählen. Eine Unternehmensgruppe, die gegenüber Investoren, Aufsichtsbehörden, Kunden und der internen Führungsebene berichtet, benötigt häufig eine strukturierte Kombination aus Standards, Offenlegungspflichten und Berichtsvorschriften anstelle einer vereinfachten Lösung aus einem einzigen Rahmenwerk.
Deshalb ist die praktische Frage nicht nur, auf welches ESG-Rahmenwerk man sich bezieht, sondern auch, wie die Standorte die zugrundeliegenden Daten erfassen, prüfen und nachverfolgen. Wenn Energiedaten in Tabellenkalkulationen gespeichert, Sicherheitsvorfälle auf Papier dokumentiert und Lieferantenerklärungen per E-Mail übermittelt werden, lässt sich die Berichtsqualität nur schwer standortübergreifend skalieren. Je strukturierter die Arbeitsabläufe sind, desto einfacher ist es, wiederholbare ESG-Berichtszyklen zu etablieren.
Jodoo Dieses Betriebsmodell wird als No-Code-Plattform für Fertigungsteams unterstützt. Sie können Framework-basierte Formulare, rollenbasierte Berechtigungen, Genehmigungsworkflows, Erinnerungen, Anhänge, mobile Datenerfassung, Dashboards und Integrationen konfigurieren, sodass Werks-, EHS-, Einkaufs-, Finanz- und IT-Teams mit demselben Datensystem arbeiten.
Wenn Sie die ESG-Berichterstattung in einen besser kontrollierten Workflow vom Werk bis zum Konzern umwandeln möchten, können Sie Kostenlose Testversion starten oder Demo buchen mit Jodoo.