Nach Kategorien durchsuchen

Einleitung: ESG in der Fertigung – ein Betriebsmodell
Viele Hersteller beschäftigen sich mit ESG erst, wenn ein Kundenfragebogen eintrifft, ein Investor Daten anfordert oder eine Regulierungsbehörde die Regeln ändert. Das ist ein unzureichender Ausgangspunkt. Eine Studie von KPMG aus dem Jahr 2024 ergab Folgendes: 96% der 250 größten Unternehmen der Welt Mittlerweile müssen die Hersteller in irgendeiner Form über ESG oder Nachhaltigkeit berichten, was bedeutet, dass sie zunehmend unter Druck geraten, Beweise statt allgemeiner Aussagen zu liefern.
In Bezug auf die Fertigung, Umwelt, Soziales und Unternehmensführung (ESG) ESG ist nicht nur ein Thema der Offenlegung. Es ist die operative Disziplin, die hinter der Art und Weise steht, wie ein Werk Energie, Abfall, Sicherheitsvorfälle, Arbeitsbedingungen, Lieferantenprüfungen, Genehmigungen und die Nachverfolgung durch das Management erfasst. ESG ist auch kein Berichtsstandard, kein Rating, keine Zertifizierung und kein Nachhaltigkeitsbericht an sich. Es ist die Art und Weise, wie Umwelt-, Sozial- und Governance-Verantwortlichkeiten in wiederholbare Abläufe im gesamten Betrieb integriert werden.
Ein diskreter Fertigungsbetrieb mit mehreren Standorten benötigt möglicherweise konsistente Daten von den Teams für Bearbeitung, Montage und Lieferantenqualität über verschiedene Werke hinweg. Ein Prozesswerk konzentriert sich unter Umständen stärker auf Emissionen, Wasserverbrauch, Genehmigungsauflagen und die Eskalation von Vorfällen. In beiden Fällen beginnt ESG mit klarer Verantwortlichkeit, verlässlichen Nachweisen und Rechenschaftspflicht auf Prozessebene.
Dieser Artikel erklärt, wie man dieses Betriebsmodell gestaltet: wie man die Verantwortlichkeiten strukturiert, Prioritäten setzt, Arbeitsabläufe standardisiert und die Umsetzung standortübergreifend steuert.
Wie ein ESG-Betriebsmodell aussieht
Für einen Hersteller mit mehreren Standorten, ESG Das Betriebsmodell ist die Managementstruktur, die ESG-Prioritäten in konkrete Arbeitsaufgaben umsetzt. Es definiert die relevanten Betriebsbereiche, die Verantwortlichkeiten der einzelnen Prozesse, die benötigten Daten und Nachweise, die Einreichungsfristen, die Prüfer und den Umgang mit Ausnahmen. In der Praxis bedeutet dies, dass ESG-Governance in die Werksabläufe, die Lieferantenkontrolle, die Personalprozesse und die Managementbewertungszyklen integriert ist. Ziel ist nicht, alle Standorte identisch zu gestalten, sondern Verantwortlichkeiten, Nachweise und Eskalationswege so einheitlich zu machen, dass sie sich gut steuern lassen.
Die Kerndomänen und ihre Inhaber
Die meisten Hersteller organisieren die ESG-Umsetzung in vier Arbeitsbereichen: Betriebsumfeld, Belegschaft und Arbeitsbedingungen, Lieferantenkontrolle und Aufsicht durch die Geschäftsleitung. Die Anlagenumgebung befindet sich üblicherweise in den Händen der Standortleiter und EHS Die Aufgaben der Manager umfassen Bereiche wie Energie, Wasser, Abfall, Emissionsprotokolle und die Reaktion auf Zwischenfälle. Personalthemen betreffen häufig die Personalabteilung, den Betrieb und die Compliance-Abteilung, während Lieferantenthemen typischerweise in den Zuständigkeitsbereich von Einkauf und Lieferantenqualität fallen. Die Geschäftsleitung bündelt anschließend Leistung, Ausnahmen und Folgemaßnahmen in einem regelmäßigen Governance-Zyklus.
Betrachten wir einen regionalen Elektronikhersteller mit fünf Werken in Malaysia, Thailand und Vietnam. Jeder Standort erfasst monatlich den Energieverbrauch, Abfallprotokolle, Sicherheitsvorfälle, Überstunden und Lieferantenbewertungen nach einheitlichen Unternehmensrichtlinien. Der Werksleiter ist für die Vollständigkeit der standortbezogenen Meldungen verantwortlich, der EHS-Beauftragte für die Umweltdaten, die Personalabteilung für die Mitarbeiterdaten und der Einkauf für die Lieferantenerklärungen. In der Zentrale prüft ein Nachhaltigkeitsmanager die standortübergreifende Einheitlichkeit, bevor der Compliance-Beauftragte und die Geschäftsleitung Abweichungen und Trends analysieren.
Die durchgängige Betriebsarchitektur
Ein praktikabler ESG Das Betriebsmodell folgt einer klaren Kette von der Dateneingabe bis zur Kontrolle. Teams an der Basis erfassen Betriebsdaten, Standortverantwortliche validieren diese, Fachprüfer kontrollieren Vollständigkeit und Unregelmäßigkeiten, und zentrale Teams konsolidieren die Ergebnisse für die Managementprüfung. Werden Schwellenwerte überschritten oder sind Nachweise unvollständig, muss der Prozess einen Ausnahmefall auslösen, anstatt auf die Quartalsbereinigung zu warten. Diese Architektur ist wichtig, da ESG-Kriterien versagen, wenn Daten ohne Verantwortlichkeit weitergegeben werden oder Probleme erst während der Berichtssaison auftreten.
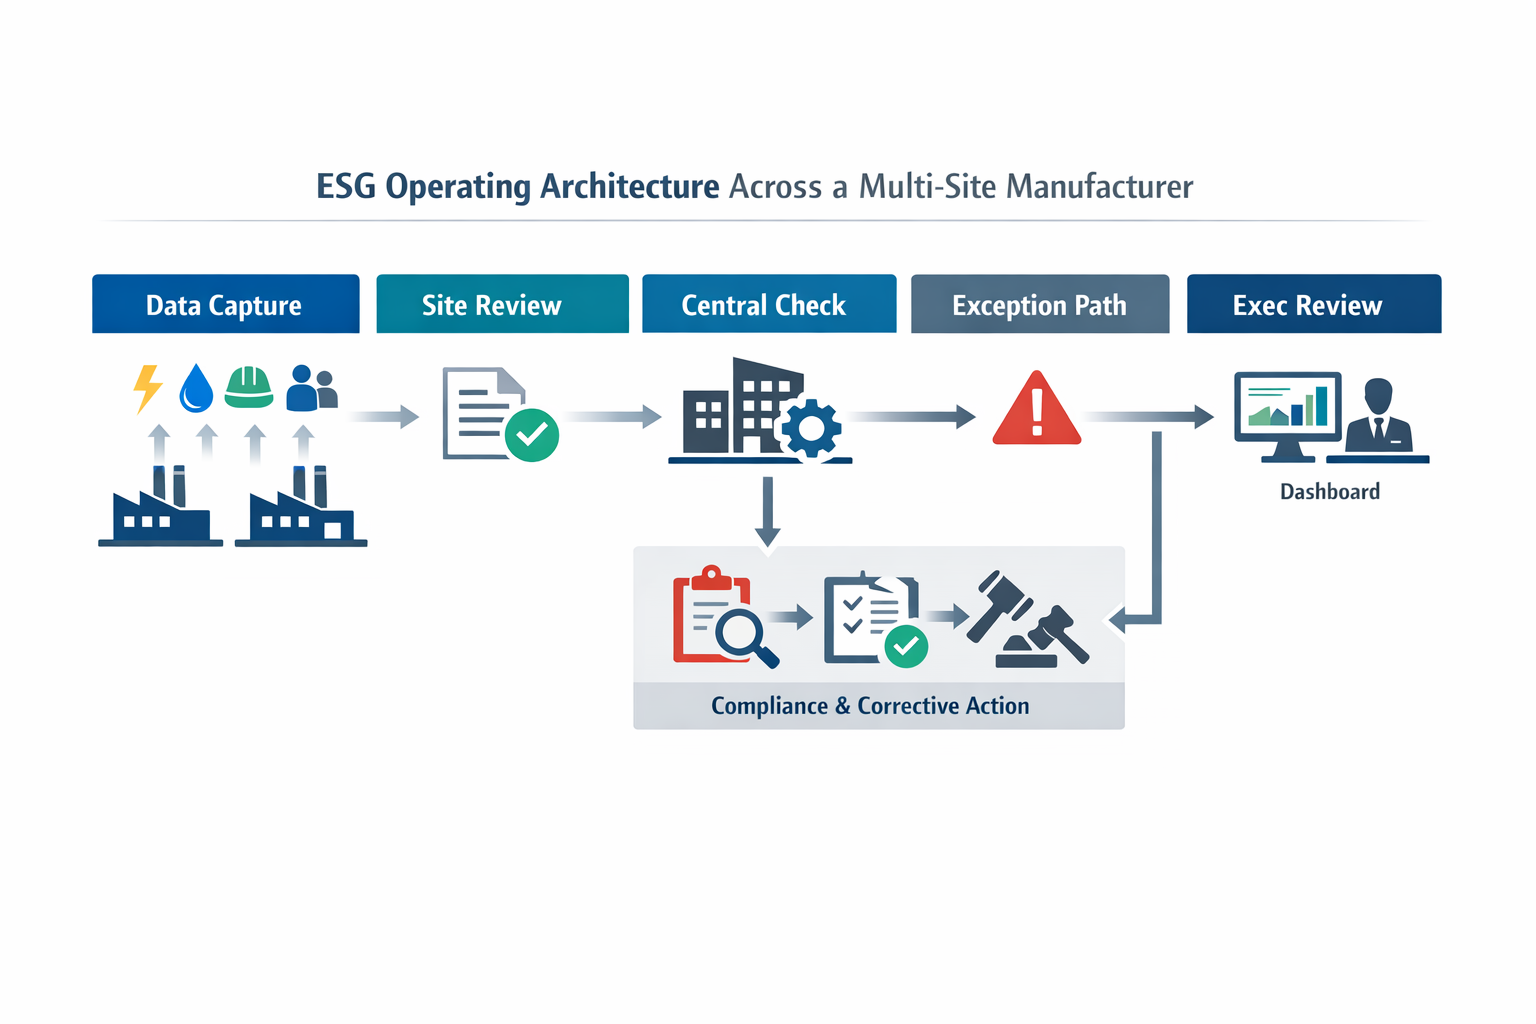
Im Beispiel des Elektronikherstellers reicht ein Standort in Thailand monatlich bis zum fünften Werktag Abwasseranalysen und die dazugehörigen Laborzertifikate ein. Der EHS-Beauftragte des Standorts prüft die Zahlen zunächst, der Werksleiter genehmigt die Einreichung, und der regionale Nachhaltigkeitsmanager wird benachrichtigt, falls ein Ergebnis fehlt oder außerhalb des zulässigen Bereichs liegt. Handelt es sich um eine wesentliche Abweichung, wird das Compliance-Team hinzugezogen und ein Korrekturmaßnahme wird mit einem Fälligkeitsdatum versehen. Wenn die Führungskräfte das monatliche Dashboard sehen, prüfen sie validierte Datensätze und offene Punkte, nicht mehr unstrukturierte Tabellenkalkulationen.
Funktionsübergreifende Koordination
ESG Die Arbeit ist funktionsübergreifend, da die zugrundeliegenden Kontrollen in verschiedenen Prozessen angesiedelt sind. Ein Werksleiter kann zwar bestätigen, ob Maßnahmen vor Ort durchgeführt wurden, aber die Sorgfaltspflichten der Lieferanten nicht ohne den Einkauf oder die Bearbeitung von Mitarbeiterbeschwerden nicht ohne die Personalabteilung überprüfen. Ebenso kann der Einkauf zwar Lieferantenerklärungen einholen, aber die Compliance-Abteilung muss entscheiden, welche Lücken eskaliert werden müssen. Ein ESG-Betriebsmodell basiert daher auf koordinierter Verantwortlichkeit, bei der jede Funktion ihren Teil trägt, aber mit gemeinsamen Zeitvorgaben, Definitionen und Prüfregeln arbeitet.
Dieses funktionsübergreifende Design beugt zudem einem häufigen Fehler in der Unternehmensführung vor: ESG als Projekt eines Nachhaltigkeitsteams mit begrenzter operativer Befugnis zu behandeln. In ausgereifteren Modellen verfolgen Führungskräfte nicht jeden einzelnen Datenpunkt, sondern legen Prüfintervalle, Toleranzgrenzen und Verantwortlichkeiten für ungelöste Probleme fest. Dadurch erhalten die Standortleiter Klarheit darüber, was eingereicht, was genehmigt und was eskaliert werden muss. Das Ergebnis ist ein Managementsystem, das die Erkenntnisse aus der Produktion mit der Aufsicht der Führungsebene verknüpft, ohne in fragmentierte, abteilungsbezogene Nachverfolgung zu verfallen.
Wie sollten Hersteller mit ESG-Governance-Themen umgehen?
Beginnen Sie mit dem Geschäftskontext
Für Hersteller gilt: Priorisierung ESG Die Problematik sollte bei der tatsächlichen Geschäftspraxis ansetzen, nicht bei einer standardisierten Offenlegungsvorlage. Ein Lebensmittelverarbeiter mit hohem Produktionsvolumen, ein Elektronikhersteller und ein Automobilzulieferer sind mit sehr unterschiedlichen betrieblichen Risiken, Arbeitsstrukturen und Lieferkettenabhängigkeiten konfrontiert. Deshalb beginnt ein praxisorientiertes ESG-Betriebsmodell damit, zu analysieren, wo Wertschöpfung stattfindet, wo Störungen auftreten können und welche Prozesse das Management realistischerweise kontrollieren kann.
Der erste Schritt ist die Betrachtung des Geschäftskontexts: Produktionsmodell, Energieintensität, Mitarbeiterstruktur, Kundenmix, Exportintensität und Lieferantennetzwerk. Dies hilft der Führungsebene, strategisch wichtige Themen von solchen zu unterscheiden, die lediglich in Marktdiskussionen sichtbar sind. Konkret geht es nicht um die Frage: “Welche ESG-Themen gibt es?”, sondern: “Welche Faktoren könnten die Anlagenkontinuität, die Kosten, die Qualität, die Arbeitsplatzsicherheit, den Kundenzugang oder die Betriebserlaubnis wesentlich beeinträchtigen?”
Vom Status „Offenbarung“ zum Status „Priorität“
Sobald der operative Kontext klar ist, können Hersteller die Risikoexposition in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG) bewerten. Umweltaspekte können die Abhängigkeit von Wasser, Abwassereinleitung, Energieschwankungen, emissionsintensive Prozesse oder die Abfallentsorgung umfassen. Soziale Aspekte betreffen häufig Überstundenregelungen, die Sicherheit von Auftragnehmern, die Bearbeitung von Beschwerden, die Wohnbedingungen oder die Effektivität von Schulungen, während ESG-Aspekte die Sorgfaltspflichten gegenüber Lieferanten, Genehmigungsverfahren, die Durchsetzung von Richtlinien und die Reaktion auf Untersuchungen beinhalten können.
Ein praktikabler Priorisierungsablauf umfasst üblicherweise fünf Schritte: Probleme identifizieren, die Gefährdung nach Standort oder Wertschöpfungskettensegment testen, den Druck der Interessengruppen einschätzen, die Durchführbarkeit von Kontrollmaßnahmen bewerten und die Verantwortlichkeiten zuweisen. Dieser letzte Schritt ist wichtig, weil ein Problem ohne eine verantwortliche Funktion noch nicht Teil davon ist. ESG Governance. Ein Thema wird erst dann operativ, wenn jemand für die Definition der Kennzahl, die Überwachung von Ausnahmen und das Beheben von Lücken verantwortlich ist.
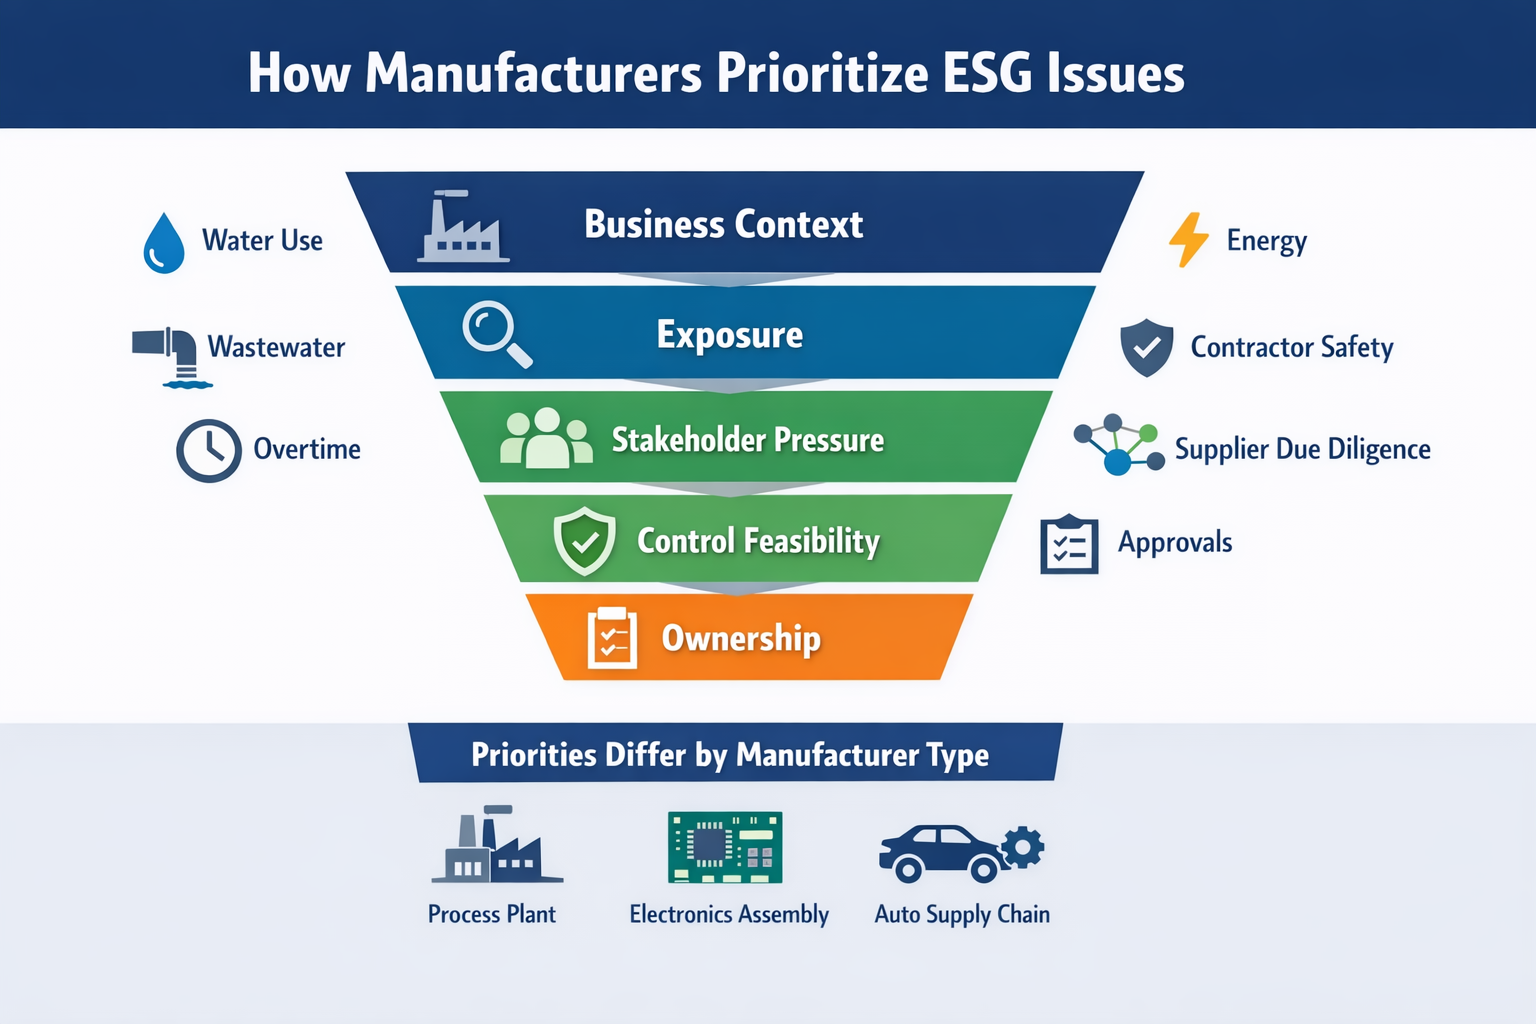
Der Druck von Interessengruppen sollte daher diszipliniert bewertet und nicht als Beliebtheitswettbewerb behandelt werden. Kundenbefragungen, Investorenfragebögen, Kreditauflagen, Erwartungen der Belegschaft, Anliegen der lokalen Gemeinschaft und regulatorische Entwicklungen haben nicht in jedem Unternehmen das gleiche Gewicht.
Betrachten Sie die folgenden drei kurzen Beispiele. Prozessfertigung, Der Wasserverbrauch könnte an oberster Stelle stehen, da die Produktion von einer stabilen Wasserqualität, der Einhaltung der Abwasservorschriften und kostensensiblen Aufbereitungssystemen abhängt. Elektronikmontage, Die Arbeitsbedingungen könnten jedoch eine höhere Priorität haben, da Personalfluktuation, übermäßige Überstunden und schwache Kontrollmechanismen der Vorgesetzten den Durchsatz beeinträchtigen und die Kundenbeziehungen schneller schädigen können als die meisten Umweltkennzahlen.
In einem Automobilzulieferkette, Die Lieferantenprüfung könnte zum zentralen Governance-Thema werden, da die ESG-Performance direkt von der Qualität der vorgelagerten Material- und Komponentenbasis abhängt. Hierbei liegt der Fokus nicht darauf, jedes einzelne Lieferantenmerkmal zu erfassen, sondern die Risikopunkte zu identifizieren, die systematisch geprüft, bewertet und gegebenenfalls eskaliert werden können. Eine gute ESG-Priorisierung ist daher selektiv, faktenbasiert und an Managementmaßnahmen gekoppelt, anstatt sich auf zukünftige Berichte zu beschränken.
Die operativen Bausteine der ESG-Implementierung
Standardisieren Sie Definitionen, bevor Sie irgendetwas sammeln.
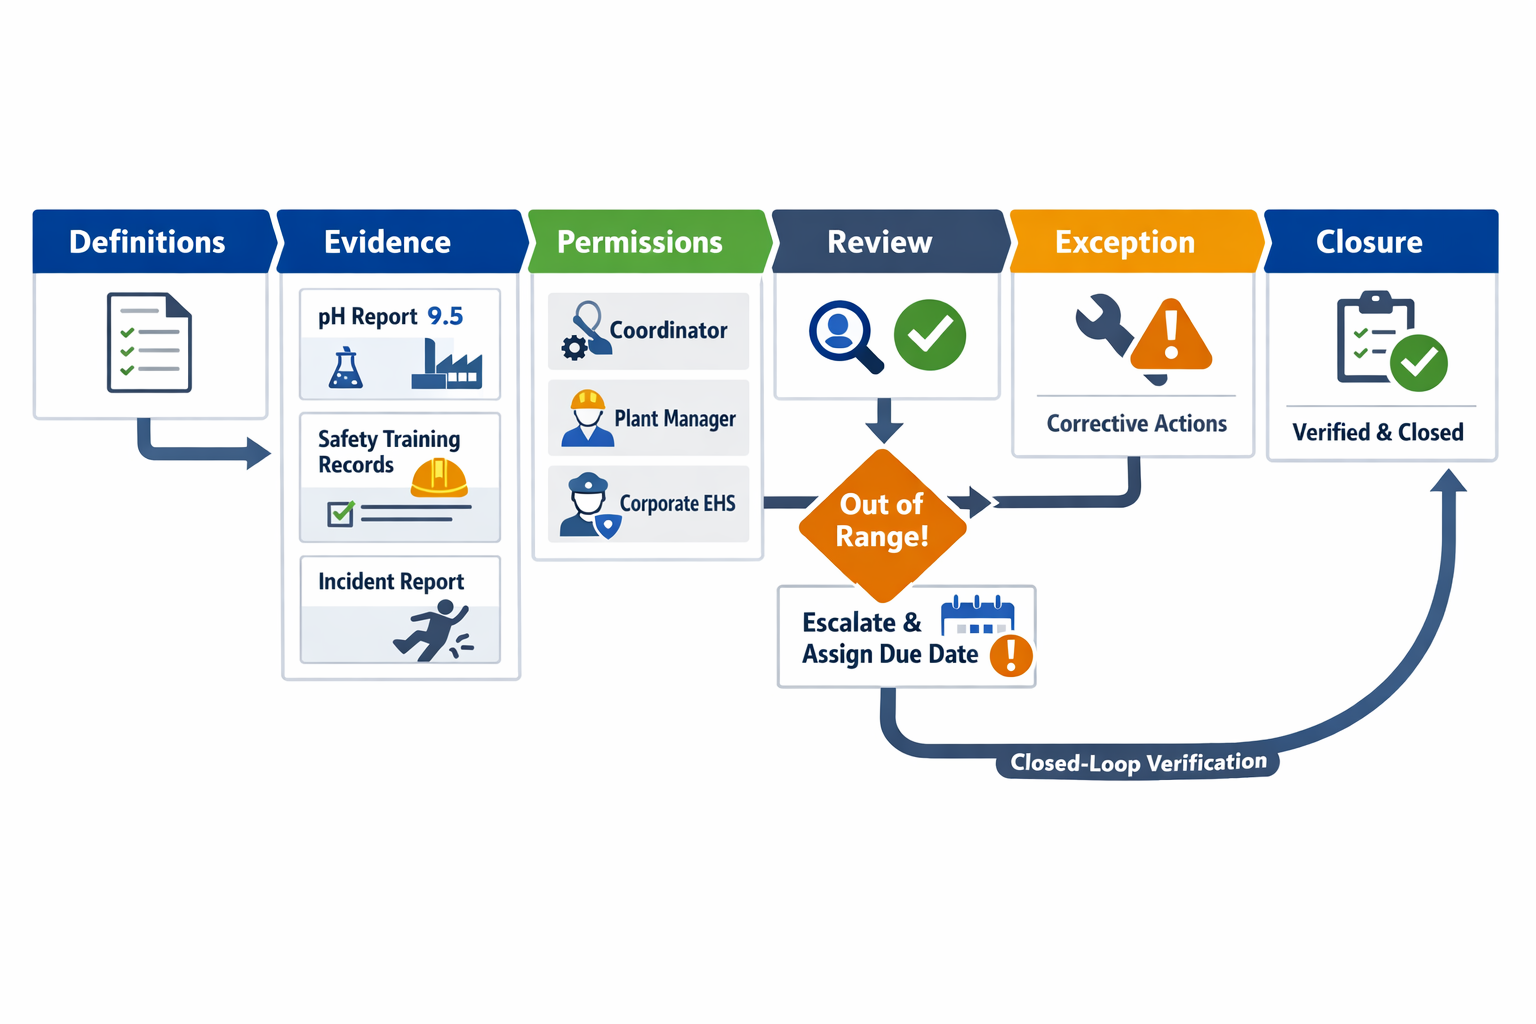
In ESG Bei der Umsetzung führen unpräzise Definitionen zu schwacher Kontrolle. Ein Werk kann nicht kontrollieren, was jeder Standort unterschiedlich definiert. Daher müssen Begriffe wie meldepflichtige Verletzungen, abgeschlossene Schulungen, Wasserintensität, Gefahrenstoffklassifizierung oder Abschluss von Lieferantenaudits bedarfsgerecht umgesetzt werden. eine anerkannte Bedeutung, eine Maßeinheit und eine Einreichungsregel. Bei einem Elektronikhersteller mit mehreren Standorten beispielsweise melden sowohl das Werk in Penang als auch das Werk in Batam Überstunden und Inspektionen der Chemikalienlagerung. Wenn jedoch die Berechnungslogik und die Berichtsgrenzen nicht übereinstimmen, wird die Überprüfung durch die Geschäftsleitung irreführend.
Lokale Eigentumsverhältnisse und zentrale Steuerung klären
Sobald die Definitionen feststehen, müssen die Hersteller die Verantwortlichkeiten zwischen den Standorten und den Teams in der Zentrale korrekt aufteilen. Die lokale Zuständigkeit sollte die primäre Datenerfassung und die Validierung in erster Instanz umfassen, da Vorgesetzte, EHS-Koordinatoren und Personalverantwortliche am nächsten am Ereignis, Zähler, Schulungsnachweis oder Inspektionsbericht sind. Die zentrale Zuständigkeit sollte Richtlinien, Schwellenwerte, Prüflogik und Ausnahmekriterien festlegen. ESG-Daten Die Vorgehensweise ist anlagenübergreifend vergleichbar. In unserem Beispiel übermittelt die Anlage in Penang monatliche pH-Wert-Messwerte des Abwassers, Informationen zur Teilnahme an Sicherheitsschulungen für die Bediener sowie Berichte über Vorfälle mit externen Dienstleistern, während die Abteilung für Nachhaltigkeit die Konsistenz überprüft und Abweichungen vom Sollbereich meldet.
Beweise sind erforderlich, keine zusammenfassenden Zahlen.
Viele ESG-Governance-Programme scheitern, wenn Betriebe lediglich aggregierte Zahlen in Tabellenkalkulationen einreichen. Eine Zahl ohne Anhänge, Zeitstempel, Quellenangaben oder Genehmigungshistorie hält einer internen Überprüfung nicht stand, geschweige denn einer externen. Für den Standort Penang sollten Abwasserberichte Laborzertifikate oder Messprotokolle enthalten; Sicherheitsschulungen sollten Anwesenheitsnachweise beinhalten, und ein Bericht über einen Vorfall mit einem Auftragnehmer sollte das Unfallformular, Untersuchungsnotizen und die sofort eingeleiteten Maßnahmen umfassen. Hier kommt es auf die praktischen Abläufe an: Nachweise müssen zum Zeitpunkt der Einreichung vorliegen und dürfen nicht erst später per E-Mail angefordert werden.
Nutzen Sie Berechtigungen und Überprüfungen, um den Workflow zu steuern.
Rollenbasierte Berechtigungen zwei häufige Fehler vermeiden in ESG Durchführung: uneingeschränkte Bearbeitung Und unklare Verantwortlichkeit. Bediener oder Koordinatoren sollten Aufzeichnungen einreichen können, Werksleiter sollten die Vollständigkeit und Plausibilität vor Ort prüfen, und die zentralen Verantwortlichen sollten diese gemäß festgelegter Regeln genehmigen, ablehnen oder eskalieren. Im Beispiel von Penang lädt der EHS-Koordinator das Abwasserpaket hoch, der Werksleiter bestätigt den Produktionskontext nach einem ungewöhnlichen Abflusswert, und die EHS-Abteilung des Konzerns prüft, ob der Grenzwert überschritten wird und eine formelle Eskalation erforderlich ist. Nachweise, Prüfungen und Korrekturmaßnahmen funktionieren am besten als ein kontrollierter Workflow, da jede Entscheidung mit dem Originaldatensatz, den zugehörigen Dokumenten, den Kommentaren der Prüfer und den Fristen für die Nachverfolgung verknüpft bleiben sollte.
Integrieren Sie die Ausnahmebehandlung in den Prozess.
Nicht jede Abweichung ist gleichbedeutend mit einer Krise, aber jede Ausnahme erfordert eine Regel. Meldet Penang einen pH-Wert im Abwasser außerhalb des zulässigen Bereichs, sollte das System einen Ausnahmeprozess auslösen, der die Ursachenklassifizierung, eine vorübergehende Eindämmung, die Zuweisung eines Verantwortlichen und ein geplantes Abschlussdatum vorsieht. Wird die erforderliche Schulungsquote nicht erreicht, kann der Prozess an die Personalabteilung und die Werksleitung anstatt an die Abteilung für Arbeitssicherheit und Gesundheitsschutz (EHS) weitergeleitet werden.
Schließen Sie den Kreislauf mit Korrekturmaßnahme Management
Der letzte Baustein ist der Abschluss der Maßnahmen mit anschließender Verifizierung. In unserem Beispiel führt die Abwasserabweichung zu einem Wartungsauftrag, einer Nachschulung des Bedienpersonals und einer erneuten Probenahme nach der Anlagenjustierung. Jeder Schritt ist einer Rolle zugeordnet und wird hinsichtlich einer Frist verfolgt. Liegt der Grenzwert der erneuten Probenahme vor, kann die zentrale Abteilung für Umwelt, Gesundheit und Sicherheit (EHS) den Fall abschließen; andernfalls bleibt das Problem offen und wird zur Überprüfung an das Management weitergeleitet. Diese geschlossene Kreislaufdisziplin bewirkt eine ESG Betriebsmodell von der periodischen Berichterstattung hin zur tatsächlichen operativen Steuerung.
Wie lässt sich ESG-Governance und -Umsetzung an mehreren Produktionsstandorten standardisieren?
Die Standardisierung der ESG-Governance an allen Standorten bedeutet nicht, dass alle Werke gleich arbeiten sollen. Vielmehr geht es darum, die ESG-Implementierung auf Konzernebene vergleichbar, nachvollziehbar und steuerbar zu gestalten und gleichzeitig jedem Standort zu ermöglichen, seine tatsächlichen Prozessrisiken, seine Personalstruktur und sein Lieferantennetzwerk abzubilden. Für die meisten Hersteller ist das praktische Ziel ein einheitliches ESG-Betriebsmodell mit gemeinsamen Regeln für Klassifizierung, Zeitpunkt, Überprüfung und Eskalation. Das lokale Ziel ist ein anderes: die relevanten Nachweise in einer Form zu erfassen, die die Werksteams auch tatsächlich pflegen können.
Standardvorlagen auf Basis gemeinsamer Taxonomien erstellen
Die erste Ebene der Standardisierung ist eine gemeinsame Taxonomie. Unternehmensweite Teams sollten eine einheitliche Liste für Elemente wie Energiequelle, Abfallkategorie, Vorfallart, Schulungsthema, Lieferantenrisikostufe, Status von Korrekturmaßnahmen und Berichtszeitraum definieren. Wenn Werke unterschiedliche Bezeichnungen für dasselbe Problem verwenden, wird die Gruppenberichterstattung zu einer manuellen Zuordnungsübung, und das Management verliert das Vertrauen in die Trendanalyse. Eine gemeinsame Taxonomie sorgt dafür, dass ESG-Daten (Umwelt, Soziales und Unternehmensführung) standortübergreifend die gleiche Struktur aufweisen, selbst wenn die zugrunde liegenden Betriebsabläufe unterschiedlich sind.
Vorlagen sollten daher auf dieser Taxonomie basieren und nicht auf den Tabellenkalkulationen einzelner Werke. Ein Fertigungsnetzwerk kann beispielsweise eine standardisierte monatliche Umweltprüfungsvorlage mit Gruppenfeldern für Kühlmittelentsorgung, Druckluftverluste und Schrottentsorgung verwenden, wobei ein Standort zusätzlich ein lokales Feld für Wärmebehandlungsemissionen hinzufügen kann. Ein Netzwerk für Lebensmittel- oder Chemieprozesse benötigt möglicherweise Pflichtfelder für die Wasserentnahmequelle, die Art der Abwasserabweichung und den Status der Genehmigungsschwellenwerte, während ein Werk zusätzlich die Soleableitung oder die CIP-Chemikalienkonzentration erfassen kann. Standardisierung funktioniert, wenn 70 bis 80 Prozent der Vorlage festgelegt sind und der Rest durch kontrollierte lokale Anpassungen erfolgt.
Lokale Flexibilität bewahren, ohne die Kontrolle zu verlieren
Lokale Variation Die Prozesse sollten geplant und nicht improvisiert werden. Die Zentrale kann Kernfelder, Definitionen, Fälligkeitstermine und Genehmigungswege festlegen und gleichzeitig genehmigte standortspezifische Felder, Anhänge und Anmerkungen für lokale regulatorische oder prozessbedingte Gegebenheiten zulassen. Dieses Gleichgewicht ist wichtig, da eine Überstandardisierung zu minderwertigen Einreichungen führt, während eine Unterstandardisierung die Vergleichbarkeit zwischen den Werken beeinträchtigt. ESG Das Betriebsmodell behandelt lokale Flexibilität als eine geregelte Ausnahme, nicht als ein separates System.
Dies ist besonders wichtig bei der Auftragsfertigung mit vielen Zulieferern. Ein zentrales Einkaufsteam kann zwar vorschreiben, dass alle Standorte dieselben Kategorien für die Lieferantenprüfung, Ablaufregeln für Dokumente und Eskalationsschwellenwerte verwenden, doch Werke in verschiedenen Ländern benötigen möglicherweise unterschiedliche Nachweisarten, Sprachen oder Prüfungen durch Arbeitsagenturen. Der Standard bildet die Entscheidungslogik, die Zuständigkeiten und das Statusmodell; die lokale Ebene umfasst die operativen Details, die für die korrekte Umsetzung erforderlich sind. Diese Unterscheidung gewährleistet eine konsistente ESG-Governance, ohne eine falsche Einheitlichkeit zu erzwingen.
Standardisierung von Taktung, Eskalation und Scorecards
Die standortübergreifende Einheitlichkeit hängt auch von der Einhaltung des Zeitplans ab. Wiederkehrende monatliche, vierteljährliche und jährliche Aufgaben sollten rollenbasiert zugewiesen werden, mit einheitlichen Abbruchkriterien, Prüfreihenfolgen und Ausnahmeregelungen im gesamten Netzwerk. Meldet beispielsweise ein Werk den Abschluss von Sicherheitsschulungen monatlich und ein anderes monatsweise, müssen die zusammengefassten Daten manuell korrigiert werden. Ein standardisierter Ablauf macht die ESG-Implementierung zu einem routinemäßigen Managementsystem und nicht zu einem Konsolidierungsprojekt zum Jahresende.
Standort-Scorecards sollten eine kleine Anzahl gemeinsamer Indikatoren zusammenfassen und gleichzeitig die detaillierte Analyse bis zur Werksverantwortung ermöglichen. Beispielsweise kann ein Gruppen-Dashboard überfällige Korrekturmaßnahmen, Umweltabweichungen, den Abschluss obligatorischer Schulungen und risikoreiche Lieferantenbewertungen standortübergreifend vergleichen und eine Eskalation auslösen, wenn Schwellenwerte in zwei aufeinanderfolgenden Zeiträumen überschritten werden. Hier können Plattformen wie Jodoo helfen: Sie ermöglichen die Konfiguration gemeinsam genutzter Formulare, kontrollierter lokaler Felder, wiederkehrender Workflows, rollenbasierter Genehmigungen und Dashboards, die Führungskräften einen Netzwerküberblick bieten und gleichzeitig die Werksleiter für ihre eigenen Maßnahmen und Nachweise verantwortlich machen.
Fazit: ESG in eine praktische operative Ebene umwandeln Jodoo
Für Hersteller, Umwelt, Soziales und Unternehmensführung (ESG) ESG-Management wird handhabbar, wenn es nicht länger als reine Jahresabschlussarbeit betrachtet wird, sondern als integraler Bestandteil des täglichen Managements. Das bedeutet klare Verantwortlichkeiten nach Funktion, kontrollierte Dateneingabe von jedem Standort, beigefügte Nachweise bei der Einreichung, regelmäßige Überprüfungen im Arbeitsablauf und transparente Nachverfolgung bei Problemen oder Abweichungen. In der Praxis hängt die Wirksamkeit der ESG-Umsetzung weniger von der Formulierung der Richtlinien ab, sondern vielmehr davon, ob Werke, Teams und Führungskräfte den Prozess konsequent anwenden können.
Hier kommt es auf die Gestaltung des Workflows an. Eine konfigurierbare Plattform wie beispielsweise Jodoo kann Herstellern helfen Digitalisierung der ESG-Umsetzung Durch strukturierte Formulare, rollenbasierte Datenerfassung, Genehmigungen, Erinnerungen, Anhänge, Prüfprotokolle und Dashboards, die die Anlagenaktivitäten mit der Managementaufsicht verknüpfen. Für Betriebsteams, die bereits Lean-Verbesserungen vorantreiben, dient Jodoo als No-Code-Plattform für schlanke Fertigung das sich an ESG-Workflows in Werken, Personalprozessen, Lieferantenprüfungen und Managementbewertungen anpassen lässt.
Wenn Sie ESG in ein praktischer Fabrik-Arbeitsablauf, versuchen Sie Kostenlose Testversion starten oder Demo buchen jetzt bei Jodoo.