Telusuri berdasarkan kategori

Pendahuluan: Apa Arti Jejak Audit bagi Data ESG di Sektor Manufaktur
Banyak tim manufaktur menemukan bahwa ESG Melaporkan masalah hanya ketika seorang peninjau mengajukan pertanyaan sederhana: Dari mana angka ini berasal? Itu adalah risiko nyata. Dalam sebuah survei KPMG, 96% dari 250 perusahaan terbesar di dunia melaporkan tentang keberlanjutan. Dalam konteks ini, sebuah jejak audit Ini bukan sekadar catatan sistem. Ini adalah rantai catatan yang dapat dilacak yang menunjukkan bagaimana data ESG berpindah dari sumber ke laporan di seluruh pabrik, orang, dan keputusan.
Dalam industri manufaktur, rantai tersebut sering dimulai dengan pembacaan meteran, manifes limbah, catatan bahan bakar boiler, formulir inspeksi, atau dokumen pemasok. Kemudian melewati pengumpulan, validasi, koreksi, persetujuan, konsolidasi, dan pengambilan akhir oleh peninjau internal, tim kepatuhan, atau penyedia jaminan eksternal. Jika ada langkah yang ditangani melalui spreadsheet yang tidak terhubung, rangkaian email, atau lampiran yang hilang, catatan tersebut mungkin masih ada, tetapi bukti di baliknya menjadi sulit dipercaya.
Artikel ini menjelaskan seperti apa jejak audit praktis dalam lingkungan manufaktur multi-lokasi. Artikel ini akan menguraikan silsilah data, riwayat perubahan, catatan persetujuan, dan manajemen bukti sehingga Anda dapat melihat tidak hanya angka ESG akhir tetapi juga keseluruhan cerita di baliknya.
Apa yang Dicakup oleh Jejak Audit dalam Manajemen Data ESG?
Di dalam Data ESG manajemen, sebuah jejak audit Riwayat tingkat catatan menunjukkan dari mana suatu angka berasal, siapa yang memasukkan atau mengubahnya, bukti apa yang mendukungnya, dan bagaimana proses peninjauannya. Bagi produsen, hal itu biasanya mencakup dokumen sumber, cap waktu, tindakan pengguna, lampiran yang terkait, dan catatan persetujuan yang terkait dengan titik data emisi, limbah, air, atau keselamatan tertentu. Fokusnya bukan hanya pada laporan akhir, tetapi pada rantai asal usul yang mendasarinya yang membuat laporan tersebut dapat dipertanggungjawabkan.
Cakupan tersebut penting karena data ESG sering dikumpulkan dari catatan produksi, tagihan utilitas, laporan laboratorium, catatan pemeliharaan, dan pengajuan pemasok. Jejak audit yang dapat digunakan membantu peninjau merekonstruksi jalur dari sumber ke nilai yang dilaporkan tanpa bergantung pada ingatan atau rangkaian email yang tersebar. Hal ini juga mendukung silsilah data dengan menunjukkan bagaimana catatan tingkat pabrik diubah, digabungkan, atau disesuaikan sebelum muncul dalam ringkasan lokasi atau pengungkapan perusahaan. Ini sangat penting ketika satu metrik melewati beberapa fungsi sebelum disetujui.
Jejak audit adalah bukan sama dengan sebuah audit. Audit adalah aktivitas peninjauan formal; jejak audit merupakan bagian dari bukti yang dapat diperiksa oleh auditor. Audit juga tidak sama dengan independensi. jaminan, yang menguji apakah informasi dan kontrol yang dilaporkan cukup andal untuk kesimpulan eksternal. Sertifikasi juga berbeda karena biasanya mengkonfirmasi kepatuhan terhadap standar atau persyaratan sistem manajemen yang telah ditentukan, sedangkan log keamanan siber Terutama mencatat akses sistem, upaya login, atau peristiwa jaringan, bukan asal usul catatan ESG.
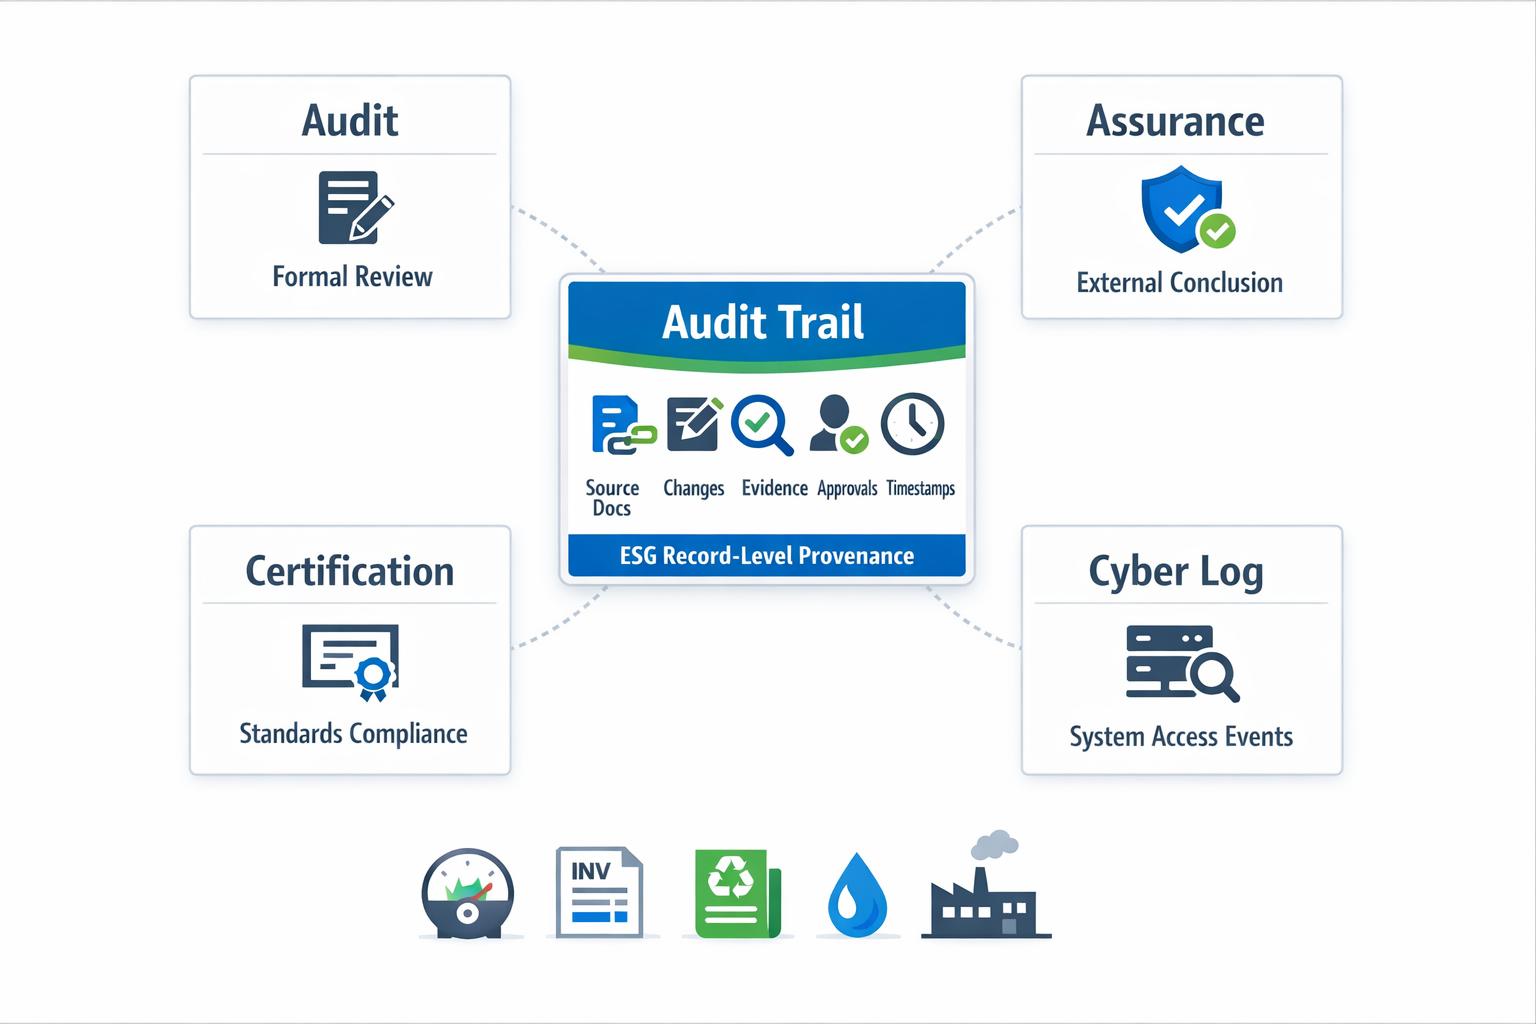
Jika seorang manajer pabrik berkata, “Kita memiliki sebuah jejak audit,”Namun, ini hanya berarti bahwa server menyimpan catatan login, tim keberlanjutan mungkin masih tidak mengetahui faktur mana yang mendukung angka listrik Lingkup 2 atau mengapa jumlah limbah berubah setelah ditinjau. Demikian pula, sebuah perusahaan dapat menyelesaikan pekerjaan penjaminan mutu pada metrik tertentu dan masih memiliki riwayat perubahan yang lemah pada tingkat catatan. Manajemen bukti yang baik mendukung audit dan penjaminan mutu, tetapi tidak menggantikannya.”.
Unit kunci di sini adalah catatan individu, Bukan keseluruhan program ESG. Jika pembacaan air limbah diperbarui, jejak yang tepat harus menunjukkan nilai asli, nilai revisi, pengguna, tanggal, alasan, dan lampiran pendukung. Jika faktor emisi diubah, dokumentasi harus menunjukkan referensi metode yang digunakan pada saat itu. Itulah yang membuat riwayat perubahan dapat digunakan selama tinjauan internal, bukan hanya sekadar terlihat.
Bagaimana Rantai Jejak Audit Bekerja di Seluruh Pabrik, Pemasok, dan Tim Peninjau
Dapat digunakan jejak audit Dalam industri manufaktur, pelaporan ESG merupakan rantai pengawasan untuk setiap catatan saat berpindah antar tim, sistem, dan tahapan peninjauan. Dalam bisnis multi-lokasi, rantai tersebut sering dimulai di lantai produksi, melewati validasi pabrik, mengumpulkan bukti pemasok, dan berakhir di berkas peninjauan regional atau korporat. Untuk memperjelas hal ini, ikuti satu contoh berikut: catatan konsumsi gas alam bulanan dari Pabrik A yang menjadi sumber data untuk... Lingkup 1 pelaporan emisi dan selanjutnya perlu tinjauan internal.
Pengambilan Sumber pada Tingkat Pabrik
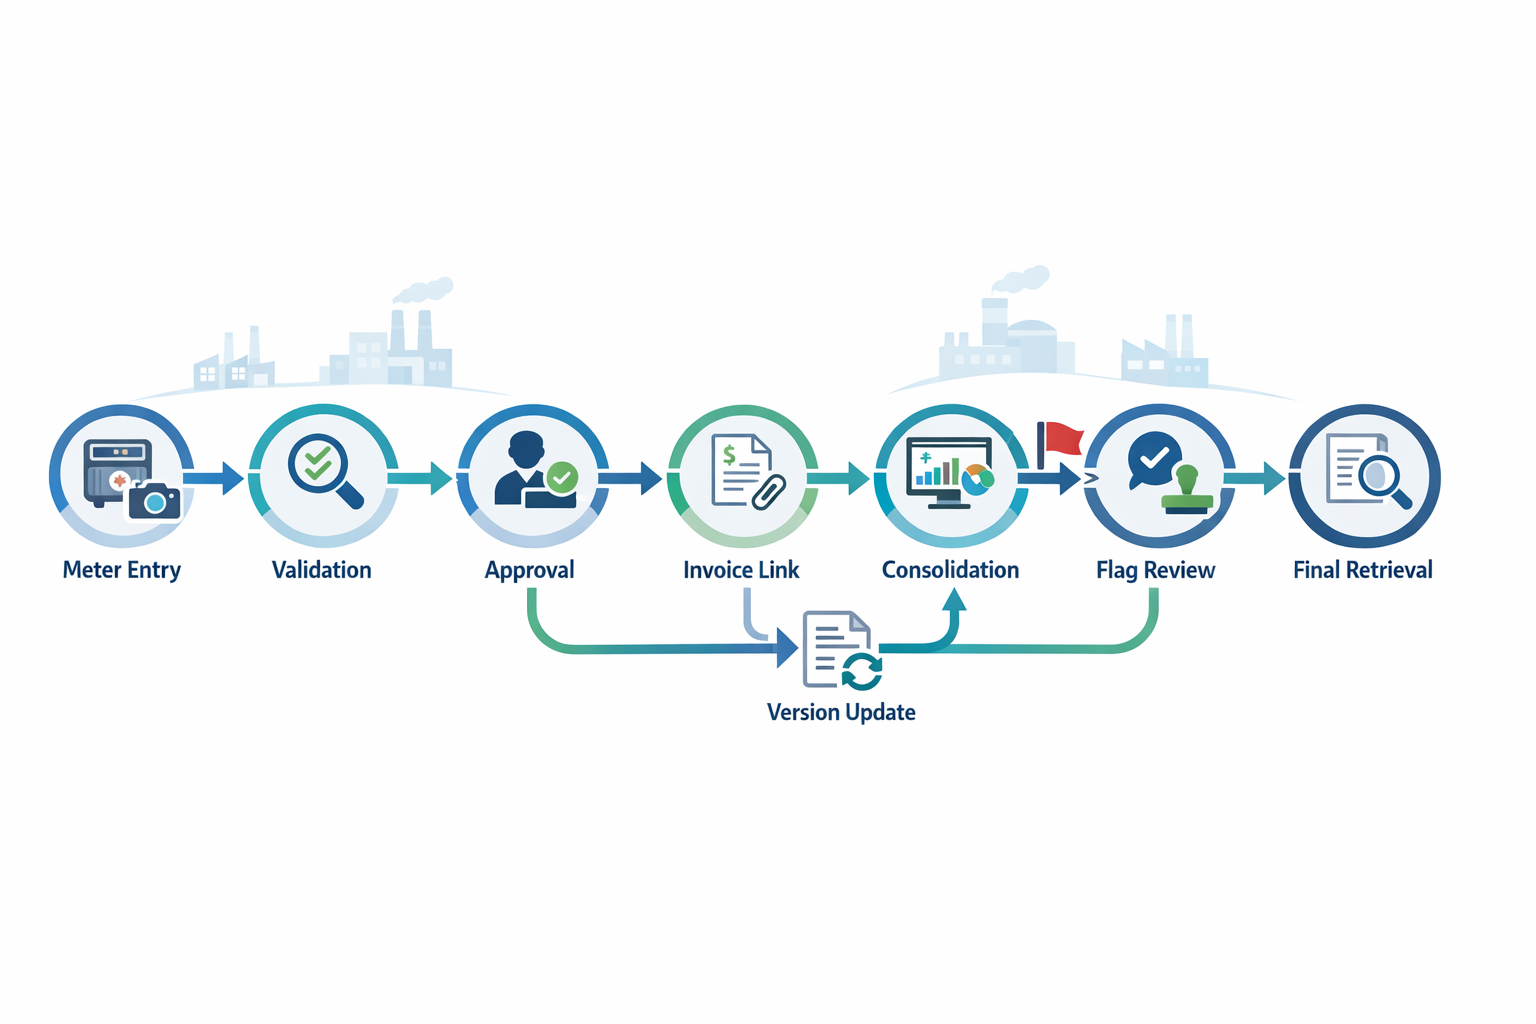
Pencatatan dimulai ketika seorang teknisi utilitas di Pabrik A memasukkan pembacaan meter gas akhir bulan dan mengunggah foto bagian depan meter. Pengajuan tersebut mencakup ID meter, tanggal pembacaan, satuan ukuran, dan tautan ke akun utilitas lokasi, sehingga catatan tersebut memiliki asal yang jelas, bukan sekadar angka yang terputus dalam spreadsheet. Pada tahap ini, manajemen bukti yang baik berarti pembacaan mentah, lampiran, dan pengguna yang mengirimkan data tersebut terhubung sejak awal.
Lapisan konteks kedua biasanya ditambahkan oleh tumbuhan. EHS atau koordinator fasilitas. Dalam contoh kita, koordinator memeriksa apakah pembacaan sesuai dengan jam produksi dan memastikan bahwa meteran tersebut aktif selama sebulan penuh. Langkah validasi tersebut tidak menimpa entri asli; langkah tersebut menambahkan tindakan peninjauan, stempel waktu, dan komentar, di mana silsilah data mulai terlihat di seluruh proses transfer.
Validasi, Persetujuan, dan Serah Terima Lintas Fungsi
Setelah divalidasi secara lokal, catatan tersebut diteruskan ke manajemen pabrik untuk persetujuan Karena nilai tersebut akan digunakan dalam pelaporan ESG formal. Jika manajer pabrik menyetujuinya, catatan tersebut sekarang memuat catatan persetujuan yang menunjukkan siapa yang meninjaunya, kapan keputusan dibuat, dan apakah ada komentar atau persyaratan yang dilampirkan. Jika manajer menolaknya, pengajuan tersebut dikembalikan ke koordinator dengan nilai asli yang tetap dipertahankan.
Catatan yang sama mungkin juga perlu bukti eksternal. Misalkan tim pengadaan menerima faktur utilitas pemasok tiga hari kemudian dan melampirkannya ke catatan gas yang sudah ada, alih-alih menyimpannya dalam rangkaian email terpisah. Tautan sederhana itu penting karena memperluas silsilah data dari pembacaan meter fisik ke dokumen komersial pihak ketiga tanpa memutus rantai yang dapat dilacak.
Dari situ, tim keberlanjutan mengkonsolidasikan data gas Pabrik A dengan pabrik lain dalam periode pelaporan. Mereka tidak hanya melihat angka akhir; mereka dapat menelusuri catatan tersebut kembali melalui pengumpulan data dari sumbernya, validasi pabrik, persetujuan manajer, dan dokumentasi pemasok, kemudian menentukan apakah data tersebut siap untuk pelaporan grup atau perlu ditindaklanjuti.
Koreksi dan Konsolidasi Tanpa Merusak Silsilah
Sekarang, anggaplah analis keberlanjutan menemukan peningkatan abnormal sebesar 18% dari bulan ke bulan saat meninjau semua lokasi. Analis menandai catatan Pabrik A, dan alur kerja mengarahkannya kembali ke pabrik dengan status persetujuan sebelumnya, komentar, dan lampiran yang masih terlihat. Hal itu mempertahankan riwayat perubahan sambil menjaga konteks peninjauan tetap terlampir pada catatan yang sama.
Tim pabrik kemudian menemukan bahwa satu digit tertukar saat dimasukkan. Alih-alih mengganti angka lama tanpa penjelasan, nilai yang dikoreksi dikirimkan sebagai pembaruan yang dilacak dan dihubungkan ke pembacaan asli, dengan catatan alasan dan pemeriksaan gambar pendukung. Ketika catatan yang direvisi disetujui kembali, peninjau dapat melihat nilai saat ini dan jalur yang dilaluinya.
Pengambilan Akhir untuk Tinjauan Internal
Pada saat peninjau internal, tim kepatuhan, atau pemilik data TI mengambil catatan tersebut, mereka seharusnya dapat memfilter berdasarkan lokasi, periode, status, dan jenis dokumen serta merekonstruksi seluruh rantai dalam hitungan menit. Dalam praktiknya, itu berarti satu catatan dapat menjawab lima pertanyaan sekaligus: dari mana asalnya, siapa yang menyentuhnya, apa yang berubah, bukti apa yang mendukungnya, dan siapa yang menyetujuinya untuk dilaporkan. Itulah yang membuat sebuah catatan menjadi efektif. jejak audit Berguna secara operasional di berbagai pabrik, pemasok, dan tim peninjau.
Bidang Ketertelusuran yang Harus Dicantumkan dalam Setiap Catatan ESG
Dapat digunakan jejak audit Untuk data ESG, semuanya dimulai dari tingkat catatan. Setiap pembaruan faktor emisi, hasil uji air limbah, catatan pengiriman limbah, atau pembacaan listrik harus memiliki bidang ketertelusuran minimum yang sama sehingga peninjau dapat merekonstruksi apa yang terjadi tanpa harus mencari di seluruh kotak masuk dan folder. Dalam praktiknya, ini mengubah pelaporan ESG dari pencarian dokumen menjadi proses manajemen bukti yang terkontrol.
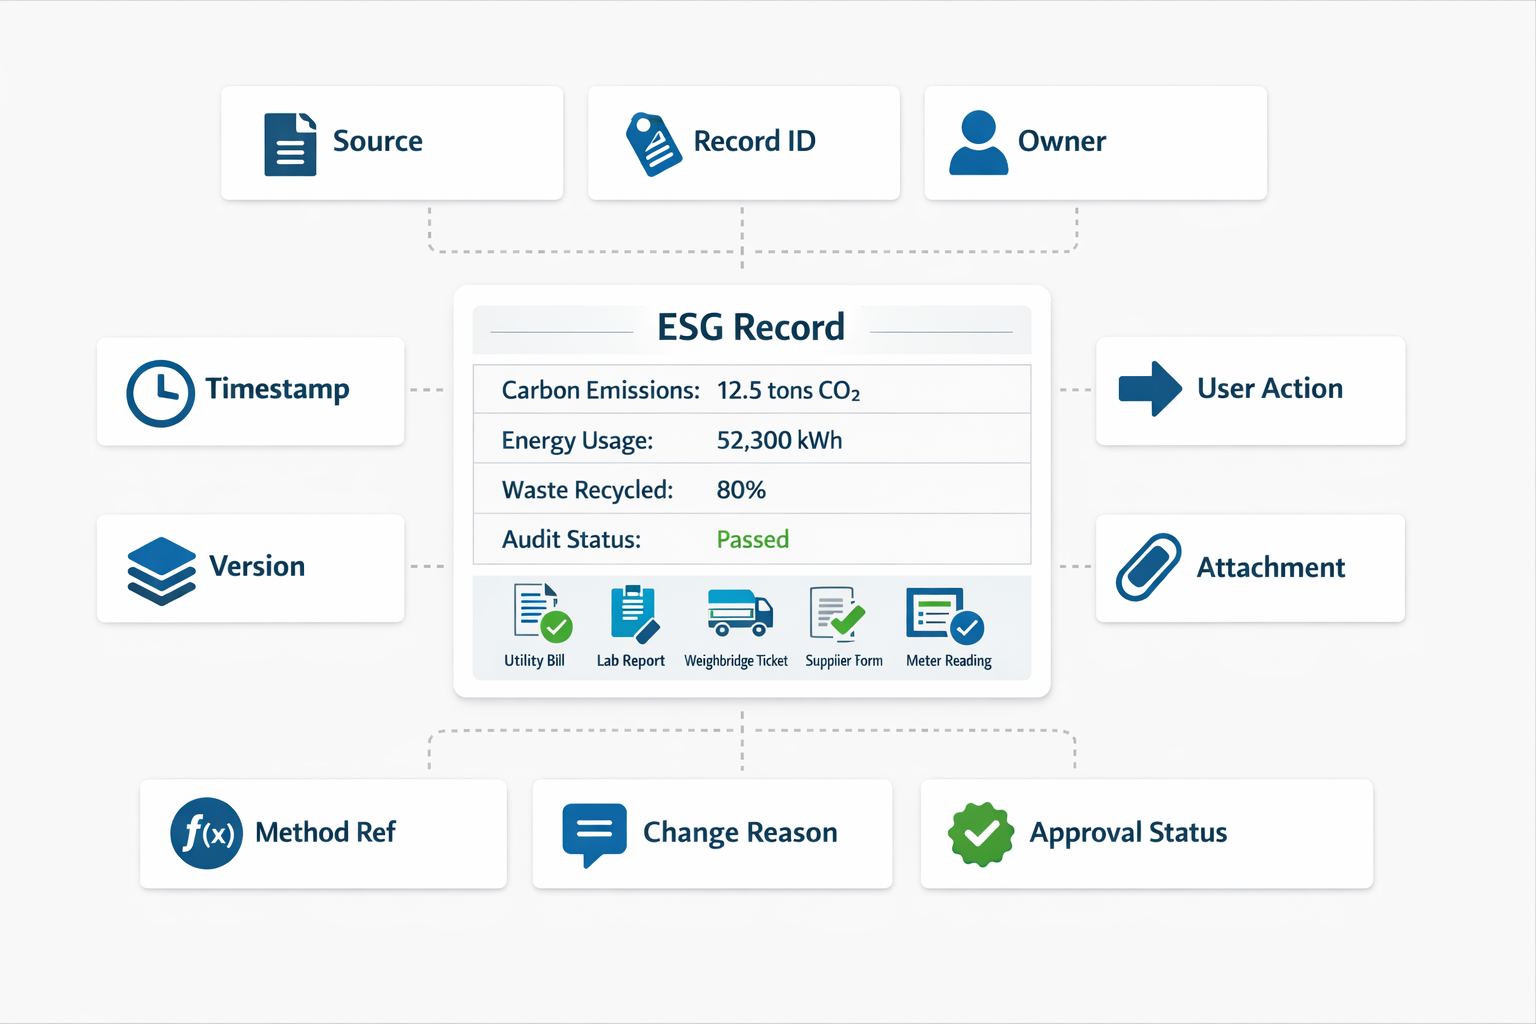
Skema yang direkomendasikan sederhana: sumber, pengidentifikasi catatan, pemilik, stempel waktu, tindakan pengguna, versi, alasan perubahan, lampiran, referensi metode atau asumsi, dan status persetujuan. Jika bidang-bidang ini dicatat secara konsisten, Anda dapat membuat silsilah data yang dapat digunakan dari sumber ke laporan, mempertahankan riwayat perubahan saat nilai berpindah, dan menjaga agar catatan persetujuan tetap terkait dengan catatan yang sedang ditinjau.
Sumber, Pengidentifikasi Rekaman, dan Pemilik
Itu sumber Kolom tersebut memberi tahu peninjau dari mana catatan itu berasal: tagihan utilitas, ekspor submeter, laporan laboratorium, tiket timbangan, deklarasi pemasok, atau formulir inspeksi. Hal ini penting karena dua catatan dapat berisi angka yang sama tetapi memiliki kekuatan bukti yang sangat berbeda. Kolom sumber juga membantu tim memisahkan data pabrik langsung dari perkiraan atau pengajuan pihak ketiga.
A pengidentifikasi catatan kolom tersebut memberikan setiap entri ESG sebuah referensi unik yang tidak berubah, meskipun nilainya berubah. Ini bisa berupa nomor formulir, ID transaksi yang terhubung dengan batch, ID pembacaan meter, atau nomor kontrol dokumen. Tanpa itu, baris duplikat dan tab spreadsheet yang disalin dengan cepat merusak silsilah data dan membuat rekonsiliasi menjadi tidak dapat diandalkan.
Itu pemilik Pengelolaan lapangan menetapkan akuntabilitas kepada seseorang atau peran, seperti insinyur utilitas, petugas EHS, atau koordinator pengadaan. Kepemilikan bukan hanya tentang menyalahkan; ini memberi tahu peninjau siapa yang dapat menjelaskan konteksnya, memberikan dukungan yang kurang, atau mengkonfirmasi apakah koreksi tersebut valid. Dalam manufaktur multi-lokasi, ini sangat penting ketika tim korporat meninjau catatan lokal beberapa bulan kemudian.
Stempel Waktu, Tindakan Pengguna, dan Versi
A cap waktu Kolom tersebut harus mencatat kapan data dibuat, dikirim, diedit, disetujui, atau ditolak, tergantung pada kejadiannya. Inilah yang membuat jejak audit Lebih bersifat kronologis daripada deskriptif. Untuk pelaporan bulanan, cap waktu juga menunjukkan apakah angka tersebut dimasukkan tepat waktu atau diisi kemudian.
Itu tindakan pengguna Kolom ini mencatat apa yang terjadi pada catatan tersebut, bukan hanya siapa yang menyentuhnya. Tindakan umum meliputi pembuatan, impor, pengeditan, pemberian komentar, persetujuan, pengembalian, atau pengarsipan. Ini memberi peninjau riwayat perubahan yang mudah dibaca, bukan catatan samar bahwa "file telah diperbarui."“
A versi Kolom tersebut mempertahankan urutan ketika catatan yang sama berubah seiring waktu. Kontrol versi penting ketika pembacaan listrik bulan Maret pertama kali dimasukkan dari log manual, kemudian diperbarui setelah tagihan utilitas akhir tiba. Poin kuncinya adalah versi 2 tidak boleh menghapus bukti bahwa versi 1 pernah ada.
Ubah Alasan, Lampiran, dan Referensi Metode
A alasan perubahan Kolom ini menjelaskan mengapa sebuah data berpindah dari satu nilai atau status ke nilai atau status lainnya. Alasan yang baik adalah: spesifik: “faktur diterima setelah perkiraan entri,” “hasil COD yang dikoreksi laboratorium,” atau “pemasok mengirimkan kembali deklarasi dengan stempel yang hilang.” Catatan singkat ini sering menentukan apakah koreksi tersebut tampak terkendali atau sewenang-wenang.
Sebuah lampiran Menghubungkan berkas pendukung dengan catatan itu sendiri. Untuk manajemen bukti, itu berarti tagihan, foto, formulir yang ditandatangani, sertifikat, atau dokumen yang disetujui melalui email dapat diambil dari catatan yang sama, bukan disimpan secara terpisah dengan konvensi penamaan yang tidak pasti.
A referensi metode atau asumsi Dokumen ini menjelaskan bagaimana angka tersebut diperoleh ketika sumbernya bukan murni data mentah. Contohnya termasuk aturan estimasi, logika alokasi, konversi satuan, atau referensi faktor emisi. Hal ini mencegah spreadsheet memuat rumus yang tidak dijelaskan sehingga tidak dapat diinterpretasikan oleh peninjau di kemudian hari.
Status Persetujuan Melengkapi Catatan
Lapangan terakhir adalah status persetujuan: tertunda, disetujui, ditolak, dikembalikan untuk koreksi, atau digantikan. Ini menghubungkan catatan persetujuan secara langsung dengan entri data dan memperjelas versi mana yang diterima untuk pelaporan. Ketika bidang-bidang ini distandarisasi, ketertelusuran menjadi operasional dan tidak lagi bergantung pada memori.
Cara Menangani Koreksi, Perubahan Metode, dan Pergeseran Batasan Tanpa Kehilangan Konteks
Dalam alur kerja ESG manufaktur, koreksi adalah hal yang normal. Faktur utilitas diterbitkan ulang, deklarasi pemasok diganti, faktor emisi diperbarui, dan batasan pelaporan berubah setelah akuisisi atau transfer lini produksi. Masalahnya bukan pada perubahan catatan, tetapi banyak tim menimpa angka terbaru dan menghapus alur pengambilan keputusan di baliknya. Sistem yang andal jejak audit Mempertahankan tampilan catatan asli, menyimpan riwayat perubahan lengkap, dan menunjukkan kepada peninjau mengapa nilai saat ini berbeda.
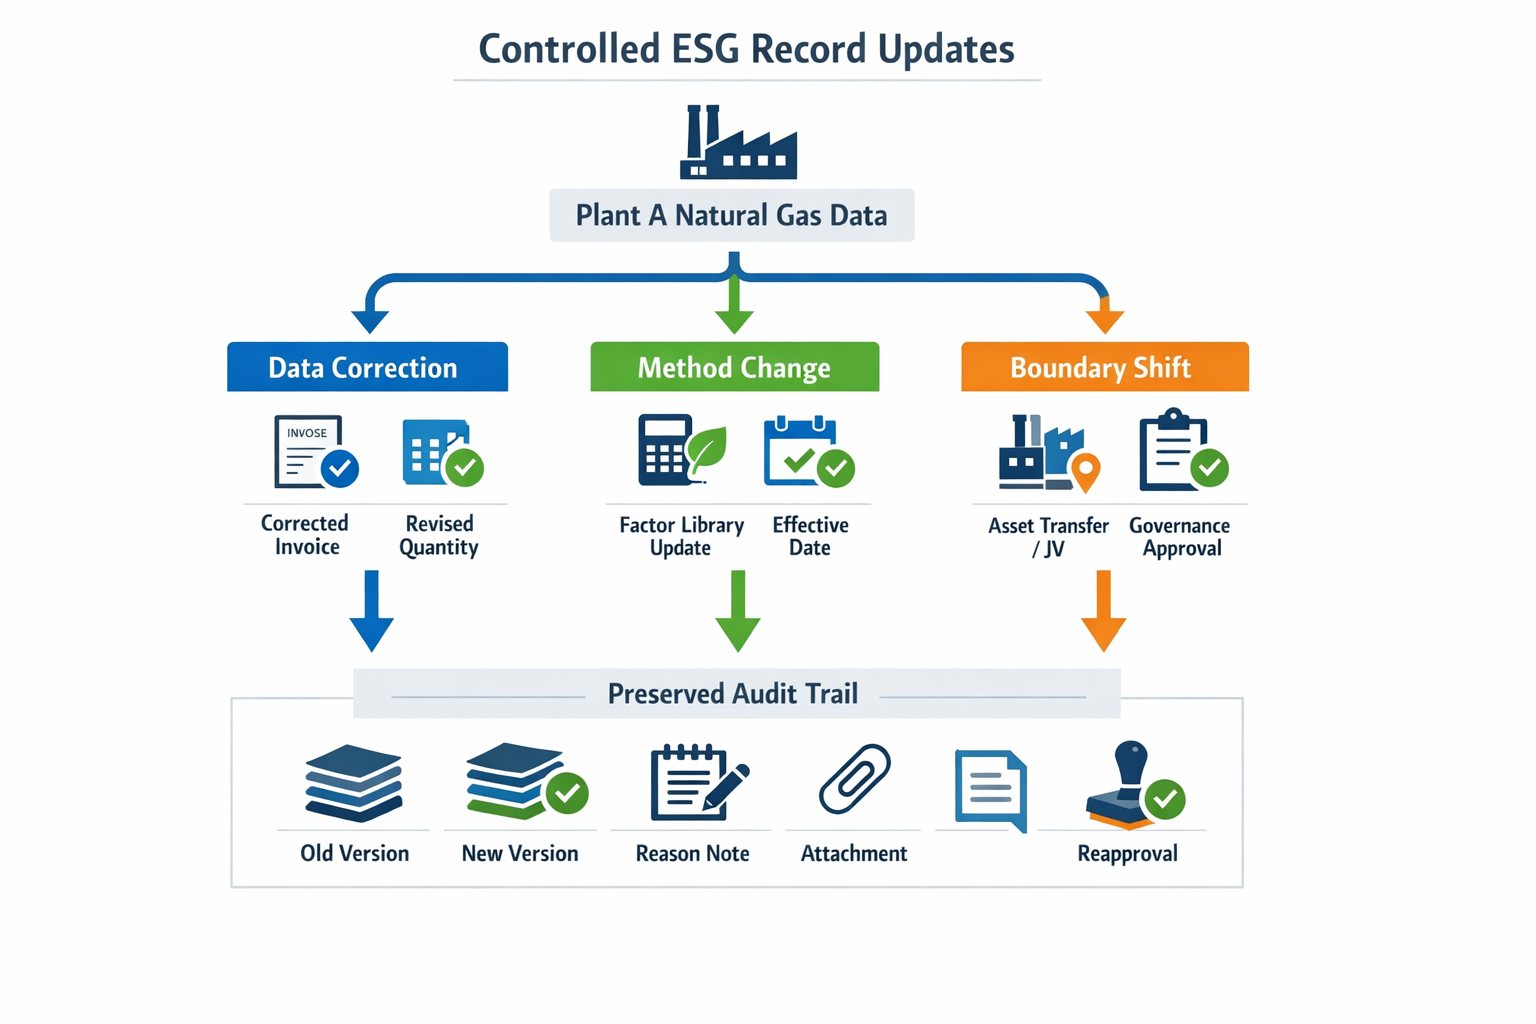
Untuk melanjutkan contoh yang sedang berjalan, anggaplah Pabrik A mengirimkan data konsumsi gas alam bulanan untuk tungku perlakuan panasnya, dan tim keberlanjutan grup menggunakan catatan tersebut dalam berkas Scope 1 yang terkonsolidasi. Dua minggu kemudian, akuntan pabrik menerima faktur gas yang telah dikoreksi karena pemasok telah memperkirakan sebagian dari tagihan tersebut. Pada saat yang sama, EHS perusahaan memperbarui referensi faktor emisi untuk kategori bahan bakar tersebut. Sebulan setelah itu, satu jalur tungku dialihkan ke entitas usaha patungan dan keluar dari batas pelaporan untuk periode pelaporan berikutnya.
Anggap setiap pembaruan sebagai versi baru, bukan pengganti.
Ketika faktur yang telah dikoreksi tiba, tim pabrik tidak boleh menghapus nilai sebelumnya. Mereka harus membuat versi baru yang terkait dengan pengidentifikasi catatan yang sama, mempertahankan kuantitas sebelumnya, dan mencatat siapa yang melakukan revisi, kapan revisi dilakukan, dan alasan perubahan tersebut. Hal ini melindungi silsilah data dari dokumen sumber ke angka yang dilaporkan dan memberikan catatan yang dapat digunakan kepada peninjau internal tentang apa yang terjadi. Dalam praktiknya, nilai lama digantikan, bukan dihilangkan.
Alur kerja koreksi suara juga memperbarui catatan persetujuan daripada menganggap persetujuan pertama masih berlaku. Jika angka gas asli disetujui oleh manajer pabrik dan kemudian digunakan dalam pelaporan keberlanjutan, nilai yang direvisi harus memicu peninjauan ulang terkontrol berdasarkan aturan materialitas. Dengan begitu, peninjau dapat membandingkan nilai sebelumnya, nilai saat ini, faktur terlampir, dan keputusan persetujuan di satu tempat, alih-alih mencari di rangkaian email.
Pisahkan Koreksi Data dari Perubahan Metode
Tidak setiap pembaruan itu sama. Pembacaan meter yang dikoreksi atau faktur penggantian adalah koreksi data sumber, sedangkan faktor emisi yang direvisi atau logika perhitungan yang diubah adalah perubahan metode. Hal-hal ini harus dihubungkan, tetapi tidak dicampuradukkan, karena peninjau perlu membedakan apakah data aktivitas berubah, metode konversi berubah, atau keduanya berubah sekaligus.
Dalam contoh tungku, faktur yang direvisi mengubah konsumsi bahan bakar untuk bulan Maret, sementara faktor emisi baru mengubah cara bahan bakar tersebut diterjemahkan menjadi emisi. Oleh karena itu, catatan tersebut harus merujuk pada lampiran sumber yang diperbarui dan catatan metode yang menjelaskan pustaka faktor, versi, dan tanggal efektif mana yang diterapkan. Hal ini membuat manajemen bukti jauh lebih kuat selama tinjauan internal atau persiapan jaminan eksternal.
Pergeseran Batas Dokumen sebagai Keputusan Tata Kelola
Perubahan batas wilayah memerlukan konteks yang lebih rinci karena memengaruhi kemampuan perbandingan antar periode. Jika lini produksi tungku dipindahkan ke struktur usaha patungan, tim tidak boleh begitu saja berhenti melaporkan penggunaan bahan bakar terkait tanpa penjelasan. Jejak audit harus mencatat tanggal efektif, alasan organisasi, aset yang terpengaruh, pemberi persetujuan, dan apakah periode sebelumnya disajikan kembali atau dibiarkan tidak berubah dengan pengungkapan. Hal ini menjaga konteks keputusan dan catatan persetujuan.
Bagi kelompok manufaktur dengan banyak pabrik, langkah ini sangat penting karena perubahan organisasi sering terjadi di luar tim ESG. Pengadaan, keuangan, atau hukum dapat memicu pergeseran batasan, tetapi keberlanjutan dan operasional pabrik tetap harus menyimpan dokumen pendukung dan jejak keputusan akhir. Jika peninjau selanjutnya mempertanyakan penurunan emisi di lokasi secara tiba-tiba, jawabannya sudah tercatat.
Kesimpulan: Membangun Jejak Audit Praktis Dengan Jodoo
Sebuah praktik jejak audit Bagi industri manufaktur, data ESG bukan hanya sekadar catatan sistem. Ini adalah struktur catatan operasional yang menunjukkan siapa pemilik data, dari mana data itu berasal, apa yang berubah, kapan berubah, mengapa berubah, dan siapa yang menyetujuinya di seluruh proses pelaporan. Bagi tim pabrik dan keberlanjutan, itu berarti ketertelusuran harus berfungsi di seluruh formulir, lampiran, koreksi, persetujuan, dan penyerahan di tingkat lokasi, bukan hanya dalam laporan akhir.
Dalam praktiknya, pengaturan yang paling kuat menggabungkan kepemilikan yang jelas, manajemen bukti yang terstruktur, riwayat perubahan yang lengkap, catatan persetujuan yang dapat diakses, dan silsilah data yang dapat digunakan dari pencatatan di pabrik hingga tinjauan pusat. Itulah yang memungkinkan peninjau internal untuk melacak satu pembaruan faktor emisi, satu manifes limbah, atau satu deklarasi pemasok kembali ke sumbernya tanpa harus menelusuri spreadsheet dan rangkaian email. Dalam manufaktur multi-lokasi, tingkat penelusuran seperti itulah yang membuat pelaporan ESG lebih dapat dipertanggungjawabkan dan tidak terlalu mengganggu.
Jodoo Platform ini mendukung hal tersebut dengan formulir yang dapat dikonfigurasi, lampiran file, izin berbasis peran, alur kerja persetujuan, pengingat, dasbor, pengambilan data seluler, dan catatan proses yang terhubung dengan API yang dibangun berdasarkan alur operasional Anda yang sebenarnya. Sebagai platform manufaktur ramping tanpa kode, platform ini memberi tim cara praktis untuk memulai dengan satu alur kerja jejak audit, membuktikannya di satu pabrik, dan kemudian memperluasnya ke berbagai lokasi. Mulailah uji coba gratis atau pesan demo untuk melihat bagaimana catatan ESG Anda dapat lebih mudah dilacak, ditinjau, dan dikelola.