Просмотр по категориям

Введение: Что означает наличие аудиторского следа для данных ESG в производстве?
Многие производственные команды обнаруживают, что ESG Проблема выявляется только тогда, когда рецензент задает простой вопрос: «Откуда взялось это число?» Это реальный риск. В одном из опросов KPMG..., 96% из 250 крупнейших компаний мира сообщили об устойчивом развитии. В этом контексте журнал аудита Это не просто системный журнал. Это отслеживаемая цепочка записей, показывающая, как данные ESG перемещались от источника к отчету на разных предприятиях, среди персонала и в процессе принятия решений.
В производственной сфере эта цепочка часто начинается со справки со счетчика, накладной на отходы, записи о топливе в котле, формы проверки или документа поставщика. Затем она проходит через этапы сбора, проверки, корректировки, утверждения, консолидации и окончательного извлечения внутренними экспертами, группами по соблюдению нормативных требований или внешними поставщиками услуг по обеспечению качества. Если какой-либо этап обрабатывается с помощью разрозненных электронных таблиц, переписки по электронной почте или отсутствующих вложений, запись может все еще существовать, но доказательства, лежащие в ее основе, становятся труднодостоверными.
В этой статье объясняется, как выглядит практический журнал аудита в условиях многопрофильного производственного предприятия. В ней подробно рассматривается происхождение данных, история изменений, записи об утверждениях и управление доказательствами, чтобы вы могли видеть не только итоговый показатель ESG, но и полную картину, стоящую за ним.
Что включает в себя журнал аудита в управлении данными ESG
В Данные ESG управление, и журнал аудита Это история на уровне отдельных записей, показывающая, откуда взялось число, кто его ввел или изменил, какие доказательства его подтверждают и как оно прошло проверку. Для производителей это обычно включает исходные документы, отметки времени, действия пользователей, связанные вложения и записи об утверждении, привязанные к конкретным данным о выбросах, отходах, воде или безопасности. В центре внимания не только итоговый отчет, но и лежащая в его основе цепочка происхождения, которая делает отчет обоснованным.
Такой охват важен, поскольку данные ESG часто собираются из производственных журналов, счетов за коммунальные услуги, лабораторных отчетов, записей о техническом обслуживании и данных, предоставленных поставщиками. Удобный контрольный след помогает проверяющим восстановить путь от источника до отчетного значения, не полагаясь на память или разрозненные цепочки электронных писем. Он также поддерживает отслеживание происхождения данных, показывая, как запись на уровне предприятия была преобразована, объединена или скорректирована, прежде чем появиться в сводке предприятия или корпоративной отчетности. Это особенно важно, когда один показатель проходит через несколько этапов перед утверждением.
Журнал аудита — это нет то же самое, что и аудит. Аудит — это формальная проверка; контрольный след является частью доказательств, которые аудиторы могут проверять. Он также не тождественен независимой проверке. гарантия, который проверяет, достаточно ли надежны представленная информация и контрольные данные для получения внешнего вывода. Сертификация Отличие заключается еще и в том, что обычно подтверждает соответствие определенному стандарту или требованиям системы управления, в то время как журнал кибербезопасности В основном, это записи о доступе к системе, попытках входа в систему или сетевых событиях, а не информация о происхождении записей ESG.
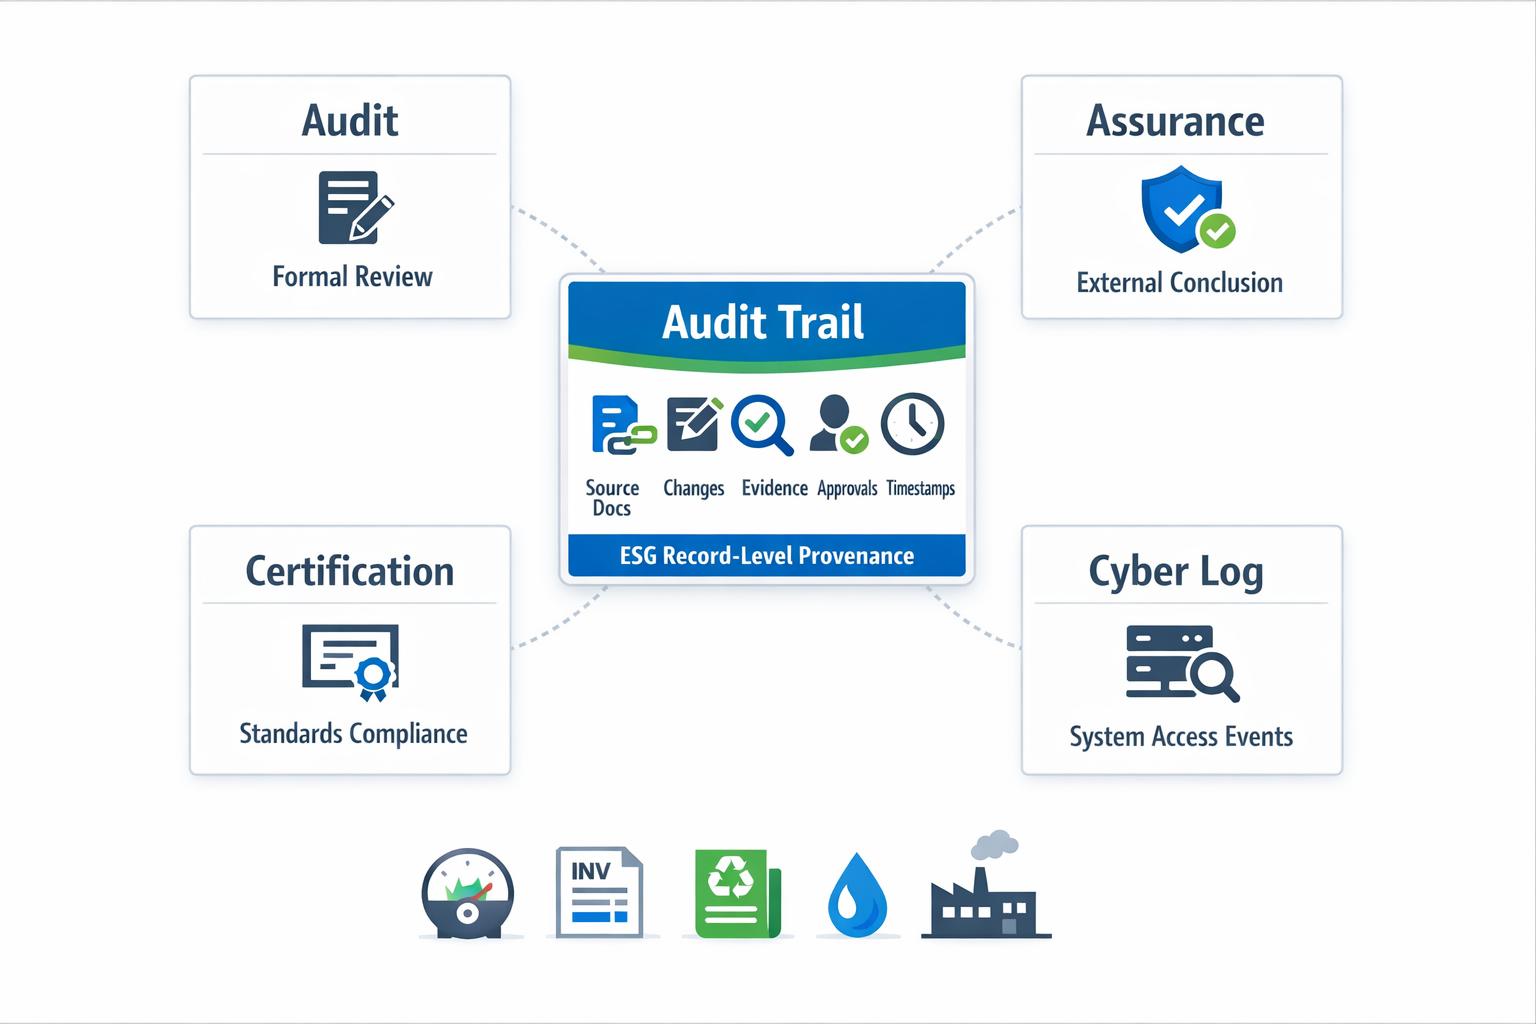
Если руководитель завода говорит: “У нас есть журнал аудита,”, но это означает лишь то, что сервер хранит записи о входах в систему, и команда по устойчивому развитию все равно может не знать, какой счет-фактура подтверждал показатель потребления электроэнергии категории 2 или почему количество отходов изменилось после проверки. Аналогично, компания может завершить работу по обеспечению качества по выбранным показателям и при этом иметь слабую историю изменений на уровне записей. Эффективное управление доказательствами поддерживает аудиты и обеспечение качества, но не заменяет их.
Ключевой единицей здесь является индивидуальная запись, Не всю программу ESG целиком. Если показания расхода сточных вод обновляются, в журнале изменений должны быть указаны исходное значение, измененное значение, пользователь, дата, причина и подтверждающие документы. Если изменяется коэффициент выбросов, в документации должна быть указана используемая в тот момент методика. Именно это делает историю изменений доступной для внутреннего анализа, а не просто видимой.
Как работает цепочка аудиторского следа на предприятиях, у поставщиков и в группах проверки.
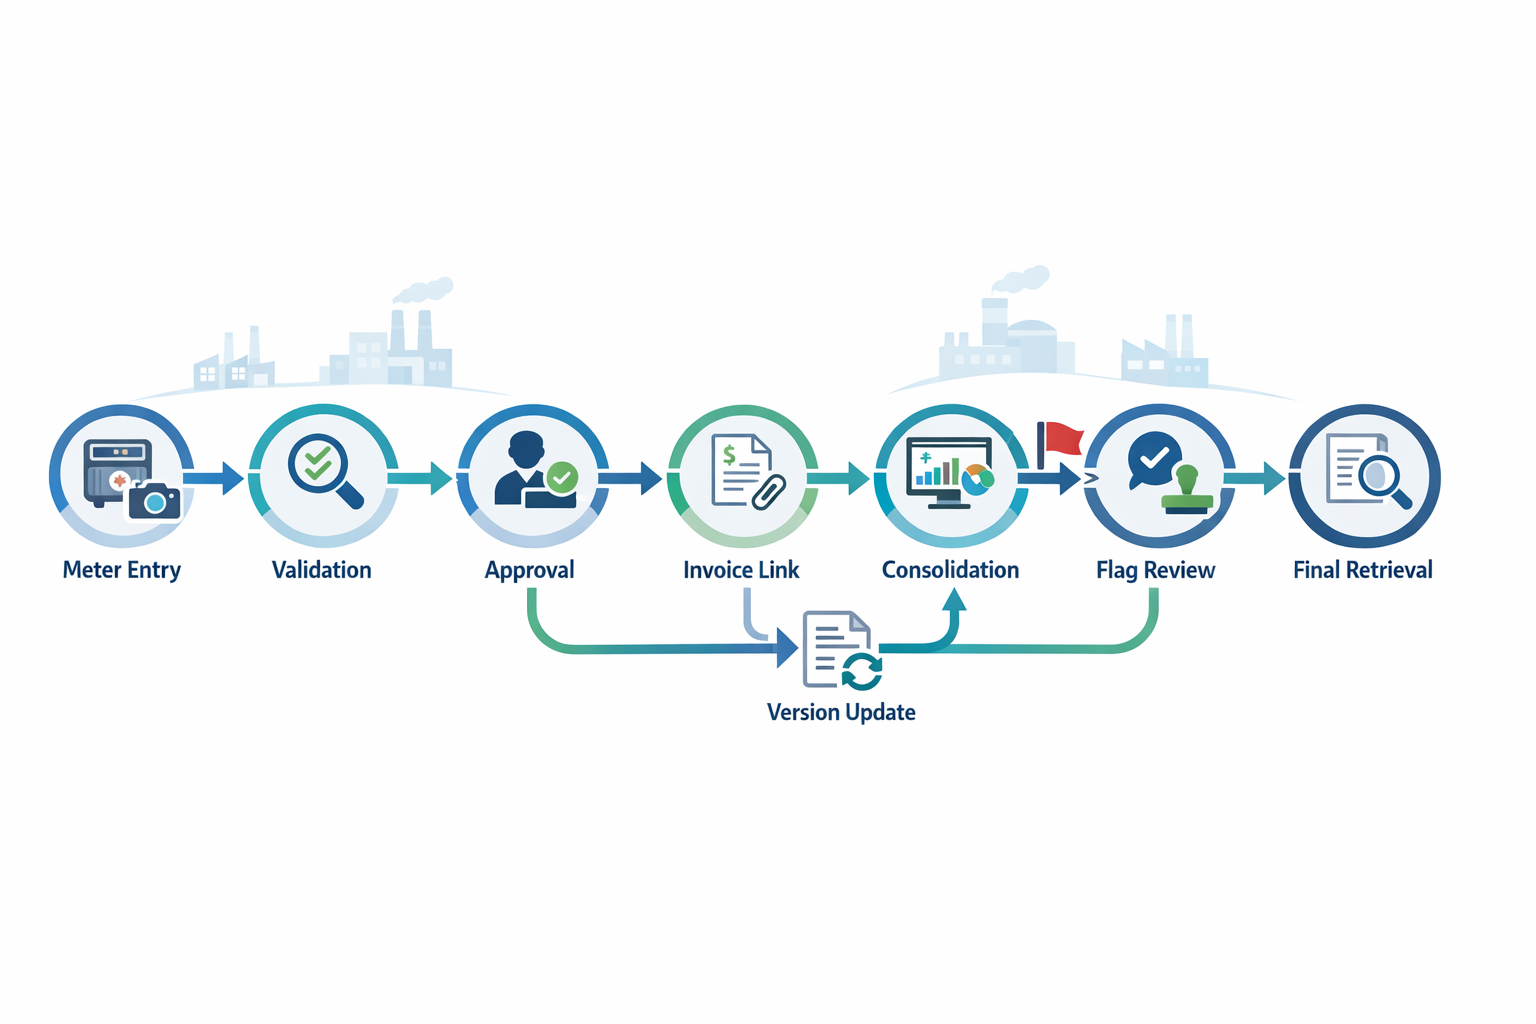
пригодный для использования журнал аудита В производственной отчетности по ESG-факторам существует цепочка отслеживания каждой записи по мере ее перемещения между командами, системами и этапами проверки. В многопрофильном предприятии эта цепочка часто начинается в цехе, проходит через проверку на заводе, собирает данные от поставщиков и заканчивается в региональном или корпоративном файле проверки. Чтобы сделать это более наглядным, рассмотрим один наглядный пример: ежемесячная запись о потреблении природного газа на заводе А, который обеспечивает... Область применения 1 Отчетность по выбросам, а в дальнейшем и ее необходимость, требует внутренней проверки.
Улавливание источников загрязнения на уровне предприятия
Запись начинается с того, что техник коммунальных служб на заводе А вводит показания газового счетчика на конец месяца и загружает фотографию циферблата. В отправку данных включаются идентификатор счетчика, дата снятия показаний, единица измерения и ссылка на учетную запись коммунальных служб объекта, что обеспечивает четкую истоку записи, а не просто разрозненные данные в электронной таблице. На этом этапе эффективное управление доказательствами означает, что исходные показания, прикрепленные данные и данные пользователя, отправившего данные, с самого начала связаны между собой.
Второй уровень контекста обычно добавляет само растение. ЭХС или координатор по эксплуатации зданий. В нашем примере координатор проверяет, соответствуют ли показания производственным часам, и подтверждает, что счетчик был активен в течение всего месяца. Этот этап проверки не перезаписывает исходную запись; он добавляет действие проверки, метку времени и комментарий, и именно здесь начинает прослеживаться происхождение данных при передаче.
Проверка, утверждение и передача информации между подразделениями.
После локальной проверки запись передается в отдел управления производством. одобрение Поскольку это значение будет использоваться в официальной отчетности по ESG-факторам. Если руководитель предприятия одобрит его, в записи появятся сведения об одобрении, указывающие, кто рассматривал документ, когда было принято решение и были ли приложены какие-либо комментарии или условия. Если руководитель отклонит документ, он вернется к координатору с сохранением первоначального значения.
Для этой же записи может потребоваться также внешние доказательства. Предположим, что отдел закупок получает счет-фактуру поставщика за коммунальные услуги через три дня и прикрепляет ее к существующей записи о газе, а не сохраняет в отдельной цепочке электронных писем. Эта простая связь важна, поскольку она продлевает историю данных от показаний физического счетчика до коммерческого документа третьей стороны, не нарушая отслеживаемую цепочку.
Затем группа по устойчивому развитию объединяет данные о газе с завода А с данными по другим заводам за отчетный период. Они видят не просто итоговую цифру; они могут отследить данные по источникам, проверке завода, утверждению руководством и документации поставщиков, а затем определить, готовы ли они к групповой отчетности или требуют дальнейшего рассмотрения.
Коррекция и консолидация без нарушения преемственности.
Предположим, аналитик по устойчивому развитию обнаруживает аномальное увеличение на 181 тонну 3 тонны в месяц при проверке всех площадок. Аналитик отмечает запись о заводе А, и рабочий процесс направляет ее обратно на завод с сохранением статуса предварительного утверждения, комментариев и вложений. Это позволяет сохранить историю изменений, не отвлекаясь на контекст проверки, привязанный к той же записи.
Затем сотрудники завода обнаруживают, что при вводе данных была перепутана одна цифра. Вместо того чтобы заменить старое значение без объяснения причин, исправленное значение отправляется в виде отслеживаемого обновления, связанного с исходным показанием, с указанием причины и подтверждением в виде изображения. После повторного утверждения исправленной записи проверяющие могут увидеть как текущее значение, так и его путь изменения.
Окончательный вариант для внутреннего анализа.
К тому моменту, когда внутренние проверяющие, группы по соблюдению нормативных требований или владельцы ИТ-данных получат доступ к записи, они должны иметь возможность отфильтровать ее по сайту, периоду, статусу и типу документа и восстановить всю цепочку за считанные минуты. На практике это означает, что одна запись может ответить сразу на пять вопросов: откуда она взялась, кто к ней прикасался, что изменилось, какие доказательства ее подтверждают и кто одобрил ее для отчетности. Именно это и делает запись уникальной. журнал аудита Обладает практическим применением на предприятиях, у поставщиков и в группах по проверке.
Поля, обеспечивающие отслеживаемость, которые должна содержать каждая запись в реестре ESG.
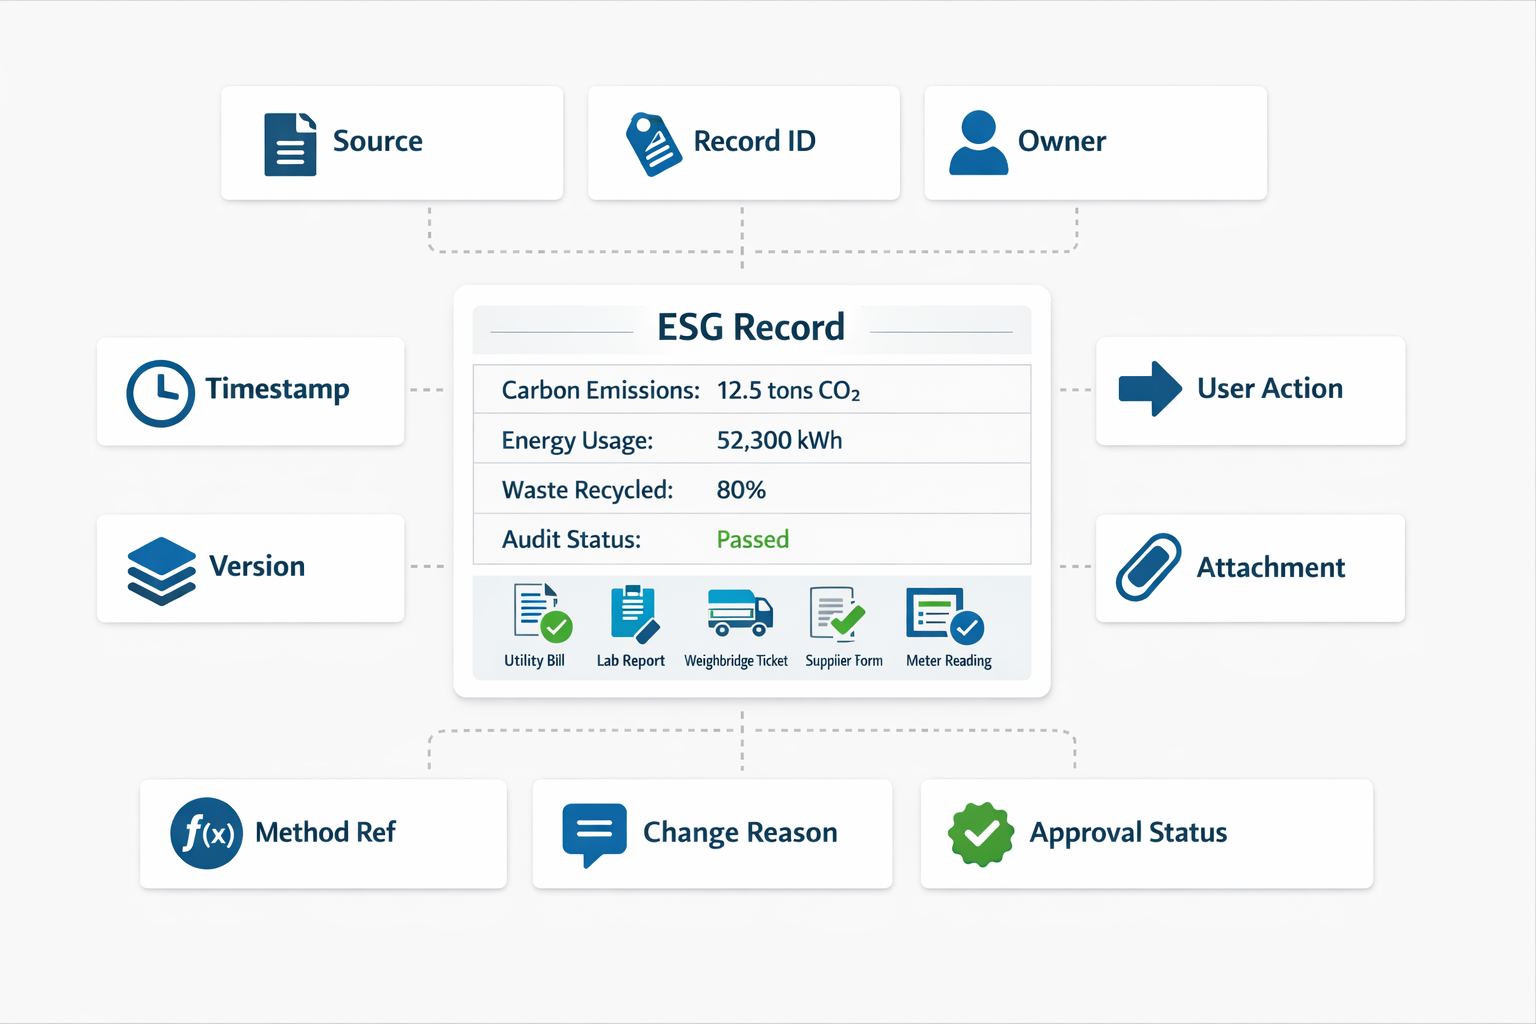
пригодный для использования журнал аудита Работа с данными ESG начинается на уровне записей. Каждое обновление коэффициента выбросов, результат анализа сточных вод, накладная на отгрузку отходов или показания счетчика электроэнергии должны содержать одинаковый минимальный набор полей для отслеживания, чтобы проверяющие могли восстановить произошедшее без поиска по почтовым ящикам и папкам. На практике это превращает отчетность по ESG из поиска документов в контролируемый процесс управления доказательствами.
Рекомендуемая схема проста: источник, идентификатор записи, владелец, метка времени, действие пользователя, версия, причина изменения, вложение, ссылка на метод или предположение и статус утверждения. Если эти поля заполняются согласованно, вы создаете удобную цепочку данных от источника до отчета, сохраняете историю изменений при перемещении значений и привязываете записи об утверждении к конкретной проверяемой записи.
Источник, идентификатор записи и владелец
Он источник Поле «Источник» указывает проверяющим, откуда поступила запись: из счета за коммунальные услуги, данных с субсчетчика, лабораторного отчета, квитанции о взвешивании, декларации поставщика или формы проверки. Это важно, поскольку две записи могут содержать одно и то же число, но иметь совершенно разную доказательную силу. Поле «Источник» также помогает командам отличать прямые данные с предприятия от смет или данных, предоставленных третьими сторонами.
A идентификатор записи Это поле присваивает каждой записи ESG значение уникальная ссылка Это не меняется, даже если изменяется значение. Это может быть номер формы, идентификатор транзакции, связанной с пакетом данных, идентификатор показаний счетчика или номер управления документом. Без него дублирующиеся строки и скопированные вкладки электронных таблиц быстро нарушают целостность данных и делают сверку ненадежной.
Он владелец В рамках этой системы ответственность возлагается на конкретного человека или должность, например, инженера по инженерным сетям, специалиста по охране труда и окружающей среды или координатора закупок. Ответственность определяется не только виной; она указывает проверяющим, кто может объяснить контекст, предоставить недостающую информацию или подтвердить обоснованность исправления. В многопрофильном производстве это крайне важно, когда корпоративные команды проверяют локальные записи спустя несколько месяцев.
Отметка времени, действие пользователя и версия.
A метка времени В поле должна фиксироваться дата создания, отправки, редактирования, утверждения или отклонения данных, в зависимости от события. Именно это и делает данные... журнал аудита Хронологический, а не описательный порядок. В ежемесячных отчетах временные метки также показывают, была ли цифра введена вовремя или заполнена позже.
Он действие пользователя Это поле фиксирует все изменения, произошедшие с записью, а не только то, кто к ней прикасался. Типичные действия включают создание, импорт, редактирование, комментирование, утверждение, возврат или архивирование. Это позволяет рецензентам получить понятную историю изменений вместо расплывчатой заметки о том, что “файл был обновлен”.”
A версия Поле сохраняет последовательность, когда одна и та же запись изменяется со временем. Контроль версий важен, когда показания счетчика электроэнергии за март впервые вводятся вручную, а затем обновляются после получения окончательного счета от коммунальной компании. Ключевой момент заключается в том, что версия 2 не должна стирать следы существования версии 1.
Изменение причины, вложения и ссылки на метод.
A причина изменения Это поле объясняет, почему запись перешла из одного значения или статуса в другой. Уважительными причинами являются: специфический“Счет-фактура получен после предварительного ввода расчетной суммы”, “Результат лабораторной диагностики скорректирован по времени” или “Поставщик повторно представил декларацию с отсутствующей печатью”. Эта короткая заметка часто определяет, выглядит ли корректировка контролируемой или произвольной.
Ан вложение Это связывает подтверждающий файл с самой записью. В контексте управления доказательствами это означает, что счет, фотография, подписанная форма, сертификат или документ, утвержденный по электронной почте, могут быть получены из одной и той же записи, а не храниться отдельно с неясными правилами именования.
A метод или ссылка на предположение Документирует, как был получен результат, если источником являются не только исходные данные. Примеры включают правила оценки, логику распределения, преобразование единиц измерения или ссылки на коэффициенты выбросов. Это предотвращает наличие в электронных таблицах необъясненных формул, которые ни один рецензент не сможет расшифровать позже.
Статус утверждения завершает оформление записи.
Последнее поле — статус одобрения: ожидающий утверждения, утвержденный, отклоненный, возвращенный для исправления или замененный. Это напрямую связывает записи об утверждении с введенными данными и позволяет четко определить, какая версия была принята для отчетности. При стандартизации этих полей, отслеживаемость становится работоспособным, а не зависит от памяти.
Как обрабатывать исправления, изменения методов и сдвиги границ, не теряя контекста.
В рабочем процессе ESG в производственной сфере корректировки — это нормальное явление. Перевыставляются счета за коммунальные услуги, заменяются декларации поставщиков, обновляются коэффициенты выбросов, а границы отчетности меняются после приобретений или передачи производственных линий. Проблема не в том, что записи меняются, а в том, что многие команды перезаписывают последние данные и стирают путь принятия решений, лежащий в их основе. Надежный источник информации... журнал аудита Сохраняет исходную запись видимой, обеспечивает полную историю изменений и показывает рецензентам, почему текущее значение отличается.
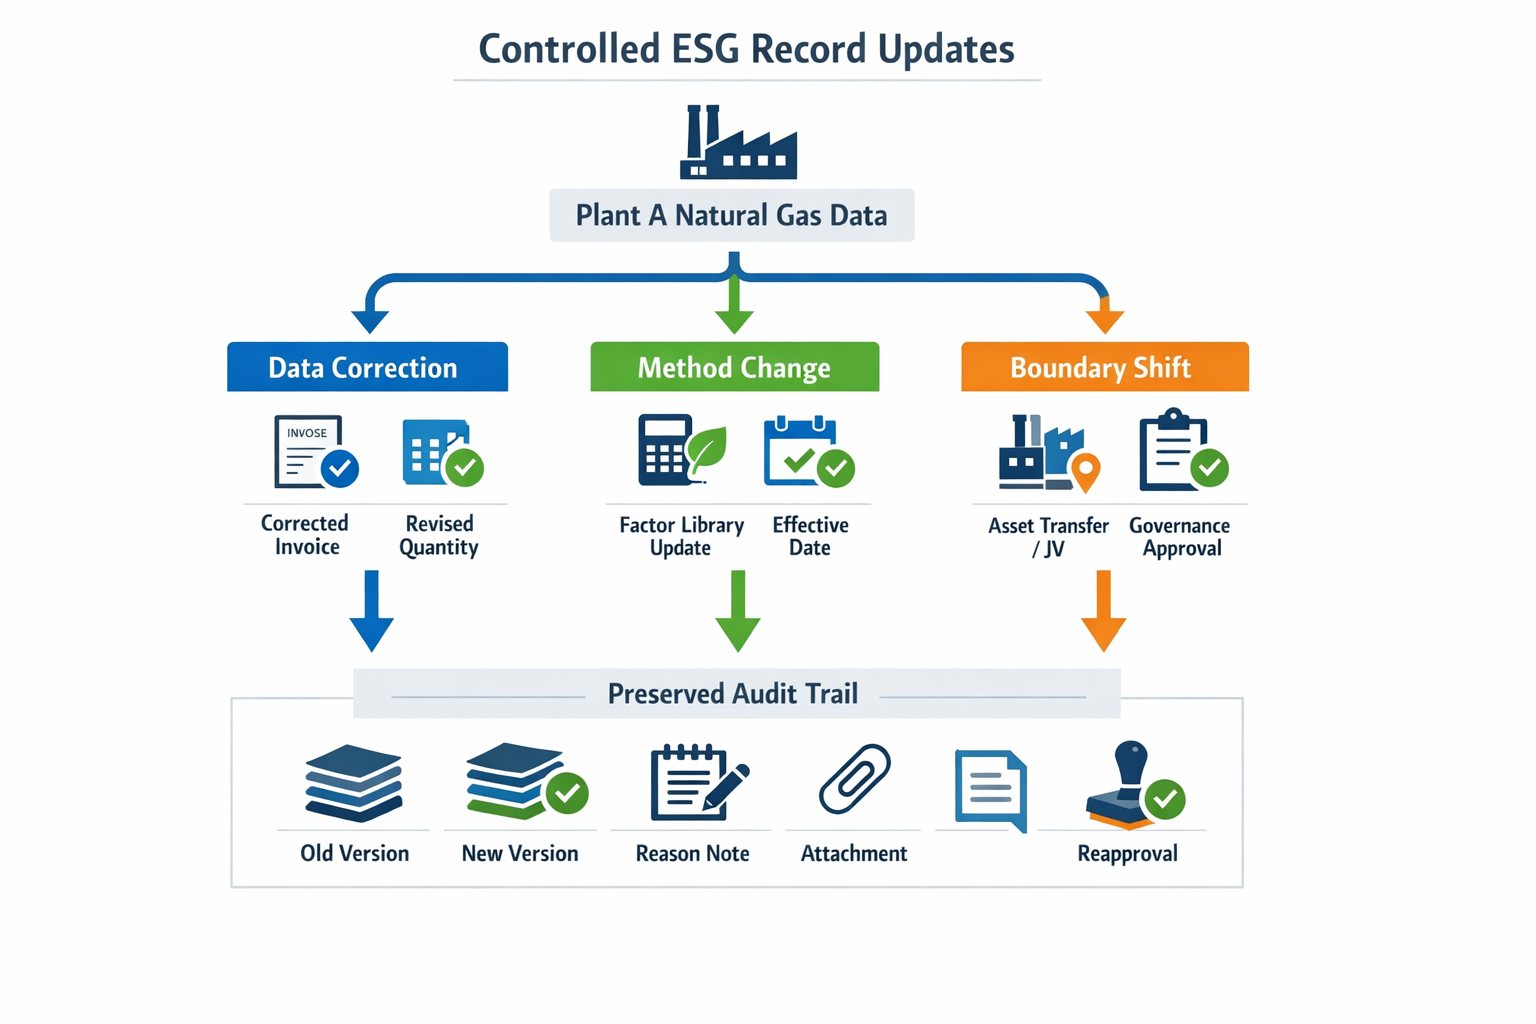
Продолжая текущий пример, предположим, что завод А ежемесячно предоставлял данные о потреблении природного газа для своей печи термообработки, и группа по устойчивому развитию использовала эти данные в консолидированном файле по выбросам категории 1. Две недели спустя бухгалтер завода получает исправленный счет за газ, поскольку поставщик частично завысил сумму. В то же время корпоративная служба охраны труда и окружающей среды обновляет справочный коэффициент выбросов для этой категории топлива. Еще через месяц одна линия по производству топлива переназначается совместному предприятию и выходит за пределы отчетного периода.
Рассматривайте каждое обновление как новую версию, а не как замену.
Когда поступает исправленный счет-фактура, производственная команда не должна удалять предыдущее значение. Они должны создать новую версию, привязанную к тому же идентификатору записи, сохранить предыдущее количество и зафиксировать, кто внес изменения, когда это было сделано и по какой причине. Это обеспечивает сохранность данных от исходного документа до итоговой цифры и предоставляет внутренним проверяющим удобную запись о произошедшем. На практике старое значение становится устаревшим, а не невидимым.
Процесс внесения корректировок в данные также обновляет записи об утверждении, а не предполагает, что первое утверждение по-прежнему в силе. Если первоначальная цифра по газу была утверждена руководителем предприятия и впоследствии использована в отчетности по устойчивому развитию, пересмотренное значение должно инициировать контролируемую повторную проверку на основе правил существенности. Таким образом, проверяющие могут сравнивать предыдущие значения, текущие значения, прикрепленные счета-фактуры и решения об утверждении в одном месте, вместо того чтобы искать информацию в цепочках электронных писем.
Разделяйте корректировки данных и изменения методов.
Не каждое обновление одинаково. Исправленные показания счетчика или замененный счет-фактура — это корректировка исходных данных, тогда как пересмотренный коэффициент выбросов или измененная логика расчета — это изменение метода. Эти изменения должны быть связаны, но не смешаны, поскольку проверяющим необходимо различать, изменились ли данные о деятельности, изменился ли метод преобразования или и то, и другое одновременно.
В примере с печью пересмотренный счет-фактура изменяет расход топлива за март, а новый коэффициент выбросов меняет способ преобразования этого топлива в выбросы. Поэтому в записи следует указать как обновленное приложение к исходным данным, так и методическое примечание, в котором объясняется, какая библиотека коэффициентов, версия и дата вступления в силу были применены. Это значительно повышает эффективность управления доказательствами при внутренней проверке или подготовке к внешней экспертизе.
Документирование изменений границ как решений в сфере управления.
Изменения границ требуют еще большего контекста, поскольку они влияют на сопоставимость данных за разные периоды. Если линия по производству печей переходит в структуру совместного предприятия, команда не должна просто прекращать отчетность по соответствующему потреблению топлива без объяснения причин. Журнал аудита должен фиксировать дату вступления в силу, организационную причину, затронутые активы, утверждающего лица, а также то, были ли пересчитаны данные за предыдущие периоды или остались без изменений с раскрытием информации. Это позволяет сохранить как контекст решения, так и записи об утверждении.
Для производственных групп с несколькими заводами этот шаг имеет решающее значение, поскольку организационные изменения часто происходят вне команды ESG. Сдвиг границ может быть инициирован отделами закупок, финансов или юриспруденции, но отделы устойчивого развития и эксплуатации заводов должны сохранять подтверждающие документы и окончательный протокол принятия решений. Если последующие эксперты поставят под сомнение внезапное снижение выбросов на предприятии, ответ уже будет зафиксирован в документах.
Заключение: Создание практического аудиторского следа с помощью Jodoo
Практическое журнал аудита Для производственных предприятий данные ESG — это не просто системный журнал. Это структура оперативной документации, которая показывает, кому принадлежали данные, откуда они поступили, что изменилось, когда изменилось, почему изменилось и кто утвердил их в рамках всего процесса отчетности. Для заводских и экологических команд это означает, что отслеживаемость должна работать на всех этапах: от форм, приложений и исправлений до утверждений и передачи данных на уровне предприятия, а не только в итоговом отчете.
На практике наиболее эффективная система сочетает в себе четкое определение ответственных лиц, структурированное управление доказательствами, полную историю изменений, доступные для восстановления записи об утверждениях и отслеживание происхождения данных от завода до централизованной проверки. Именно это позволяет внутреннему проверяющему отследить одно обновление коэффициента выбросов, одну накладную на отходы или одно заявление поставщика до их источника, не копаясь в электронных таблицах и переписке по электронной почте. В многопрофильном производстве именно такой уровень доступности делает отчетность по ESG более обоснованной и менее деструктивной.
Jodoo Это достигается за счет настраиваемых форм, прикрепления файлов, разрешений на основе ролей, рабочих процессов утверждения, напоминаний, панелей мониторинга, сбора данных с мобильных устройств и записей процессов, подключенных к API, которые построены на основе вашего реального операционного процесса. Будучи платформой бережливого производства без программирования, она предоставляет командам практичный способ начать с одного рабочего процесса аудита, проверить его на одном предприятии, а затем масштабировать на другие площадки. Начните бесплатную пробную версию или заказать демонстрацию Узнайте, как упростить отслеживание, анализ и управление вашими данными по ESG-факторам.