เรียกดูตามหมวดหมู่

บทนำ: บันทึกการตรวจสอบมีความหมายอย่างไรต่อข้อมูล ESG ในภาคการผลิต
ทีมงานฝ่ายผลิตจำนวนมากค้นพบว่า... เอสจีจี การรายงานปัญหาเกิดขึ้นก็ต่อเมื่อผู้ตรวจสอบถามคำถามง่ายๆ ว่า "ตัวเลขนี้มาจากไหน" ซึ่งเป็นความเสี่ยงอย่างแท้จริง จากการสำรวจของ KPMG ครั้งหนึ่งพบว่า, 96% ของบริษัทที่ใหญ่ที่สุด 250 แห่งของโลก รายงานเกี่ยวกับความยั่งยืน ในบริบทนี้ บันทึกการตรวจสอบ นี่ไม่ใช่แค่บันทึกระบบ แต่เป็นห่วงโซ่บันทึกที่ตรวจสอบย้อนกลับได้ ซึ่งแสดงให้เห็นว่าข้อมูล ESG เคลื่อนย้ายจากแหล่งที่มาไปยังรายงานได้อย่างไร ครอบคลุมทั้งโรงงาน บุคคล และการตัดสินใจต่างๆ.
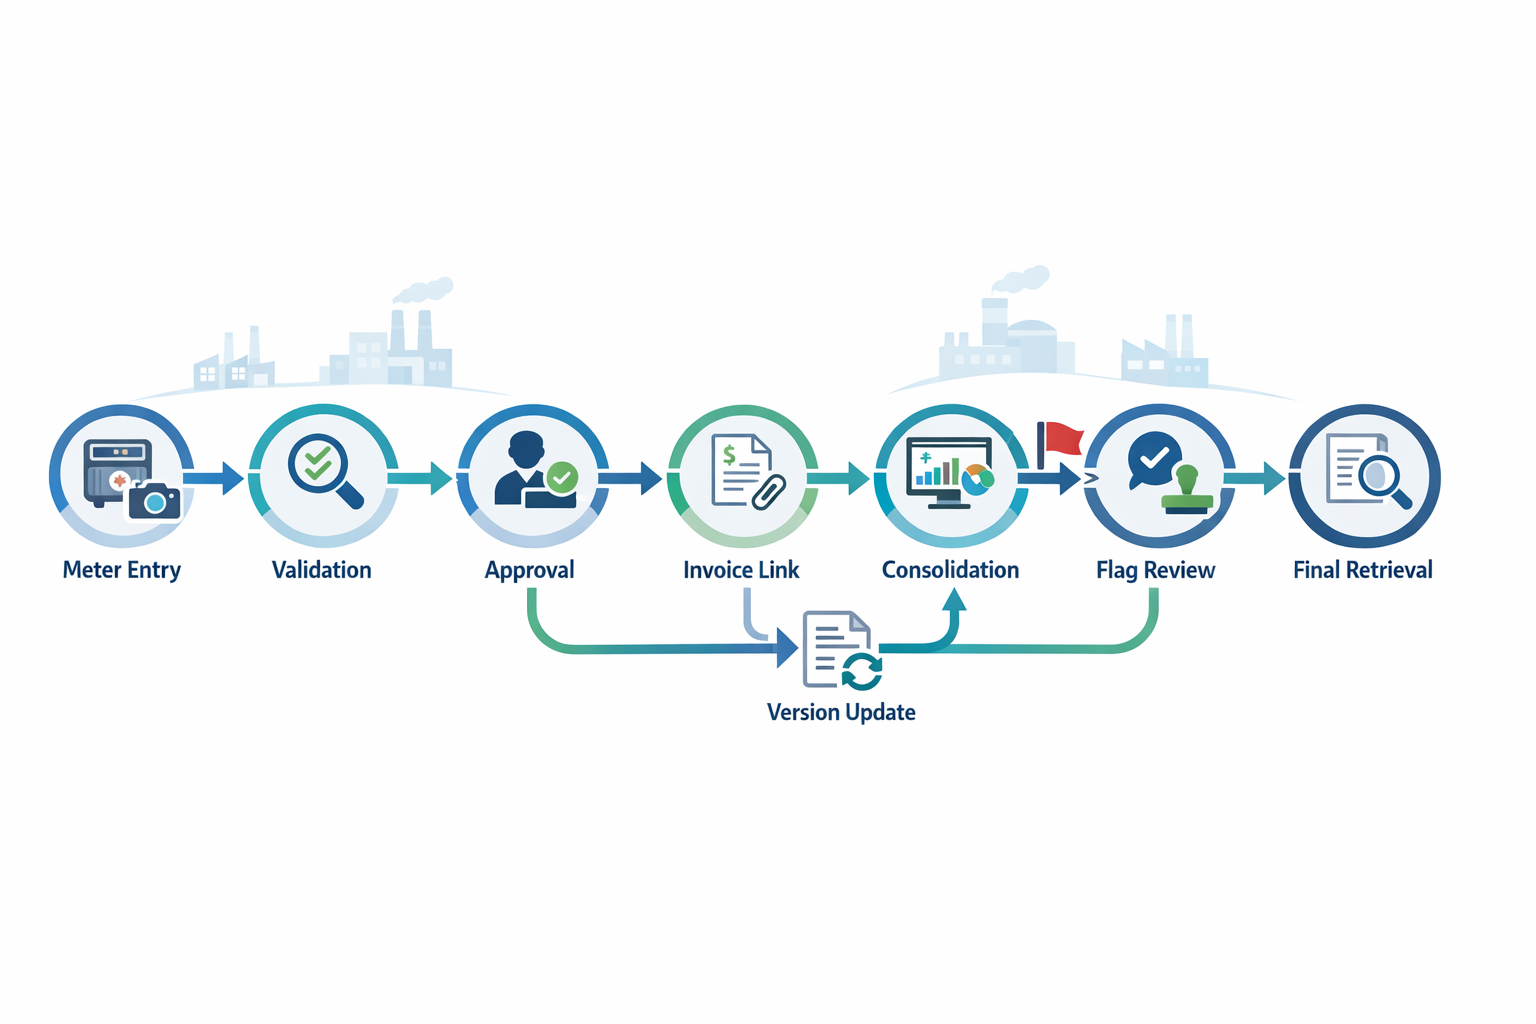
ในภาคการผลิต กระบวนการดังกล่าวเริ่มต้นด้วยการอ่านค่ามิเตอร์ บันทึกของเสีย บันทึกเชื้อเพลิงหม้อไอน้ำ แบบฟอร์มการตรวจสอบ หรือเอกสารจากผู้จำหน่าย จากนั้นจะผ่านขั้นตอนการรวบรวม การตรวจสอบความถูกต้อง การแก้ไข การอนุมัติ การรวมกลุ่ม และการดึงข้อมูลขั้นสุดท้ายโดยผู้ตรวจสอบภายใน ทีมงานด้านการปฏิบัติตามกฎระเบียบ หรือผู้ให้บริการรับรองภายนอก หากขั้นตอนใดขั้นตอนหนึ่งดำเนินการผ่านสเปรดชีตที่ไม่เชื่อมต่อกัน การสนทนาทางอีเมล หรือไฟล์แนบที่หายไป บันทึกอาจยังคงอยู่ แต่หลักฐานที่อยู่เบื้องหลังนั้นจะยากที่จะเชื่อถือได้.
บทความนี้จะอธิบายว่าการตรวจสอบติดตามผลในทางปฏิบัติควรมีลักษณะอย่างไรในสภาพแวดล้อมการผลิตที่มีหลายสถานที่ โดยจะวิเคราะห์ลำดับชั้นของข้อมูล ประวัติการเปลี่ยนแปลง บันทึกการอนุมัติ และการจัดการหลักฐาน เพื่อให้คุณเห็นไม่เพียงแต่ตัวเลข ESG สุดท้าย แต่ยังเห็นเรื่องราวทั้งหมดที่อยู่เบื้องหลังด้วย.
สิ่งที่บันทึกการตรวจสอบ (Audit Trail) ครอบคลุมในการจัดการข้อมูล ESG
ใน ข้อมูล ESG การจัดการ, บันทึกการตรวจสอบ คือประวัติระดับบันทึกที่แสดงให้เห็นว่าตัวเลขนั้นมาจากไหน ใครเป็นผู้ป้อนหรือเปลี่ยนแปลง มีหลักฐานใดสนับสนุน และผ่านกระบวนการตรวจสอบอย่างไร สำหรับผู้ผลิต โดยปกติแล้วจะรวมถึงเอกสารต้นฉบับ การประทับเวลา การกระทำของผู้ใช้ เอกสารแนบที่เชื่อมโยง และบันทึกการอนุมัติที่ผูกกับข้อมูลเฉพาะด้านการปล่อยมลพิษ ของเสีย น้ำ หรือความปลอดภัย จุดสนใจไม่ได้อยู่ที่รายงานฉบับสุดท้ายเพียงอย่างเดียว แต่เป็นห่วงโซ่ที่มาที่ไปของรายงานที่ทำให้รายงานนั้นน่าเชื่อถือ.
ขอบเขตดังกล่าวมีความสำคัญ เนื่องจากข้อมูล ESG มักถูกรวบรวมจากบันทึกการผลิต ใบแจ้งค่าสาธารณูปโภค รายงานห้องปฏิบัติการ บันทึกการบำรุงรักษา และเอกสารที่ส่งมาจากซัพพลายเออร์ เส้นทางการตรวจสอบที่ใช้งานได้จะช่วยให้ผู้ตรวจสอบสามารถสร้างเส้นทางจากแหล่งที่มาไปยังค่าที่รายงานได้โดยไม่ต้องอาศัยความจำหรืออีเมลที่กระจัดกระจาย นอกจากนี้ยังสนับสนุนการสืบย้อนแหล่งที่มาของข้อมูลโดยแสดงให้เห็นว่าบันทึกระดับโรงงานถูกแปลง รวม หรือปรับเปลี่ยนอย่างไรก่อนที่จะปรากฏในสรุปไซต์หรือการเปิดเผยข้อมูลของบริษัท สิ่งนี้มีความสำคัญอย่างยิ่งเมื่อตัวชี้วัดหนึ่งตัวผ่านหลายขั้นตอนก่อนที่จะได้รับการอนุมัติ.
บันทึกการตรวจสอบคือ ไม่ เหมือนกับ การตรวจสอบ. การตรวจสอบบัญชีเป็นกิจกรรมการทบทวนอย่างเป็นทางการ ร่องรอยการตรวจสอบเป็นส่วนหนึ่งของหลักฐานที่ผู้ตรวจสอบบัญชีอาจตรวจสอบได้ และการตรวจสอบบัญชีก็ไม่เหมือนกับการตรวจสอบที่เป็นอิสระ การรับประกัน, ซึ่งเป็นการทดสอบว่าข้อมูลที่รายงานและการควบคุมมีความน่าเชื่อถือเพียงพอสำหรับการสรุปผลจากภายนอกหรือไม่. การรับรอง นอกจากนี้ยังแตกต่างกันตรงที่โดยปกติแล้วจะยืนยันการปฏิบัติตามมาตรฐานที่กำหนดไว้หรือข้อกำหนดของระบบการจัดการ ในขณะที่ บันทึกความปลอดภัยทางไซเบอร์ โดยส่วนใหญ่จะบันทึกการเข้าถึงระบบ ความพยายามในการเข้าสู่ระบบ หรือเหตุการณ์เครือข่าย มากกว่าแหล่งที่มาของบันทึก ESG.
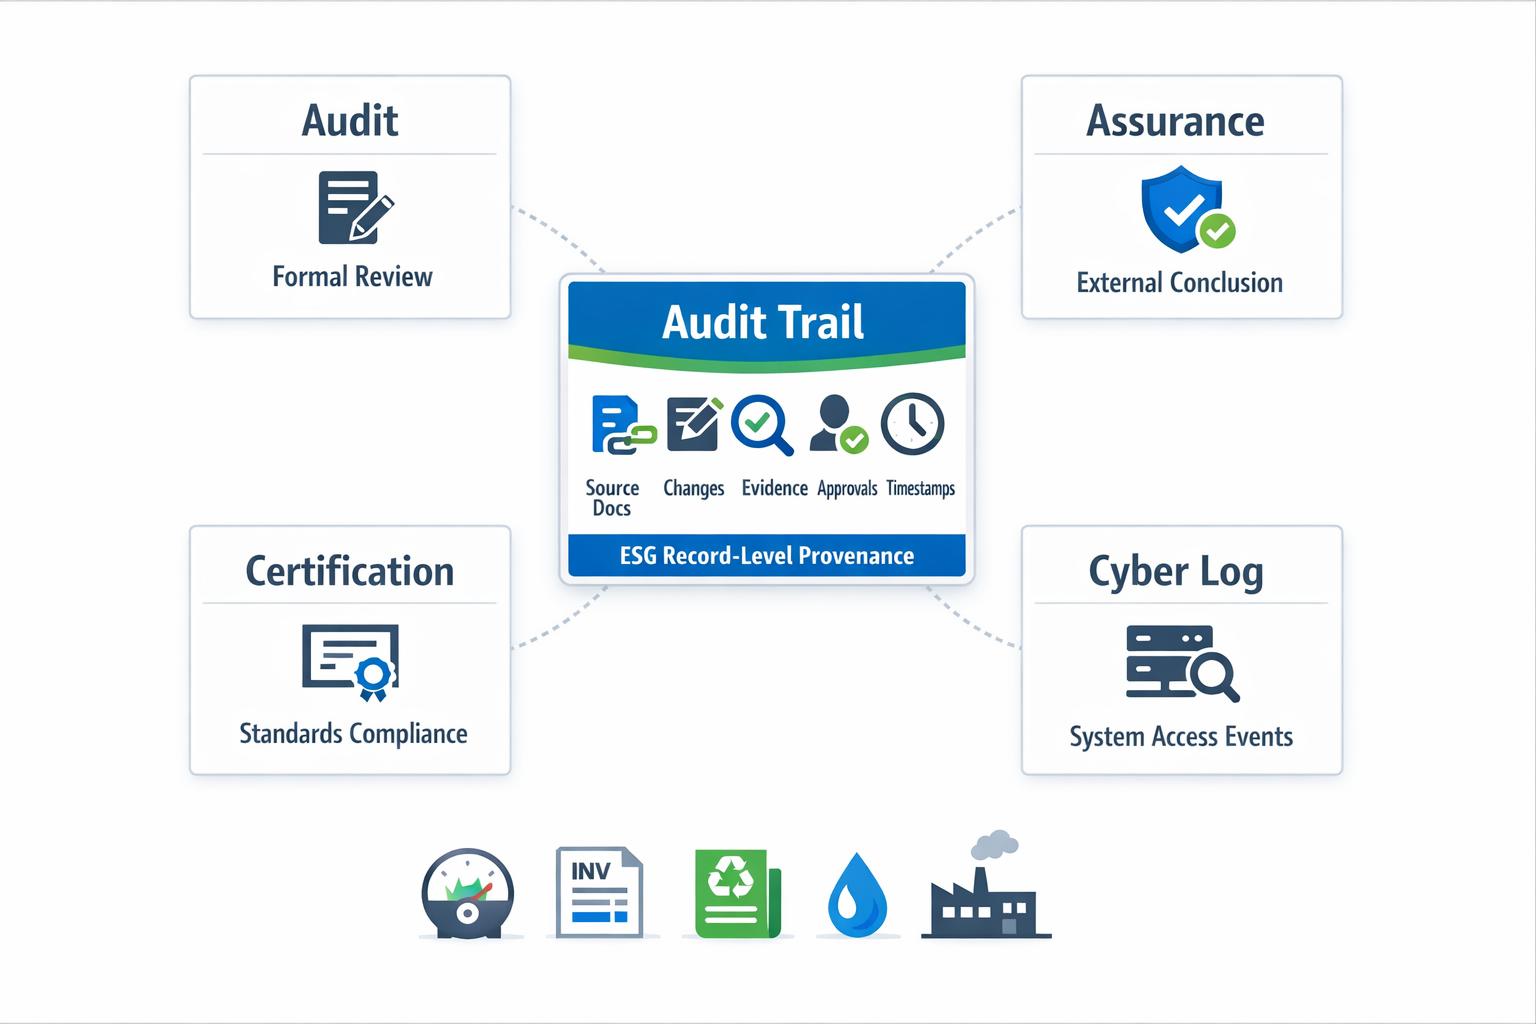
ถ้าผู้จัดการโรงงานพูดว่า “เรามี บันทึกการตรวจสอบ,”แต่หมายความเพียงว่าเซิร์ฟเวอร์เก็บบันทึกการเข้าสู่ระบบเท่านั้น ทีมงานด้านความยั่งยืนอาจยังไม่ทราบว่าใบแจ้งหนี้ใดสนับสนุนตัวเลขการใช้ไฟฟ้าในขอบเขตที่ 2 หรือเหตุใดปริมาณของเสียจึงเปลี่ยนแปลงไปหลังจากการตรวจสอบ ในทำนองเดียวกัน บริษัทอาจดำเนินการตรวจสอบเพื่อรับรองตัวชี้วัดที่เลือกไว้เสร็จสมบูรณ์แล้ว แต่ก็ยังอาจมีประวัติการเปลี่ยนแปลงที่ไม่ชัดเจนในระดับบันทึก การจัดการหลักฐานที่ดีช่วยสนับสนุนการตรวจสอบและการรับรอง แต่ไม่ได้มาแทนที่การตรวจสอบและการรับรองเหล่านั้น”.
หน่วยสำคัญในที่นี้คือ บันทึกส่วนบุคคล, ไม่ใช่โปรแกรม ESG ทั้งหมด หากมีการปรับปรุงค่าการวัดน้ำเสีย ควรมีการบันทึกรายละเอียดที่ถูกต้อง โดยแสดงค่าเดิม ค่าที่แก้ไข ผู้ใช้ วันที่ เหตุผล และเอกสารแนบ หากมีการเปลี่ยนแปลงค่าสัมประสิทธิ์การปล่อยมลพิษ เอกสารควรอ้างอิงถึงวิธีการที่ใช้ในขณะนั้น นี่คือสิ่งที่ทำให้ประวัติการเปลี่ยนแปลงมีประโยชน์ในการตรวจสอบภายใน ไม่ใช่เพียงแค่แสดงให้เห็นเท่านั้น.
กระบวนการตรวจสอบย้อนกลับทำงานอย่างไรในโรงงาน ซัพพลายเออร์ และทีมตรวจสอบ
ใช้งานได้ บันทึกการตรวจสอบ ในภาคการผลิต การรายงาน ESG เปรียบเสมือนห่วงโซ่การควบคุมดูแลบันทึกแต่ละรายการ ตั้งแต่ทีม ระบบ ไปจนถึงขั้นตอนการตรวจสอบต่างๆ ในธุรกิจที่มีหลายสาขา ห่วงโซ่นี้มักเริ่มต้นที่หน้างาน ผ่านการตรวจสอบความถูกต้องของโรงงาน รวบรวมหลักฐานจากซัพพลายเออร์ และสิ้นสุดที่ไฟล์ตรวจสอบระดับภูมิภาคหรือระดับองค์กร เพื่อให้เห็นภาพชัดเจน ลองพิจารณาตัวอย่างต่อไปนี้: บันทึกการใช้ก๊าซธรรมชาติรายเดือนจากโรงงาน A ที่ส่งไปยัง... ขอบเขต 1 การรายงานการปล่อยมลพิษและการตรวจสอบภายในในภายหลัง.
การดักจับแหล่งกำเนิดที่ระดับโรงงาน
การบันทึกข้อมูลเริ่มต้นเมื่อช่างเทคนิคด้านสาธารณูปโภคที่โรงงาน A ป้อนข้อมูลการอ่านมิเตอร์ก๊าซสิ้นเดือนและอัปโหลดรูปถ่ายหน้ามิเตอร์ การส่งข้อมูลประกอบด้วยรหัสมิเตอร์ วันที่อ่านค่า หน่วยวัด และลิงก์ไปยังบัญชีสาธารณูปโภคของไซต์ ทำให้บันทึกมีที่มาที่ชัดเจน แทนที่จะเป็นหมายเลขที่ถูกตัดการเชื่อมต่อในสเปรดชีต ในขั้นตอนนี้ การจัดการหลักฐานที่ดีหมายความว่าข้อมูลการอ่านค่าดิบ ไฟล์แนบ และผู้ใช้ที่ส่งข้อมูลจะต้องเชื่อมโยงกันตั้งแต่เริ่มต้น.
โดยปกติแล้วพืชจะเพิ่มบริบทชั้นที่สองเข้ามา อีเอชเอส หรือผู้ประสานงานด้านสิ่งอำนวยความสะดวก ในตัวอย่างของเรา ผู้ประสานงานจะตรวจสอบว่าค่าที่อ่านได้สอดคล้องกับชั่วโมงการผลิตหรือไม่ และยืนยันว่ามิเตอร์ทำงานตลอดทั้งเดือน ขั้นตอนการตรวจสอบนี้ไม่ได้เขียนทับข้อมูลเดิม แต่จะเพิ่มการตรวจสอบ การประทับเวลา และความคิดเห็น ซึ่งเป็นจุดเริ่มต้นที่ทำให้เห็นที่มาของข้อมูลได้ชัดเจนขึ้นระหว่างการส่งต่อข้อมูล.
การตรวจสอบความถูกต้อง การอนุมัติ และการส่งมอบงานข้ามสายงาน
เมื่อได้รับการตรวจสอบความถูกต้องในระดับท้องถิ่นแล้ว ข้อมูลจะถูกส่งต่อไปยังฝ่ายบริหารจัดการโรงงาน การอนุมัติ เนื่องจากค่าดังกล่าวจะถูกนำไปใช้ในการรายงาน ESG อย่างเป็นทางการ หากผู้จัดการโรงงานอนุมัติ ข้อมูลในรายงานจะระบุว่าใครเป็นผู้ตรวจสอบ วันที่ตัดสินใจ และมีข้อคิดเห็นหรือเงื่อนไขใดแนบมาด้วยหรือไม่ หากผู้จัดการปฏิเสธ รายงานจะถูกส่งกลับไปยังผู้ประสานงานโดยที่ค่าเดิมยังคงอยู่.
บันทึกเดียวกันนี้อาจต้องการ หลักฐานภายนอก. สมมติว่าทีมจัดซื้อได้รับใบแจ้งหนี้ค่าสาธารณูปโภคจากซัพพลายเออร์สามวันต่อมา และแนบใบแจ้งหนี้ดังกล่าวเข้ากับบันทึกข้อมูลก๊าซที่มีอยู่แล้ว แทนที่จะบันทึกไว้ในอีเมลแยกต่างหาก การเชื่อมโยงง่ายๆ นี้มีความสำคัญ เพราะมันช่วยขยายแหล่งที่มาของข้อมูลจากมิเตอร์วัดก๊าซจริงไปยังเอกสารทางการค้าของบุคคลที่สามโดยไม่ทำให้ห่วงโซ่การตรวจสอบย้อนกลับขาดตอน.
จากนั้น ทีมงานด้านความยั่งยืนจะรวบรวมข้อมูลก๊าซของโรงงาน A กับโรงงานอื่นๆ ในช่วงเวลาการรายงาน พวกเขาไม่ได้เห็นเพียงแค่ตัวเลขสุดท้าย แต่สามารถตรวจสอบย้อนกลับบันทึกได้ตั้งแต่การบันทึกแหล่งที่มา การตรวจสอบความถูกต้องของโรงงาน การอนุมัติของผู้จัดการ และเอกสารจากซัพพลายเออร์ จากนั้นจึงพิจารณาว่าข้อมูลพร้อมสำหรับการรายงานกลุ่มหรือไม่ หรือจำเป็นต้องมีการติดตามเพิ่มเติม.
การแก้ไขและการรวมเข้าด้วยกันโดยไม่ตัดขาดสายสัมพันธ์
สมมติว่านักวิเคราะห์ด้านความยั่งยืนตรวจพบการเพิ่มขึ้นที่ผิดปกติของ 18% ในแต่ละเดือนขณะตรวจสอบทุกไซต์ นักวิเคราะห์จึงทำเครื่องหมายที่บันทึกของโรงงาน A และเวิร์กโฟลว์จะส่งข้อมูลกลับไปยังโรงงานพร้อมสถานะการอนุมัติก่อนหน้า ความคิดเห็น และเอกสารแนบที่ยังคงมองเห็นได้ ซึ่งจะรักษาประวัติการเปลี่ยนแปลงไว้ในขณะที่ยังคงบริบทการตรวจสอบไว้ในบันทึกเดียวกัน.
ต่อมาทีมงานโรงงานพบว่าตัวเลขหนึ่งหลักสลับกันระหว่างการบันทึก แทนที่จะแทนที่ตัวเลขเดิมโดยไม่มีคำอธิบาย ทีมงานจึงส่งค่าที่ถูกต้องเป็นข้อมูลอัปเดตที่ติดตามได้ โดยเชื่อมโยงกับข้อมูลเดิม พร้อมบันทึกเหตุผลและภาพประกอบ เมื่อบันทึกที่แก้ไขแล้วได้รับการอนุมัติอีกครั้ง ผู้ตรวจสอบจะสามารถเห็นทั้งค่าปัจจุบันและเส้นทางการเปลี่ยนแปลงได้.
การดึงข้อมูลขั้นสุดท้ายเพื่อการตรวจสอบภายใน
เมื่อผู้ตรวจสอบภายใน ทีมงานด้านการปฏิบัติตามกฎระเบียบ หรือเจ้าของข้อมูลไอทีเรียกดูบันทึก พวกเขาควรจะสามารถกรองตามไซต์ ช่วงเวลา สถานะ และประเภทเอกสาร และสร้างลำดับเหตุการณ์ทั้งหมดขึ้นมาใหม่ได้ภายในไม่กี่นาที ในทางปฏิบัติ นั่นหมายความว่าบันทึกหนึ่งรายการสามารถตอบคำถามได้ห้าข้อพร้อมกัน ได้แก่ มาจากไหน ใครแตะต้องมัน มีการเปลี่ยนแปลงอะไรบ้าง มีหลักฐานอะไรสนับสนุน และใครอนุมัติให้รายงาน นั่นคือสิ่งที่ทำให้บันทึกหนึ่งรายการมีประสิทธิภาพสูง บันทึกการตรวจสอบ มีประโยชน์ในเชิงปฏิบัติการสำหรับโรงงาน ซัพพลายเออร์ และทีมตรวจสอบ.
ช่องข้อมูลการตรวจสอบย้อนกลับที่บันทึก ESG ทุกฉบับควรบันทึกไว้
ใช้งานได้ บันทึกการตรวจสอบ การรายงานข้อมูล ESG เริ่มต้นที่ระดับบันทึกข้อมูล ทุกการอัปเดตค่าสัมประสิทธิ์การปล่อยมลพิษ ผลการทดสอบน้ำเสีย บันทึกการขนส่งของเสีย หรือการอ่านค่าไฟฟ้า ควรมีฟิลด์การตรวจสอบย้อนกลับขั้นต่ำที่เหมือนกัน เพื่อให้ผู้ตรวจสอบสามารถสร้างเหตุการณ์ขึ้นใหม่ได้โดยไม่ต้องค้นหาในกล่องจดหมายและโฟลเดอร์ต่างๆ ในทางปฏิบัติ วิธีนี้จะเปลี่ยนการรายงาน ESG จากการค้นหาเอกสารไปเป็นการจัดการหลักฐานอย่างเป็นระบบ.
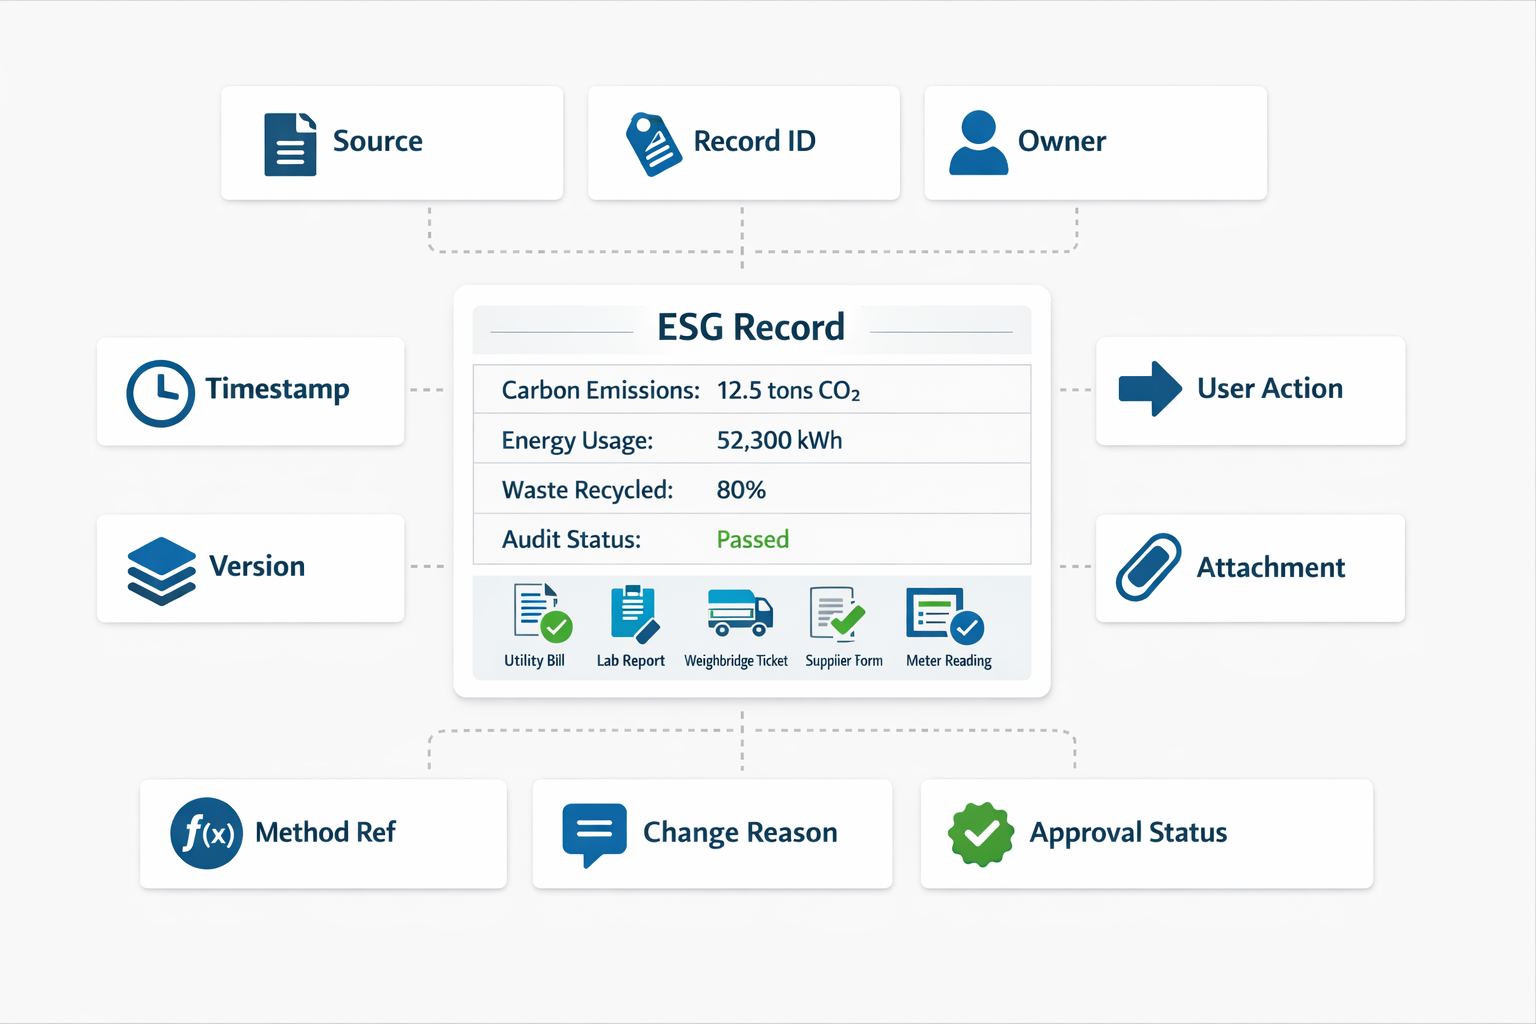
รูปแบบโครงสร้างข้อมูลที่แนะนำนั้นเรียบง่าย ประกอบด้วย: แหล่งที่มา, ตัวระบุบันทึก, เจ้าของ, เวลา, การกระทำของผู้ใช้, เวอร์ชัน, เหตุผลการเปลี่ยนแปลง, ไฟล์แนบ, วิธีการหรือการอ้างอิงสมมติฐาน และสถานะการอนุมัติ หากมีการบันทึกข้อมูลเหล่านี้อย่างสม่ำเสมอ คุณจะสร้างลำดับชั้นข้อมูลที่ใช้งานได้จากต้นทางไปยังรายงาน รักษาประวัติการเปลี่ยนแปลงเมื่อค่าต่างๆ เปลี่ยนแปลง และเชื่อมโยงบันทึกการอนุมัติกับบันทึกที่กำลังตรวจสอบอย่างแม่นยำ.
แหล่งที่มา, รหัสระบุบันทึก และเจ้าของ
เดอะ แหล่งที่มา ช่องข้อมูลแหล่งที่มาจะบอกผู้ตรวจสอบว่าบันทึกนั้นมาจากแหล่งใด เช่น ใบแจ้งค่าสาธารณูปโภค รายงานจากมิเตอร์ย่อย รายงานจากห้องปฏิบัติการ ใบชั่งน้ำหนัก เอกสารรับรองจากผู้จำหน่าย หรือแบบฟอร์มการตรวจสอบ สิ่งนี้สำคัญเพราะบันทึกสองรายการอาจมีหมายเลขเดียวกัน แต่มีความน่าเชื่อถือทางหลักฐานแตกต่างกันมาก ช่องข้อมูลแหล่งที่มายังช่วยให้ทีมแยกข้อมูลโดยตรงจากโรงงานออกจากข้อมูลประมาณการหรือข้อมูลที่ส่งมาจากบุคคลที่สามได้.
A ตัวระบุบันทึก ฟิลด์นี้ให้ค่าแก่รายการ ESG แต่ละรายการ การอ้างอิงที่ไม่ซ้ำกัน สิ่งที่ไม่เปลี่ยนแปลง แม้ว่าค่าจะเปลี่ยนไปก็ตาม สิ่งนี้อาจเป็นหมายเลขแบบฟอร์ม รหัสธุรกรรมที่เชื่อมโยงกับชุดข้อมูล รหัสการอ่านมิเตอร์ หรือหมายเลขควบคุมเอกสาร หากไม่มีสิ่งนี้ แถวที่ซ้ำกันและแท็บสเปรดชีตที่คัดลอกมาจะทำให้การเชื่อมโยงข้อมูลขาดตอนและทำให้การกระทบยอดไม่น่าเชื่อถือ.
เดอะ เจ้าของ การกำหนดความรับผิดชอบในแต่ละสาขาจะมอบหมายให้บุคคลหรือบทบาทใดบทบาทหนึ่ง เช่น วิศวกรด้านสาธารณูปโภค เจ้าหน้าที่ด้านสิ่งแวดล้อม สุขภาพ และความปลอดภัย หรือผู้ประสานงานจัดซื้อจัดจ้าง การกำหนดความรับผิดชอบไม่ได้หมายถึงเพียงแค่การกล่าวโทษเท่านั้น แต่ยังช่วยให้ผู้ตรวจสอบทราบว่าใครสามารถอธิบายบริบท จัดหาข้อมูลสนับสนุนที่ขาดหายไป หรือยืนยันว่าการแก้ไขนั้นถูกต้อง ในโรงงานผลิตที่มีหลายสาขา การกำหนดความรับผิดชอบนี้มีความสำคัญอย่างยิ่งเมื่อทีมงานของบริษัทตรวจสอบบันทึกในระดับท้องถิ่นหลังจากผ่านไปหลายเดือน.
เวลา, การกระทำของผู้ใช้ และเวอร์ชัน
A การประทับเวลา ช่องข้อมูลควรบันทึกเวลาที่สร้าง ส่ง แก้ไข อนุมัติ หรือปฏิเสธข้อมูล ขึ้นอยู่กับเหตุการณ์นั้นๆ นี่คือสิ่งที่ทำให้... บันทึกการตรวจสอบ เรียงลำดับตามเวลามากกว่าการบรรยาย สำหรับการรายงานรายเดือน การประทับเวลาจะแสดงให้เห็นว่าตัวเลขนั้นถูกป้อนตรงเวลาหรือถูกป้อนย้อนหลัง.
เดอะ การกระทำของผู้ใช้ ฟิลด์นี้บันทึกสิ่งที่เกิดขึ้นกับบันทึก ไม่ใช่แค่ว่าใครเป็นคนแก้ไข การกระทำทั่วไปได้แก่ การสร้าง การนำเข้า การแก้ไข การแสดงความคิดเห็น การอนุมัติ การส่งคืน หรือการเก็บถาวร สิ่งนี้ช่วยให้ผู้ตรวจสอบสามารถอ่านประวัติการเปลี่ยนแปลงได้อย่างชัดเจน แทนที่จะเป็นเพียงบันทึกย่อที่ไม่ชัดเจนว่า “ไฟล์ได้รับการอัปเดตแล้ว”
A เวอร์ชั่น ระบบจะรักษาลำดับเมื่อมีการเปลี่ยนแปลงข้อมูลในระเบียนเดียวกันเมื่อเวลาผ่านไป การควบคุมเวอร์ชันมีความสำคัญเมื่อมีการบันทึกค่าไฟฟ้าในเดือนมีนาคมจากบันทึกแบบแมนนวลเป็นครั้งแรก จากนั้นจึงอัปเดตหลังจากได้รับใบแจ้งหนี้ค่าสาธารณูปโภคฉบับสุดท้าย ประเด็นสำคัญคือ เวอร์ชัน 2 ไม่ควรลบหลักฐานว่าเวอร์ชัน 1 เคยมีอยู่.
เหตุผลในการเปลี่ยนแปลง เอกสารแนบ และวิธีการอ้างอิง
A เหตุผลในการเปลี่ยนแปลง ช่องนี้อธิบายว่าทำไมข้อมูลจึงเปลี่ยนจากค่าหรือสถานะหนึ่งไปเป็นอีกค่าหรือสถานะหนึ่ง เหตุผลที่ดีคือ เฉพาะเจาะจงเช่น “ได้รับใบแจ้งหนี้หลังจากเวลาที่คาดการณ์ไว้” “ผลการตรวจ COD ที่ห้องปฏิบัติการแก้ไขแล้ว” หรือ “ผู้จำหน่ายส่งใบแจ้งการนำเข้าใหม่โดยไม่มีแสตมป์” ข้อความสั้นๆ นี้มักใช้เป็นตัวบ่งชี้ว่าการแก้ไขนั้นดูเหมือนจะมีการควบคุมหรือเป็นไปโดยพลการ.
หนึ่ง เอกสารแนบ การเชื่อมโยงไฟล์สนับสนุนเข้ากับบันทึกหลักนั้น ๆ สำหรับการจัดการหลักฐาน นั่นหมายความว่า ใบเรียกเก็บเงิน รูปถ่าย แบบฟอร์มที่ลงนาม ใบรับรอง หรือเอกสารที่ได้รับการอนุมัติทางอีเมล สามารถเรียกดูได้จากบันทึกเดียวกัน ไม่ใช่จัดเก็บแยกต่างหากด้วยรูปแบบการตั้งชื่อที่ไม่แน่นอน.
A การอ้างอิงวิธีการหรือสมมติฐาน เอกสารนี้จะต้องระบุที่มาของตัวเลขเมื่อแหล่งข้อมูลไม่ใช่ข้อมูลดิบล้วนๆ ตัวอย่างเช่น กฎการประมาณค่า ตรรกะการจัดสรร การแปลงหน่วย หรือการอ้างอิงปัจจัยการปล่อยมลพิษ เพื่อป้องกันไม่ให้สเปรดชีตมีสูตรที่ไม่ได้รับการอธิบายซึ่งผู้ตรวจสอบไม่สามารถตีความได้ในภายหลัง.
สถานะการอนุมัติเสร็จสิ้นการบันทึก
สนามสุดท้ายคือ สถานะการอนุมัติสถานะ: รอดำเนินการ, อนุมัติ, ปฏิเสธ, ส่งคืนเพื่อแก้ไข หรือ ถูกแทนที่ การกำหนดมาตรฐานนี้จะเชื่อมโยงบันทึกการอนุมัติโดยตรงกับการป้อนข้อมูล และทำให้ชัดเจนว่าเวอร์ชันใดได้รับการยอมรับสำหรับการรายงาน เมื่อฟิลด์เหล่านี้ได้รับการกำหนดมาตรฐานแล้ว, การตรวจสอบย้อนกลับ สามารถใช้งานได้จริงแทนที่จะพึ่งพาหน่วยความจำ.
วิธีจัดการกับการแก้ไข การเปลี่ยนแปลงวิธีการ และการเลื่อนขอบเขตโดยไม่สูญเสียบริบท
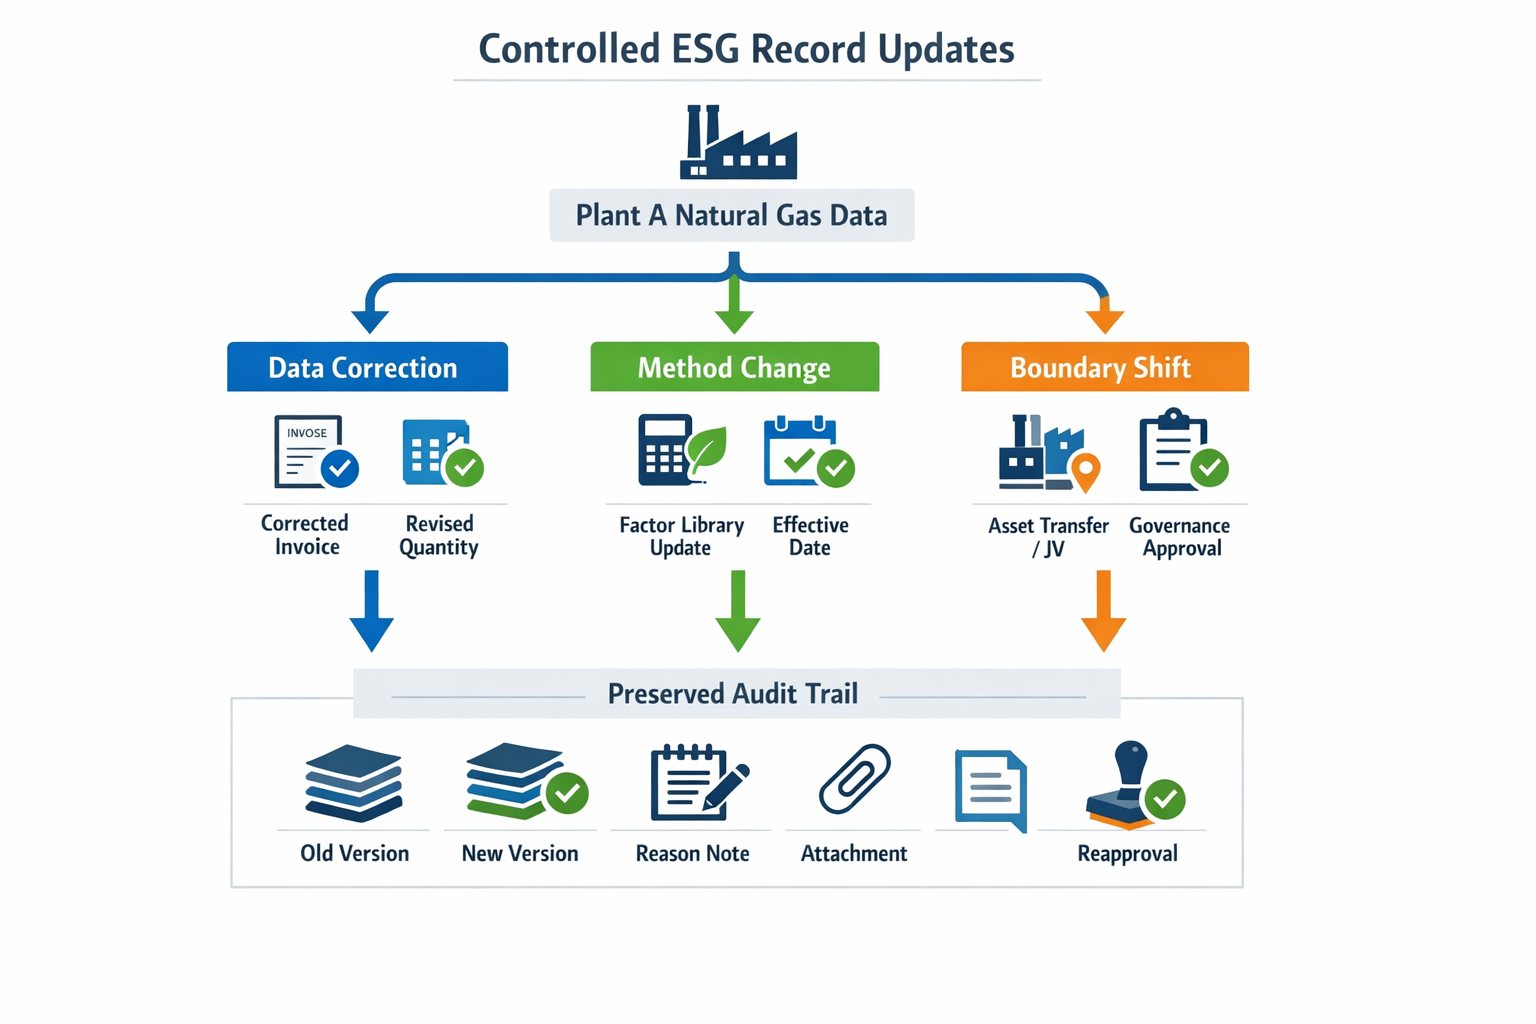
ในกระบวนการทำงานด้าน ESG ในภาคการผลิต การแก้ไขเป็นเรื่องปกติ เช่น การออกใบแจ้งหนี้ค่าสาธารณูปโภคใหม่ การแทนที่เอกสารแจ้งข้อมูลจากซัพพลายเออร์ การอัปเดตค่าสัมประสิทธิ์การปล่อยมลพิษ และการเปลี่ยนแปลงขอบเขตการรายงานหลังจากการเข้าซื้อกิจการหรือการโอนสายการผลิต ปัญหาไม่ได้อยู่ที่ว่าบันทึกเปลี่ยนแปลง แต่เป็นเพราะหลายทีมเขียนทับตัวเลขล่าสุดและลบขั้นตอนการตัดสินใจที่อยู่เบื้องหลังออกไป แหล่งข้อมูลที่เชื่อถือได้จึงควรแก้ไขปัญหานี้ บันทึกการตรวจสอบ ช่วยให้มองเห็นบันทึกต้นฉบับ รักษาประวัติการเปลี่ยนแปลงทั้งหมด และแสดงให้ผู้ตรวจสอบว่าเหตุใดค่าปัจจุบันจึงแตกต่างออกไป.
เพื่อยกตัวอย่างเพิ่มเติม สมมติว่าโรงงาน A ส่งข้อมูลการใช้ก๊าซธรรมชาติรายเดือนสำหรับเตาอบความร้อน และทีมงานด้านความยั่งยืนของกลุ่มได้ใช้ข้อมูลนั้นในไฟล์ Scope 1 ที่รวมกัน สองสัปดาห์ต่อมา นักบัญชีของโรงงานได้รับใบแจ้งหนี้ค่าก๊าซที่แก้ไขแล้ว เนื่องจากซัพพลายเออร์ได้ประมาณการส่วนหนึ่งของบิลไว้ ในเวลาเดียวกัน ฝ่าย EHS ของบริษัทได้อัปเดตข้อมูลอ้างอิงปัจจัยการปล่อยมลพิษสำหรับประเภทเชื้อเพลิงนั้น หนึ่งเดือนหลังจากนั้น สายการผลิตเตาอบหนึ่งสายถูกโอนไปยังนิติบุคคลร่วมทุนและอยู่นอกขอบเขตการรายงานสำหรับรอบระยะเวลาการรายงานถัดไป.
ให้ถือว่าการอัปเดตแต่ละครั้งเป็นเวอร์ชันใหม่ ไม่ใช่การแทนที่เวอร์ชันเดิม
เมื่อได้รับใบแจ้งหนี้ที่แก้ไขแล้ว ทีมงานโรงงานไม่ควรลบค่าเดิมออก แต่ควรสร้างเวอร์ชันใหม่ที่เชื่อมโยงกับรหัสบันทึกเดิม คงปริมาณเดิมไว้ และบันทึกว่าใครเป็นผู้แก้ไข แก้ไขเมื่อใด และเหตุผลของการเปลี่ยนแปลง วิธีนี้จะช่วยปกป้องที่มาของข้อมูลจากเอกสารต้นฉบับไปยังตัวเลขที่รายงาน และช่วยให้ผู้ตรวจสอบภายในมีบันทึกที่ใช้ได้เกี่ยวกับสิ่งที่เกิดขึ้น ในทางปฏิบัติ ค่าเก่าจะถูกแทนที่ ไม่ใช่หายไป.
กระบวนการแก้ไขข้อมูลที่ดีจะช่วยอัปเดตบันทึกการอนุมัติ แทนที่จะสันนิษฐานว่าการอนุมัติครั้งแรกยังคงใช้ได้อยู่ หากตัวเลขก๊าซเดิมได้รับการอนุมัติจากผู้จัดการโรงงานและนำไปใช้ในการรายงานความยั่งยืนในภายหลัง ค่าที่แก้ไขแล้วควรนำไปสู่การตรวจสอบซ้ำอย่างเป็นระบบโดยอิงตามกฎเกณฑ์ความสำคัญ ด้วยวิธีนี้ ผู้ตรวจสอบสามารถเปรียบเทียบค่าก่อนหน้า ค่าปัจจุบัน ใบแจ้งหนี้ที่แนบมา และการตัดสินใจอนุมัติได้ในที่เดียว แทนที่จะต้องค้นหาในอีเมลหลายฉบับ.
ควรแยกการแก้ไขข้อมูลออกจากการเปลี่ยนแปลงวิธีการ
การอัปเดตแต่ละครั้งไม่เหมือนกันเสมอไป การแก้ไขการอ่านมิเตอร์หรือใบแจ้งหนี้ฉบับใหม่เป็นการแก้ไขข้อมูลต้นทาง ในขณะที่ปัจจัยการปล่อยมลพิษที่แก้ไขใหม่หรือตรรกะการคำนวณที่เปลี่ยนแปลงไปเป็นการเปลี่ยนแปลงวิธีการ ควรเชื่อมโยงสิ่งเหล่านี้เข้าด้วยกัน แต่ไม่ควรผสมผสานกัน เพราะผู้ตรวจสอบจำเป็นต้องแยกแยะว่าข้อมูลกิจกรรมเปลี่ยนแปลงไป วิธีการแปลงเปลี่ยนแปลงไป หรือทั้งสองอย่างเปลี่ยนแปลงไปพร้อมกัน.
ในตัวอย่างเตาเผา ใบแจ้งหนี้ที่แก้ไขแล้วเปลี่ยนแปลงปริมาณการใช้เชื้อเพลิงสำหรับเดือนมีนาคม ในขณะที่ปัจจัยการปล่อยมลพิษใหม่เปลี่ยนแปลงวิธีการแปลงเชื้อเพลิงนั้นเป็นการปล่อยมลพิษ ดังนั้น บันทึกจึงควรอ้างอิงทั้งเอกสารแนบแหล่งที่มาที่ได้รับการปรับปรุงและบันทึกวิธีการที่อธิบายว่าใช้ไลบรารีปัจจัยใด เวอร์ชันใด และวันที่บังคับใช้ใด การทำเช่นนี้จะทำให้การจัดการหลักฐานมีความแข็งแกร่งมากขึ้นในระหว่างการตรวจสอบภายในหรือการเตรียมการรับรองจากภายนอก.
การเปลี่ยนแปลงขอบเขตเอกสารในฐานะการตัดสินใจด้านการกำกับดูแล
การเปลี่ยนแปลงขอบเขตจำเป็นต้องมีบริบทเพิ่มเติม เนื่องจากส่งผลต่อความสามารถในการเปรียบเทียบระหว่างช่วงเวลาต่างๆ หากสายการผลิตเตาหลอมย้ายไปอยู่ในโครงสร้างการร่วมทุน ทีมงานไม่ควรหยุดรายงานการใช้เชื้อเพลิงที่เกี่ยวข้องโดยไม่มีคำอธิบาย บันทึกการตรวจสอบควรบันทึกวันที่ที่มีผลบังคับใช้ เหตุผลขององค์กร สินทรัพย์ที่ได้รับผลกระทบ ผู้อนุมัติ และไม่ว่าช่วงเวลาก่อนหน้าจะมีการแก้ไขหรือคงไว้เหมือนเดิมโดยมีการเปิดเผยข้อมูลหรือไม่ ซึ่งจะช่วยรักษาบริบทของการตัดสินใจและบันทึกการอนุมัติไว้ได้.
สำหรับกลุ่มผู้ผลิตที่มีโรงงานหลายแห่ง ขั้นตอนนี้มีความสำคัญอย่างยิ่ง เนื่องจากมักมีการเปลี่ยนแปลงในองค์กรเกิดขึ้นนอกเหนือขอบเขตของทีม ESG ฝ่ายจัดซื้อ ฝ่ายการเงิน หรือฝ่ายกฎหมาย อาจเป็นตัวกระตุ้นให้เกิดการเปลี่ยนแปลงขอบเขต แต่ฝ่ายความยั่งยืนและฝ่ายปฏิบัติการโรงงานยังคงต้องเก็บรักษาเอกสารสนับสนุนและลำดับการตัดสินใจขั้นสุดท้ายไว้ หากผู้ตรวจสอบในภายหลังตั้งคำถามเกี่ยวกับการลดลงอย่างกะทันหันของปริมาณการปล่อยมลพิษของโรงงาน คำตอบก็อยู่ในบันทึกแล้ว.
สรุป: การสร้างระบบตรวจสอบความถูกต้องที่ใช้งานได้จริงด้วย Jodoo
ในทางปฏิบัติ บันทึกการตรวจสอบ สำหรับภาคการผลิต ข้อมูล ESG ไม่ใช่แค่บันทึกระบบเท่านั้น แต่เป็นโครงสร้างบันทึกการดำเนินงานที่แสดงให้เห็นว่าใครเป็นเจ้าของข้อมูล มาจากไหน มีการเปลี่ยนแปลงอะไรบ้าง เปลี่ยนแปลงเมื่อไหร่ ทำไมจึงเปลี่ยนแปลง และใครเป็นผู้ให้การอนุมัติในกระบวนการรายงานทั้งหมด สำหรับทีมงานด้านโรงงานและความยั่งยืน นั่นหมายความว่าการตรวจสอบย้อนกลับต้องครอบคลุมแบบฟอร์ม เอกสารแนบ การแก้ไข การอนุมัติ และการส่งต่อระดับไซต์งาน ไม่ใช่แค่ในรายงานฉบับสุดท้ายเท่านั้น.
ในทางปฏิบัติ การจัดตั้งระบบที่แข็งแกร่งที่สุดคือการผสมผสานระหว่างการกำหนดผู้รับผิดชอบที่ชัดเจน การจัดการหลักฐานที่เป็นระบบ ประวัติการเปลี่ยนแปลงที่สมบูรณ์ บันทึกการอนุมัติที่สามารถเรียกดูได้ และการสืบย้อนแหล่งที่มาของข้อมูลที่ใช้งานได้ตั้งแต่การบันทึกข้อมูลโรงงานไปจนถึงการตรวจสอบจากส่วนกลาง นี่คือสิ่งที่ช่วยให้ผู้ตรวจสอบภายในสามารถติดตามการอัปเดตค่าสัมประสิทธิ์การปล่อยมลพิษ รายงานการจัดการของเสีย หรือการประกาศของซัพพลายเออร์ กลับไปยังแหล่งที่มาได้โดยไม่ต้องค้นหาในสเปรดชีตและอีเมล ในการผลิตที่มีหลายสถานที่ การเรียกดูข้อมูลได้ในระดับนี้เองที่ทำให้การรายงาน ESG มีความน่าเชื่อถือและก่อให้เกิดผลกระทบน้อยลง.
Jodoo แพลตฟอร์มนี้รองรับการทำงานด้วยแบบฟอร์มที่กำหนดค่าได้ การแนบไฟล์ สิทธิ์การเข้าถึงตามบทบาท เวิร์กโฟลว์การอนุมัติ การแจ้งเตือน แดชบอร์ด การเก็บรวบรวมข้อมูลผ่านมือถือ และบันทึกกระบวนการที่เชื่อมต่อกับ API ซึ่งสร้างขึ้นตามขั้นตอนการทำงานจริงของคุณ ในฐานะแพลตฟอร์มการผลิตแบบลีนที่ไม่ต้องเขียนโค้ด แพลตฟอร์มนี้ช่วยให้ทีมเริ่มต้นด้วยเวิร์กโฟลว์การตรวจสอบเพียงขั้นตอนเดียว พิสูจน์ประสิทธิภาพได้ที่โรงงานแห่งหนึ่ง แล้วจึงขยายไปยังไซต์อื่นๆ ได้. เริ่มทดลองใช้งานฟรี หรือ จองการสาธิต เพื่อดูว่าคุณจะสามารถติดตาม ตรวจสอบ และจัดการบันทึก ESG ของคุณได้ง่ายขึ้นอย่างไร.