Telusuri berdasarkan kategori

Pendahuluan: Mengapa Pemilihan Kerangka Kerja ESG Merupakan Keputusan Operasional Manufaktur
Para produsen semakin ditekan untuk melaporkan data keberlanjutan, tetapi bagian tersulitnya jarang terletak pada templat laporan. Yang sulit adalah data pabrik di baliknya. Dalam bisnis yang memiliki banyak lokasi, Kerangka kerja ESG Hal ini dengan cepat menjadi masalah operasional karena bukti yang dibutuhkan tersebar di seluruh proses produksi, EHS, Pengadaan, keuangan, dan TI, seringkali dalam sistem yang berbeda dan pabrik yang berbeda.
Tantangan itu terutama terlihat di sektor manufaktur. Penggunaan energi, Emisi Cakupan 1 dan 2, Data seperti pengambilan air, catatan cedera, uji tuntas pemasok, dan data limbah biasanya dimiliki oleh tim yang berbeda, dikumpulkan dengan frekuensi yang berbeda, dan ditinjau di bawah kontrol yang berbeda. Produsen yang memiliki lima pabrik mungkin memerlukan data utilitas dari tim fasilitas, angka barang rusak dan pengerjaan ulang dari produksi, insiden keselamatan dari EHS, dan informasi pemasok dari pengadaan sebelum bagian keuangan dapat menyelesaikan pengungkapan.
Artikel ini akan membantu Anda memisahkan tiga hal yang sering dicampuradukkan: kerangka pelaporan, standar pengungkapan, dan aturan pelaporan yurisdiksi. Dari situ, kita akan membandingkannya. Standar GRI, Standar Pengungkapan Keberlanjutan IFRS, Dan ESRS, Kemudian, jelaskan alur kerja praktis yang dapat digunakan produsen untuk memilih, mengatur, dan mengoperasionalkan pendekatan pelaporan yang tepat.
Kerangka Kerja ESG, Standar Pengungkapan, dan Aturan Pelaporan
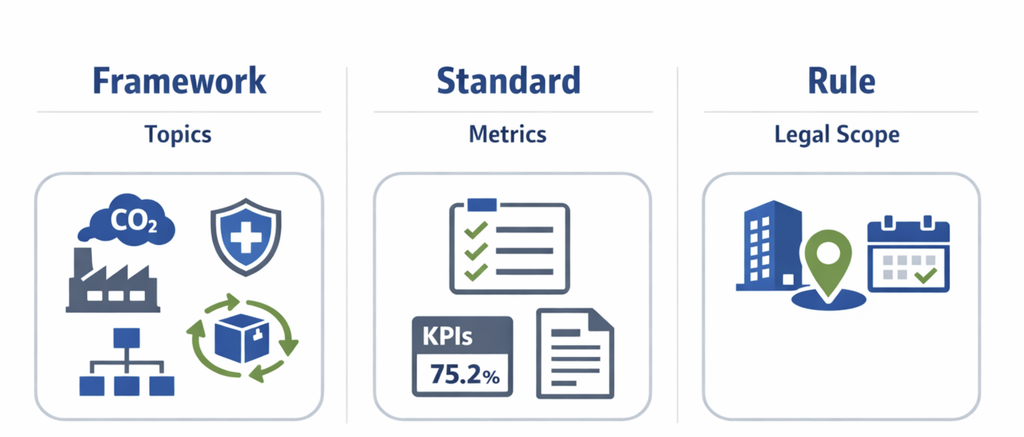
Dalam bidang manufaktur, tim sering menggunakan “Kerangka kerja ESG” sebagai istilah umum, tetapi perbedaan itu penting. Sebuah pelaporan kerangka Memberikan Anda struktur keseluruhan untuk mengatur informasi keberlanjutan. A standar pengungkapan Menentukan informasi apa yang harus diungkapkan dan bagaimana informasi tersebut harus dijelaskan. Suatu yurisdiksi. aturan pelaporan adalah persyaratan hukum atau peraturan yang memberitahukan kepada perusahaan apakah mereka harus melaporkan, kapan, dan di bawah sistem mana.
Mengapa Produsen Membutuhkan Perbedaan Ini?
Produsen multi-lokasi jarang hanya melaporkan kepada satu audiens. Para pemimpin keuangan mungkin memerlukan pengungkapan keberlanjutan yang ditujukan kepada investor, tim EHS mungkin melacak indikator operasional untuk manajemen internal, dan pengadaan mungkin memerlukan informasi terkait pemasok untuk permintaan pelanggan. Jika audiens ini digabungkan terlalu dini, perusahaan akan mengumpulkan terlalu banyak data yang kurang berharga atau melewatkan pengungkapan yang penting untuk kasus penggunaan pelaporan tertentu.
Pertimbangkan sebuah perusahaan manufaktur elektronik regional dengan pabrik di Malaysia dan Vietnam, ditambah entitas penjualan di Eropa. Tim pabrik mungkin mengumpulkan data energi, limbah, dan insiden setiap bulan untuk pengendalian operasional. Entitas Eropa mungkin menghadapi ekspektasi pelaporan yang dibentuk oleh peraturan setempat, sementara perusahaan induk mungkin memprioritaskan pengungkapan iklim dan risiko yang berorientasi pada investor. Tanpa memisahkan pilihan kerangka kerja dari kewajiban hukum, bisnis tersebut dapat berakhir dengan duplikasi permintaan di berbagai lokasi dan menciptakan definisi data yang tidak konsisten.
Di mana GRI, IFRS, dan ESRS Berperan
Itu GRI Standar paling baik dipahami sebagai sistem pelaporan keberlanjutan yang luas yang dirancang untuk mendukung pelaporan dampak suatu organisasi terhadap ekonomi, lingkungan, dan masyarakat. Standar tersebut diorganisasikan melalui Standar Universal, Standar Sektor, dan Standar Topik, yang membantu perusahaan membangun laporan terstruktur seputar hal-hal yang relevan. keberlanjutan topik. Bagi produsen, hal itu seringkali membuat GRI berguna ketika audiensnya mencakup pelanggan, komunitas, karyawan, dan pemangku kepentingan non-investor lainnya.
Standar Pengungkapan Keberlanjutan IFRS berada pada posisi yang berbeda. IFRS S1 dan IFRS S2 adalah berfokus pada investor Standar pengungkapan keuangan terkait keberlanjutan, dengan kaitan kuat pada risiko dan peluang yang dapat memengaruhi nilai perusahaan. Dalam praktiknya, produsen sering menggunakannya ketika pihak keuangan, komite audit, dan pemangku kepentingan pasar modal membutuhkan pengungkapan yang bermanfaat untuk pengambilan keputusan yang terkait dengan tata kelola, strategi, manajemen risiko, dan metrik.
Standar Pelaporan Keberlanjutan Eropa, atau ESRS, termasuk dalam konteks pelaporan Eropa dan umumnya dibahas bersamaan dengan materialitas ganda. Ini bukan sekadar arsitektur sukarela untuk komunikasi umum; ini terkait dengan lingkungan peraturan yang lebih luas. Bagi produsen dengan Operasi Uni Eropa, ESRS mungkin menjadi relevan karena lokasi perusahaan beroperasi atau entitas mana yang termasuk dalam cakupannya, bukan karena tim keberlanjutan lebih menyukai format tersebut.
Gunakan Lapisan yang Tepat untuk Keputusan yang Tepat
Cara yang berguna untuk memikirkan pemilihan adalah sebagai berikut: pilih arsitektur pelaporan untuk audiens, kemudian identifikasi standar pengungkapan yang sesuai dengan audiens tersebut, dan terakhir konfirmasikan aturan pelaporan yang berlaku untuk setiap entitas hukum. Urutan ini membantu kelompok manufaktur menghindari pencampuran desain pengumpulan data tingkat pabrik dengan keputusan pengungkapan tingkat dewan direksi.
Perbandingan Standar GRI, Standar Pengungkapan Keberlanjutan IFRS, dan ESRS untuk Produsen
Untuk membandingkan jurusan Kerangka kerja ESG Dengan cara yang membantu produsen dalam memilih, fokuslah pada empat poin: untuk siapa pelaporan tersebut ditujukan, bagaimana kontennya diorganisasikan, lensa materialitas apa yang digunakan, dan dalam konteks pelaporan apa biasanya diterapkan. Pertimbangkan satu contoh di sepanjang bagian ini: produsen komponen elektronik multi-lokasi dengan pabrik di Malaysia, Thailand, dan Vietnam, entitas penjualan Eropa, dan pelanggan yang mencakup OEM global dan investor institusional. Operasi dasarnya sama, tetapi penekanan pelaporan berubah tergantung pada apakah perusahaan menggunakan Standar GRI, Standar Pengungkapan Keberlanjutan IFRS, atau ESRS.
Pengguna yang Dituju dan Tujuan Pengambilan Keputusan
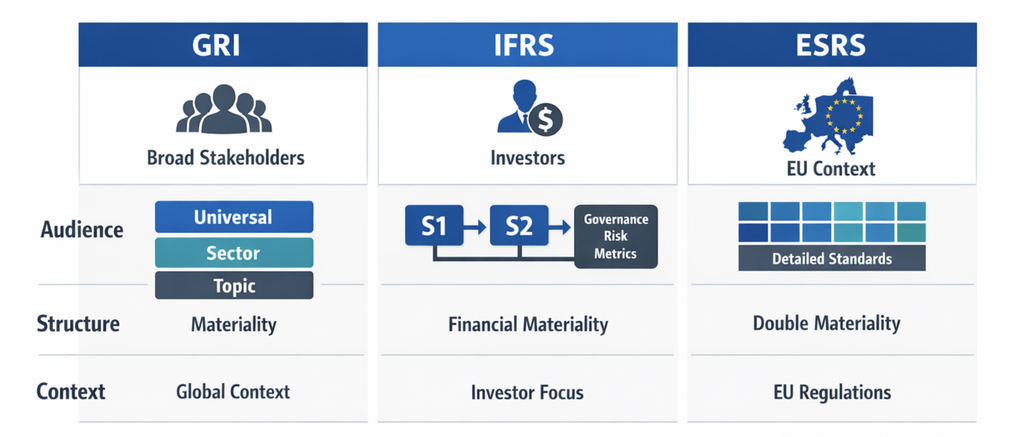
GRI Standar umumnya dibuat untuk suatu tujuan. khalayak pemangku kepentingan yang luas alih-alih hanya investor saja. Dalam praktiknya, ini berarti produsen elektronik dapat melaporkan emisi, air limbah, keselamatan pekerja, praktik ketenagakerjaan pemasok, dan dampak terhadap masyarakat dengan cara yang membantu karyawan, pelanggan, masyarakat, pemberi pinjaman, dan LSM memahami dampak keberlanjutan yang lebih luas. Hal ini membuat GRI berguna ketika perusahaan membutuhkan laporan keberlanjutan publik yang lebih lengkap, terutama jika kuesioner pelanggan dan persyaratan rantai pasokan melampaui pengungkapan yang berfokus pada keuangan.
IFRS Standar Pengungkapan Keberlanjutan lebih berorientasi sempit pada investor dan pasar modal. IFRS S1 membahas pengungkapan keuangan terkait keberlanjutan secara lebih luas, sementara IFRS S2 secara khusus berfokus pada pengungkapan terkait iklim. Untuk produsen yang sama, pertanyaan pelaporan bergeser dari “Apa dampak keberlanjutan utama kami?” menjadi “Masalah keberlanjutan dan iklim mana yang secara wajar dapat memengaruhi nilai perusahaan, arus kas, akses ke pendanaan, atau biaya modal?”
ESRS duduk di dalam Konteks pelaporan Eropa dan sering dikaitkan dengan materialitas ganda. Itu berarti entitas produsen di Eropa mungkin perlu mempertimbangkan tidak hanya bagaimana isu keberlanjutan memengaruhi bisnis, tetapi juga bagaimana bisnis tersebut memengaruhi manusia dan lingkungan. Bagi grup yang berbasis di Asia Tenggara yang memasok Eropa, ESRS sering menjadi relevan karena kewajiban pelaporan dapat mengalir melalui struktur perusahaan, eksposur pencatatan saham, atau persyaratan pelanggan dan perusahaan induk.
Prinsip dan Struktur Pengorganisasian
Ketiga sistem tersebut juga berbeda dalam cara pembuatannya. Standar GRI menggunakan struktur modular Struktur Standar Universal, Standar Sektor, dan Standar Topik memberikan cara praktis bagi produsen untuk menyusun laporan berdasarkan landasan perusahaan secara keseluruhan, harapan khusus sektor, dan pengungkapan tingkat isu. Bagi produsen elektronik, struktur tersebut membantu mengorganisir topik-topik seperti energi, kesehatan dan keselamatan kerja, limbah, dan pengadaan ke dalam laporan yang mencerminkan dampak operasional aktual.
Standar Pengungkapan Keberlanjutan IFRS disusun sebagai berikut: standar pengungkapan Alih-alih arsitektur pelaporan yang luas untuk berbagai kelompok pemangku kepentingan, IFRS S1 memberikan persyaratan umum untuk informasi keuangan terkait keberlanjutan, dan IFRS S2 memberikan persyaratan pengungkapan khusus iklim. Dalam contoh produsen, ini mendorong tim pelaporan untuk menghubungkan penggunaan energi tingkat pabrik, kebocoran refrigeran, dan risiko konsentrasi pemasok kembali ke perencanaan keuangan, manajemen risiko, dan pengungkapan tata kelola.
ESRS lebih rinci dan komprehensif dalam konteks Eropa, dengan standar spesifik topik yang beroperasi dalam arsitektur peraturan yang lebih luas. Di perusahaan yang sama, ESRS biasanya mendorong proses lintas fungsi yang lebih formal karena topik lingkungan, sosial, dan tata kelola harus dinilai, didokumentasikan, dan dikaitkan dengan batasan pelaporan dan bukti.
Perspektif Materialitas dan Konteks Implementasi
Bagi produsen elektronik, GRI mungkin memprioritaskan dampak operasional di seluruh pabrik dan pemasok; IFRS mungkin memprioritaskan risiko iklim dan keberlanjutan yang material secara finansial; dan ESRS mungkin mengharuskan kedua pandangan tersebut dinilai bersama-sama. Itu tidak berarti satu sistem lebih "ketat" dalam setiap kasus; itu berarti masing-masing mengajukan pertanyaan pelaporan utama yang berbeda. Bagi produsen, implikasi praktisnya jelas: pemilihan kerangka kerja bukan tentang menemukan pemenang universal, tetapi lebih tentang mencocokkan logika pelaporan dengan pengguna, struktur, dan konteks pelaporan.
Bagaimana Materialitas dan Pengguna Membentuk Pemilihan Kerangka Kerja ESG
Siapa yang Akan Menggunakan Laporan Ini Lebih Dulu?
Setelah Anda memahami arsitektur dari Kerangka kerja ESG, filter selanjutnya adalah kebutuhan pengguna. Pemberi pinjaman, investor pasar publik, pelanggan utama, dan regulator tidak mengajukan pertanyaan yang sama, bahkan ketika mereka semua menginginkan "data ESG". Bagi produsen, hal itu penting karena fakta-fakta mendasar yang sama mungkin perlu diorganisir secara berbeda tergantung pada siapa yang akan membaca, membandingkan, atau mengandalkan laporan tersebut. Dalam praktiknya, kelompok pengguna sering kali mempersempit pilihan antara Standar GRI, Standar Pengungkapan Keberlanjutan IFRS, dan Standar Pelaporan Keberlanjutan Eropa lebih cepat daripada perbandingan fitur yang panjang.
Audiens juga memengaruhi tingkat kegunaan laporan dalam pengambilan keputusan yang diharapkan. Pengguna yang berfokus pada keuangan biasanya memprioritaskan bagaimana isu keberlanjutan memengaruhi nilai perusahaan, ketahanan arus kas, perencanaan belanja modal, dan paparan risiko. Audiens pemangku kepentingan yang lebih luas mungkin mengharapkan detail lebih lanjut tentang kondisi tenaga kerja, dampak lingkungan di luar iklim, dampak terhadap masyarakat lokal, dan praktik rantai pasokan. Itulah mengapa pemilihan kerangka kerja bukan hanya keputusan keberlanjutan; tetapi juga keputusan tata kelola pelaporan.
Materialitas Tunggal dalam Bahasa Sederhana
Materialitas tunggal Mengajukan pertanyaan yang terfokus: topik keberlanjutan mana yang secara wajar dapat memengaruhi posisi keuangan perusahaan, kinerja, akses ke modal, atau nilai jangka panjang? Dengan sudut pandang ini, produsen mulai dengan melihat isu-isu seperti volatilitas harga energi, biaya karbon, paparan regulasi, gangguan iklim terhadap bahan baku, atau insiden keselamatan yang dapat menghentikan produksi. Inilah logika yang banyak tim kaitkan dengan pelaporan yang berorientasi pada investor, termasuk Standar Pengungkapan Keberlanjutan IFRS.
Pabrik pengemasan semikonduktor di Penang menawarkan contoh yang bermanfaat. Jika perusahaan sangat bergantung pada listrik jaringan dan pendinginan proses, ketersediaan energi dan pergeseran harga listrik akan segera menjadi hal yang signifikan secara finansial karena memengaruhi margin dan keandalan pengiriman. Keselamatan pekerja juga menjadi hal yang signifikan secara finansial jika insiden menyebabkan penghentian produksi, biaya kompensasi, atau hilangnya kepercayaan pelanggan. Kondisi kerja pemasok juga dapat masuk dalam lingkup pertimbangan, tetapi terutama ketika kontrak pelanggan, risiko gangguan, atau paparan reputasi dapat memengaruhi pendapatan.
Materialitas Ganda Memperluas Cakupan
Materialitas ganda Pertanyaan kedua muncul: bukan hanya bagaimana keberlanjutan memengaruhi bisnis, tetapi juga bagaimana bisnis memengaruhi manusia dan lingkungan. Perspektif yang lebih luas ini umumnya dikaitkan dengan Standar Pelaporan Keberlanjutan Eropa dan secara signifikan mengubah cakupan topik bagi para produsen. Suatu topik mungkin penting karena menimbulkan risiko keuangan bagi perusahaan, karena perusahaan menciptakan dampak eksternal yang signifikan, atau keduanya.
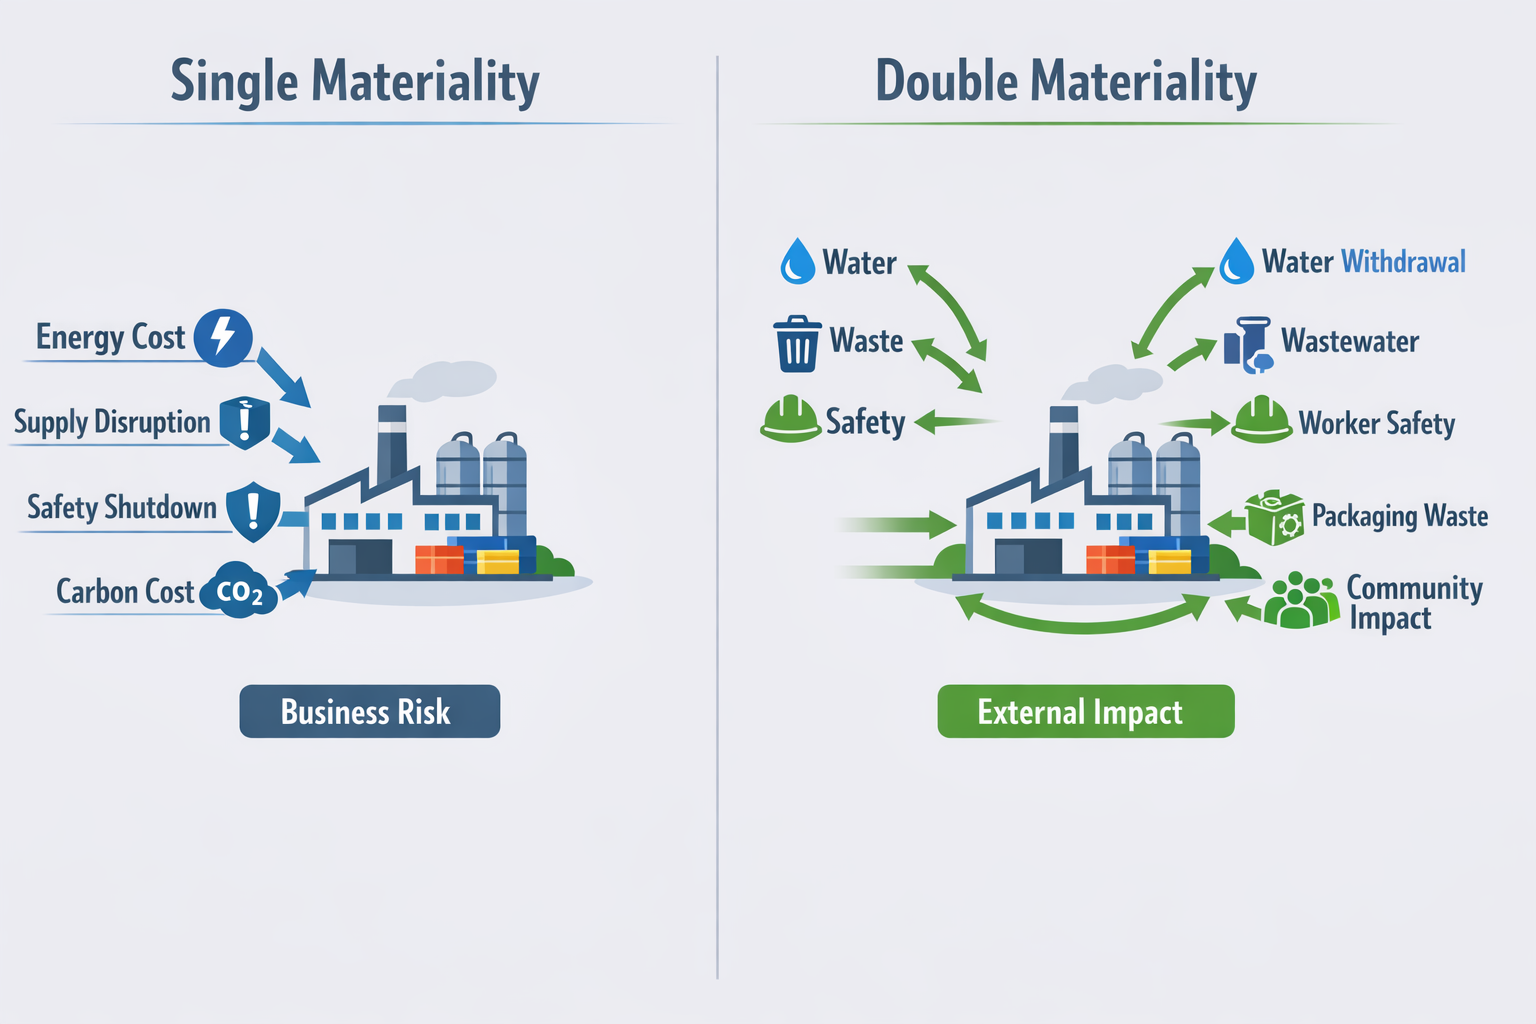
Bagi produsen pengolahan makanan, pembuangan air limbah, limbah kemasan, dan pengambilan air lokal dapat menjadi prioritas yang perlu dilaporkan bahkan sebelum hal tersebut menimbulkan dampak langsung pada neraca keuangan. Kesehatan dan keselamatan pekerja tetap penting, tetapi penilaian juga mempertimbangkan dampak perusahaan terhadap kontraktor, komunitas sekitar, dan pemasok pertanian hulu. Di sinilah materialitas ganda sering menghasilkan cakupan topik yang lebih luas daripada sekadar sudut pandang keuangan, terutama terkait emisi, praktik ketenagakerjaan, tekanan terkait keanekaragaman hayati, dan dampak terhadap masyarakat.
Yurisdiksi Menentukan Apa yang Bersifat Opsional
Pengguna membutuhkan pilihan yang terbatas, tetapi yurisdiksi Menentukan apa yang bersifat opsional dan apa yang wajib. Produsen Asia Tenggara yang mengekspor ke Eropa mungkin masih menyiapkan laporan manajemen menggunakan Standar GRI atau pengungkapan yang ditujukan kepada investor yang selaras dengan Standar Pengungkapan Keberlanjutan IFRS, namun struktur badan hukum atau persyaratan pelanggannya dapat mendorong sebagian bisnisnya ke arah Standar Pelaporan Keberlanjutan Eropa. Oleh karena itu, pemilihan jarang merupakan latihan preferensi semata.
Inilah mengapa banyak kelompok manufaktur akhirnya menggunakan pendekatan berlapis daripada solusi tunggal. Satu sistem pelaporan dapat menjadi landasan pelaporan pemangku kepentingan umum, sementara sistem lain memberikan informasi untuk pengungkapan kepada investor atau kepatuhan regional. Poin pentingnya adalah memutuskan berdasarkan kewajiban dan pengguna, bukan berdasarkan popularitas.
Prioritas Topik Harus Sesuai dengan Realitas Operasional
Topik-topik material dalam manufaktur biasanya berkelompok di sekitar serangkaian tema operasional yang mudah dikelola: energi, Emisi Cakupan 1 dan 2, limbah proses, air, keselamatan pekerja, praktik pemasok, dan dampak masyarakat di dekat pabrik atau koridor logistik. Pilihan kerangka kerja yang tepat bergantung pada topik mana yang benar-benar signifikan bagi jejak karbon, jenis proses, dan audiens pelaporan Anda. Pabrik pengepresan logam, pabrik pakaian, dan produsen bahan kimia mungkin semuanya membahas emisi, tetapi kasus materialitas dan kedalaman pengungkapan akan sangat berbeda.
Itulah tes praktis untuk Pemilihan kerangka kerja ESG. Jika pengguna utama Anda adalah penyedia modal, risiko keberlanjutan yang signifikan secara finansial kemungkinan akan mendominasi struktur tersebut. Jika konteks pelaporan Anda memerlukan pandangan dampak yang lebih luas, materialitas ganda akan memperluas cakupan dan basis bukti.
Alur Kerja Seleksi Praktis untuk Produsen Multi-Lokasi
Proses pemilihan kerangka kerja ESG yang dapat diterapkan harus cukup sederhana untuk dijalankan di berbagai pabrik, tetapi cukup terstruktur untuk dapat ditinjau secara internal. Bagi produsen multi-lokasi, biasanya itu berarti lima langkah: mengidentifikasi pengguna dan yurisdiksi, menilai topik-topik penting, memetakan bukti dan pemiliknya, menetapkan kontrol, dan mendokumentasikan alasannya.
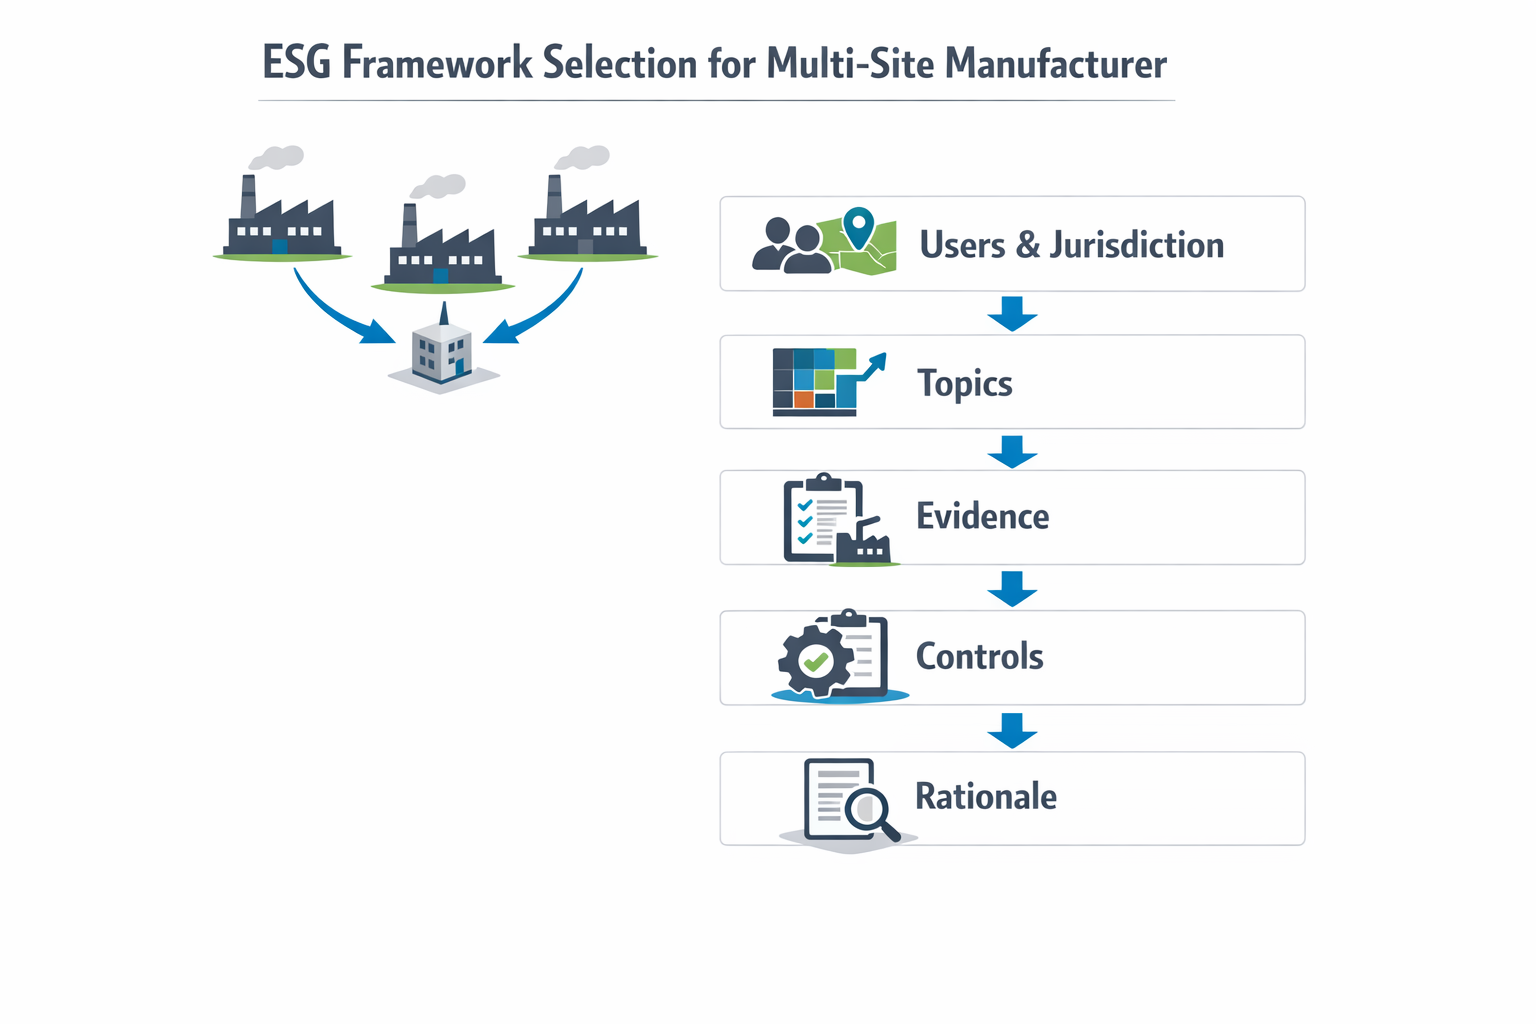
Identifikasi Pengguna dan Yurisdiksi Terlebih Dahulu
Ambil contoh produsen komponen elektronik regional dengan pabrik di Malaysia, Thailand, dan Vietnam, ditambah entitas penjualan di Eropa. Tim keuangannya membutuhkan pengungkapan keuangan terkait iklim dan keberlanjutan yang ditujukan kepada investor; entitas Eropanya harus memantau kewajiban terkait ESRS; dan keberlanjutan perusahaan menginginkan pelaporan pemangku kepentingan yang lebih luas yang mungkin selaras dengan Standar GRI. Campuran tersebut segera mempersempit logika pemilihan karena satu perusahaan dapat menghadapi audiens pelaporan yang berbeda pada saat yang bersamaan.
Pada tahap ini, tetapkan kerangka kerja yang dipimpin oleh audiens pelaporan, bukan hanya berdasarkan topik saja. Departemen keuangan dapat memimpin interpretasi Standar Pengungkapan Keberlanjutan IFRS, departemen keberlanjutan dapat mengoordinasikan cakupan topik GRI, dan departemen hukum atau kepatuhan dapat melacak persyaratan Standar Pelaporan Keberlanjutan Eropa yang terkait dengan struktur grup. Hasilnya bukanlah laporan yang sudah jadi; melainkan peta tanggung jawab yang menunjukkan siapa yang memilih untuk kasus penggunaan mana.
Menilai Topik Materi pada Tingkat Kelompok dan Pabrik
Selanjutnya, ujilah topik materi pada dua tingkatan: di seluruh perusahaan Dan spesifik lokasi. Produsen elektronik dapat mengidentifikasi topik-topik di seluruh grup seperti emisi Lingkup 1 dan 2, konsumsi listrik, keselamatan pekerja, uji tuntas mineral konflik, dan kepatuhan air limbah, sementara satu fasilitas pelapisan memiliki risiko penanganan bahan kimia yang tinggi yang tidak berlaku sama untuk semua lokasi. Di sinilah materialitas ganda dapat memengaruhi lingkup jika perusahaan beroperasi dalam konteks pelaporan Eropa, karena dampak operasional dan dampak keuangan mungkin memerlukan tinjauan terstruktur.
Kesalahan praktisnya adalah memaksakan setiap pabrik untuk menggunakan daftar periksa yang sama terlalu dini. Sebaliknya, buat matriks topik yang membedakan indikator umum dari persyaratan bukti spesifik pabrik. Hal itu membuat pemetaan selanjutnya lebih rapi dan mencegah tim EHS mengumpulkan catatan yang tidak relevan dengan kerangka kerja atau fasilitas tertentu.
Bukti Peta, Pemilik, dan Catatan Sumber
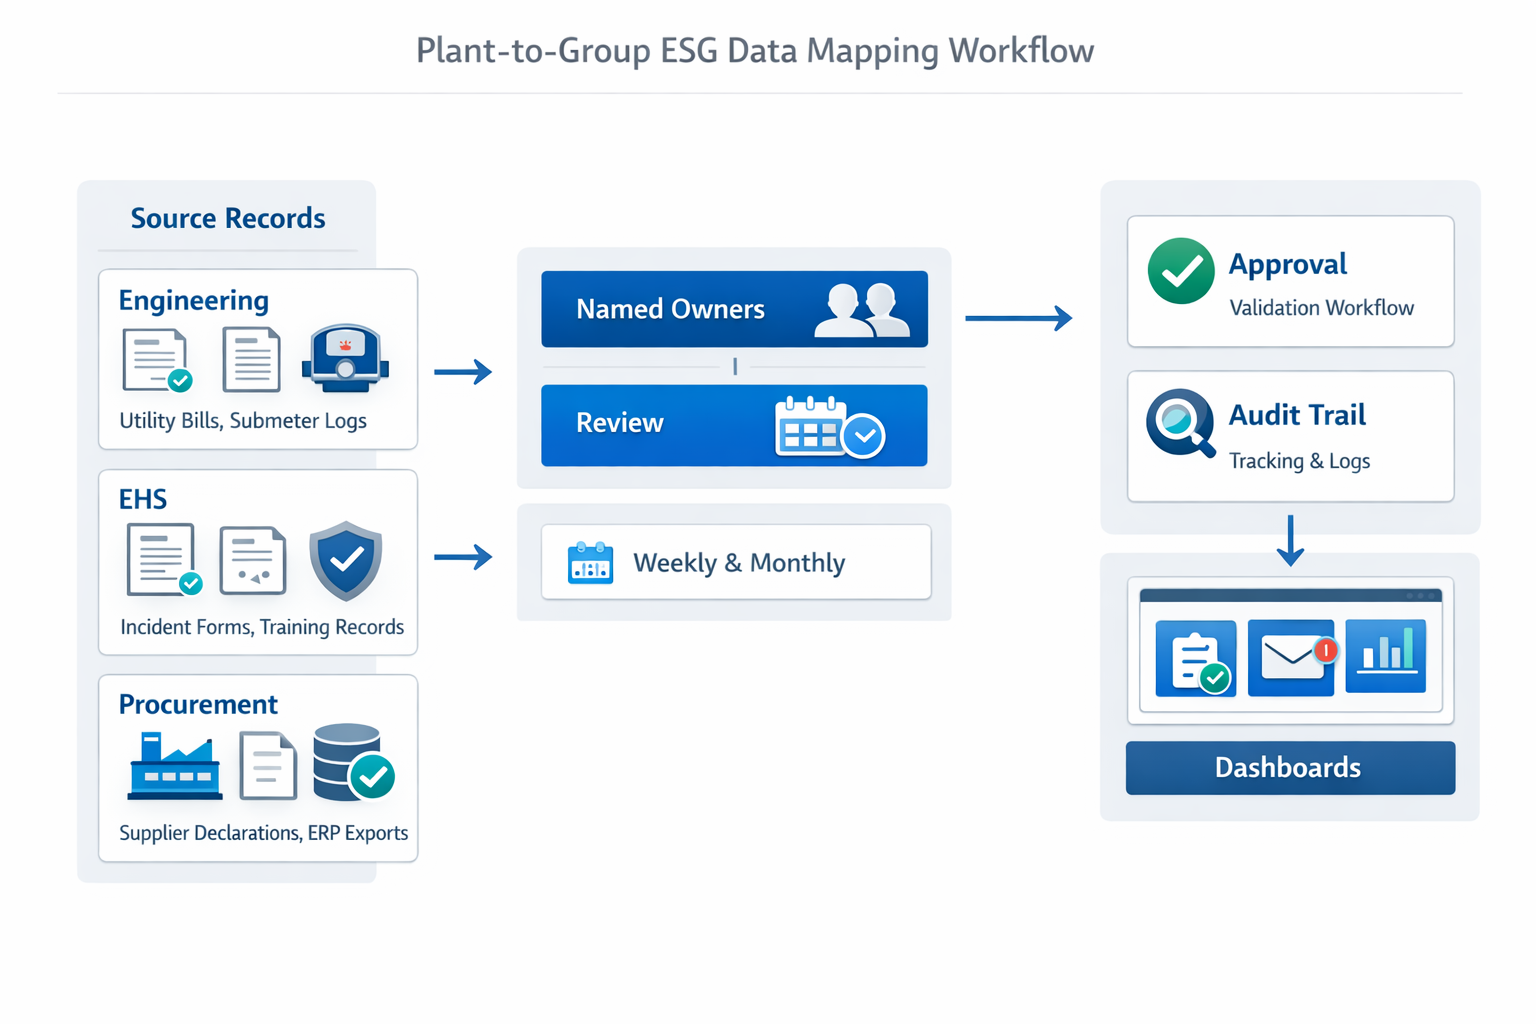
Setelah topik ditetapkan, terjemahkan setiap kebutuhan pengungkapan ke dalam bukti operasional. Untuk pabrik di Malaysia, data energi dapat berasal dari tagihan utilitas bulanan dan catatan submeter yang dimiliki oleh bagian teknik; data keselamatan dapat berasal dari formulir insiden dan catatan pelatihan yang dimiliki oleh bagian EHS; data penyaringan pemasok dapat berada di bagian pengadaan dalam ekspor ERP dan deklarasi yang ditandatangani. Intinya adalah menghubungkan setiap topik dengan pemilik yang ditunjuk, sistem sumber, ritme peninjauan, dan format catatan.
Di sinilah pemetaan mengurangi duplikasi di seluruh Standar GRI, Standar Pengungkapan Keberlanjutan IFRS, dan ESRS. Satu catatan konsumsi listrik dapat mendukung beberapa aliran pelaporan, tetapi itu tidak berarti pengungkapan tersebut setara, sesuai, atau patuh secara otomatis. Pemetaan adalah metode organisasi internal, bukan bukti bahwa satu set jawaban memenuhi semua persyaratan.
Tetapkan Kontrol di Seluruh Pabrik dan Fungsi
Setelah pemetaan, formalisasikan kontrol seputar pengajuan, peninjauan, persetujuan, dan penyimpanan. Dalam contoh produsen elektronik, insinyur pabrik mengirimkan formulir energi bulanan, bagian keuangan lokasi memvalidasi keterkaitan biaya, EHS meninjau klasifikasi insiden, dan bagian keberlanjutan perusahaan menyetujui catatan konsolidasi sebelum melaporkan penggunaannya. Ini menciptakan rantai yang dapat dilacak, bukan sekadar pencarian data di spreadsheet akhir tahun.
Jodoo Hal ini sesuai pada tahap implementasi ini karena tim dapat mengkonfigurasi formulir khusus pabrik, izin berbasis peran, alur persetujuan, aturan lampiran, dan jadwal pengingat tanpa membangun sistem khusus dari awal. Hal ini penting ketika satu titik data yang dipetakan ke kerangka kerja memerlukan bukti foto seluler di pabrik, tinjauan keuangan di kantor pusat, dan jejak audit terdokumentasi di seluruh fungsi.
Dokumentasikan Alasan dan Pastikan Dokumen Tersebut Dapat Ditinjau Kembali
Langkah terakhir adalah mencatat mengapa setiap kerangka kerja dipilih, bagaimana topik-topik tersebut ditentukan ruang lingkupnya, entitas mana yang disertakan, dan di mana bukti-bukti tersebut berada. Bagi produsen multi-lokasi, catatan keputusan ini seringkali sama pentingnya dengan data itu sendiri karena kewajiban pelaporan, kepemilikan, dan batasan pabrik berubah seiring waktu. Rasionalisasi yang terdokumentasi juga membantu siklus pelaporan berikutnya dimulai dari logika yang terkontrol, bukan dari ingatan.
Kesimpulan: Mengubah Keputusan Kerangka Kerja ESG Menjadi Sistem yang Dapat Diterapkan Dengan Jodoo
Bagi para produsen, memilih di antara Kerangka kerja ESG Ini bukan tentang menemukan satu templat universal. Ini tentang mencocokkan pendekatan pelaporan yang tepat dengan pengguna Anda, yurisdiksi, topik material, sumber bukti, dan persyaratan pengendalian. Grup pabrik yang melaporkan kepada investor, regulator, pelanggan, dan kepemimpinan internal seringkali membutuhkan kombinasi terstruktur dari standar, pengungkapan, dan aturan pelaporan, bukan jawaban satu kerangka kerja yang disederhanakan.
Oleh karena itu, pertanyaan praktisnya bukan hanya kerangka kerja ESG mana yang Anda rujuk, tetapi juga bagaimana lokasi Anda akan mengumpulkan, meninjau, dan melacak catatan yang mendasarinya. Jika catatan energi tersimpan dalam spreadsheet, insiden keselamatan tetap tercatat di atas kertas, dan deklarasi pemasok dikirim melalui email, kualitas pelaporan akan sulit untuk ditingkatkan di seluruh pabrik. Semakin kuat disiplin alur kerja Anda, semakin mudah untuk membangun siklus pelaporan ESG yang dapat diulang.
Jodoo Platform ini dapat mendukung model operasional tersebut sebagai platform tanpa kode untuk tim manufaktur. Anda dapat mengkonfigurasi formulir yang dipetakan ke kerangka kerja, izin berbasis peran, alur kerja persetujuan, pengingat, lampiran, pengambilan data seluler, dasbor, dan integrasi sehingga tim pabrik, EHS, pengadaan, keuangan, dan TI dapat bekerja dari sistem pencatatan yang sama.
Jika Anda ingin mengubah pelaporan ESG menjadi alur kerja yang lebih terkontrol dari pabrik ke grup, Anda dapat mulai uji coba gratis atau pesan demo bersama Jodoo.