カテゴリー別に閲覧する

はじめに:ESGフレームワークの選択が製造業務上の意思決定である理由
製造業者は持続可能性データの報告を求められる圧力が高まっているが、難しいのは報告テンプレートではなく、その背後にある工場データである。複数の拠点を持つ企業では、, ESGフレームワーク 必要な証拠が生産全体に分散しているため、すぐに運用上の問題になる。, EHS, 調達、財務、ITといった部門は、多くの場合、異なるシステムや異なる工場で業務を行っている。.
その課題は製造業において特に顕著である。エネルギー消費、, スコープ1およびスコープ2排出量, 水道使用量、取水量、負傷記録、サプライヤーのデューデリジェンス、廃棄物データなどは、通常、異なるチームが管理し、収集頻度も異なり、管理体制も異なります。5つの工場を持つ独立した製造業者の場合、財務部門が情報開示を最終決定する前に、設備チームからユーティリティデータ、生産部門からスクラップおよび再加工の数値、EHS部門から安全事故、調達部門からサプライヤー情報が必要になる場合があります。.
この記事では、しばしば混同される3つの要素、すなわち報告フレームワーク、開示基準、および管轄区域報告規則を明確に区別する方法を説明します。 GRIスタンダード, IFRSサステナビリティ開示基準, 、 そして ESRS, 次に、製造業者が適切な報告方法を選択、整理、運用するために使用できる実践的なワークフローについて説明します。.
ESGフレームワーク、情報開示基準、および報告規則
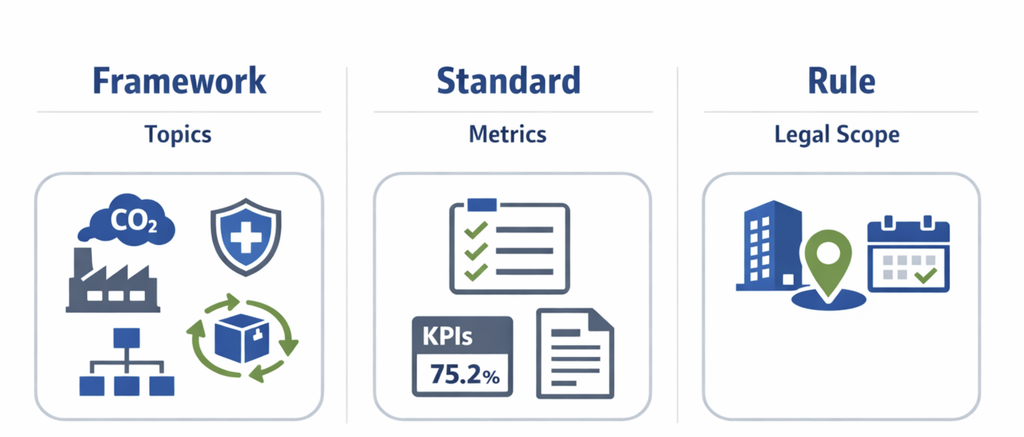
製造業では、チームはよく「“ESGフレームワーク”包括的な用語として使われるが、その区別は重要である。 フレームワーク 持続可能性に関する情報を整理するための全体的な構造を提供します。 開示基準 開示すべき情報とその記述方法を定義する。管轄権 報告規則 これは、企業が報告義務を負うかどうか、いつ報告しなければならないか、どのシステムで報告しなければならないかを規定する、法的または規制上の要件です。.
製造業者がこの区別を必要とする理由
複数の拠点を持つ製造業者は、単一の対象者に向けてのみ報告を行うことはほとんどありません。財務責任者は投資家向けのサステナビリティ情報開示を必要とする場合があり、EHSチームは社内管理のために業務指標を追跡する必要があり、調達部門は顧客からの要望に対応するためにサプライヤー関連情報を必要とする場合があります。これらの対象者を早々に統合してしまうと、企業は価値の低いデータを過剰に収集してしまうか、特定の報告用途にとって重要な情報開示を見落としてしまうかのどちらかになります。.
マレーシアとベトナムに工場を持ち、ヨーロッパに販売拠点を置く地域密着型の電子機器メーカーを考えてみましょう。工場チームは、操業管理のためにエネルギー、廃棄物、事故に関するデータを毎月収集しているかもしれません。ヨーロッパの拠点は、現地の規制に基づく報告義務を負う一方、親会社は投資家向けの気候変動やリスクに関する情報開示を優先するかもしれません。フレームワークの選択と法的義務を切り離さずに検討すると、企業は拠点間で要求を重複させ、データ定義に一貫性を欠く結果となる可能性があります。.
GRI、IFRS、ESRSが当てはまる場所
の GRI 規格は、組織の経済、環境、および人々への影響に関する報告を支援するために設計された、広範なサステナビリティ報告システムとして理解するのが最適です。これらは、ユニバーサル規格、セクター規格、トピック規格を通じて構成されており、企業が重要な事項に関する構造化されたレポートを作成するのに役立ちます。 持続可能性 トピック。製造業者にとって、GRIは次のような場合に有用であることが多い。 顧客、地域社会、従業員、その他の非投資家ステークホルダー.
IFRSのサステナビリティ開示基準は、それとは異なる位置づけにある。. IFRS S1およびIFRS S2 は 投資家重視 持続可能性に関連する財務情報開示基準は、企業価値に影響を与える可能性のあるリスクと機会に強く結びついています。実際には、製造業者は、財務部門、監査委員会、および資本市場の関係者が、ガバナンス、戦略、リスク管理、および指標に関連する意思決定に役立つ情報開示を必要とする場合に、これらの基準をよく利用します。.
欧州サステナビリティ報告基準、または ESRS, これらは欧州の報告の文脈に属し、二重重要性と併せて議論されることが多い。これらは単なる一般的なコミュニケーションのための自主的な枠組みではなく、より広範な規制環境と結びついている。 EUの作戦, ESRSが重要になるのは、サステナビリティチームがその形式を好むからではなく、企業が事業を展開する場所や対象となる事業体による場合がある。.
適切な判断には適切なレイヤーを使用する
選定を考える上で有効な方法は、まず対象者に応じた報告アーキテクチャを選択し、次にその対象者に適した開示基準を特定し、最後に各法人に適用される報告規則を確認することです。この手順により、製造業グループは工場レベルのデータ収集設計と取締役会レベルの開示決定が混同されることを避けることができます。.
製造業におけるGRI基準、IFRSサステナビリティ開示基準、ESRSの比較
主要なものを比較するために ESGフレームワーク 製造業者が選択しやすいように、次の 4 つの点に焦点を当てます。報告の対象者、コンテンツの構成方法、使用される重要性の視点、および通常適用される報告のコンテキスト。このセクション全体を通して、1 つの例を考えてみましょう。マレーシア、タイ、ベトナムに工場を持ち、ヨーロッパの販売会社があり、顧客にはグローバル OEM や機関投資家が含まれる、複数の拠点を持つ電子部品メーカーです。基本的な業務は同じですが、企業が GRI スタンダード、IFRS サステナビリティ開示基準、または ESRS のいずれを使用するかによって、報告の重点が変わります。.
想定されるユーザーと意思決定の目的
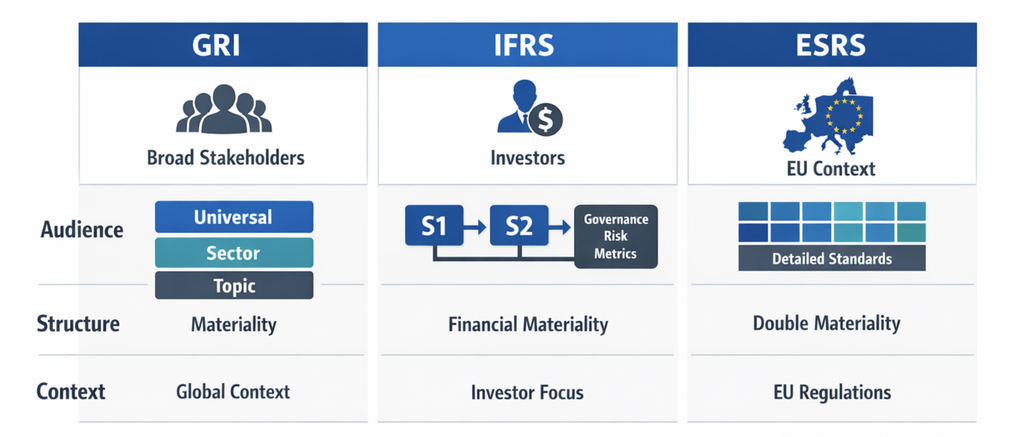
GRI 規格は一般的に 幅広い利害関係者 投資家だけでなく、より多くの人々に情報を提供する。実際には、電子機器メーカーは、排出量、排水、労働者の安全、サプライヤーの労働慣行、地域社会への影響について、従業員、顧客、地域社会、貸し手、NGOなどが、より広範なサステナビリティへの影響を理解できるよう報告する可能性がある。これは、企業がより包括的なサステナビリティに関する公開レポートを必要とする場合、特に顧客アンケートやサプライチェーンの要件が財務中心の開示にとどまらない場合に、GRIが役立つことを意味する。.
IFRS サステナビリティ開示基準はより狭義に 投資家と資本市場. IFRS S1は持続可能性関連の財務開示をより広範に扱っているのに対し、IFRS S2は気候変動関連の開示に特化しています。同じ製造業者の場合、報告の質問は「当社の主な持続可能性への影響は何ですか?」から「どの持続可能性および気候変動問題が企業価値、キャッシュフロー、資金調達へのアクセス、または資本コストに合理的に影響を与える可能性がありますか?」へと変わります。“
ESRS 座る 欧州の報道状況 そして、ESRSはしばしば二重の重要性と関連付けられます。つまり、製造業者の欧州法人は、持続可能性の問題が事業にどのような影響を与えるかだけでなく、事業が人々と環境にどのような影響を与えるかも考慮する必要があるということです。東南アジアを拠点とし、欧州に製品を供給するグループにとって、ESRSは、報告義務が企業構造、上場リスク、顧客や親会社の要件を通じて発生する可能性があるため、しばしば重要になります。.
組織原則と構造
これら3つのシステムは、構築方法も異なります。GRIスタンダードは、 モジュール構造 ユニバーサルスタンダード、セクタースタンダード、トピックスタンダードといった枠組みにより、製造業者は企業全体の基盤、セクター固有の期待、および課題レベルの開示に基づいて報告書を作成するための実用的な方法を得ることができます。電子機器メーカーにとって、この構造はエネルギー、労働安全衛生、廃棄物、調達といったトピックを、実際の業務への影響を反映した報告書に整理するのに役立ちます。.
IFRSサステナビリティ開示基準は、以下のように構成されています。 情報開示基準 複数のステークホルダーグループ向けの包括的な報告アーキテクチャではなく、IFRS S1はサステナビリティ関連の財務情報に関する一般的な要件を規定し、IFRS S2は気候変動に特化した開示要件を規定しています。製造業の例では、これにより報告チームは、工場レベルのエネルギー使用量、冷媒漏洩、サプライヤー集中リスクを財務計画、リスク管理、ガバナンスに関する開示に結びつける必要が生じます。.
ESRSは欧州においてはより詳細かつ包括的であり、より広範な規制枠組みの中で運用されるトピック別の基準が設けられています。同一企業内においても、ESRSは通常、より正式な部門横断的なプロセスを推進します。なぜなら、環境、社会、ガバナンスに関するトピックは評価、文書化され、報告範囲や証拠と関連付けられる必要があるからです。.
重要性の視点と実施状況
電子機器メーカーにとって、GRIは工場やサプライヤー全体にわたる事業運営への影響を重視するかもしれません。IFRSは財務的に重要な気候変動リスクやサステナビリティリスクを優先するかもしれません。そしてESRSは両方の視点を合わせて評価することを求めるかもしれません。これは、どのシステムも常に「より厳格」であるという意味ではなく、それぞれが異なる主要な報告上の質問をしているという意味です。製造業者にとって、実際的な意味合いは明確です。フレームワークの選択は、普遍的に優れたものを見つけることよりも、報告ロジックをユーザー、組織構造、報告のコンテキストに適合させることの方が重要です。.
重要性とユーザーがESGフレームワークの選択にどのように影響を与えるか
誰が最初にこの報告書を利用するのか?
アーキテクチャを理解すれば ESGフレームワーク, 次のフィルターは ユーザーのニーズ. 貸し手、株式市場の投資家、主要顧客、規制当局は、たとえ全員が「ESGデータ」を求めていても、同じ質問をするわけではありません。製造業者にとってこれは重要な点です。なぜなら、同じ基礎的事実であっても、誰が報告書を読み、比較し、あるいは依拠するかによって、異なる方法で整理する必要がある場合があるからです。実際には、ユーザーグループは、詳細な機能比較よりも早く、GRIスタンダード、IFRSサステナビリティ開示基準、欧州サステナビリティ報告基準の中から選択肢を絞り込むことがよくあります。.
対象読者によって、レポートに期待される意思決定の有用性のレベルも変化します。財務部門のユーザーは、通常、サステナビリティ問題が企業価値、キャッシュフローの回復力、設備投資計画、リスクエクスポージャーにどのように影響するかを優先します。より幅広いステークホルダーは、労働条件、気候変動以外の環境影響、地域社会への影響、サプライチェーンの慣行に関する詳細な情報を求める場合があります。そのため、フレームワークの選択は、サステナビリティに関する決定であるだけでなく、報告ガバナンスに関する決定でもあるのです。.
平易な言葉で説明すると、単一の物質性
単一の重要性 焦点を絞った質問として、「企業の財務状況、業績、資金調達、または長期的な企業価値に合理的に影響を与える可能性のあるサステナビリティ関連の課題は何か?」という問いが挙げられます。この視点から見ると、製造業者はまず、エネルギー価格の変動、炭素コスト、規制リスク、原材料への気候変動の影響、生産停止につながる安全事故といった問題に着目します。これは、IFRSサステナビリティ開示基準をはじめとする、投資家向け報告に関連する多くのチームが採用している論理です。.
ペナンにある半導体パッケージング工場は、良い例となる。同社が電力網からの電力供給とプロセス冷却に大きく依存している場合、エネルギーの供給状況や電力価格の変動は、利益率や納期の安定性に影響を与えるため、すぐに財務的に重要な問題となる。従業員の安全も、事故によって操業停止、補償費用、顧客からの信頼失墜につながる場合、財務的に重要な問題となる。サプライヤーの労働条件も考慮に入れる必要があるが、それは主に顧客との契約、操業中断リスク、あるいは評判の低下が収益に影響を与える可能性がある場合に限られる。.
二重重要性により範囲が拡大
二重の物質性 もう一つの疑問は、持続可能性の問題が事業にどのような影響を与えるかだけでなく、事業が人々と環境にどのような影響を与えるかという点です。このより広い視点は、欧州サステナビリティ報告基準(ESRS)と一般的に関連付けられており、製造業者にとってトピックの範囲設定を大きく変えるものです。あるトピックが重要となる理由は、それが企業にとって財務リスクを生み出すから、企業が外部に大きな影響を与えるから、あるいはその両方である可能性があります。.
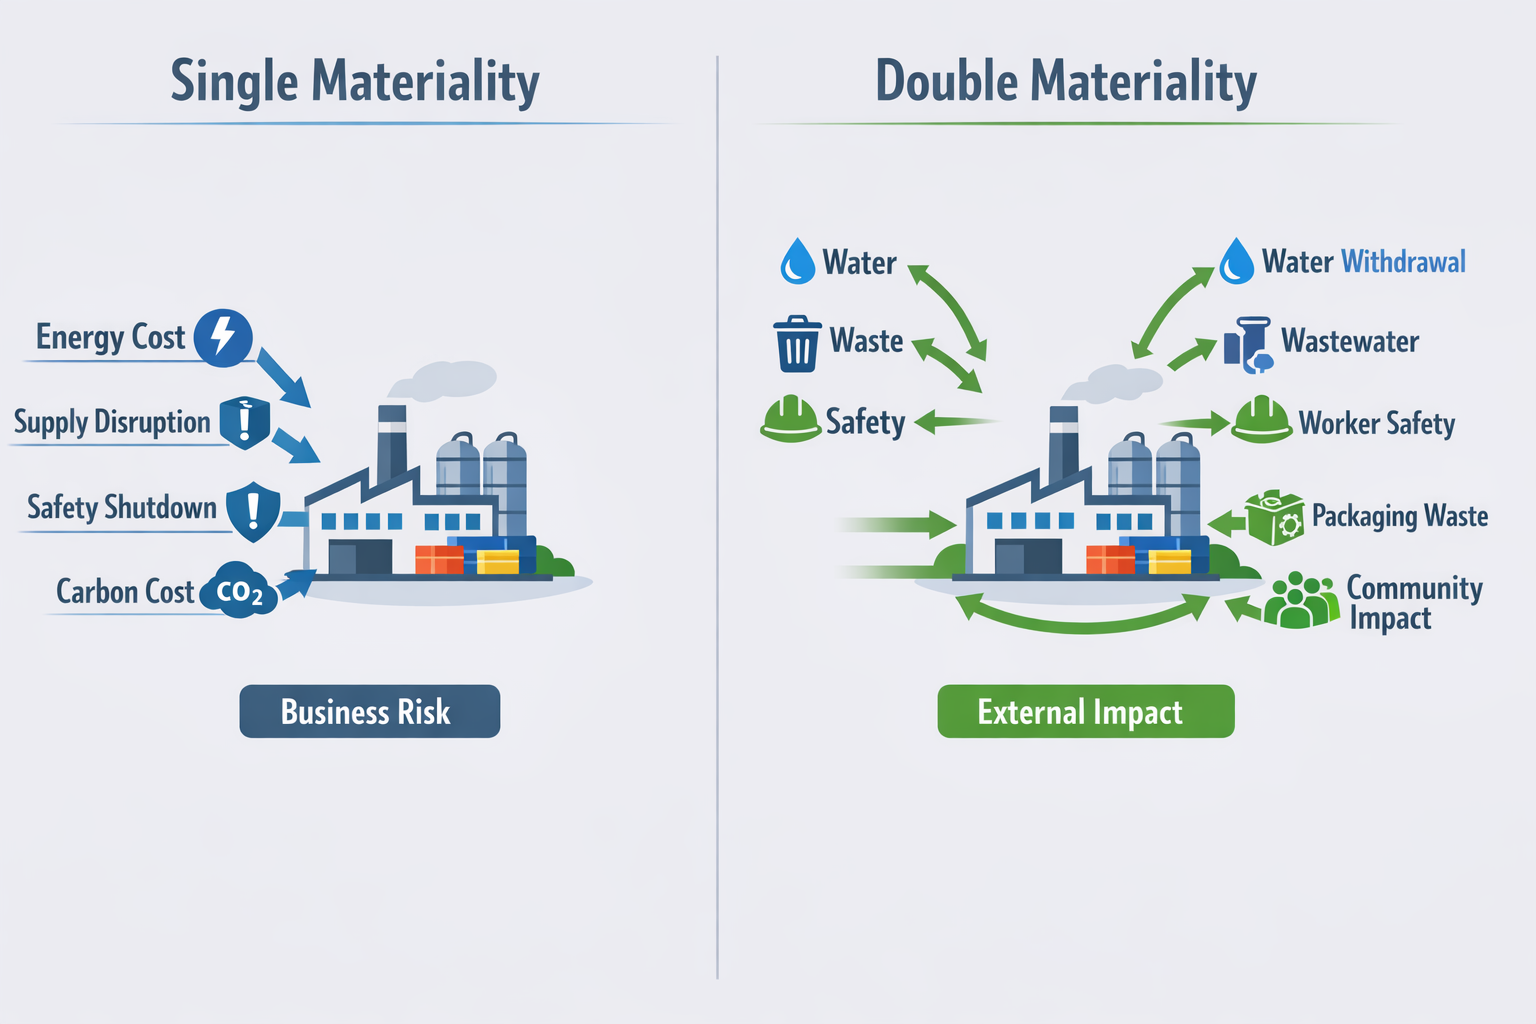
食品加工メーカーにとって、排水、包装廃棄物、地域における取水は、直接的な貸借対照表への影響が生じる前から、報告すべき優先事項となる可能性があります。従業員の健康と安全は依然として重要ですが、評価では、請負業者、周辺地域、上流の農業供給業者に対する企業の影響も考慮されます。このような二重の重要性により、特に排出量、労働慣行、生物多様性に関連する圧力、地域社会への影響など、財務のみの視点よりも幅広いテーマが網羅されることがよくあります。.
管轄区域によって何が任意かが決まる
ユーザーは選択肢を絞り込む必要があるが、 管轄 何が裁量事項で何が義務事項かを判断する。東南アジアの製造業者がヨーロッパに輸出する場合、GRIスタンダードを用いた経営報告書やIFRSサステナビリティ開示基準に準拠した投資家向け開示資料を作成する可能性があるが、その法人構造や顧客の要求によっては、事業の一部が欧州サステナビリティ報告基準に準拠するようになるかもしれない。したがって、選択は純粋な好みの問題となることはほとんどない。.
そのため、多くの製造業グループは、単一の解決策ではなく、階層的なアプローチを採用することになります。ある報告システムは一般的なステークホルダー報告の基盤となり、別のシステムは投資家への情報開示や地域ごとの法令遵守に役立つといった具合です。重要なのは、人気度ではなく、義務や利用者を基準に決定することです。.
トピックの優先順位は、業務上の現実に従うべきである。
製造業における材料に関するトピックは通常、エネルギー、, スコープ1およびスコープ2排出量, プロセス廃棄物、水、労働者の安全、サプライヤーの慣行、工場や物流回廊周辺の地域社会への影響などが含まれます。適切なフレームワークの選択は、これらのトピックのうちどれが自社の環境負荷、プロセスタイプ、報告対象者にとって真に重要であるかによって異なります。金属プレス加工業者、アパレル工場、化学メーカーはいずれも排出量について議論するかもしれませんが、重要性の判断基準や開示の深さは大きく異なります。.
これは実践的なテストです ESGフレームワークの選択. 主な利用者が資金提供者である場合、財務的に重要なサステナビリティリスクが構造の中心となる可能性が高いでしょう。報告の文脈においてより広範な影響評価が求められる場合は、ダブルマテリアリティによって範囲と根拠となる証拠が拡大されます。.
複数拠点を持つ製造業者向けの実践的な選定ワークフロー
実用的なESGフレームワークの選定プロセスは、複数の工場で実施できるほどシンプルでありながら、社内レビューに耐えうるだけの構造を備えている必要がある。複数の拠点を持つ製造業者の場合、通常は以下の5つのステップで構成される。すなわち、ユーザーと管轄区域の特定、重要課題の評価、証拠と所有者のマッピング、管理体制の確立、そして根拠の文書化である。.
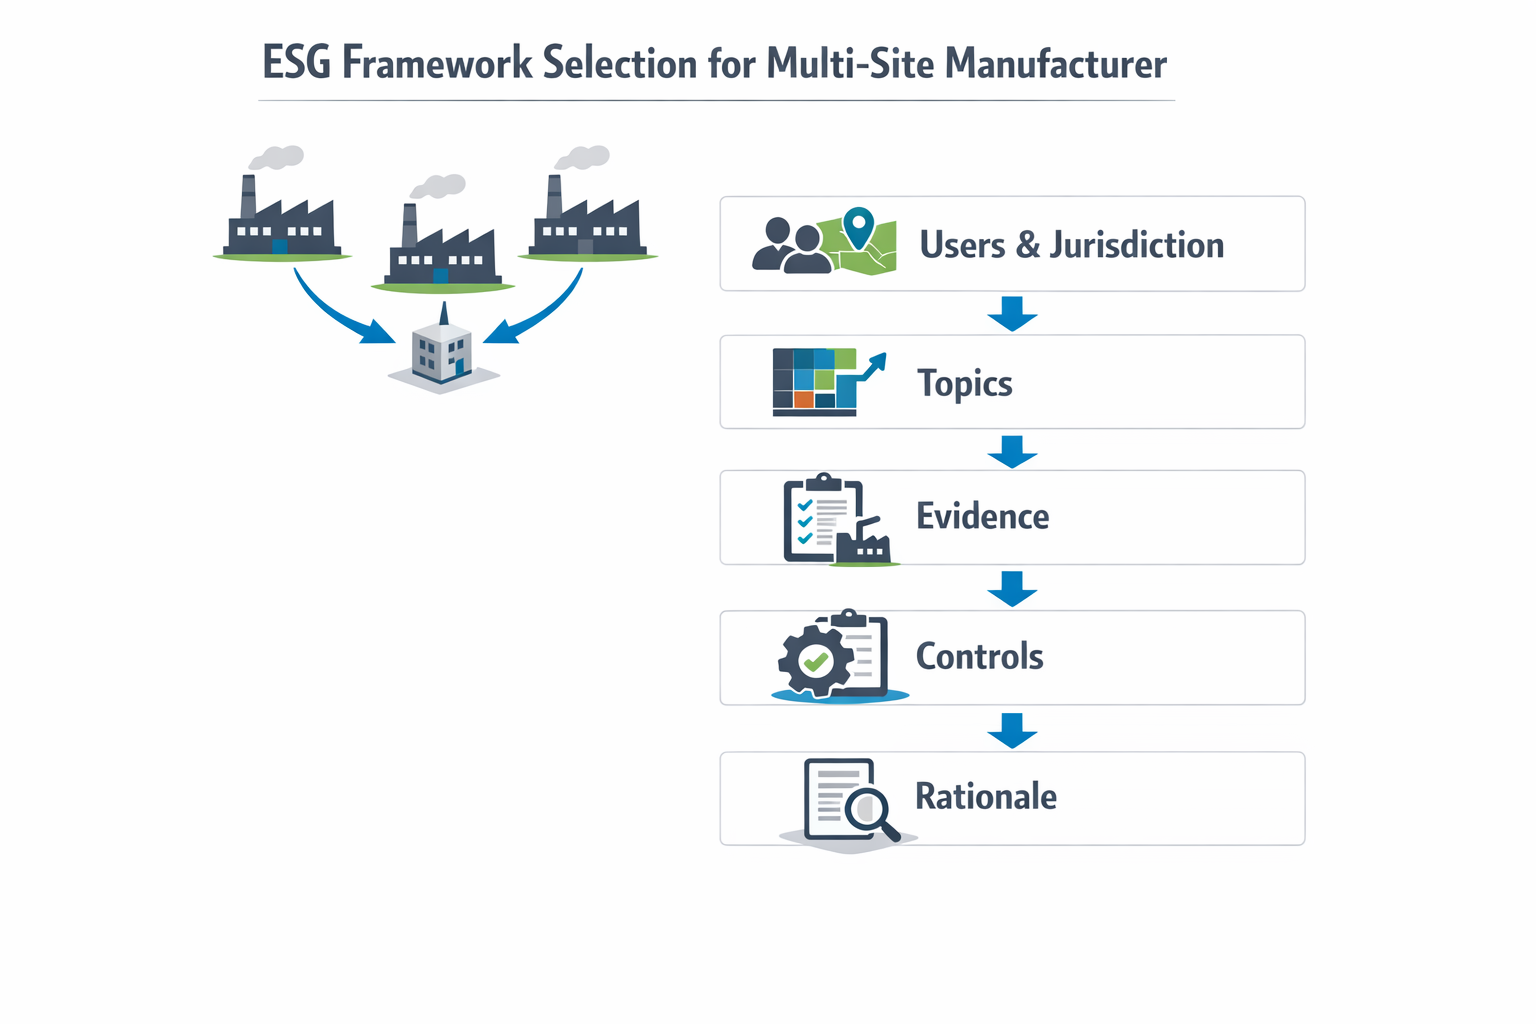
まずユーザーと管轄区域を特定する
マレーシア、タイ、ベトナムに工場を持ち、さらに欧州に販売拠点を有する地域密着型の電子部品メーカーを例にとってみましょう。同社の財務チームは、投資家向けの気候変動およびサステナビリティ関連の財務情報開示を必要としています。欧州の販売拠点は、ESRS(環境社会責任制度)関連の義務を監視する必要があり、企業のサステナビリティ部門は、GRIスタンダードに準拠する可能性のある、より広範なステークホルダー向け報告を求めています。このように、1つの企業が同時に異なる報告対象者に対応しなければならないため、選定基準は必然的に絞り込まれます。.
この段階では、トピックのみではなく、報告対象者を基準としたフレームワークを割り当てます。財務部門はIFRSサステナビリティ開示基準の解釈を主導し、サステナビリティ部門はGRIのトピック範囲を調整し、法務部門またはコンプライアンス部門はグループ構造に関連する欧州サステナビリティ報告基準の要件を追跡します。成果物は完成した報告書ではなく、どのユースケースで誰が選択を行うかを示す責任マップです。.
グループおよび工場レベルでの重要事項の評価
次に、テスト教材のトピックを2つのレベルで説明します。 企業全体 そして サイト固有の. 電子機器メーカーは、スコープ1および2の排出量、電力消費量、労働者の安全、紛争鉱物のデューデリジェンス、廃水処理コンプライアンスなど、グループ全体に共通する課題を特定する可能性がある一方で、あるめっき工場では、すべての拠点に等しく適用されない、化学物質の取り扱いに関するリスクが高いという問題がある。欧州の報告基準に基づいて事業を行っている場合、運用上の影響と財務上の影響の両方について体系的なレビューが必要となる可能性があるため、二重の重要性が報告範囲に影響を与える可能性がある。.
実務上の誤りは、すべての工場を早々に同じチェックリストに当てはめようとすることです。そうではなく、共通の指標と工場固有の証拠要件を区別するトピックマトリックスを作成しましょう。そうすることで、後のマッピングが明確になり、EHSチームが特定のフレームワークや施設に関係のない記録を収集してしまうことを防ぐことができます。.
地図の証拠、所有者、および出典記録
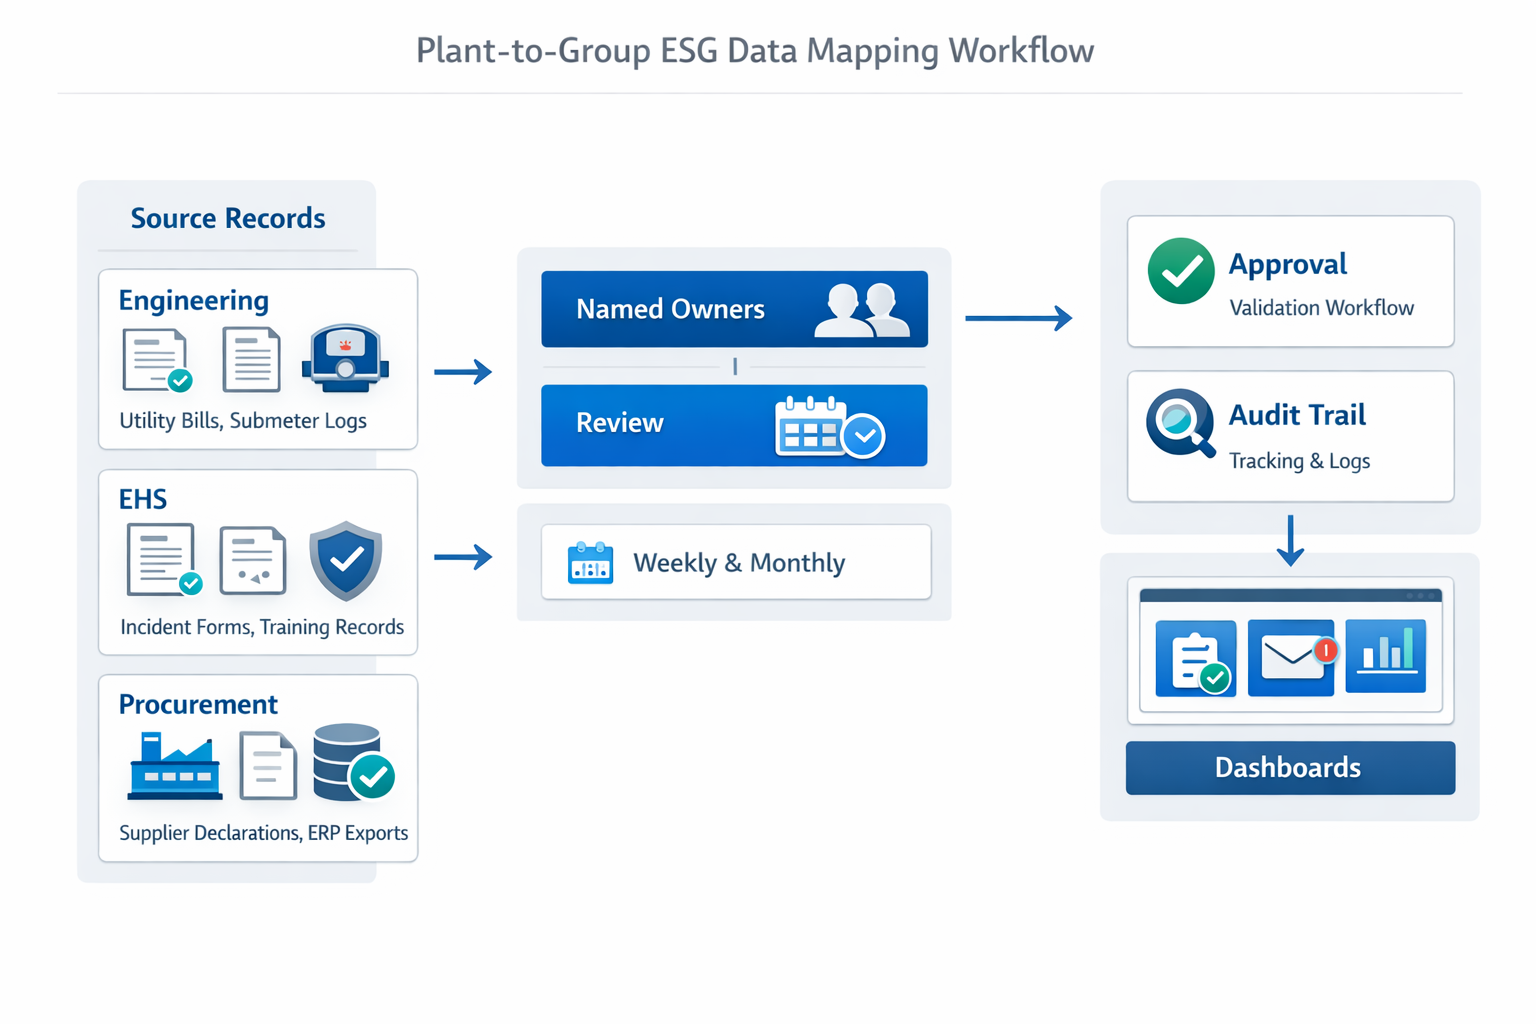
トピックが設定されたら、それぞれの開示ニーズを運用上の証拠に変換します。マレーシアの工場の場合、エネルギーデータはエンジニアリング部門が所有する月々の光熱費請求書やサブメーターのログから取得できます。安全データはEHS部門が所有する事故報告書や研修記録から取得できます。サプライヤースクリーニングデータは、調達部門のERPエクスポートデータや署名済みの宣言書から取得できます。重要なのは、それぞれのトピックを、担当者、ソースシステム、レビューの頻度、記録形式に紐付けることです。.
マッピングは、GRIスタンダード、IFRSサステナビリティ開示基準、ESRSにおける重複を削減する上でも役立ちます。単一の電力消費量記録は複数の報告ストリームをサポートできますが、だからといって開示内容が同等、準拠、またはデフォルトで適合しているとは限りません。マッピングは内部的な整理方法であり、一連の回答がすべての要件を満たしていることの証明ではありません。.
工場および各部門にわたる統制を確立する
マッピングが完了したら、提出、レビュー、承認、および保管に関する管理体制を正式に確立します。電子機器メーカーの例では、工場エンジニアが毎月のエネルギーフォームを提出し、現場の財務部門がコストとの関連性を検証し、EHS部門が事故分類をレビューし、企業のサステナビリティ部門が統合記録を承認してから使用報告を行います。これにより、年末にスプレッドシートを慌てて探すのではなく、追跡可能なプロセスが構築されます。.
Jodoo この実装段階において最適なのは、チームが工場固有のフォーム、役割に基づく権限、承認フロー、添付ファイルルール、リマインダースケジュールなどを、ゼロからカスタムシステムを構築することなく設定できる点です。これは、フレームワークにマッピングされたデータポイントが、工場でのモバイル写真による証拠、本社での財務レビュー、そして複数の部門にわたる文書化された監査証跡を必要とする場合に特に重要です。.
根拠を文書化し、いつでも確認できるようにしておく
最後のステップは、各フレームワークが選択された理由、トピックの範囲設定方法、含まれたエンティティ、および証拠の保管場所を記録することです。複数の拠点を持つ製造業者にとって、報告義務、所有権、および工場境界は時間の経過とともに変化するため、この意思決定ログはデータと同じくらい重要になることがよくあります。文書化された根拠は、次の報告サイクルを記憶に頼るのではなく、統制された論理に基づいて開始するのにも役立ちます。.
結論:ESGフレームワークの決定を実用的なシステムに変換する Jodoo
メーカーにとって、 ESGフレームワーク 重要なのは、万能なテンプレートを見つけることではありません。ユーザー、管轄区域、重要なトピック、証拠源、および管理要件に合わせて、適切な報告方法を選択することです。投資家、規制当局、顧客、および社内経営陣に報告を行う工場グループは、多くの場合、単一のフレームワークによる簡略化された回答ではなく、基準、開示、および報告規則を構造的に組み合わせたものが必要となります。.
そのため、実務上の課題は、どのESGフレームワークを参照するかだけでなく、各拠点で基礎となる記録をどのように収集、レビュー、追跡するかという点にもあります。エネルギーログがスプレッドシートに、安全事故が紙媒体に、サプライヤーの申告書が電子メールでやり取りされるような状況では、報告品質を複数の工場で統一することは困難です。ワークフローの規律が強固であればあるほど、再現性のあるESG報告サイクルを構築しやすくなります。.
Jodoo 製造チーム向けのノーコードプラットフォームとして、この運用モデルをサポートできます。フレームワークにマッピングされたフォーム、ロールベースの権限、承認ワークフロー、リマインダー、添付ファイル、モバイルデータキャプチャ、ダッシュボード、および統合を設定することで、工場、EHS、調達、財務、ITチームが同じ記録システム上で作業できるようになります。.
ESGレポートをより管理された工場からグループへのワークフローに変えたい場合は、 無料トライアルを開始する または デモを予約する Jodooを使って。.