เรียกดูตามหมวดหมู่

บทนำ: เหตุใดการปล่อยมลพิษในขอบเขตที่ 1, 2 และ 3 จึงกลายเป็นปัญหาข้อมูลในอุตสาหกรรมการผลิต
สำหรับผู้ผลิตหลายราย, การปล่อยมลพิษขอบเขตที่ 1, 2 และ 3 ปัญหาไม่ได้อยู่ที่คำจำกัดความไม่ชัดเจน แต่เป็นเพราะข้อมูลกระจัดกระจายอยู่หลายที่ มีเจ้าของหลายราย และอยู่ในหลายไซต์งาน ในรอบการรายงานหนึ่งรอบ บริษัทอาจต้องการบันทึกการใช้เชื้อเพลิงหม้อไอน้ำจากโรงงานหนึ่ง ใบแจ้งหนี้ค่าไฟฟ้าจากอีกโรงงานหนึ่ง บันทึกการเติมสารทำความเย็นจากฝ่ายซ่อมบำรุง และข้อมูลซัพพลายเออร์จากฝ่ายจัดซื้อ นั่นเป็นเหตุผลว่าทำไมการรายงานการปล่อยมลพิษจึงมักกลายเป็นปัญหาด้านการดำเนินงานก่อนที่จะกลายเป็นปัญหาด้านความยั่งยืน.
ในระดับสูง, ขอบเขต 1 ครอบคลุม การปล่อยมลพิษโดยตรง จากแหล่งที่มาซึ่งบริษัทเป็นเจ้าของหรือควบคุม เช่น การเผาไหม้เชื้อเพลิงในสถานที่ ยานพาหนะของบริษัท และก๊าซในกระบวนการผลิต. ขอบเขต 2 ครอบคลุม การปล่อยมลพิษทางอ้อม จากไฟฟ้า ไอน้ำ ความร้อน หรือความเย็นที่ซื้อหรือจัดหามา. ขอบเขต 3 รวมถึงต้นน้ำและปลายน้ำอื่นๆ ด้วย การปล่อยก๊าซเรือนกระจกในห่วงโซ่คุณค่า นอกเหนือจากขอบเขตเหล่านั้นแล้ว ยังครอบคลุมตั้งแต่สินค้าที่ซื้อและการขนส่ง ไปจนถึงขยะ การเดินทางเพื่อธุรกิจ และการกระจายสินค้า.
บทความนี้มุ่งเน้นที่การดำเนินการ: วิธีการจัดประเภทบันทึกอย่างถูกต้อง การมอบหมายงานระหว่างทีม และการรวบรวมข้อมูลเชิงประจักษ์จากโรงงาน สาธารณูปโภค เจ้าของสินทรัพย์ ฝ่ายจัดซื้อ และซัพพลายเออร์อย่างเป็นระบบ.
กำหนดกฎเกณฑ์พื้นฐานก่อน
กำหนดขอบเขตก่อนขอข้อมูล
ก่อนที่ผู้ผลิตจะขอเอกสารจากฝ่ายโรงงาน ฝ่ายการเงิน หรือฝ่ายจัดซื้อ จำเป็นต้องมีข้อมูลที่ชัดเจนเสียก่อน ก๊าซเรือนกระจก การกำหนดขอบเขตของสินค้าคงคลัง หากไม่มีขอบเขตเหล่านี้ หม้อต้มก๊าซเดียวกันอาจถูกรายงานซ้ำสองครั้ง คลังสินค้าที่เช่าอาจถูกมองข้ามไปโดยสิ้นเชิง และบันทึกพลังงานที่ซื้อมาอาจจบลงด้วยการกำหนดขอบเขตที่ขัดแย้งกัน ในทางปฏิบัติ การกำหนดขอบเขตเป็นขั้นตอนการควบคุมที่กำหนดว่าแหล่งปล่อยมลพิษใดอยู่ในสินค้าคงคลัง และแหล่งใดอยู่ในขอบเขตที่ 3 ของการปล่อยมลพิษในห่วงโซ่คุณค่า.
ขอบเขตขององค์กรตอบคำถามง่ายๆ ว่า นิติบุคคล กิจการร่วมค้า และสถานที่ปฏิบัติงานใดบ้างที่รวมอยู่ในบัญชีรายการ ขอบเขตการดำเนินงานลงลึกไปอีกระดับโดยกำหนดว่าแหล่งปล่อยมลพิษใดบ้างที่เป็นกรรมสิทธิ์ ควบคุม หรือได้รับอิทธิพลจากหน่วยงานเหล่านั้น.
ลองพิจารณาผู้ผลิตชิ้นส่วนอุตสาหกรรมระดับภูมิภาคที่มีโรงงานสามแห่งในประเทศไทย เวียดนาม และมาเลเซีย รวมถึงสำนักงานขายและคลังสินค้าเช่าอีกสองแห่ง หัวหน้าฝ่ายความยั่งยืนขององค์กรมีหน้าที่รับผิดชอบในการรายงานของกลุ่ม แต่ผู้จัดการโรงงานแต่ละแห่งควบคุมสาธารณูปโภค การบำรุงรักษา และบันทึกการผลิตในท้องถิ่น เจ้าของสินทรัพย์ที่สำนักงานใหญ่จัดการสัญญาเช่ารถ สัญญาเช่าอุปกรณ์ส่วนกลาง และสินทรัพย์ถาวรหลักที่ใช้ในทุกโรงงาน.
ก่อนที่จะส่งคำขอข้อมูลใดๆ บทบาททั้งสามนี้จะประชุมร่วมกันเพื่อกำหนดรายละเอียดของสินค้าคงคลัง หัวหน้างานระดับองค์กรจะเสนอรายชื่อหน่วยงานที่จะรวมไว้สำหรับปีการรายงาน ผู้จัดการโรงงานจะยืนยันว่าการดำเนินงานใดบ้างที่ยังคงดำเนินอยู่ และเจ้าของสินทรัพย์จะระบุอุปกรณ์และยานพาหนะที่อาจไม่จัดอยู่ในศูนย์ต้นทุนของโรงงานใดโรงงานหนึ่งอย่างชัดเจน.
ระบุแหล่งที่มาของข้อมูลทีละเว็บไซต์
ขั้นตอนต่อไปคือการระบุแหล่งที่มาหลักแต่ละแหล่งให้มีผู้รับผิดชอบ นั่นไม่ได้หมายความว่าใครเป็นผู้สร้างการปล่อยมลพิษ แต่หมายถึงการกำหนดว่าใครต้องเป็นผู้จัดหาบันทึกที่ถูกต้องเป็นครั้งแรก และใครเป็นผู้ให้การอนุมัติการจำแนกประเภทขั้นสุดท้าย สำหรับหม้อไอน้ำในโรงงานที่เวียดนาม ผู้จัดการโรงงานอาจเป็นเจ้าของบันทึกการใช้งาน ในขณะที่ทีมบำรุงรักษาเป็นผู้จัดหาหลักฐานการซ่อมบำรุง และหัวหน้าฝ่ายความยั่งยืนเป็นผู้ตรวจสอบการจัดการขอบเขต.
เรื่องนี้มีความสำคัญที่สุดในกรณีที่กรรมสิทธิ์ทางกฎหมายและการควบคุมการดำเนินงานแตกต่างกัน คลังสินค้าในมาเลเซียเป็นแบบเช่า แต่บริษัทจ่ายค่าไฟฟ้าโดยตรง ดังนั้นบันทึกการใช้พลังงานที่บริษัทซื้อจึงยังคงต้องรวมอยู่ในรายงาน ในทางตรงกันข้าม ศูนย์โลจิสติกส์ของบุคคลที่สามที่จัดเก็บสินค้าสำเร็จรูปอาจอยู่นอกขอบเขตขององค์กรและจะถูกพิจารณาในภายหลัง ขอบเขต 3 พิจารณาจากปริมาณการปล่อยก๊าซเรือนกระจกตลอดห่วงโซ่คุณค่า มากกว่าจากการดำเนินงานของโรงงาน.
แยกการตัดสินใจเรื่องขอบเขตออกจากความพร้อมใช้งานของข้อมูล
ผู้ผลิตมักใช้ข้อมูลที่มีอยู่เป็นตัวกำหนดสินค้าคงคลัง ซึ่งเป็นลำดับที่ผิด แหล่งที่มาควรอยู่ในหรือนอกรายการตามกฎขอบเขตที่กำหนดไว้ ไม่ใช่ว่าใบแจ้งหนี้จะหาได้ง่ายหรือไม่ หากข้อมูลการปล่อยมลพิษของซัพพลายเออร์สำหรับกระบวนการที่จ้างภายนอกหายไป นั่นเป็นปัญหาด้านคุณภาพข้อมูลในภายหลัง ไม่ใช่เหตุผลที่จะต้องกำหนดขอบเขตใหม่.
ในบริษัทตัวอย่างนี้ หัวหน้างานระดับองค์กรต้องการตัดกลุ่มเครื่องกำเนิดไฟฟ้าขนาดเล็กออกไปในตอนแรก เนื่องจากใบเสร็จรับเงินค่าน้ำมันเชื้อเพลิงกระจัดกระจายอยู่ตามสถานที่ต่างๆ แต่เจ้าของสินทรัพย์คัดค้าน เพราะกลุ่มเครื่องกำเนิดไฟฟ้านั้นทำสัญญากับส่วนกลางและอยู่ภายใต้การควบคุมของบริษัทอย่างชัดเจน จึงยังคงเก็บไว้ในรายการสินทรัพย์ แล้วมอบหมายงานแก้ไขข้อมูลเพื่อรวบรวมบันทึกแทนที่จะลดความชัดเจนของขอบเขตสินทรัพย์ลง.
กำหนดปีฐานก่อนเริ่มติดตามแนวโน้ม
A ปีฐาน การกำหนดจุดอ้างอิงที่แน่นอนสำหรับการเปรียบเทียบในอนาคตจะช่วยให้บริษัทมีจุดอ้างอิงที่ชัดเจน หากไม่มีจุดอ้างอิงนี้ การเปลี่ยนแปลงในแต่ละปีจะปะปนกับการปรับปรุงการดำเนินงานที่แท้จริง รวมถึงการเปลี่ยนแปลงขอบเขตพื้นที่การผลิต การควบรวมกิจการ หรือการแก้ไขรายการแหล่งที่มา โปรโตคอล GHG คาดหวังว่าจะมีพื้นฐานที่สม่ำเสมอสำหรับการคำนวณใหม่เมื่อมีการเปลี่ยนแปลงโครงสร้าง และวินัยดังกล่าวมีความสำคัญอย่างยิ่งในกลุ่มการผลิตที่มีหลายพื้นที่.
สำหรับผู้ผลิตชิ้นส่วน ทีมงานเลือกปีงบประมาณเต็มปีที่ผ่านมาเป็นปีฐาน เนื่องจากโรงงานทั้งสามแห่งดำเนินการตลอดทั้งสิบสองเดือน เอกสารดังกล่าวประกอบด้วยหน่วยงาน ข้อสมมติฐานเกี่ยวกับขอบเขต เจ้าของข้อมูลที่ระบุชื่อ และข้อยกเว้นที่ทราบก่อนที่จะขอเอกสาร เพื่อให้เมื่อมีการขยายกิจการ การขายกิจการ หรือการเปลี่ยนแปลงกระบวนการในภายหลัง บริษัทสามารถอธิบายได้ว่าการปล่อยมลพิษเปลี่ยนแปลงไปเนื่องจากการดำเนินงานเปลี่ยนแปลงไป หรือเนื่องจากขอบเขตของสินค้าคงคลังเปลี่ยนแปลงไป.
วิธีการจำแนกประเภทการปล่อยมลพิษขอบเขตที่ 1 ขอบเขตที่ 2 และขอบเขตที่ 3 โดยไม่ทำให้เกิดความสับสนในขั้นตอนการทำงาน
เมื่อกำหนดขอบเขตของปริมาณก๊าซเรือนกระจกแล้ว การจำแนกประเภทควรทำงานเหมือนกับการตัดสินใจรับเข้า ไม่ใช่การถกเถียงกันตอนสิ้นไตรมาส สำหรับผู้ผลิตที่มีหลายโรงงานในตัวอย่างของเรา กฎนั้นง่ายมาก: ทีมที่เห็นบันทึกแหล่งที่มาเป็นทีมแรกจะเป็นผู้ส่ง และฝ่ายความยั่งยืนจะตรวจสอบการกำหนดขอบเขตขั้นสุดท้าย วิธีนี้จะช่วยให้ข้อมูลโรงงานเคลื่อนไหวต่อไปได้ ในขณะเดียวกันก็ป้องกันปัญหาการจัดซื้อ การจัดการสิ่งอำนวยความสะดวก และอื่นๆ อีเอชเอส จากการตัดสินใจที่ไม่สอดคล้องกันในแต่ละเว็บไซต์.
เริ่มต้นด้วยการบันทึก
ขั้นตอนการจัดประเภทที่ใช้งานได้จริงเริ่มต้นด้วยคำถามเดียว: เอกสารใดที่ทำให้เกิดรายการนี้ขึ้น? หากข้อมูลมาจากใบส่งมอบเชื้อเพลิงหม้อไอน้ำ ใบเสร็จรับเงินค่าน้ำมันดีเซลสำหรับรถบรรทุกของบริษัท หรือการเติมสารทำความเย็นที่บันทึกโดยฝ่ายบำรุงรักษา เส้นทางการตรวจสอบแรกคือการดำเนินงานโดยตรง หากมาจากใบเรียกเก็บค่าไฟฟ้า ใบแจ้งหนี้ค่าไอน้ำจากส่วนกลาง หรือบันทึกพลังงานที่ซื้อมาอื่นๆ จะเข้าสู่เส้นทางการตรวจสอบพลังงาน หากมาจากซัพพลายเออร์ ผู้ให้บริการด้านโลจิสติกส์ ผู้รับเหมาจัดการขยะ หรือผู้ผลิตตามสัญญา จะเข้าสู่เส้นทางการปล่อยก๊าซเรือนกระจกในห่วงโซ่คุณค่าขอบเขตที่ 3.
แผนผังการตัดสินใจควรเป็นดังนี้ การควบคุมแหล่งที่มา ก่อนรายละเอียดทางบัญชี หากบริษัทเป็นเจ้าของหรือควบคุมสินทรัพย์หรือกิจกรรมที่ปล่อยมลพิษ ให้ทดสอบขอบเขตที่ 1 ก่อน หากบริษัทซื้อไฟฟ้า ไอน้ำ ความร้อน หรือความเย็นเพื่อใช้เอง ให้ทดสอบ ขอบเขต 2 ถัดไป หากไม่มีข้อใดข้อหนึ่งตรงตามเงื่อนไข และกิจกรรมนั้นอยู่ในต้นน้ำหรือปลายน้ำของห่วงโซ่คุณค่า ให้ส่งเรื่องไปยังการตรวจสอบขอบเขตที่ 3 แทน.
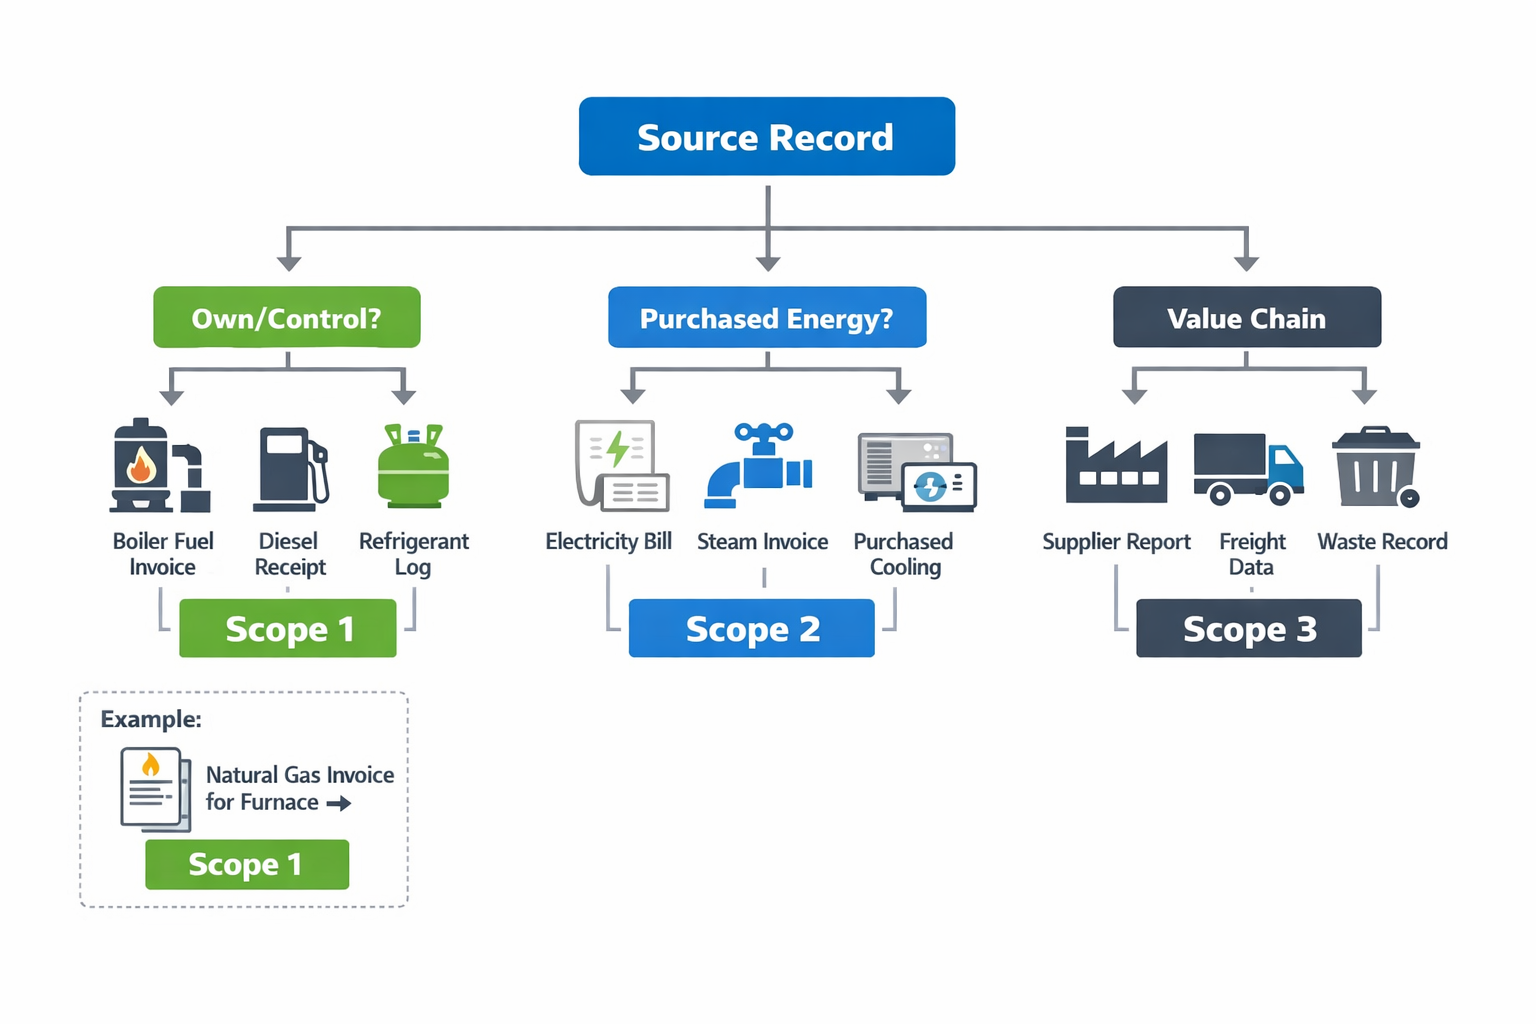
ในตัวอย่างของเรา โรงงาน A ส่งใบแจ้งหนี้ค่าก๊าซธรรมชาติรายเดือนสำหรับเตาอบความร้อน ผู้ประสานงานด้านสาธารณูปโภคของโรงงานอัปโหลดใบแจ้งหนี้ ติดแท็กเตาอบว่าเป็นแหล่งพลังงานคงที่ที่เป็นกรรมสิทธิ์ และฝ่ายความยั่งยืนตรวจสอบจัดอยู่ในขอบเขตที่ 1 ไม่มีใครรอการคำนวณการปล่อยมลพิษก่อนที่จะจัดประเภทบันทึก การจัดประเภทเกิดขึ้นที่จุดรับเข้า ดังนั้นหลักฐานจึงสะอาดตั้งแต่เริ่มต้น.
จำแนกประเภทแหล่งผลิตทั่วไป
การเผาไหม้แบบอยู่กับที่ โดยทั่วไปแล้ว หมวดหมู่นี้มักเป็นหมวดหมู่ที่ง่ายที่สุดในการตรวจสอบความเสถียร หม้อไอน้ำ เตาอบ เตาเผา เครื่องกำเนิดไฟฟ้า และเตาเผาที่ใช้เชื้อเพลิงในสถานที่ มักถูกส่งโดยฝ่ายวิศวกรรมโรงงาน ฝ่ายสาธารณูปโภค หรือฝ่ายบำรุงรักษา เนื่องจากพวกเขามีบันทึกการใช้มิเตอร์ บันทึกการเติมถัง หรือใบแจ้งหนี้เชื้อเพลิง จากนั้น ฝ่ายความยั่งยืนขององค์กรจะตรวจสอบว่าสินทรัพย์นั้นอยู่ในขอบเขตที่ตกลงกันไว้หรือไม่ และยืนยันขอบเขตสุดท้าย.
เชื้อเพลิงสำหรับยานพาหนะ หลักการทำงานคล้ายกัน แต่การส่งมอบมักเริ่มต้นนอกโรงงาน หากผู้ผลิตเป็นเจ้าของรถบรรทุกส่งสินค้า รถยก หรือรถบริการ และจ่ายค่าน้ำมันเองโดยตรง ฝ่ายปฏิบัติการยานพาหนะหรือการขนส่งควรส่งรายงานบัตรเติมน้ำมันหรือไฟล์ใบเสร็จรับเงินสำหรับการตรวจสอบขอบเขตที่ 1 หากมีการว่าจ้างการขนส่งจากภายนอก ข้อมูลจะไม่คงอยู่ในฝ่ายปฏิบัติการยานพาหนะ แต่จะย้ายไปอยู่ในขอบเขตที่ 3 เนื่องจากมลพิษมาจากพันธมิตรในห่วงโซ่คุณค่าภายนอก.
สารทำความเย็น สิ่งนี้ยิ่งสร้างความสับสนมากขึ้น เพราะหลักฐานมักมาจากเหตุการณ์การบำรุงรักษามากกว่าใบแจ้งค่าสาธารณูปโภค ในตัวอย่างของเรา โรงงาน B เปลี่ยนสารทำความเย็นระหว่างการเข้าตรวจบริการเครื่องทำความเย็น และบันทึกของช่างเทคนิคแสดงประเภทก๊าซ ปริมาณที่เติม วันที่ และรหัสสินทรัพย์ ฝ่ายบำรุงรักษาส่งบันทึกการบริการก่อน และฝ่ายความยั่งยืนจะตรวจสอบว่าเครื่องทำความเย็นนั้นอยู่ภายใต้การควบคุมของบริษัทหรือไม่ก่อนที่จะกำหนดขอบเขตที่ 1.
แยกกรณีการซื้อพลังงานจากเจ้าของบ้านและผู้จำหน่าย
ไฟฟ้า ไอน้ำ ความร้อน และความเย็นที่ซื้อมา ควรอยู่ในช่องทางแยกต่างหาก เนื่องจากเอกสารต้นฉบับแตกต่างจากการใช้เชื้อเพลิง ที่โรงงาน C ทีมการเงินจะได้รับใบแจ้งหนี้ค่าไฟฟ้า แต่หัวหน้าฝ่ายสิ่งอำนวยความสะดวกของโรงงานจะตรวจสอบความถูกต้องของรหัสมิเตอร์และระยะเวลาการให้บริการก่อนส่ง จากนั้นฝ่ายความยั่งยืนจะกำหนดขอบเขตที่ 2 หลังจากยืนยันว่าใบเรียกเก็บเงินสะท้อนถึงพลังงานที่ใช้โดยไซต์ภายในขอบเขตการรายงาน.
พลังงานที่ผู้ให้เช่าจัดหาให้จำเป็นต้องมีการควบคุมเพิ่มเติมอีกหนึ่งอย่าง หากคลังสินค้าที่เช่าได้รับไฟฟ้าแบบรวมแพ็กเกจผ่านค่าเช่าแทนที่จะเป็นใบแจ้งหนี้ค่าสาธารณูปโภคโดยตรง สถานที่นั้นจะต้องแนบสัญญาเช่าและใบแจ้งยอดค่าใช้จ่ายจากผู้ให้เช่าก่อนการตรวจสอบ บันทึกยังคงเป็นไปตามหลักการของพลังงานที่ซื้อ แต่เฉพาะหลังจากที่ผู้ตรวจสอบยืนยันแล้วว่าผู้ผลิตเป็นผู้ใช้พลังงาน ไม่ใช่เจ้าของทรัพย์สิน.
นำกิจกรรมภายนอกเข้าสู่การตรวจสอบขอบเขตที่ 3
การผลิตตามสัญญา การขนส่งโดยบุคคลที่สาม ปัจจัยการผลิตที่จัดการโดยซัพพลายเออร์ และการบำบัดของเสีย ไม่ควรถูกบังคับให้อยู่ในหมวดหมู่ที่โรงงานเป็นเจ้าของ ในตัวอย่างของเรา ฝ่ายจัดซื้อได้รับรายงานการรับจ้างผลิตจากผู้แปรรูปภายนอกและส่งต่อเพื่อการตรวจสอบขอบเขตที่ 3 เนื่องจากกิจกรรมการผลิตเกิดขึ้นนอกเหนือการควบคุมของบริษัท หลักการเดียวกันนี้ใช้ได้กับกรณีที่ผู้ให้บริการขนส่งส่งข้อมูลเส้นทาง หรือผู้จำหน่ายของเสียรายงานปริมาณที่ขนส่ง: บันทึกแรกอาจมาจากฝ่ายจัดซื้อหรือฝ่าย EHS แต่การจำแนกประเภทขั้นสุดท้ายจะขึ้นอยู่กับผู้ตรวจสอบส่วนกลาง.
แหล่งที่มาของข้อมูลที่แท้จริง
แหล่งข้อมูลภายใน: สิ่งที่เจ้าของโรงงานและสินทรัพย์ควรส่ง
เมื่อกำหนดกฎเกณฑ์การมอบหมายขอบเขตแล้ว คำถามต่อไปนั้นง่ายกว่า แต่ในทางปฏิบัติกลับยากกว่า นั่นคือ เอกสารใดที่ใช้พิสูจน์บันทึกแต่ละรายการ สำหรับแหล่งข้อมูลภายใน ทีมงานของบริษัทควรขอทั้งข้อมูลกิจกรรมและเอกสารที่สร้างข้อมูลนั้นขึ้นมา ตัวอย่างข้อมูลทั่วไป ได้แก่ บันทึกการใช้มิเตอร์ บันทึกการส่งมอบเชื้อเพลิง เอกสารตรวจสอบระดับน้ำมันในถัง บันทึกชั่วโมงการทำงานของหม้อไอน้ำ บันทึกการบำรุงรักษาสำหรับการเติมสารทำความเย็น ใบแจ้งหนี้ค่าสาธารณูปโภค และเอกสารสัญญาเช่าที่แสดงว่าใครเป็นผู้ควบคุมบันทึกพลังงานที่ซื้อมาภายใต้ขอบเขตสินค้าคงคลังก๊าซเรือนกระจกของบริษัท.
แผนผังการเชื่อมโยงจากแหล่งที่มาไปยังผู้รับผิดชอบช่วยป้องกันช่องว่างและการร้องขอซ้ำซ้อนในสถานที่ต่างๆ ในโรงงานผลิตชิ้นส่วนเครื่องจักร ดีเซลสำหรับเครื่องกำเนิดไฟฟ้าสำรองอาจอยู่กับฝ่ายบำรุงรักษา ใบแจ้งหนี้ก๊าซธรรมชาติอยู่กับฝ่ายการเงิน และบันทึกก๊าซ LPG สำหรับรถยกอยู่กับฝ่ายคลังสินค้า แม้ว่าทั้งสามอย่างจะส่งผลต่อไฟล์ข้อมูลการปล่อยมลพิษเดียวกันก็ตาม แบบฟอร์มรับข้อมูลที่มีประสิทธิภาพควรระบุแหล่งที่มา ระบบบันทึกข้อมูล บทบาทผู้รับผิดชอบ ความถี่ในการรายงาน ช่องข้อมูลที่จำเป็น และผู้ตรวจสอบ ก่อนเริ่มการส่ง.
สำหรับบันทึกภายในแต่ละรายการ ให้จำกัดขอบเขตข้อมูลให้กระชับและตรวจสอบได้ อย่างน้อยที่สุด ให้ขอชื่อสถานที่ นิติบุคคล รหัสสินทรัพย์หรือมิเตอร์ ช่วงเวลาการรายงาน ปริมาณ หน่วยวัด ชื่อผู้จำหน่าย (ถ้าเกี่ยวข้อง) หมายเลขใบแจ้งหนี้หรือเอกสาร และเอกสารแนบ ผู้ตรวจสอบควรตรวจสอบด้วยว่าจำเป็นต้องแปลงหน่วยหรือไม่ วันที่ตรงกับช่วงเวลาการรายงานหรือไม่ และบันทึกนั้นสะท้อนถึงการดำเนินงานที่เป็นเจ้าของหรือพลังงานที่ควบคุมโดยเจ้าของที่ดินที่อยู่นอกเหนือขอบเขตที่ตัดสินใจในปัจจุบันหรือไม่.
มาตรฐานหลักฐานตามประเภทบันทึก
สภาพแวดล้อมการผลิตที่แตกต่างกัน เนื่องจากหลักฐานที่ใช้มีความแตกต่างกัน จึงควรใช้แม่แบบเดียวที่อนุญาตให้มีการเปลี่ยนแปลงอย่างเป็นระบบได้ ในโรงงานแปรรูปอาหาร อาจมีการซื้อไอน้ำจากบริษัทสาธารณูปโภค หรือผลิตเองในสถานที่จากก๊าซธรรมชาติ และหลักฐานที่ยอมรับได้จะเปลี่ยนแปลงไปตามนั้น สำหรับไอน้ำที่ซื้อมา ให้ใช้ข้อมูลจากใบแจ้งหนี้ของผู้จำหน่ายและข้อกำหนดในสัญญา สำหรับการผลิตเองในสถานที่ ให้ใช้ใบเสร็จรับเงินค่าเชื้อเพลิง บันทึกการใช้งานหม้อไอน้ำ และบันทึกการบำรุงรักษาที่สนับสนุนการใช้เชื้อเพลิงและสถานะการทำงาน.
โรงงานเคมีมักเผยให้เห็นปัญหาประการที่สอง: สารทำความเย็นและก๊าซในกระบวนการผลิตมักไม่ได้ถูกบันทึกไว้ในระบบการเงินเดียวกัน ทีมบำรุงรักษาอาจเก็บใบสั่งงาน รายงานผู้รับเหมา บันทึกการเปลี่ยนถัง และบันทึกการตรวจสอบการรั่วไหล ในขณะที่ฝ่าย EHS อาจเก็บบันทึกเหตุการณ์ ในกรณีเช่นนั้น ชุดรายงานรายเดือนหรือรายไตรมาสควรระบุประเภทก๊าซ ปริมาณที่เติมหรือกู้คืน รหัสอุปกรณ์ วันที่ให้บริการ และหลักฐานของช่างเทคนิค ไม่ใช่เพียงแค่ตัวเลขสรุปในอีเมล.
ข้อมูลการจัดซื้อและการจัดการระบบ ERP สำหรับหมวดหมู่ต้นน้ำ
เมื่อข้อมูลมาจากฝ่ายจัดซื้อแทนที่จะเป็นฝ่ายปฏิบัติการโรงงาน อีอาร์พี กลายเป็นแหล่งข้อมูลแรก แต่ไม่ใช่หลักฐานสุดท้าย การส่งออกข้อมูลการจัดซื้อสามารถระบุซัพพลายเออร์ รหัสวัสดุ คำอธิบาย โรงงาน หน่วยธุรกิจ ปริมาณ ค่าใช้จ่าย สกุลเงิน และวันที่ซื้อ สำหรับหมวดหมู่ที่ใช้ในภายหลัง ขอบเขต 3 การปล่อยก๊าซเรือนกระจกในห่วงโซ่คุณค่าได้ผล ผู้ตรวจสอบขององค์กรควรยืนยันว่าไฟล์การใช้จ่ายหรือปริมาณเชื่อมโยงกับบันทึกการจัดซื้อที่ได้รับการอนุมัติ และการจับคู่หมวดหมู่มีการควบคุมเวอร์ชันแทนที่จะแก้ไขอย่างไม่เป็นทางการ.
โดยปกติแล้ว ข้อมูลการขนส่งสินค้าจำเป็นต้องมีการส่งต่ออีกครั้งนอกเหนือจากขั้นตอนการจัดซื้อ การจัดส่งอาจเริ่มต้นในระบบ ERP แต่รายละเอียดเกี่ยวกับรูปแบบการขนส่ง เส้นทาง น้ำหนัก ระยะทาง และผู้ขนส่ง มักจะอยู่ในระบบการจัดการการขนส่ง รายงานของผู้ส่งต่อ หรือเอกสารศุลกากร สำหรับโลจิสติกส์ขาเข้า จำเป็นต้องมีหมายเลขอ้างอิงการจัดส่งและเอกสารของผู้ขนส่ง เพื่อให้ทีมงานสามารถตรวจสอบได้ว่าซื้ออะไร ขนส่งอะไร และฝ่ายใดเป็นผู้จัดการขนส่ง.
คำขอข้อมูลจากซัพพลายเออร์จำเป็นต้องมีโครงสร้าง
ควรขอข้อมูลการปล่อยมลพิษจากผู้จำหน่ายผ่านชุดข้อมูลมาตรฐาน ไม่ใช่แบบสอบถามเฉพาะกิจ สำหรับหมวดหมู่บรรจุภัณฑ์ที่ผู้จำหน่ายเป็นผู้จัดการเอง ควรขอชื่อผู้จำหน่าย สถานที่หรือผลิตภัณฑ์ที่ครอบคลุม ช่วงเวลาการรายงาน ประเภทข้อมูลที่ให้มา รายการเอกสารประกอบ เจ้าของข้อมูลติดต่อ และข้อยกเว้นหรือข้อสมมติฐานใดๆ วิธีนี้จะช่วยให้ข้อมูลการปล่อยมลพิษจากผู้จำหน่ายยังคงใช้งานได้ แม้ว่าผู้จำหน่ายแต่ละรายจะมีระดับความพร้อมที่แตกต่างกันอย่างมากก็ตาม.
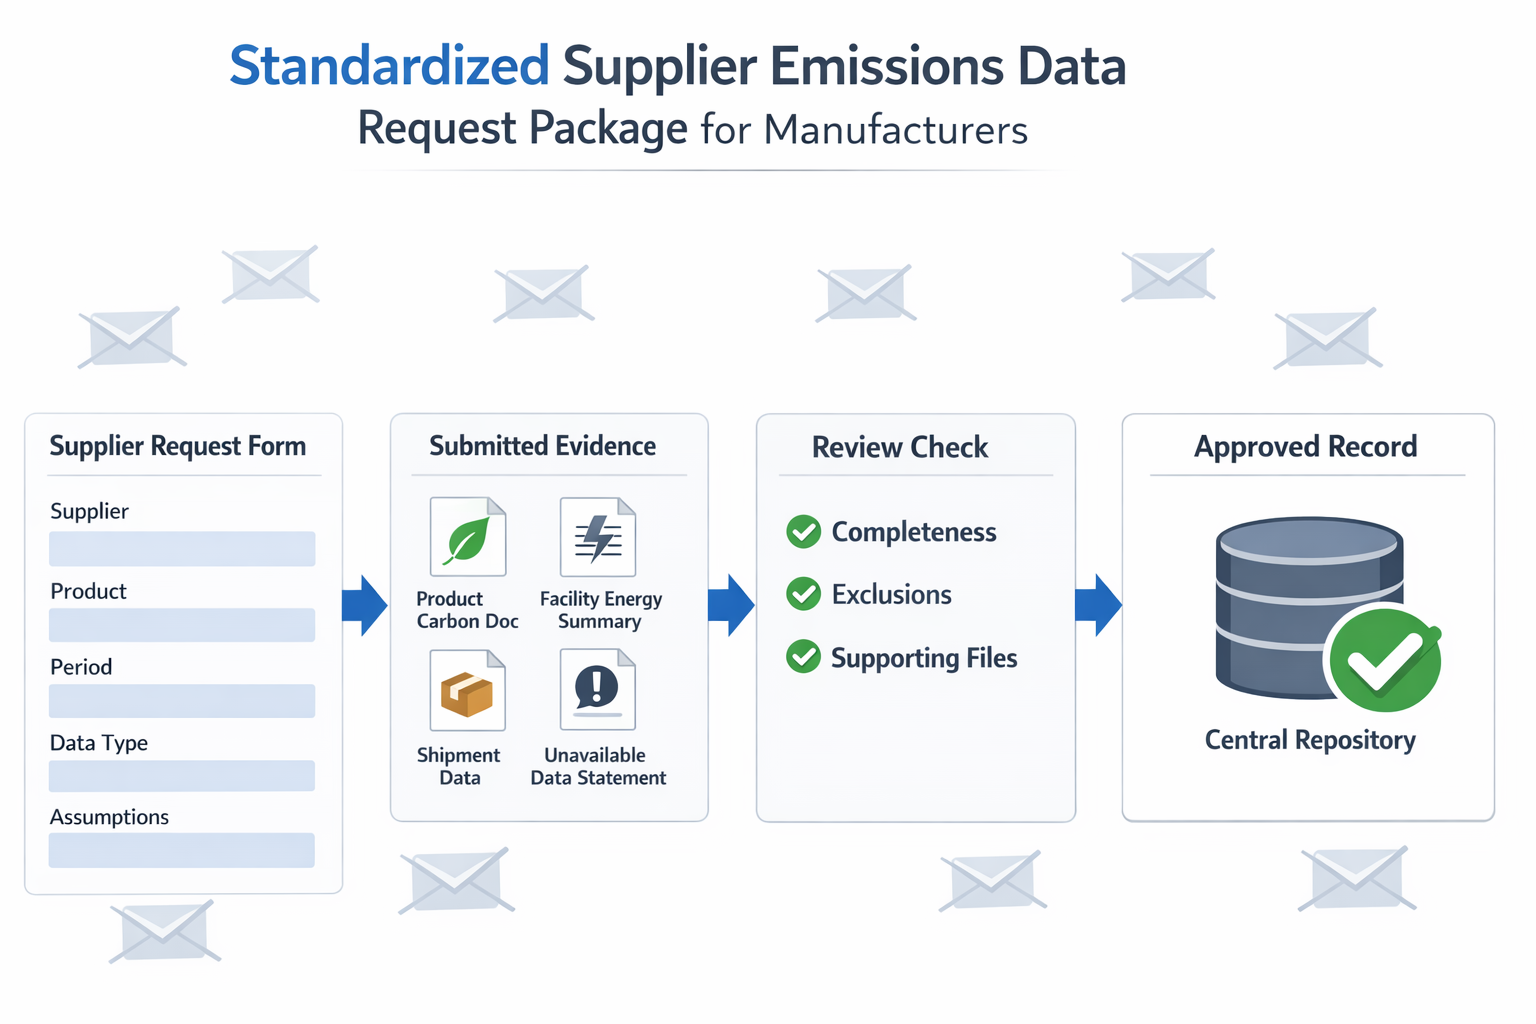
นอกจากนี้ แพ็กเกจควรระบุหลักฐานที่ยอมรับได้และขั้นตอนการตรวจสอบ ตัวอย่างเช่น เอกสารคาร์บอนระดับผลิตภัณฑ์ สรุปการใช้พลังงานของโรงงานที่เชื่อมโยงกับปริมาณการผลิต ข้อมูลการจัดส่ง หรือคำแถลงอย่างเป็นทางการเกี่ยวกับข้อมูลที่ไม่พร้อมใช้งานพร้อมรหัสเหตุผล การกำหนดมาตรฐานการรับข้อมูลรายเดือนหรือรายไตรมาสในลักษณะนี้จะช่วยให้ทีมงานของบริษัทสามารถเปรียบเทียบข้อมูลที่ส่งมาระหว่างโรงงานและซัพพลายเออร์ได้โดยไม่ต้องบังคับให้ทุกการดำเนินงานใช้เอกสารต้นฉบับเดียวกัน.
สรุป: เปลี่ยนการเก็บรวบรวมข้อมูลการปล่อยมลพิษให้เป็นกระบวนการทำงานที่มีการจัดการด้วย Jodoo
การรายงานที่ถูกต้องแม่นยำสำหรับ การปล่อยมลพิษขอบเขตที่ 1, 2 และ 3 ปัญหาไม่ได้อยู่ที่การคำนวณเป็นหลัก สำหรับผู้ผลิตแล้ว ปัญหาหลักคือการกำกับดูแลและการดำเนินการข้อมูล ซึ่งขึ้นอยู่กับขอบเขตสินค้าคงคลังที่ชัดเจน เจ้าของกระบวนการที่ได้รับการแต่งตั้ง แบบฟอร์มรับสินค้ามาตรฐาน ข้อกำหนดด้านหลักฐาน การควบคุมการตรวจสอบ และการส่งต่อข้อมูลที่เชื่อถือได้ระหว่างโรงงาน ทีมจัดซื้อ พันธมิตรด้านโลจิสติกส์ และซัพพลายเออร์ เมื่อพื้นฐานเหล่านี้อ่อนแอ การรายงานล่าช้า คำขอซ้ำซ้อน และข้อพิพาทด้านการจำแนกประเภทก็จะกลายเป็นเรื่องปกติ.
นี่คือที่นี่ Jodoo พอดี. ในฐานะ. แพลตฟอร์มการผลิตแบบลีนที่ไม่ต้องเขียนโค้ด, Jodoo สามารถช่วยคุณสร้างเลเยอร์เวิร์กโฟลว์เกี่ยวกับการรวบรวมข้อมูลการปล่อยมลพิษได้ เช่น แบบฟอร์มดิจิทัลสำหรับการส่งข้อมูลจากโรงงานและซัพพลายเออร์ การอนุญาตตามบทบาทสำหรับบันทึกข้อมูลที่ละเอียดอ่อน การแจ้งเตือนสำหรับข้อมูลสาธารณูปโภคและเชื้อเพลิงรายเดือน ขั้นตอนการอนุมัติสำหรับการตรวจสอบขอบเขตงาน การจัดการไฟล์แนบสำหรับใบแจ้งหนี้และบันทึกต่างๆ แดชบอร์ดสำหรับสถานะการส่งข้อมูล และ API สำหรับเชื่อมต่อกับระบบ ERP หรือระบบจัดซื้อจัดจ้าง ในทางปฏิบัติแล้ว มันช่วยให้ทีมงานสามารถแทนที่สเปรดชีตและอีเมลที่กระจัดกระจายด้วยกระบวนการที่ควบคุมได้และตรวจสอบได้.
หากคุณต้องการนำข้อมูล ESG ไปใช้ในทางปฏิบัติได้เร็วขึ้น, เริ่มทดลองใช้งานฟรี หรือ จองการสาธิต เพื่อประเมินประสิทธิภาพของ Jodoo สำหรับเวิร์กโฟลว์ของคุณ.