Просмотр по категориям

Введение: Почему выбор системы ESG важен для производственных операций
Производители испытывают все большее давление в связи с необходимостью предоставления данных об устойчивом развитии, но сложность заключается не столько в шаблоне отчета, сколько в самих данных, лежащих в его основе. В многопрофильном предприятии..., Рамки ESG Это быстро становится проблемой оперативного управления, поскольку необходимые доказательства хранятся на всех этапах производства., ЭХС, закупки, финансы и ИТ, зачастую в разных системах и на разных предприятиях.
Эта проблема особенно заметна в обрабатывающей промышленности. Энергопотребление, Выбросы категорий 1 и 2, Данные о водозаборе, травмах, проверке поставщиков и отходах, как правило, находятся в ведении разных команд, собираются с разной периодичностью и проверяются под разным контролем. Производителю дискретной продукции с пятью заводами могут потребоваться данные об использовании коммунальных услуг от отделов эксплуатации зданий, данные о браке и доработке от производства, информация об инцидентах, связанных с безопасностью труда, от отдела охраны труда и окружающей среды, а также информация о поставщиках от отдела закупок, прежде чем финансовый отдел сможет окончательно утвердить раскрытие информации.
Эта статья поможет вам разграничить три часто путаемых понятия: структуру отчетности, стандарт раскрытия информации и правила отчетности, действующие в конкретной юрисдикции. Далее мы проведем сравнение. Стандарты GRI, Стандарты МСФО по раскрытию информации об устойчивом развитии, и ЭСРС, Затем рассмотрим практический рабочий процесс, который производители могут использовать для выбора, организации и внедрения правильного подхода к отчетности.
Рамочные принципы ESG, стандарты раскрытия информации и правила отчетности
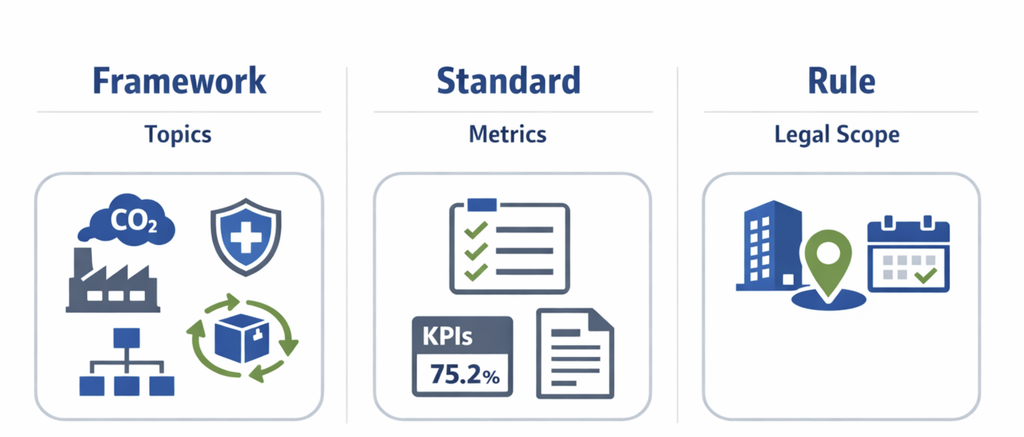
В производственной сфере команды часто используют “Рамки ESG”Это обобщающий термин, но различие имеет значение». Репортаж рамки Предоставляет общую структуру для организации информации об устойчивом развитии. стандарт раскрытия информации Определяет, какая информация должна быть раскрыта и как она должна быть описана. Это юрисдикционный документ. правило отчетности Это юридическое или нормативное требование, которое указывает компании, обязана ли она отчитываться, когда и в соответствии с какой системой.
Почему производителям необходимо это различие?
Производственные предприятия с несколькими производственными площадками редко отчитываются только перед одной аудиторией. Финансовым руководителям может потребоваться информация об устойчивом развитии, предназначенная для инвесторов, командам по охране труда и окружающей среды может потребоваться отслеживание операционных показателей для внутреннего управления, а отделу закупок может понадобиться информация о поставщиках для запросов клиентов. Если эти аудитории объединяются слишком рано, компании либо собирают слишком много малоценных данных, либо упускают важную информацию, необходимую для конкретного сценария отчетности.
Рассмотрим регионального производителя электроники с заводами в Малайзии и Вьетнаме, а также торговым подразделением в Европе. Команды заводов могут ежемесячно собирать данные об энергопотреблении, отходах и инцидентах для оперативного контроля. Европейское подразделение может столкнуться с требованиями к отчетности, определяемыми местным законодательством, в то время как материнская компания может отдавать приоритет раскрытию информации о климате и рисках, ориентированной на инвесторов. Без разделения выбора рамок отчетности и юридических обязательств компания может в итоге дублировать запросы на разных площадках и создавать несогласованные определения данных.
Где находятся GRI, IFRS и ESRS?
Он ГРИ Стандарты лучше всего понимать как широкую систему отчетности в области устойчивого развития, разработанную для поддержки отчетности о воздействии организации на экономику, окружающую среду и людей. Они организованы в виде универсальных стандартов, отраслевых стандартов и тематических стандартов, которые помогают компаниям составлять структурированные отчеты по актуальным вопросам. устойчивость Темы. Для производителей GRI часто оказывается полезным, когда целевая аудитория включает в себя... клиенты, сообщества, сотрудники и другие заинтересованные стороны, не являющиеся инвесторами.
Стандарты МСФО по раскрытию информации об устойчивом развитии занимают иное положение. МСФО S1 и МСФО S2 являются ориентированный на инвесторов Стандарты раскрытия финансовой информации, связанные с устойчивым развитием, тесно связаны с рисками и возможностями, которые могут повлиять на стоимость предприятия. На практике производители часто используют их, когда финансовым, аудиторским комитетам и участникам рынка капитала необходима полезная для принятия решений информация, касающаяся управления, стратегии, управления рисками и показателей.
Европейские стандарты отчетности в области устойчивого развития, или ЭСРС, Они относятся к европейскому контексту отчетности и обычно обсуждаются наряду с двойной существенностью. Это не просто добровольная архитектура для общей коммуникации; они связаны с более широкой нормативно-правовой средой. Для производителя с операции в ЕС, Система оценки воздействия на окружающую среду и безопасность может стать актуальной в зависимости от того, где работает компания или какое подразделение попадает в сферу ее действия, а не потому, что команда по устойчивому развитию предпочитает именно такой формат.
Используйте правильный слой для принятия правильного решения.
Полезный подход к выбору заключается в следующем: сначала выбирается архитектура отчетности для целевой аудитории, затем определяется стандарт раскрытия информации, подходящий для этой аудитории, и, наконец, подтверждается правило отчетности, применимое к каждому юридическому лицу. Такая последовательность помогает производственным группам избежать смешивания разработки системы сбора данных на уровне предприятия с решениями о раскрытии информации на уровне совета директоров.
Сравнение стандартов GRI, стандартов раскрытия информации об устойчивом развитии IFRS и стандартов ESRS для производителей.
Для сравнения основных Рамки ESG Чтобы помочь производителям сделать выбор, сосредоточьтесь на четырех моментах: для кого предназначена отчетность, как организовано содержание, какой подход к определению существенности используется и в каком контексте отчетности она обычно применяется. Рассмотрим один пример из этого раздела: производитель электронных компонентов с несколькими производственными площадками в Малайзии, Таиланде и Вьетнаме, европейским подразделением продаж и клиентами, в число которых входят глобальные OEM-производители и институциональные инвесторы. Основные операции одинаковы, но акцент в отчетности меняется в зависимости от того, использует ли компания стандарты GRI, стандарты раскрытия информации об устойчивом развитии IFRS или стандарты ESRS.
Целевые пользователи и цель принятия решения
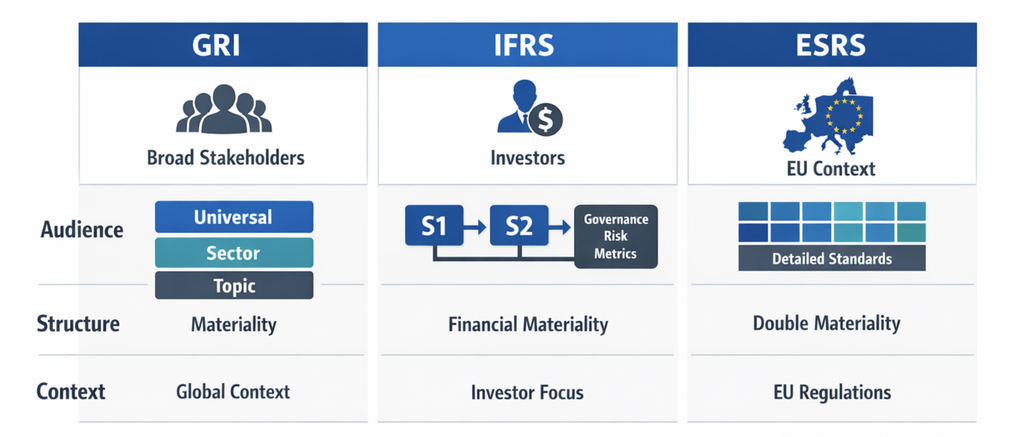
ГРИ Стандарты, как правило, разрабатываются для широкая аудитория заинтересованных сторон а не только для инвесторов. На практике это означает, что производитель электроники может отчитываться о выбросах, сточных водах, безопасности труда, трудовой практике поставщиков и воздействии на местные сообщества таким образом, чтобы помочь сотрудникам, клиентам, местным сообществам, кредиторам и НПО понять более широкое влияние компании на устойчивое развитие. Это делает GRI полезным, когда компании необходим более полный публичный отчет об устойчивом развитии, особенно если анкеты для клиентов и требования к цепочке поставок выходят за рамки раскрытия информации, ориентированной на финансы.
МСФО Стандарты раскрытия информации об устойчивом развитии ориентированы на более узкую специализацию. инвесторы и рынки капитала. Стандарт IFRS S1 более широко рассматривает раскрытие финансовой информации, связанной с устойчивым развитием, в то время как стандарт IFRS S2 фокусируется конкретно на раскрытии информации, связанной с изменением климата. Для одного и того же производителя вопрос отчетности смещается с “Каковы наши основные последствия для устойчивого развития?” на “Какие вопросы устойчивого развития и климата могут обоснованно повлиять на стоимость предприятия, денежные потоки, доступ к финансированию или стоимость капитала?”
ЭСРС сидит в Европейский контекст отчетности и часто ассоциируется с двойной существенностью. Это означает, что европейскому подразделению производителя, возможно, потребуется учитывать не только то, как вопросы устойчивого развития влияют на бизнес, но и то, как бизнес влияет на людей и окружающую среду. Для группы компаний из Юго-Восточной Азии, поставляющей продукцию в Европу, отчетность по устойчивому развитию часто становится актуальной, поскольку обязательства по отчетности могут вытекать из корпоративной структуры, риска размещения акций на бирже или требований клиентов и материнской компании.
Организационные принципы и структура
Эти три системы также различаются по способу построения. Стандарты GRI используют модульная структура Универсальные стандарты, отраслевые стандарты и тематические стандарты предоставляют производителям практический способ составления отчета на основе общекорпоративных принципов, отраслевых ожиданий и раскрытия информации по отдельным вопросам. Для производителя электроники такая структура помогает организовать такие темы, как энергетика, охрана труда и техника безопасности, отходы и закупки, в отчет, отражающий фактическое влияние на производственный процесс.
Стандарты МСФО по раскрытию информации об устойчивом развитии имеют следующую структуру: стандарты раскрытия информации Вместо широкой архитектуры отчетности для множества заинтересованных сторон. МСФО S1 устанавливает общие требования к финансовой информации, связанной с устойчивым развитием, а МСФО S2 устанавливает требования к раскрытию информации, специфичной для климата. В примере с производителем это побуждает группу по отчетности связывать данные об энергопотреблении на уровне предприятия, утечках хладагента и рисках концентрации поставщиков с раскрытием информации в области финансового планирования, управления рисками и корпоративного управления.
В европейском контексте система ESRS более детализирована и обширна, включает в себя тематические стандарты, функционирующие в рамках более широкой нормативно-правовой базы. В рамках одной и той же компании система ESRS обычно стимулирует более формальный межфункциональный процесс, поскольку вопросы экологии, социальной ответственности и корпоративного управления должны оцениваться, документироваться и связываться с рамками отчетности и подтверждающими документами.
Факторный подход и контекст реализации
Для производителей электроники GRI может отдавать приоритет операционным последствиям для предприятий и поставщиков; IFRS может отдавать приоритет финансово значимым климатическим рискам и рискам устойчивого развития; а ESRS может требовать совместной оценки обоих аспектов. Это не означает, что одна система “строже” во всех случаях; это означает, что каждая задает свой основной вопрос для отчетности. Для производителей практическое значение очевидно: выбор системы отчетности — это не столько поиск универсального решения, сколько согласование логики отчетности с пользователями, структурой и контекстом отчетности.
Как существенность факторов и пользователи влияют на выбор системы оценки ESG
Кто первым воспользуется этим отчетом?
Как только вы поймете архитектуру Рамки ESG, Следующий фильтр — потребности пользователя. Кредитор, инвестор на открытом рынке, крупный клиент и регулирующий орган задают разные вопросы, даже если всем им нужны “данные по ESG”. Для производителей это важно, поскольку одни и те же базовые факты могут потребовать различной организации в зависимости от того, кто будет читать, сравнивать или полагаться на отчет. На практике группы пользователей часто сужают выбор между стандартами GRI, стандартами раскрытия информации об устойчивом развитии IFRS и европейскими стандартами отчетности об устойчивом развитии быстрее, чем это происходит при длительном сравнении характеристик.
Целевая аудитория также влияет на ожидаемый уровень полезности отчета для принятия решений. Пользователи, ориентированные на финансовый сектор, обычно отдают приоритет тому, как вопросы устойчивого развития влияют на стоимость предприятия, устойчивость денежных потоков, планирование капитальных затрат и подверженность рискам. Более широкая аудитория заинтересованных сторон может ожидать более подробной информации об условиях труда, воздействии на окружающую среду, выходящем за рамки климата, влиянии на местные сообщества и практике цепочки поставок. Именно поэтому выбор структуры отчета — это не только решение, связанное с устойчивым развитием, но и решение, касающееся отчетности и управления.
Единая материальность простым языком
Единая материальность Задается целенаправленный вопрос: какие темы устойчивого развития могут обоснованно повлиять на финансовое положение компании, ее показатели, доступ к капиталу или долгосрочную стоимость? В этом контексте производитель начинает с рассмотрения таких вопросов, как волатильность цен на энергоносители, стоимость выбросов углерода, регуляторная нагрузка, изменение климата, влияющее на сырьевые ресурсы, или инциденты, связанные с безопасностью, которые могут остановить производство. Именно такую логику многие команды связывают с отчетностью, ориентированной на инвесторов, включая стандарты раскрытия информации об устойчивом развитии IFRS.
Полезным примером служит завод по упаковке полупроводников в Пенанге. Если компания сильно зависит от электроэнергии из сети и охлаждения технологических процессов, то доступность энергии и колебания цен на электроэнергию быстро становятся финансово значимыми, поскольку влияют на рентабельность и надежность поставок. Безопасность труда также имеет финансовое значение, если инциденты приводят к простоям, расходам на компенсации или потере доверия клиентов. Условия труда поставщиков также могут попасть в поле зрения, но в основном тогда, когда контракты с клиентами, риск сбоев или репутационные риски могут повлиять на выручку.
Двойная материальность расширяет сферу применения
Двойная материальность Это добавляет второй вопрос: не только то, как вопросы устойчивого развития влияют на бизнес, но и то, как бизнес влияет на людей и окружающую среду. Такой более широкий подход обычно ассоциируется с европейскими стандартами отчетности в области устойчивого развития и существенно меняет сферу охвата тем для производителей. Тема может быть важна, потому что она создает финансовый риск для компании, потому что компания оказывает значительное внешнее воздействие, или и то, и другое.
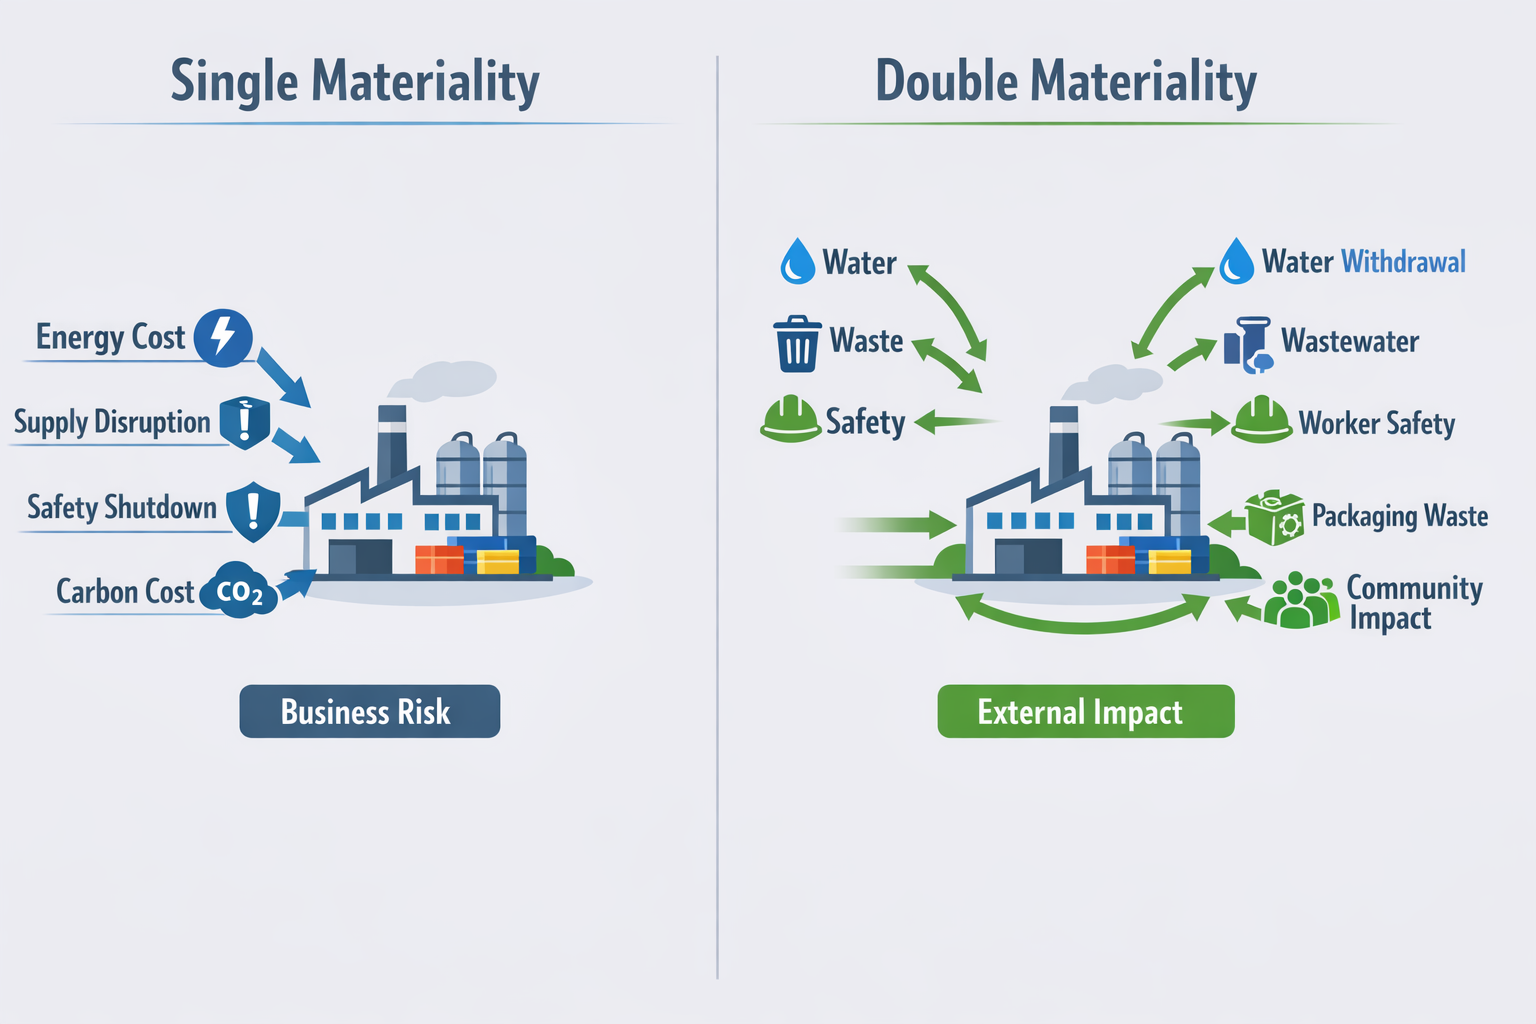
Для предприятия пищевой промышленности сброс сточных вод, отходы упаковки и местный водозабор могут стать приоритетными задачами для отчетности еще до того, как они окажут непосредственное влияние на баланс. Охрана здоровья и безопасность работников остаются важными, но оценка также учитывает влияние компании на подрядчиков, окружающие сообщества и поставщиков сельскохозяйственной продукции. Именно здесь двойная существенность часто приводит к более широкому кругу вопросов, чем только финансовый подход, особенно в отношении выбросов, трудовой практики, давления на биоразнообразие и воздействия на местные сообщества.
Юрисдикция определяет, что является необязательным.
Пользователю нужны узкие варианты выбора, но юрисдикция Определяет, что является дискреционным, а что обязательным. Производитель из Юго-Восточной Азии, экспортирующий продукцию в Европу, может по-прежнему готовить управленческую отчетность, используя стандарты GRI, или раскрывать информацию для инвесторов в соответствии со стандартами IFRS по раскрытию информации об устойчивом развитии, однако структура его юридического лица или требования клиентов могут подтолкнуть часть бизнеса к соблюдению европейских стандартов отчетности в области устойчивого развития. Поэтому выбор редко является исключительно вопросом предпочтений.
Именно поэтому многие производственные группы в итоге прибегают к многоуровневому подходу, а не к единому решению. Одна система отчетности может служить основой для общей отчетности перед заинтересованными сторонами, в то время как другая используется для раскрытия информации инвесторам или обеспечения соответствия региональным требованиям. Важно принимать решения, исходя из обязательств и потребностей пользователей, а не из популярности.
Приоритеты тем должны соответствовать оперативной реальности.
В производственной сфере материальные вопросы обычно группируются вокруг управляемого набора операционных тем: энергия, Выбросы категорий 1 и 2, К таким темам относятся производственные отходы, вода, безопасность труда, практика работы поставщиков и воздействие на местные сообщества вблизи предприятий или логистических коридоров. Выбор оптимальной структуры зависит от того, какие из этих тем действительно важны для вашего экологического следа, типа процесса и целевой аудитории. Металлоштамповочная фабрика, швейная фабрика и химическое предприятие могут обсуждать выбросы, но обоснование существенности и глубина раскрытия информации будут существенно различаться.
Это практическое испытание для выбор структуры ESG. Если основными пользователями являются поставщики капитала, то в структуре отчетности, скорее всего, будут преобладать финансово значимые риски устойчивого развития. Если же контекст отчетности требует более широкого анализа воздействия, двойная существенность расширит охват и доказательную базу.
Практический алгоритм выбора для производителей, работающих на нескольких производственных площадках.
Работоспособный процесс выбора системы ESG должен быть достаточно простым, чтобы его можно было применять на всех предприятиях, но при этом достаточно структурированным, чтобы выдержать внутреннюю проверку. Для производителя, работающего на нескольких площадках, это обычно означает пять шагов: определение пользователей и юрисдикции, оценка существенных вопросов, сопоставление доказательств и ответственных лиц, установление механизмов контроля и документирование обоснования.
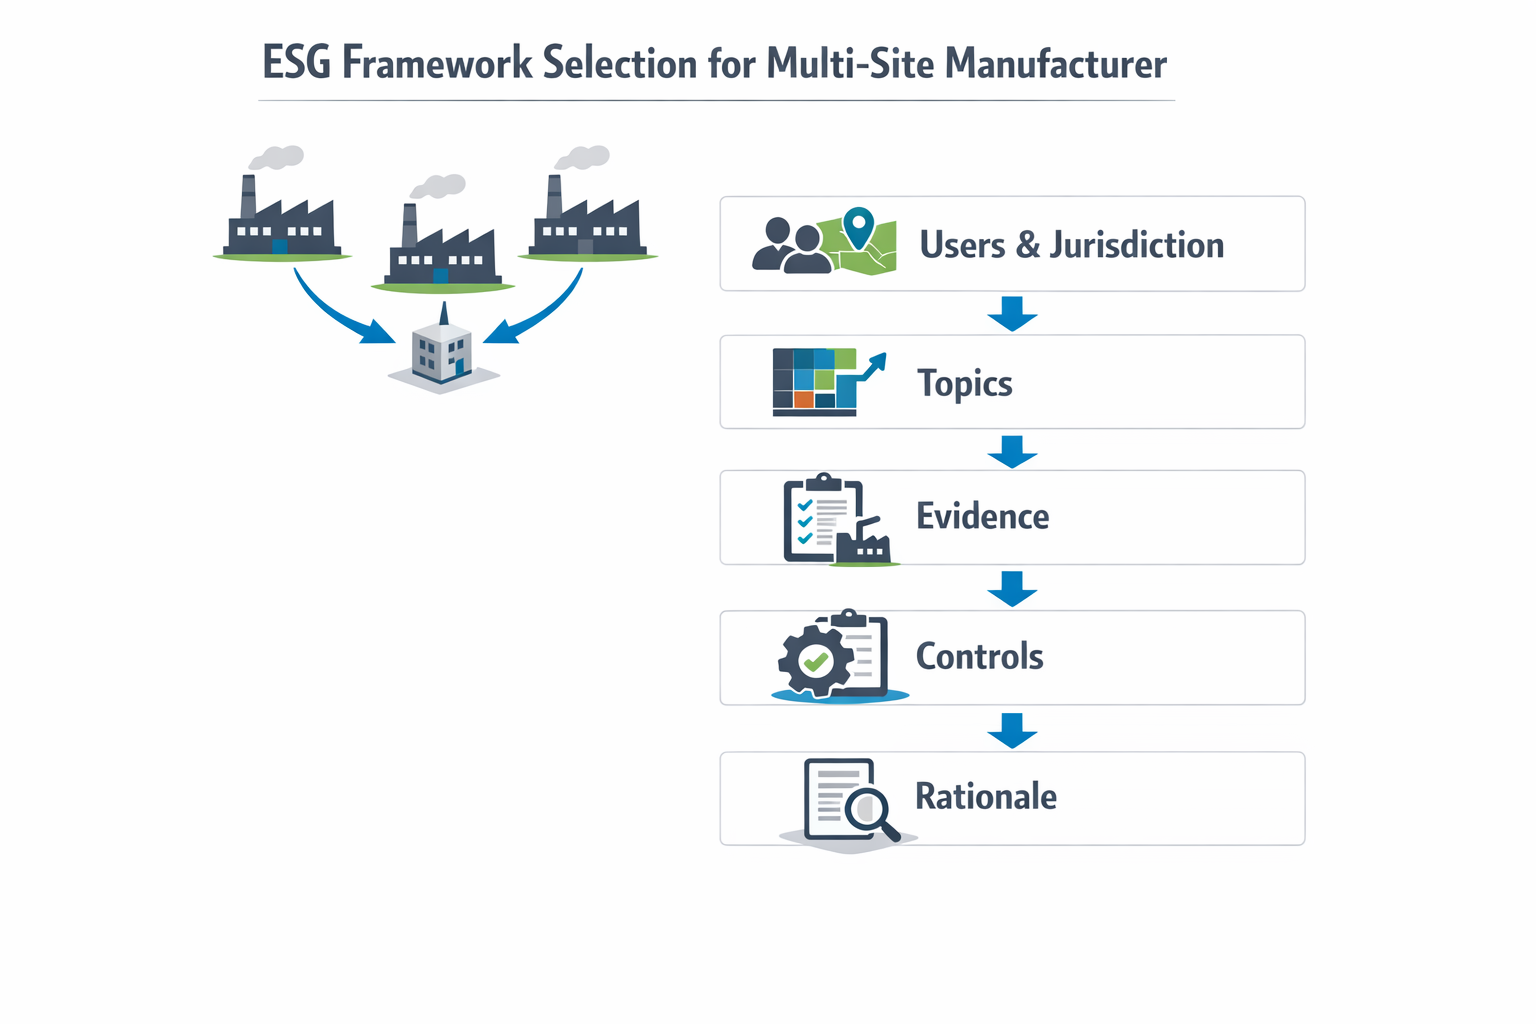
Сначала определите пользователей и юрисдикцию.
Рассмотрим регионального производителя электронных компонентов с заводами в Малайзии, Таиланде и Вьетнаме, а также европейское подразделение продаж. Финансовой команде компании необходима финансовая отчетность, ориентированная на инвесторов и связанная с климатом и устойчивым развитием; европейское подразделение должно отслеживать выполнение обязательств, связанных с ESRS; а подразделение по корпоративной устойчивости хочет более широкой отчетности перед заинтересованными сторонами, которая может соответствовать стандартам GRI. Такое сочетание сразу сужает логику выбора, поскольку одна компания может одновременно работать с разными аудиториями отчетности.
На данном этапе следует определить структуру отчетности, исходя из целевой аудитории, а не только из темы. Финансовый отдел может руководить интерпретацией стандартов IFRS по раскрытию информации об устойчивом развитии, отдел устойчивого развития может координировать освещение тем в рамках GRI, а юридический отдел или отдел комплаенса могут отслеживать требования европейских стандартов отчетности об устойчивом развитии, связанные со структурой группы. Результатом является не готовый отчет, а схема распределения ответственности, показывающая, кто выбирает тот или иной вариант использования.
Оцените содержание учебных материалов на уровне группы и предприятия.
Далее, проверьте знания по изучаемым темам на двух уровнях: в масштабах всего предприятия и конкретный сайт. Производитель электроники может выявить общегрупповые проблемы, такие как выбросы категорий 1 и 2, потребление электроэнергии, безопасность труда, проверка на предмет использования конфликтных минералов и соблюдение требований по очистке сточных вод, в то время как на одном предприятии по гальваническому покрытию существуют повышенные риски, связанные с обращением с химическими веществами, которые не в равной степени применимы ко всем предприятиям. Именно здесь двойная существенность может повлиять на объем отчетности, если компания работает в европейском контексте, поскольку как операционные, так и финансовые последствия могут потребовать структурированного анализа.
Практическая ошибка заключается в том, чтобы слишком рано включать все предприятия в один и тот же контрольный список. Вместо этого следует создать тематическую матрицу, которая различает общие показатели и требования к доказательствам, специфичные для каждого предприятия. Это упростит последующее сопоставление и предотвратит сбор группами по охране труда и окружающей среды документов, не имеющих отношения к конкретной системе или объекту.
Карты, сведения о владельцах и источники информации.
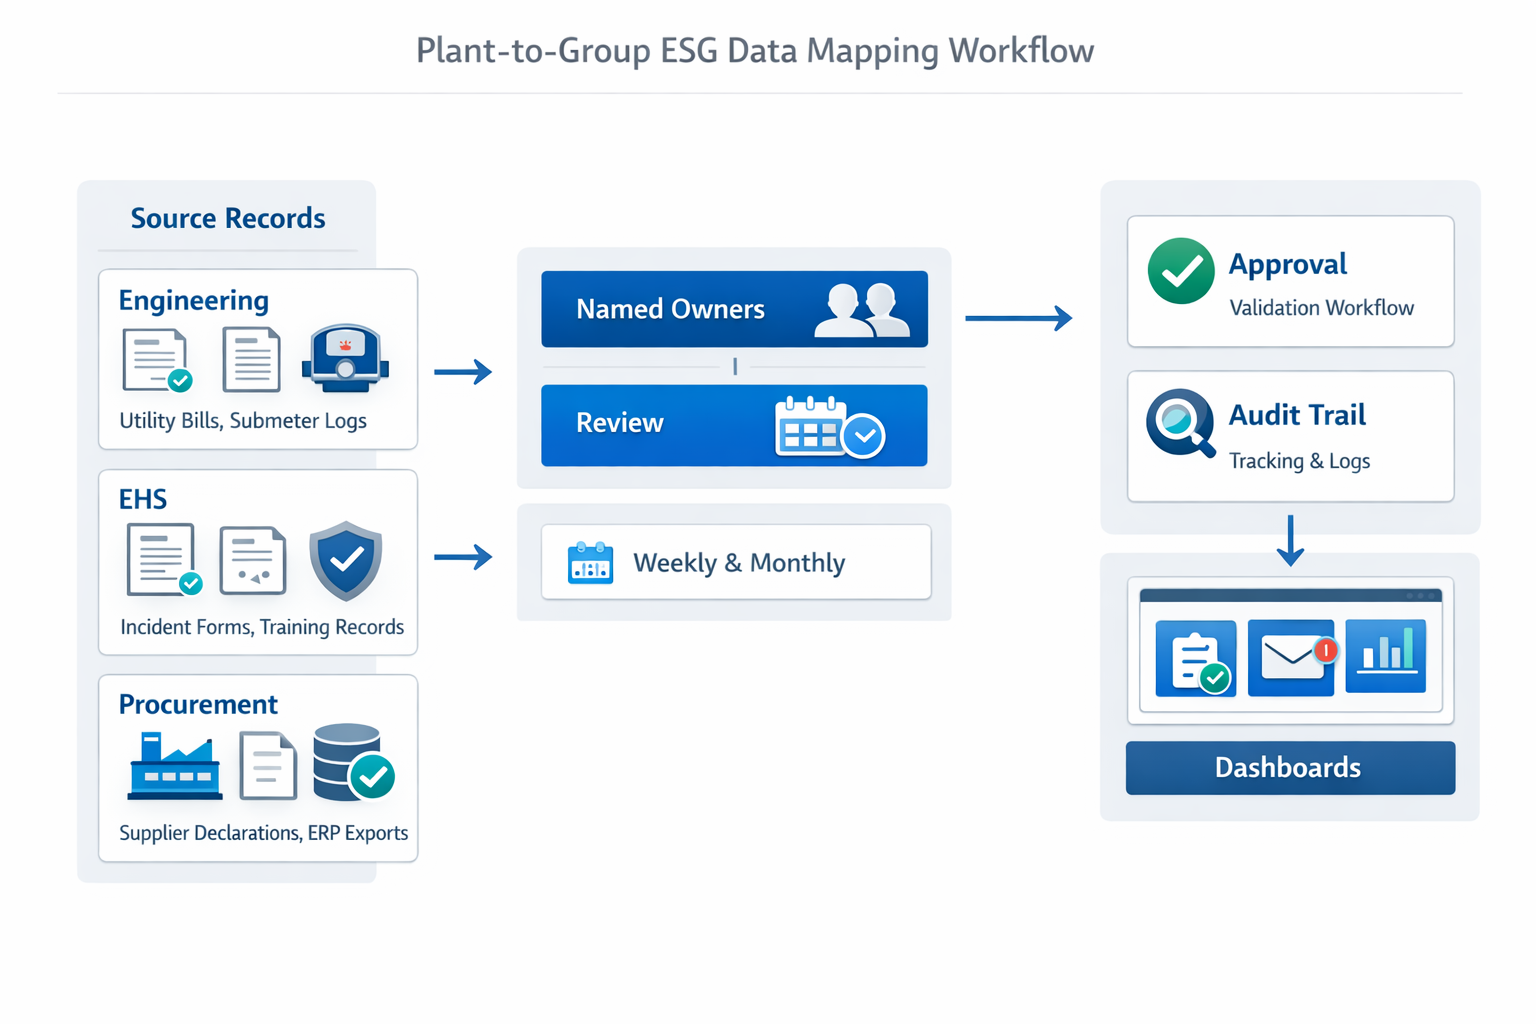
После определения тем необходимо преобразовать каждую потребность в раскрытии информации в оперативные доказательства. Для малазийского завода данные об энергопотреблении могут поступать из ежемесячных счетов за коммунальные услуги и журналов учета показаний счетчиков, хранящихся в инженерном отделе; данные о безопасности могут поступать из форм регистрации инцидентов и записей о тренингах, хранящихся в отделе охраны труда и окружающей среды; данные о проверке поставщиков могут храниться в системе управления закупками в экспортированных данных ERP и подписанных декларациях. Суть в том, чтобы связать каждую тему с конкретным ответственным лицом, исходной системой, периодичностью проверки и форматом записи.
Здесь также важно учитывать необходимость сопоставления данных для уменьшения дублирования в стандартах GRI, стандартах раскрытия информации об устойчивом развитии IFRS и ESRS. Одна запись о потреблении электроэнергии может поддерживать несколько потоков отчетности, но это не означает, что раскрываемая информация эквивалентна, соответствует или отвечает требованиям по умолчанию. Сопоставление данных — это метод внутренней организации, а не доказательство того, что один набор ответов удовлетворяет всем требованиям.
Внедрить механизмы контроля на всех предприятиях и во всех подразделениях.
После составления карты необходимо формализовать механизмы контроля за представлением, проверкой, утверждением и хранением данных. В примере с производителем электроники инженеры завода ежемесячно предоставляют отчеты об энергопотреблении, финансовый отдел предприятия проверяет соответствие затрат, отдел охраны труда и окружающей среды рассматривает классификацию инцидентов, а корпоративный отдел устойчивого развития утверждает сводную запись перед предоставлением отчета об использовании. Это создает отслеживаемую цепочку вместо бесконечной погони за итоговыми электронными таблицами.
Jodoo Этот подход подходит для данного этапа внедрения, поскольку позволяет командам настраивать формы, специфичные для конкретного завода, разрешения на основе ролей, потоки утверждения, правила прикрепления файлов и графики напоминаний без создания собственной системы с нуля. Это важно, когда для одной точки данных, сопоставленной с фреймворком, требуется мобильное фотоподтверждение на заводе, финансовый анализ в головном офисе и документированный аудиторский след по всем функциям.
Обоснование следует задокументировать и обеспечить возможность его проверки.
Последний шаг — зафиксировать, почему была выбрана та или иная структура, как были определены темы, какие организации были включены и где находятся подтверждающие документы. Для многопрофильных производителей этот журнал принятия решений часто так же важен, как и сами данные, поскольку обязательства по отчетности, права собственности и границы заводов меняются со временем. Документированное обоснование также помогает следующему циклу отчетности начинаться с контролируемой логики, а не с памяти.
Заключение: Превращение решений, принятых в рамках ESG-модели, в работоспособную систему с помощью Jodoo
Для производителей выбор между Рамки ESG Речь идёт не о поиске единого универсального шаблона. Речь идёт о подборе правильного подхода к отчётности в соответствии с потребностями пользователей, юрисдикцией, важными темами, источниками доказательств и требованиями к контролю. Группа предприятий, отчитывающаяся перед инвесторами, регулирующими органами, клиентами и внутренним руководством, часто нуждается в структурированном сочетании стандартов, раскрытия информации и правил отчётности, а не в упрощённом решении на основе единой структуры.
Поэтому практический вопрос заключается не только в том, на какую систему ESG вы будете ссылаться, но и в том, как ваши предприятия будут собирать, анализировать и отслеживать соответствующие записи. Если данные об энергопотреблении хранятся в электронных таблицах, информация о происшествиях, связанных с безопасностью, остается на бумаге, а декларации поставщиков передаются по электронной почте, качество отчетности становится трудно масштабировать на всех предприятиях. Чем строже ваша дисциплина в организации рабочего процесса, тем проще создать повторяемые циклы отчетности по ESG.
Jodoo Может поддерживать эту операционную модель в качестве платформы без программирования для производственных команд. Вы можете настраивать формы, привязанные к фреймворку, разрешения на основе ролей, рабочие процессы утверждения, напоминания, вложения, сбор данных с мобильных устройств, панели мониторинга и интеграции, чтобы команды завода, охраны труда и окружающей среды, закупок, финансов и ИТ работали в одной системе учета.
Если вы хотите превратить отчетность по ESG в более контролируемый процесс взаимодействия между предприятиями и группой компаний, вы можете это сделать. начать бесплатную пробную версию или заказать демонстрацию с Джоду.